


Tiêu đề bản gốc: (DeFi lão làng từng có giá trị 7 tỷ USD, quyết định đóng cửa)
Tác giả bản gốc: Azuma, Odaily Planet Daily
Ông trùm DeFi từng một thời là Balancer đã sẵn sàng kết thúc hoạt động.
Ngày 15 tháng 9, Marcus Hardt—đồng sáng lập của Balancer Labs—đã khởi xướng một đề xuất trên diễn đàn quản trị giao thức, đề nghị thực hiện “đóng cửa có trật tự” (Orderly Winddown), dừng việc phát triển kinh doanh mới, chuyển dần các pool thanh khoản sang chỉ hỗ trợ rút tiền, và cuối cùng đóng cửa giao thức.
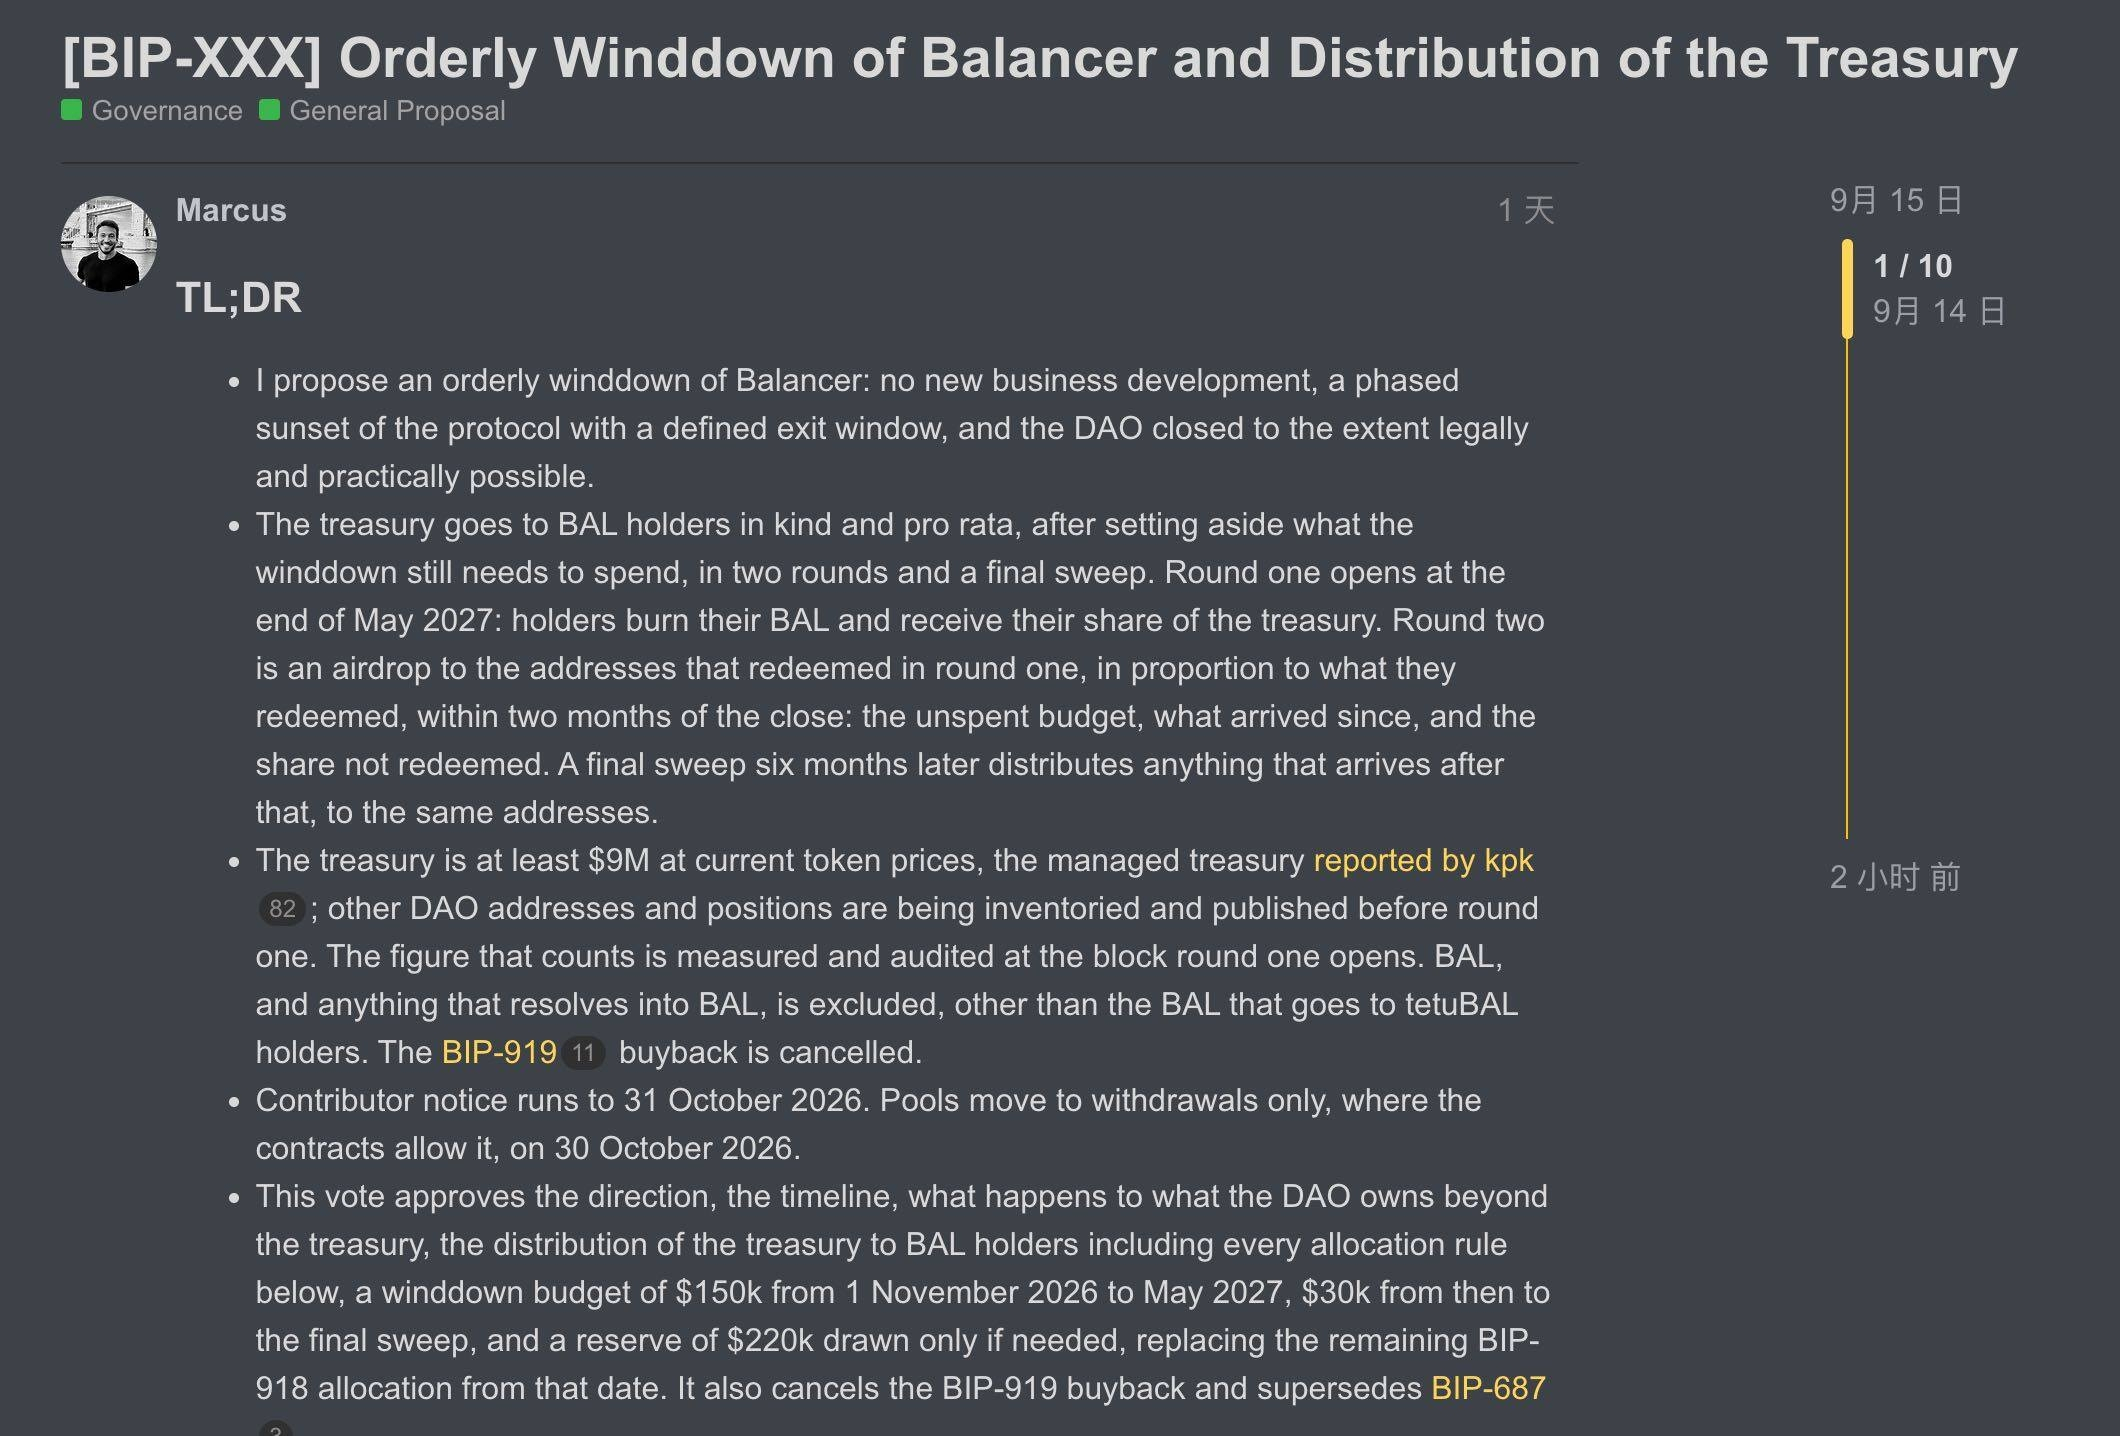
Đây không phải là một quyết định bột phát. Ngay từ tháng 4 năm nay, Balancer vẫn chưa thể thoát khỏi bóng đen của cuộc tấn công hồi năm ngoái đã từng thực hiện một kế hoạch tái cơ cấu: dừng đúc thêm BAL, đưa toàn bộ doanh thu của giao thức về DAO Treasury (ngân khố), đồng thời cắt giảm chi phí vận hành và thu hẹp quy mô đội ngũ. Mục tiêu cốt lõi của việc tái cơ cấu rất rõ ràng—thu nhỏ Balancer xuống một quy mô có thể tự sống nhờ nguồn thu của chính mình, đồng thời dồn cược cho v3 “lật kèo”.
Vài tháng sau, Marcus đại diện cho Balancer đã tuyên bố rằng công cuộc tự cứu này cuối cùng đã thất bại. Với đỉnh TVL vượt 2,4 tỷ USD và giá token cao nhất từng chạm 74,45 USD (tương ứng FDV hơn 7 tỷ USD)—một giao thức DeFi “lão làng”—đến cuối cùng chỉ có thể lặng lẽ rút lui.
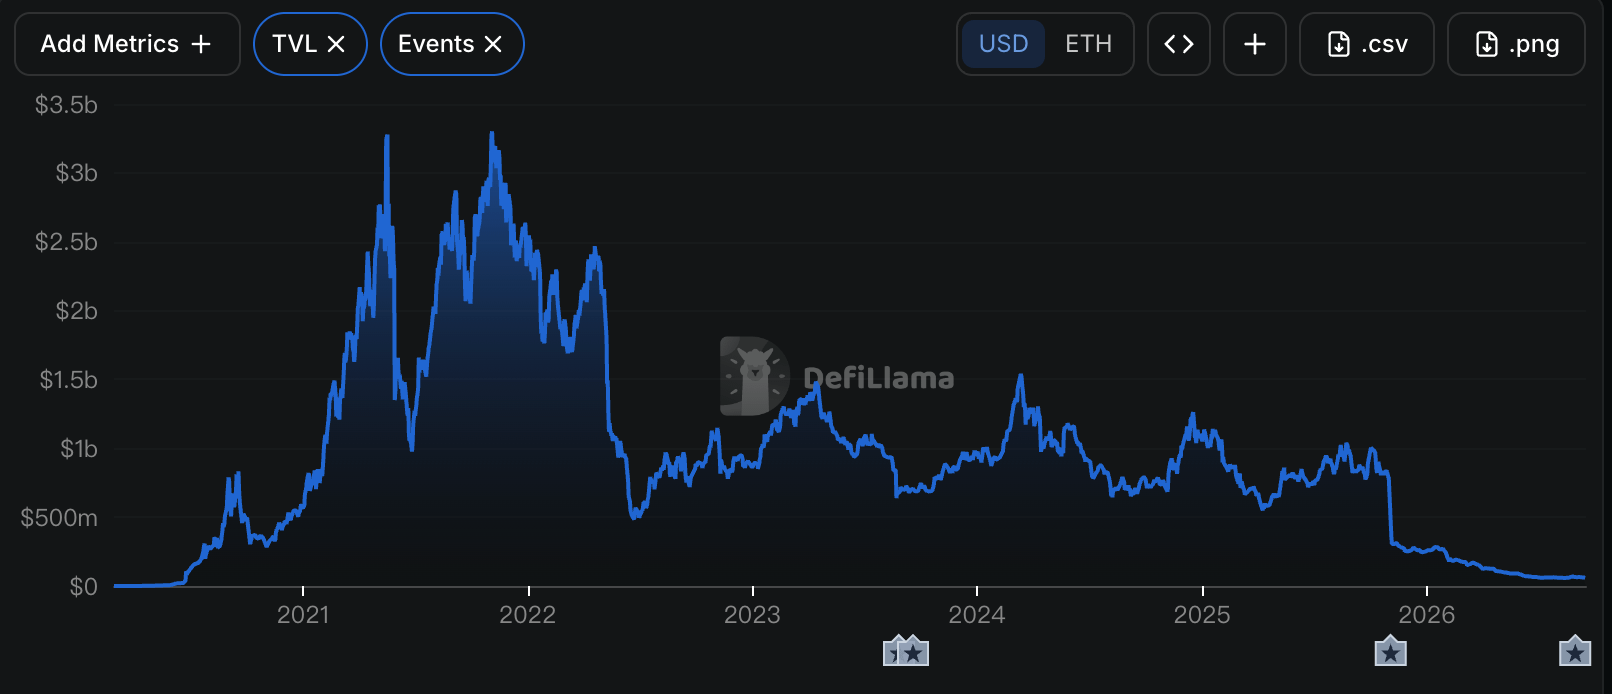
v3, đã không thể cứu vận mệnh của Balancer
Trong bức thư công khai giải thích quyết định đóng cửa này, Marcus cho biết nhóm đã cơ bản hoàn tất công việc tái cơ cấu theo các cam kết trước đó.
Việc phát hành token đã ngừng, chức năng kinh tế của veBAL đã bị hủy bỏ, toàn bộ phí giao thức chảy về DAO; ngân sách vận hành giảm khoảng một phần ba và quy mô đội ngũ cũng đã bị nén xuống còn 12,5 vị trí tương đương toàn thời gian. Ở phía sản phẩm, mọi thứ cũng không hề “dừng hẳn”: các Boosted Pools của Balancer tiếp tục hoạt động, reCLAMM sau khi hoàn tất kiểm toán an toàn đã được ra mắt và đổi tên thành AutoRange Pools, đồng thời đội ngũ vẫn tiếp tục thúc đẩy các tích hợp và hợp tác bên ngoài. Marcus cho biết, một số cuộc đàm phán hợp tác thậm chí đã đi vào giai đoạn sâu hơn; các đối tác thực sự quan tâm đến một phần năng lực của v3.
Nhưng vấn đề là những mối quan tâm đó cuối cùng đã không chuyển hóa thành đủ doanh thu.
Hiện tại, phần lớn doanh thu của Balancer vẫn đến từ v2, trong khi tăng trưởng doanh thu của v3 không đạt mức đủ để thay thế v2. Marcus nói thẳng: “Sản phẩm có thể dùng, nhưng bán không tốt.”
Nếu muốn truy sâu nguyên nhân dẫn đến hướng đi và quyết định giải pháp ngày nay của Balancer, thì vụ tấn công lỗ hổng xảy ra vào tháng 11 năm ngoái chắc chắn là một vấn đề không thể bỏ qua.
Tháng 11 năm ngoái, Balancer đã hứng chịu một trong những cuộc tấn công nghiêm trọng nhất trong lịch sử của giao thức này. Kẻ tấn công đã khóa các Composable Stable Pools (các pool ổn định có thể tổ hợp) của Balancer v2, kết hợp với việc khai thác các sai số làm tròn độ chính xác của flash loan và một lỗ hổng trong sổ kế toán của Vault (kho tiền), từ đó rút cạn một lượng lớn token thế chấp và stablecoin trên mainnet và nhiều chuỗi L2, cuối cùng gây ra tổn thất do lỗ hổng trị giá 128 triệu USD.
Trong bức thư công khai lần này, Marcus cho biết dù sự việc đã qua, nhưng anh vẫn đánh giá thấp tác động kéo dài của vụ việc này đối với tỷ lệ áp dụng trong tương lai. Từ sau đó, mỗi lần trao đổi hợp tác thường bắt đầu bằng việc giải thích lỗ hổng đã xảy ra như thế nào, đã có những thay đổi gì và vì sao v3 khác với những gì trước đây. Mặc dù nhiều đối tác chấp nhận các giải thích đó, cuối cùng vẫn không thể tránh khỏi việc chu kỳ ra quyết định kéo dài hơn và quy mô hợp tác bị thu hẹp.
Cho đến tận tháng 8 năm nay, Marcus đã không thể nhìn thấy một lộ trình tài trợ và doanh thu nào có thể giúp v3 tiếp tục phát triển theo đúng kế hoạch ban đầu. Vì vậy, Balancer chọn dừng việc tiếp tục đặt cược.
Lần này, ngay cả ngân khố cũng chuẩn bị được chia
Theo các chi tiết của đề xuất Marcus công bố trên diễn đàn quản trị, nếu đề xuất được thông qua thì Balancer sẽ không lập tức “đóng cửa” mà sẽ rút lui dần theo một lộ trình dài hơn.
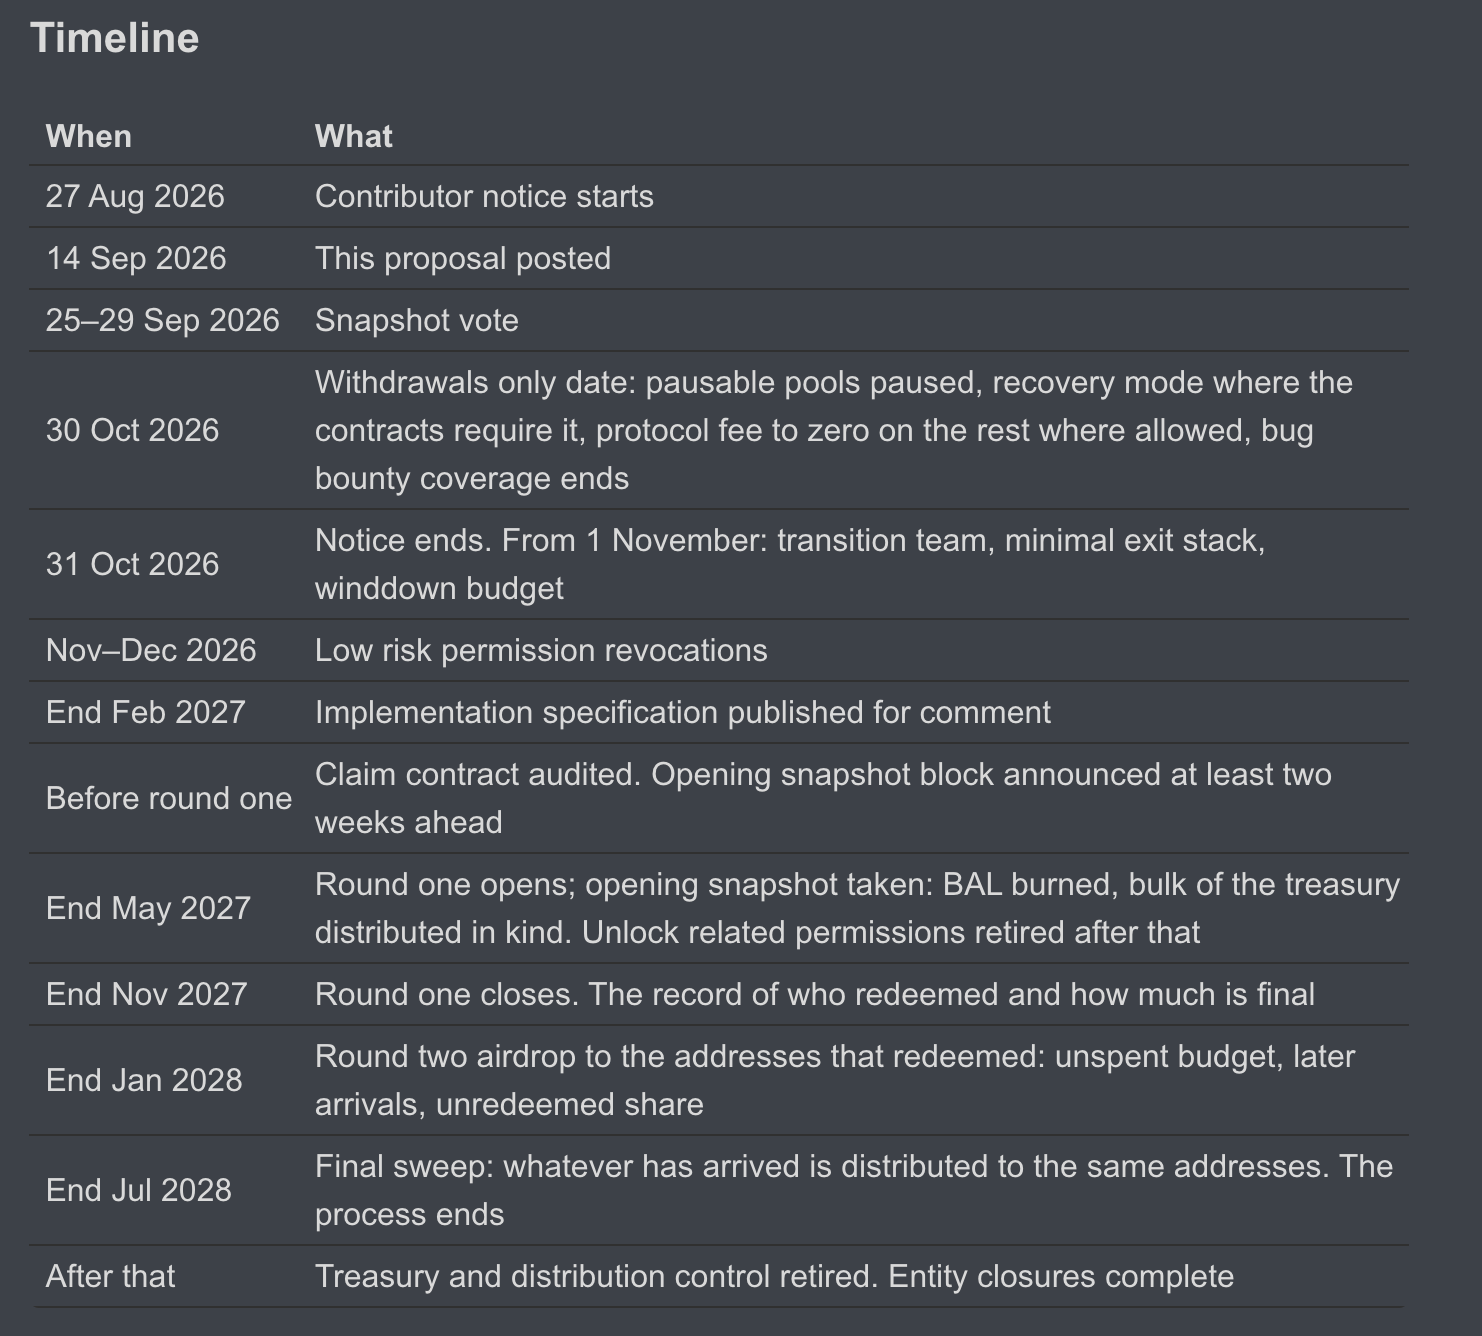
Trước hết là ngày 30 tháng 10. Khi đó, các pool thanh khoản có thể tạm dừng sẽ được tạm dừng và chuyển sang chế độ chỉ cho phép rút tiền; đối với các pool yêu cầu cơ chế hợp đồng phải vào Recovery Mode, cũng sẽ có xử lý tương ứng; còn các pool khác cho phép điều chỉnh thì phí giao thức sẽ được hạ về 0. Đồng thời, kế hoạch tiền thưởng lỗ hổng của Balancer cũng sẽ kết thúc vào đúng ngày đó.
Ngày 31 tháng 10, thời hạn thông báo đối với những người đóng góp hiện hữu đã kết thúc. Từ đó, Balancer sẽ không còn triển khai phát triển kinh doanh mới nữa; quy mô đội ngũ tiếp tục được thu hẹp, chỉ giữ lại một nhóm chuyển tiếp nhỏ để xử lý việc rút khỏi giao thức, sắp xếp tài sản và phân bổ ngân khố trong thời gian tiếp theo. Kinh phí vận hành còn lại đã được BIP-918 phê duyệt và được bao phủ đến cuối tháng 10 cũng sẽ không tiếp tục được sử dụng như vốn vận hành mới; thay vào đó, chúng sẽ được dùng theo ngân sách đóng cửa, phần chưa sử dụng cuối cùng sẽ quay trở lại ngân khố.
Từ tháng 11, Balancer sẽ bước vào giai đoạn “hậu xử lý” thực sự. Đội ngũ sẽ giữ lại mức tối thiểu hạ tầng cần thiết để duy trì quy trình đóng cửa, và từ tháng 11 đến tháng 12 năm 2026 sẽ dần thu hồi các quyền hạn rủi ro thấp không còn cần thiết nữa. Đồng thời, DAO sẽ bắt đầu sắp xếp các tài sản và khoản phải thu đang phân tán ở nhiều ví, địa chỉ phí và các vị trí khác, và hoàn tất việc tập hợp trước khi diễn ra đợt phân bổ đầu tiên. Các tài sản của DAO như mã nguồn, giấy phép, việc triển khai… nếu muốn chuyển nhượng cũng cần thông qua một cuộc bỏ phiếu Snapshot riêng, chứ sẽ không tự động giao cho bất kỳ bên nào theo lần đóng cửa lần này.
Còn các tài sản ngân khố còn lại của Balancer DAO thì sẽ được chuẩn bị để hoàn trả cho những người nắm giữ BAL. Hiện quy mô ngân khố DAO được công bố trong đề xuất tối thiểu vào khoảng 9 triệu USD; kế hoạch mua lại (buyback) BAL đã được thông qua trước đó sẽ bị hủy bỏ, thay vào đó là cơ chế phân phối “hủy BAL và nhận tài sản trong ngân khố theo tỷ lệ”.
Trong đề xuất có nêu rằng, cửa sổ đổi chác vòng đầu tiên dự kiến sẽ mở vào cuối tháng 5 năm 2027 và kéo dài 6 tháng. Người nắm giữ BAL đủ điều kiện sẽ được hủy BAL để nhận, theo tỷ lệ, các tài sản trong ngân khố; sau đó sẽ tiến hành thêm hai vòng phân bổ tiếp theo nhằm xử lý ngân sách còn lại trong thời gian đóng cửa, các tài sản nhận được sau đó và phần phân bổ chưa được nhận ở vòng đầu.
Cuối cùng, mãi cho đến cuối tháng 7 năm 2028, giao thức mới hoàn tất thanh lý cuối cùng; khi đó quyền kiểm soát ngân khố và phân bổ sẽ bị thu hồi, và các thực thể liên quan cũng sẽ lần lượt hoàn tất việc đóng cửa.
Cần lưu ý rằng hiện tại, “thông báo đóng cửa” này vẫn chỉ đang ở giai đoạn khởi xướng quản trị. Balancer dự kiến sẽ tiến hành bỏ phiếu Snapshot trong khoảng từ 25 đến 29 tháng 9; trước khi có kết quả bỏ phiếu, các pool của giao thức và chức năng rút tiền sẽ không thay đổi. Nếu đề xuất không được thông qua, khung vận hành hiện tại vẫn sẽ tiếp tục được thực hiện.
Khi mô hình kinh doanh thất bại, một kết cục khác của DeFi
Xét từ góc độ ngành, câu chuyện của Balancer có phần đặc biệt. Đó không phải là một dự án chỉ chọn tuyên bố rút lui sau khi sản phẩm đã ngừng được bảo trì và cộng đồng gần như biến mất. Ngược lại, đội ngũ trong năm nay vừa hoàn tất một đợt cắt giảm chi phí khá triệt để, đồng thời cho ra mắt sản phẩm mới và thử thiết lập lại nguồn doanh thu bằng v3.
Nhưng nếu những biện pháp này vẫn không tạo ra đủ doanh thu, thì việc tiếp tục duy trì một giao thức cũng sẽ trở thành một loại chi phí. Lập luận mà Marcus nêu trong thư công khai cũng rất thẳng thắn: nếu không có một lộ trình tài trợ hoặc tăng trưởng nào có thể thay đổi hiện trạng, thì việc tiếp tục tiêu hao ngân khố chỉ khiến kết quả đó đến muộn hơn. Thay vì tiếp tục đổ số tài sản còn lại vào những lối đi đã được chứng minh là không hiệu quả, chẳng bằng dừng lại ngay bây giờ và trả lại giá trị còn lại cho những người nắm giữ token.
Có lẽ đây cũng là phần khiến việc đóng cửa lần này của Balancer đáng được chú ý hơn.
Các dự án DeFi giai đoạn đầu thường dựa vào khuyến khích bằng token, khai thác thanh khoản và TVL không ngừng mở rộng để đạt tăng trưởng; nhưng khi ngành bước vào giai đoạn trưởng thành, cuối cùng giao thức vẫn phải trả lời một câu hỏi của mô hình kinh doanh truyền thống: liệu sản phẩm có tiếp tục tạo ra đủ nguồn thu thực sự hay không.
Balancer từng cũng thử tự cứu một cách tích cực, nhưng hiện tại, nó chọn chủ động đưa ra một câu trả lời khác—nếu câu trả lời ở tầm dài hạn là phủ định, thì việc rút lui một cách đàng hoàng cũng có thể trở thành một lựa chọn quản trị của DAO.
Liên kết bản gốc