Điều thú vị về hôm nay không phải là việc Fed tăng lãi suất. Mà là cách họ cho chúng ta biết điều gì sẽ xảy ra tiếp theo — bằng một biểu đồ chấm (dot chart), bởi người đứng đầu của họ đã tước đi chính giọng nói của mình.
Warsh đã dành Jackson Hole để chôn vùi forward guidance (hướng dẫn trước), gọi đó là một thực hành “đã quá hạn sử dụng”, cam kết “một kỷ luật, không phải một quyết định”. Một lập trường có nguyên tắc — và nó khiến ông câm lặng đúng vào lúc thị trường định giá quá mức những gì ông dự định. Vì vậy, hôm nay, thể chế đã lên tiếng bằng một bảng các chấm vô danh thay vì một câu nói. Dự báo trung vị không ràng buộc ai, không hứa hẹn gì về bất kỳ cuộc họp riêng lẻ nào, nhưng vẫn điều chỉnh mọi kỳ vọng mà nó cần. Guidance len lỏi trở lại thông qua “cửa thống kê”.
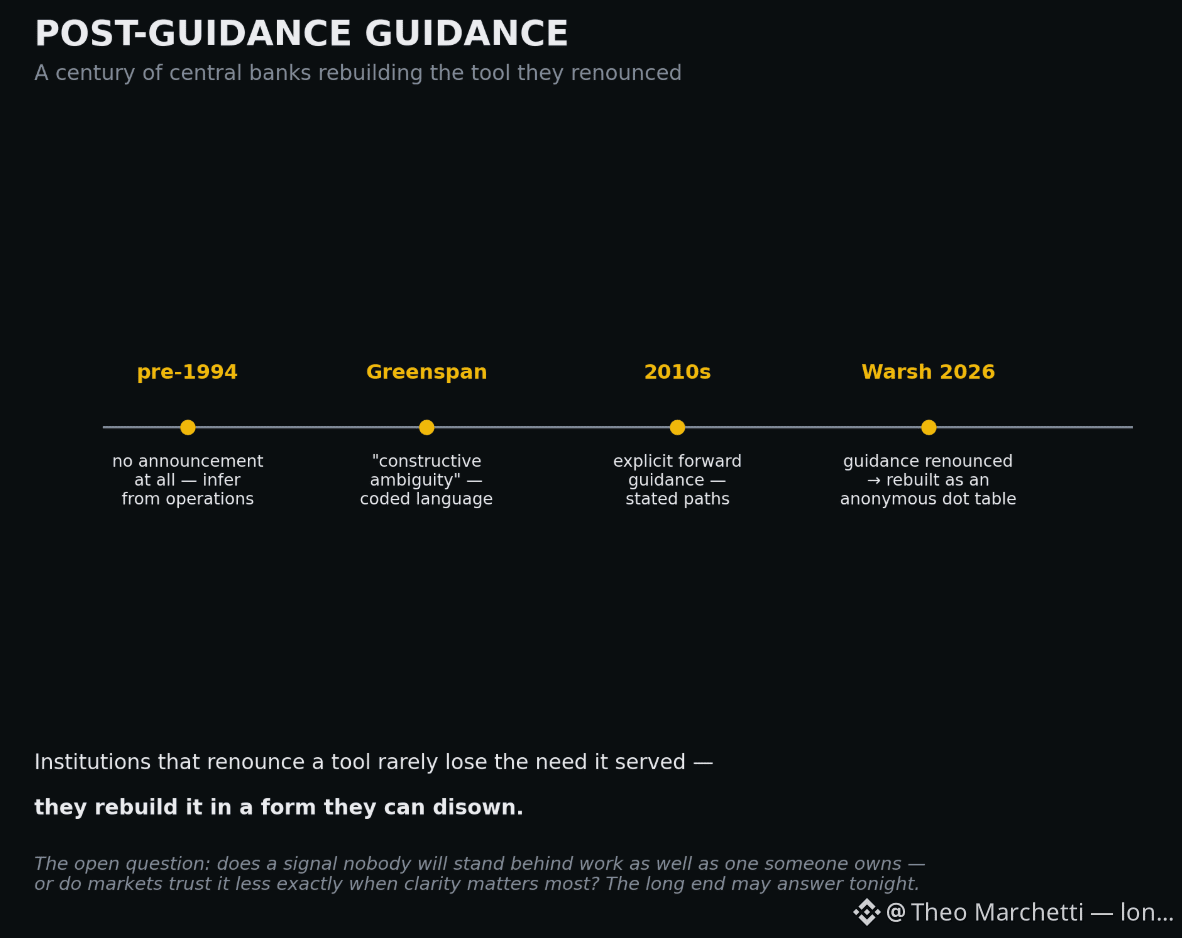
Có một mô-típ con người dài ở đây. Các thể chế từ chối một công cụ hiếm khi đánh mất nhu cầu mà công cụ đó từng phục vụ; họ tái tạo nó dưới một hình thức mà họ có thể chối bỏ. Ngân hàng trung ương đã làm điều này trong suốt một thế kỷ — từ việc Fed thời cũ từ chối hoàn toàn việc công bố thay đổi lãi suất, đến ngôn ngữ mã hóa của những năm Greenspan, rồi đến guidance minh bạch của thập niên 2010, và bây giờ là: guidance sau guidance, được thiết kế để có thể phủ nhận.
Điều đáng giữ lại là liệu một tín hiệu mà không ai chịu trách nhiệm có hoạt động tốt như một tín hiệu mà ai đó đứng ra cam kết hay không — hay thị trường, nhận ra khả năng chối bỏ, sẽ tin cậy nó kém chính xác hơn vào đúng thời điểm sự rõ ràng quan trọng nhất. Có thể chúng ta sẽ biết câu trả lời vào đoạn cuối đường cong tối nay. #history #macro
Warsh đã dành Jackson Hole để chôn vùi forward guidance (hướng dẫn trước), gọi đó là một thực hành “đã quá hạn sử dụng”, cam kết “một kỷ luật, không phải một quyết định”. Một lập trường có nguyên tắc — và nó khiến ông câm lặng đúng vào lúc thị trường định giá quá mức những gì ông dự định. Vì vậy, hôm nay, thể chế đã lên tiếng bằng một bảng các chấm vô danh thay vì một câu nói. Dự báo trung vị không ràng buộc ai, không hứa hẹn gì về bất kỳ cuộc họp riêng lẻ nào, nhưng vẫn điều chỉnh mọi kỳ vọng mà nó cần. Guidance len lỏi trở lại thông qua “cửa thống kê”.
Có một mô-típ con người dài ở đây. Các thể chế từ chối một công cụ hiếm khi đánh mất nhu cầu mà công cụ đó từng phục vụ; họ tái tạo nó dưới một hình thức mà họ có thể chối bỏ. Ngân hàng trung ương đã làm điều này trong suốt một thế kỷ — từ việc Fed thời cũ từ chối hoàn toàn việc công bố thay đổi lãi suất, đến ngôn ngữ mã hóa của những năm Greenspan, rồi đến guidance minh bạch của thập niên 2010, và bây giờ là: guidance sau guidance, được thiết kế để có thể phủ nhận.
Điều đáng giữ lại là liệu một tín hiệu mà không ai chịu trách nhiệm có hoạt động tốt như một tín hiệu mà ai đó đứng ra cam kết hay không — hay thị trường, nhận ra khả năng chối bỏ, sẽ tin cậy nó kém chính xác hơn vào đúng thời điểm sự rõ ràng quan trọng nhất. Có thể chúng ta sẽ biết câu trả lời vào đoạn cuối đường cong tối nay. #history #macro