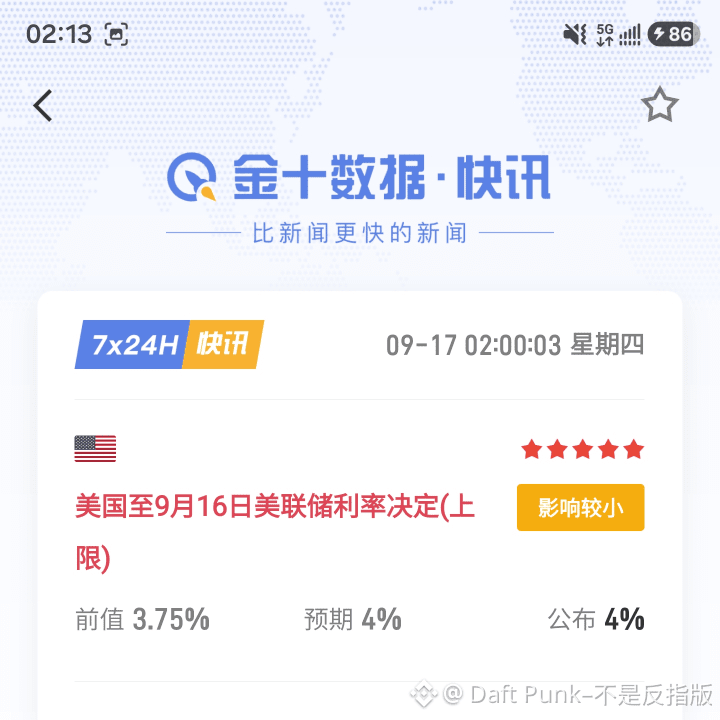

Giày đã hạ xuống. Cục Dự trữ Liên bang (Fed) công bố tăng lãi suất 25 điểm cơ bản, lãi suất quỹ liên bang đạt mức 3,75%—4%—đây là lần tăng đầu tiên trong ba năm. Sau khi tin tức được công bố, thị trường không hốt hoảng; ngược lại, giá lại chậm rãi bật lên. Chi tiết này còn đáng suy ngẫm hơn cả bản thân việc tăng lãi suất.
Câu trả lời nằm trong kỳ vọng. Ngay trước cuộc họp, thị trường hoán đổi lãi suất đã phản ánh việc tăng lãi suất lần này với xác suất trên 90%, tương đương khoảng 23 điểm cơ bản thắt chặt đã được định giá trước trong giá. Các phát biểu theo hướng diều hâu của Wos tại Jackson Hole, dữ liệu việc làm mạnh mẽ trong tháng 8, và giá dầu được đẩy lên bởi tình hình Trung Đông—từng bước một đã “lót đường” cho tâm lý thị trường. Các nhà giao dịch đã mất vài tuần để hoàn tất việc điều chỉnh phòng thủ vị thế: phe bán khống nên xây thì đã xây, đòn bẩy nên giảm thì đã giảm. Đến thời điểm quyết định được công bố, tin xấu hầu như không còn sức công phá mới, thậm chí còn xuất hiện dấu hiệu bán quá mức.
Đây chính là phiên bản ngược của kiểu “mua kỳ vọng, bán sự thật”. Tin xấu bị “rút kiệt” ở giai đoạn định giá; sau khi rơi xuống thực tế, nó lại biến thành việc tháo gỡ một phần bất định. Con dao treo trên đầu cuối cùng cũng rơi xuống đất, kịch bản tồi tệ nhất đã có ranh giới. Vì thế, dòng tiền đứng ngoài đương nhiên sẵn sàng quay lại; cú bật lên chính là biểu hiện trực tiếp của tâm lý đó.
Về sau, điểm then chốt không nằm ở lần tăng 25 điểm cơ bản này, mà nằm ở lộ trình. Bảng chấm điểm (dot plot) sẽ vẽ thế nào, quan điểm của Wos về các đợt tăng lãi suất tiếp theo ra sao, và liệu lạm phát có thể giữ được trước cú sốc từ năng lượng hay không—những điều đó mới là thứ quyết định việc dòng tiền dám ở lại bao lâu. Với nhà đầu tư, việc “tiêu hóa” một lần tăng lãi suất không đồng nghĩa với việc chu kỳ thắt chặt đã kết thúc. Trong môi trường mặt bằng lãi suất trung tâm có xu hướng dịch lên, khả năng cao điều đó có thể kéo dài đến năm 2027. Hiện tại, sự yên tâm để giải ngân chính là sự phục hồi cảm xúc; nhưng vị thế sau đó vẫn phải đi theo dữ liệu. Đừng lấy việc một tin xấu về lãi suất được dập tắt hết thảy như lý do duy nhất để suy luận thành đảo chiều xu hướng. $ZEC
Câu trả lời nằm trong kỳ vọng. Ngay trước cuộc họp, thị trường hoán đổi lãi suất đã phản ánh việc tăng lãi suất lần này với xác suất trên 90%, tương đương khoảng 23 điểm cơ bản thắt chặt đã được định giá trước trong giá. Các phát biểu theo hướng diều hâu của Wos tại Jackson Hole, dữ liệu việc làm mạnh mẽ trong tháng 8, và giá dầu được đẩy lên bởi tình hình Trung Đông—từng bước một đã “lót đường” cho tâm lý thị trường. Các nhà giao dịch đã mất vài tuần để hoàn tất việc điều chỉnh phòng thủ vị thế: phe bán khống nên xây thì đã xây, đòn bẩy nên giảm thì đã giảm. Đến thời điểm quyết định được công bố, tin xấu hầu như không còn sức công phá mới, thậm chí còn xuất hiện dấu hiệu bán quá mức.
Đây chính là phiên bản ngược của kiểu “mua kỳ vọng, bán sự thật”. Tin xấu bị “rút kiệt” ở giai đoạn định giá; sau khi rơi xuống thực tế, nó lại biến thành việc tháo gỡ một phần bất định. Con dao treo trên đầu cuối cùng cũng rơi xuống đất, kịch bản tồi tệ nhất đã có ranh giới. Vì thế, dòng tiền đứng ngoài đương nhiên sẵn sàng quay lại; cú bật lên chính là biểu hiện trực tiếp của tâm lý đó.
Về sau, điểm then chốt không nằm ở lần tăng 25 điểm cơ bản này, mà nằm ở lộ trình. Bảng chấm điểm (dot plot) sẽ vẽ thế nào, quan điểm của Wos về các đợt tăng lãi suất tiếp theo ra sao, và liệu lạm phát có thể giữ được trước cú sốc từ năng lượng hay không—những điều đó mới là thứ quyết định việc dòng tiền dám ở lại bao lâu. Với nhà đầu tư, việc “tiêu hóa” một lần tăng lãi suất không đồng nghĩa với việc chu kỳ thắt chặt đã kết thúc. Trong môi trường mặt bằng lãi suất trung tâm có xu hướng dịch lên, khả năng cao điều đó có thể kéo dài đến năm 2027. Hiện tại, sự yên tâm để giải ngân chính là sự phục hồi cảm xúc; nhưng vị thế sau đó vẫn phải đi theo dữ liệu. Đừng lấy việc một tin xấu về lãi suất được dập tắt hết thảy như lý do duy nhất để suy luận thành đảo chiều xu hướng. $ZEC