Sự phục hồi của Ciena là điều đáng chú ý. Nhưng tôi không nghĩ rằng mức tăng 4% đó đã chứng minh được nhiều điều ngay lúc này.
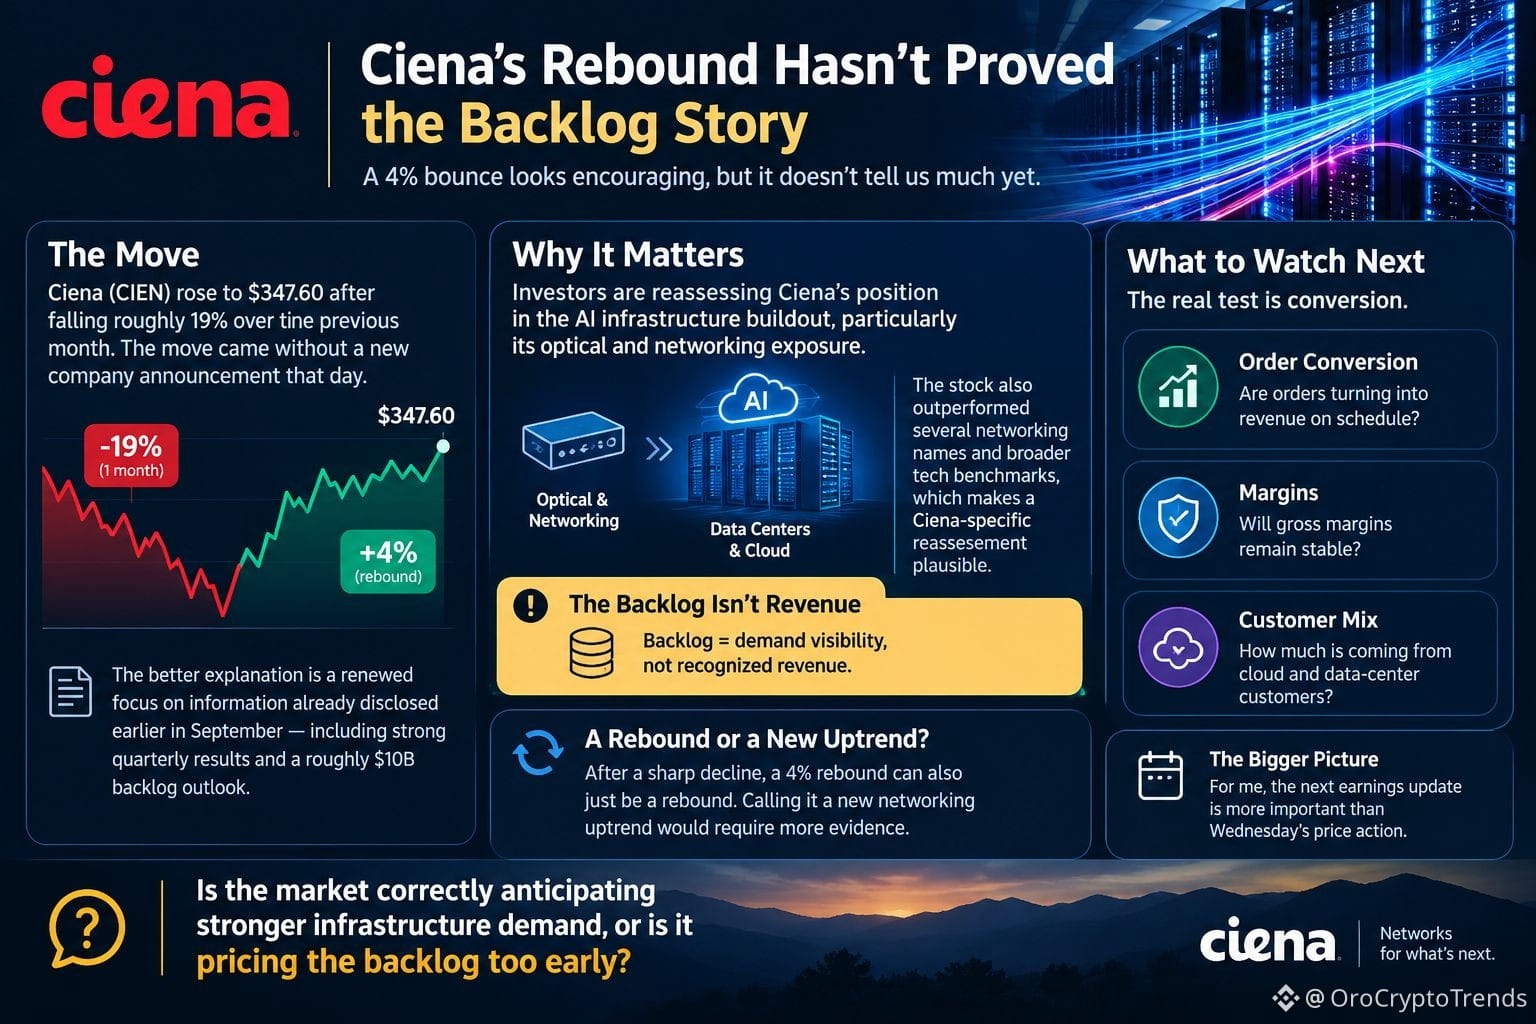
Ciena (CIEN) đã tăng lên 347,60 USD sau khi giảm khoảng 19% trong tháng trước. Động thái này diễn ra mà không đi kèm bất kỳ thông báo mới nào từ công ty vào ngày đó, vì vậy lời giải thích hợp lý hơn là việc tập trung lại vào quản lý thông tin đã được công bố trước đó vào đầu tháng 9, bao gồm kết quả kinh doanh theo quý mạnh và triển vọng giá trị backlog khoảng 10 tỷ USD.
Sự khác biệt này rất quan trọng.
Nhận định của tôi là các nhà đầu tư đang đánh giá lại vị thế của Ciena trong quá trình xây dựng hạ tầng AI, đặc biệt là mảng tiếp xúc quang học và mạng lưới. Cổ phiếu cũng tăng mạnh hơn một số doanh nghiệp mạng lân cận và các chỉ báo công nghệ rộng hơn, khiến việc đánh giá lại riêng đối với Ciena là điều hoàn toàn có cơ sở.
Nhưng có một vấn đề khi coi backlog như một tín hiệu tăng trưởng ngay lập tức.
Backlog là khả năng nhìn thấy nhu cầu, không phải doanh thu đã ghi nhận.
Thử thách thật sự là mức độ chuyển đổi. Kết quả trong tương lai cần cho chúng ta biết liệu các đơn hàng có chuyển thành doanh thu đúng theo kế hoạch hay không, biên lợi nhuận gộp có duy trì ổn định không, và khách hàng thuộc mảng cloud và trung tâm dữ liệu đóng góp mạnh đến mức nào.
Sau một đợt sụt giảm mạnh, mức bật lên 4% cũng có thể đơn giản chỉ là sự hồi phục. Muốn gọi đó là một xu hướng tăng mới trong lĩnh vực mạng lưới thì cần thêm bằng chứng.
Với tôi, bản cập nhật kết quả kinh doanh tiếp theo quan trọng hơn nhiều so với diễn biến giá hôm thứ Tư.
Thị trường có đang dự báo đúng về nhu cầu hạ tầng mạnh hơn không, hay đang định giá backlog quá sớm?
#Ciena
Ciena (CIEN) đã tăng lên 347,60 USD sau khi giảm khoảng 19% trong tháng trước. Động thái này diễn ra mà không đi kèm bất kỳ thông báo mới nào từ công ty vào ngày đó, vì vậy lời giải thích hợp lý hơn là việc tập trung lại vào quản lý thông tin đã được công bố trước đó vào đầu tháng 9, bao gồm kết quả kinh doanh theo quý mạnh và triển vọng giá trị backlog khoảng 10 tỷ USD.
Sự khác biệt này rất quan trọng.
Nhận định của tôi là các nhà đầu tư đang đánh giá lại vị thế của Ciena trong quá trình xây dựng hạ tầng AI, đặc biệt là mảng tiếp xúc quang học và mạng lưới. Cổ phiếu cũng tăng mạnh hơn một số doanh nghiệp mạng lân cận và các chỉ báo công nghệ rộng hơn, khiến việc đánh giá lại riêng đối với Ciena là điều hoàn toàn có cơ sở.
Nhưng có một vấn đề khi coi backlog như một tín hiệu tăng trưởng ngay lập tức.
Backlog là khả năng nhìn thấy nhu cầu, không phải doanh thu đã ghi nhận.
Thử thách thật sự là mức độ chuyển đổi. Kết quả trong tương lai cần cho chúng ta biết liệu các đơn hàng có chuyển thành doanh thu đúng theo kế hoạch hay không, biên lợi nhuận gộp có duy trì ổn định không, và khách hàng thuộc mảng cloud và trung tâm dữ liệu đóng góp mạnh đến mức nào.
Sau một đợt sụt giảm mạnh, mức bật lên 4% cũng có thể đơn giản chỉ là sự hồi phục. Muốn gọi đó là một xu hướng tăng mới trong lĩnh vực mạng lưới thì cần thêm bằng chứng.
Với tôi, bản cập nhật kết quả kinh doanh tiếp theo quan trọng hơn nhiều so với diễn biến giá hôm thứ Tư.
Thị trường có đang dự báo đúng về nhu cầu hạ tầng mạnh hơn không, hay đang định giá backlog quá sớm?
#Ciena