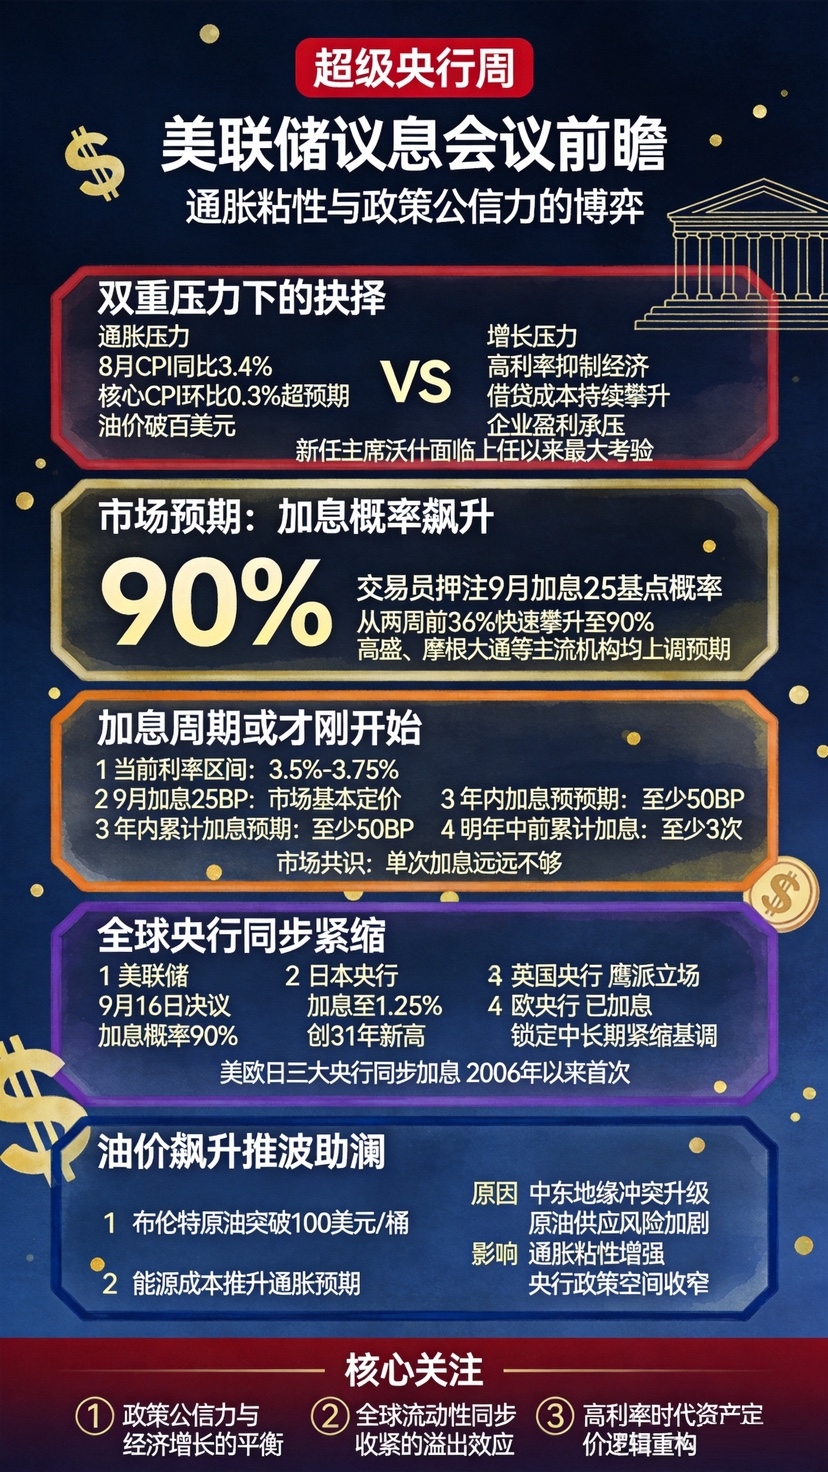

Thị trường gần như đã đưa ra quyết định thay cho Volcker. Tính đến đêm trước cuộc họp, CME “FedWatch” cho thấy xác suất tăng lãi suất thêm 25 điểm cơ bản vào tháng 9 là 92,5%, trong khi xác suất giữ nguyên lãi suất chỉ là 7,5%. Dải mục tiêu lãi suất quỹ liên bang sẽ được nâng từ mức hiện tại 3,50%–3,75% lên 3,75%–4,00%.
Nhưng điều thị trường thực sự chờ đợi không phải là 25 điểm cơ bản này. Điều thực sự quyết định xu hướng của thị trường trái phiếu, thị trường ngoại hối và các tài sản rủi ro ở giai đoạn tiếp theo, là liệu Volcker có thể tận dụng lần quyết định này để trả lời ba tín hiệu: cú sốc giá dầu là một nhiễu động ngắn hạn, hay sẽ lan sang tiền lương, giá dịch vụ và kỳ vọng lạm phát dài hạn? Đây chỉ là một đợt điều chỉnh, hay là sự khởi đầu của một chu kỳ tăng lãi suất mới? Và Volcker sẵn sàng chịu mức độ áp lực lên kinh tế và thị trường đến đâu để kiềm chế lạm phát?
Tối nay, điều thực sự quan trọng không phải là “có tăng lãi suất hay không”, mà là việc Fed có thể ổn định lại kỳ vọng của thị trường hay không.
1. Logic thị trường đã bị đảo ngược: không tăng lãi suất mới là tin xấu lớn hơn
Trong vài năm qua, thị trường đã quen với một logic đơn giản: kinh tế suy yếu, Fed cắt giảm lãi suất, thanh khoản được nới lỏng trở lại, và tài sản rủi ro nhận được sự hỗ trợ.
Giờ đây, bộ logic này gặp một biến số mới.
Giá dầu vượt 100 USD, lạm phát lại trỗi dậy; lợi suất trái phiếu Mỹ vượt 5%, chi phí huy động vốn tiếp tục tăng; nợ toàn cầu lại đang ở mức cao nhất trong lịch sử. Kinh tế mà suy yếu thì Fed không nhất thiết có thể cắt giảm lãi suất ngay. Nếu lạm phát tiếp tục nóng lên, thậm chí Fed còn phải tăng lãi suất.
Đây mới là sự thay đổi mà thị trường toàn cầu đang dần thích nghi lại.
Trong bối cảnh này, logic truyền thống rằng “cắt giảm lãi suất thì có lợi cho thị trường trái phiếu” đã không còn hiệu lực. Thị trường đã dùng xác suất 92,5% để định giá rằng sẽ có đợt tăng lãi suất vào trong giá của mọi tài sản. Nếu Vóc (Wosh) chọn đứng yên, thì lãi suất kỳ hạn dài lại có thể tăng lên theo một cách hỗn loạn, kém trật tự hơn so với việc Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất. “Vua trái phiếu mới” Gorrak thẳng thừng nói rằng, nếu Fed duy trì lãi suất không đổi ngoài kỳ vọng của thị trường, điều đó có thể làm trầm trọng thêm làn sóng bán tháo trái phiếu Kho bạc Mỹ mang tính lịch sử. Có tổ chức cảnh báo rằng lợi suất trái phiếu Mỹ kỳ hạn 30 năm có thể nhanh chóng nhảy lên 5,75%.
Bài học vào cuối tháng Bảy vẫn còn nóng bỏng. Khi đó, thị trường định giá xác suất tăng lãi suất là 38% ngay trong ngày ra quyết định, nhưng Fed cuối cùng đã đứng yên không hành động. Sau cuộc họp, Vóc (Wosh) đã không đưa ra lời giải thích rõ ràng cho việc duy trì lãi suất không đổi, khiến lợi suất trái phiếu kỳ hạn dài lập tức nhảy vọt; làn sóng chỉ trích từ thị trường và các nhà kinh tế ập đến dồn dập. Cái giá khi đó là “chiết khấu uy tín”, và “chiết khấu uy tín” sẽ phản ánh trực tiếp lên lợi suất kỳ hạn dài.
Nói cách khác, nếu không tăng lãi suất, lẽ ra trái phiếu kỳ hạn dài sẽ “thay” Fed tăng lãi suất—và còn tăng mạnh hơn, vô trật tự hơn, kém kiểm soát hơn. Đây chính là logic “đảo chiều” của thị trường hiện tại: trong bối cảnh thị trường cực kỳ nhạy cảm với uy tín chống lạm phát, việc đứng yên vốn dĩ cũng là một tín hiệu thắt chặt—chỉ có điều thắt chặt theo cách hỗn loạn.
2. Ba tín hiệu mà Vóc (Wosh) bắt buộc phải trả lời
Tín hiệu thứ nhất: cú sốc giá dầu là nhiễu loạn ngắn hạn, hay sẽ lan rộng?
Dữ liệu CPI tháng 8 đã chạm ngưỡng tăng lãi suất của Fed. Tổng CPI tăng 3,4% so với cùng kỳ, ngang với giá trị trước đó và dự báo, nhưng CPI lõi theo tháng tăng 0,3%, cao hơn kỳ vọng của thị trường 0,2%—là mức tăng theo tháng cao nhất kể từ tháng 4 năm nay. CPI lõi dịch vụ không bao gồm tiền thuê nhà theo tháng tăng 0,5%, cho thấy độ “dính” của lạm phát dịch vụ lại một lần nữa hiện rõ.
Quan trọng hơn cả là giá dầu. Xung đột tại Trung Đông đã đẩy dầu Brent vượt mốc 100 USD/thùng lần đầu tiên kể từ sau tháng 7, còn biên độ tăng theo tháng của dầu WTI vào tháng 9 đã gần 13,5%. Trong bối cảnh giá dầu cao và cơ số thấp, danh nghĩa CPI từ tháng 9 sẽ chịu áp lực bật tăng.
Vóc (Wosh) cần đánh giá: đây chỉ là sự nhiễu loạn nhất thời về giá năng lượng, hay sẽ lan tỏa thành áp lực lạm phát bền vững hơn thông qua tiền lương, giá dịch vụ và kỳ vọng lạm phát dài hạn? Trước đó, ông đã đặt ngưỡng hành động tại Jackson Hole, cho rằng dữ liệu lạm phát gần đây “không thể chứng minh xu hướng lạm phát cơ bản đã được cải thiện”, và bổ sung rằng nếu trong ngắn hạn không thấy lạm phát tốt lên, “chúng tôi còn rất nhiều việc phải làm”.
Dữ liệu đã chạm ngưỡng tăng lãi suất của Fed. Việc chuyển từ “chờ đợi” sang “hành động” không phải là lựa chọn chủ động của Vóc (Wosh), mà là kết quả tất yếu do dữ liệu ép buộc.
Tín hiệu thứ hai: Đây là một đợt điều chỉnh, hay là sự khởi đầu của một chu kỳ tăng lãi suất mới?
Bản thân tuyên bố trong quyết định lần này có thể không mang lại quá nhiều bất ngờ. Tín hiệu thực sự nằm ở biểu đồ điểm (dot plot) và buổi họp báo của Vóc (Wosh).
Các nhà kinh tế dự kiến rằng mức trung vị lãi suất cuối năm 2026 trong dot plot có thể được nâng lên khoảng 4,1%. Ngân hàng Deutsche Bank dự đoán dot plot median sẽ cho thấy vẫn còn một lần tăng lãi suất trong năm nay, thậm chí một phần quan chức có thể có kỳ vọng thậm chí quyết liệt hơn. HSBC dự kiến Fed sẽ tăng lãi suất 25 điểm cơ bản vào cả tháng 9 và tháng 12; còn Goldman cũng dự kiến sẽ tăng vào tháng 9 và tháng 12 và đồng thời lùi thời điểm cắt giảm lãi suất sang năm 2027.
Nhưng chính Vóc (Wosh) trong quá khứ vẫn luôn từ chối cung cấp chỉ dẫn hướng tới tương lai; lần nộp dự báo gần nhất vào tháng 6 ông thậm chí cũng không tham gia dot plot. Lần này, thị trường không cần dự báo cá nhân của ông, mà cần nhận định định tính của ông về “đây là một đợt tăng lãi suất mang tính một lần hay là điểm khởi đầu của chu kỳ mới”.
Nếu Vóc (Wosh) có thể truyền đạt rõ ràng trong buổi họp báo rằng “lần tăng lãi suất này nhằm neo kỳ vọng lạm phát, lộ trình tiếp theo sẽ phụ thuộc vào dữ liệu chứ không dựa vào hướng đã định trước”, thì thị trường trái phiếu sẽ có được một khung có thể định giá. Ngược lại, nếu ông tiếp tục né tránh việc đánh giá tình hình kinh tế, lợi suất kỳ hạn dài có thể một lần nữa tăng lên vì bất định—đó chính là bài học của cuộc họp tháng 7.
Tín hiệu thứ ba: Vóc (Wosh) sẵn sàng chịu áp lực đến mức nào?
Vóc (Wosh) cần cân bằng giữa sức ép từ Nhà Trắng và việc lợi suất trái phiếu Mỹ tăng lên mức 5%.
Thái độ của Trump đã nằm trong kỳ vọng. Ông nhắc lại cuối tuần trước rằng “Mỹ lẽ ra phải trả mức lãi suất thấp nhất toàn cầu”, và khi được hỏi Fed có tăng lãi suất hay không, ông nói “tôi không biết”. Chủ tịch Ủy ban Kinh tế Quốc gia Nhà Trắng Hassett cũng cho rằng Fed “không nên tăng lãi suất khi thời điểm cận kề cuộc bầu cử giữa kỳ”.
Nhưng Vóc (Wosh) không cần phải ngạc nhiên vì điều đó. Khi Trump đề cử Vóc (Wosh), ông từng hứa rằng “hãy làm công việc của anh”. Và lời hứa đó giờ đang phải chịu thử thách. Nghiên cứu viên cấp cao của Viện Nghiên cứu Kinh tế Quốc tế Peterson, đồng thời là cựu trưởng kinh tế gia của IMF, Ô-béc-tơ-phi-en (Obstfeld), chỉ ra rằng Vóc (Wosh) không muốn để lại đánh giá lịch sử kiểu “trong khoảnh khắc then chốt mà sứ mệnh của Fed bị thử thách, vị chủ tịch Fed đã khuất phục trước sức ép từ phía chính phủ”.
Đối với Vóc (Wosh), sự không hài lòng của Trump là một chi phí chính trị đã biết và có thể định giá. Chi phí thực sự không thể chịu đựng là việc từ bỏ tăng lãi suất khi lạm phát vẫn chưa được kiểm soát, khiến thị trường trái phiếu dài hạn mất niềm tin, từ đó làm tăng chi phí vốn cho toàn xã hội. So sánh hai cái hại, tăng lãi suất là rủi ro chính trị nhỏ hơn.
Quan trọng hơn nữa, dù 25 điểm cơ bản không phải là con số lớn, thì thứ thực sự tác động đến giai đoạn thị trường tiếp theo là việc Vóc (Wosh) có thể khiến nhà đầu tư tin rằng: Fed vẫn đủ năng lực kiềm chế lạm phát, mà không làm nứt toác hệ thống tài chính nhiều nợ vốn đang căng thẳng hay không. Cả thế giới đang chờ đợi chính là tín hiệu này.
3. Nhịp điệu tăng lãi suất: sau một lần, đứng yên và theo dõi dữ liệu
Đứng trên góc nhìn của Vóc (Wosh), định vị của lần tăng lãi suất lần này cần phải thật rõ ràng: đây là “một lần tăng lãi suất để khôi phục uy tín”, chứ không phải là điểm khởi đầu của một chu kỳ thắt chặt mới.
Cấu hình về nhịp điệu như sau:
Sau khi hoàn tất đợt tăng 25 điểm cơ bản vào tháng 9, cuộc họp vào tháng 10 sẽ duy trì lãi suất không đổi, tạo cho thị trường một “khoảng thời gian để tiêu hóa”. Nếu dữ liệu lạm phát sau đó không tiếp tục xấu đi—lạm phát cơ bản CPI theo tháng giảm xuống dưới 0,2% và giá dầu ổn định hơn—thì đến cuối năm sẽ không cần thêm đợt tăng lãi suất nào nữa. Chu kỳ lần này được xem như kết thúc bằng một lần tăng lãi suất.
Nhịp điệu này cơ bản phù hợp với kỳ vọng của các tổ chức chủ đạo, nhưng lộ trình của Vóc (Wosh) có thể kiềm chế hơn so với các dự báo đó. Mục tiêu cốt lõi của ông không phải là bản thân việc tăng lãi suất, mà là để thị trường tin rằng Fed sẽ tăng lãi suất khi cần thiết. Chỉ cần tín hiệu này được truyền tải hiệu quả, thì lãi suất kỳ hạn dài lại có thể giảm xuống nhờ kỳ vọng lạm phát được neo vững—đúng là vòng khép logic của “tăng lãi suất để củng cố uy tín, và uy tín làm hạ lãi suất kỳ hạn dài”.
Ngược lại, nếu lần này không thực hiện tăng lãi suất, thì phía sau sẽ phải đối mặt với tình thế hết sức bị động. Cuộc họp tháng 10 sẽ rơi vào “cửa sổ thời gian cuối cùng” trước cuộc bầu cử giữa nhiệm kỳ, áp lực chính trị sẽ chỉ tăng thêm; và nếu dữ liệu lạm phát vào thời điểm đó tiếp tục tăng do tác động truyền dẫn từ giá dầu, Fed sẽ buộc phải hành động trong giai đoạn cận kề bầu cử, làm tổn thất uy tín và rủi ro chính trị đồng thời bị khuếch đại.
4. Kết luận: Tín hiệu mà cả thế giới đang chờ đợi
Đứng ở vị trí của Vóc (Wosh), việc tăng lãi suất vào tháng 9 không còn là bài toán “có nên hay không”, mà là bài toán “còn có thể không làm hay không”. Thị trường đã trao quyền quyết định lại cho Fed với xác suất 92,5%, nhưng cách duy nhất để tiếp nhận quyền quyết định đó là thực hiện nó.
Tăng lãi suất là tin xấu; không tăng lãi suất còn là tin xấu hơn. Đợt tăng lãi suất là một hành động chính sách có trật tự, còn việc không tăng lãi suất là hình phạt của thị trường theo cách vô trật tự. Lựa chọn của Vóc (Wosh) về bản chất là chọn giữa hai loại tin xấu—chọn loại có thể kiểm soát, có thể định giá và có thể được dẫn dắt.
Thế giới đang ở ngay trước đêm bùng phát toàn diện của lạm phát phi mã. Vóc (Wosh) cần chuyển hóa việc tăng lãi suất đã được thị trường định giá sẵn thành một hành động chính sách do Fed dẫn dắt—trong lúc áp lực lạm phát đang tăng lên. Tối nay, điều thực sự quan trọng không phải là “có tăng lãi suất hay không”, mà là Fed có thể ổn định lại kỳ vọng của thị trường hay không—có thể khiến nhà đầu tư tin rằng Fed vẫn đủ năng lực kiềm chế lạm phát, mà không làm nứt toác hệ thống tài chính nhiều nợ vốn đang căng thẳng.
Cả thế giới đang chờ đợi chính là tín hiệu này.