
#fedratewatch
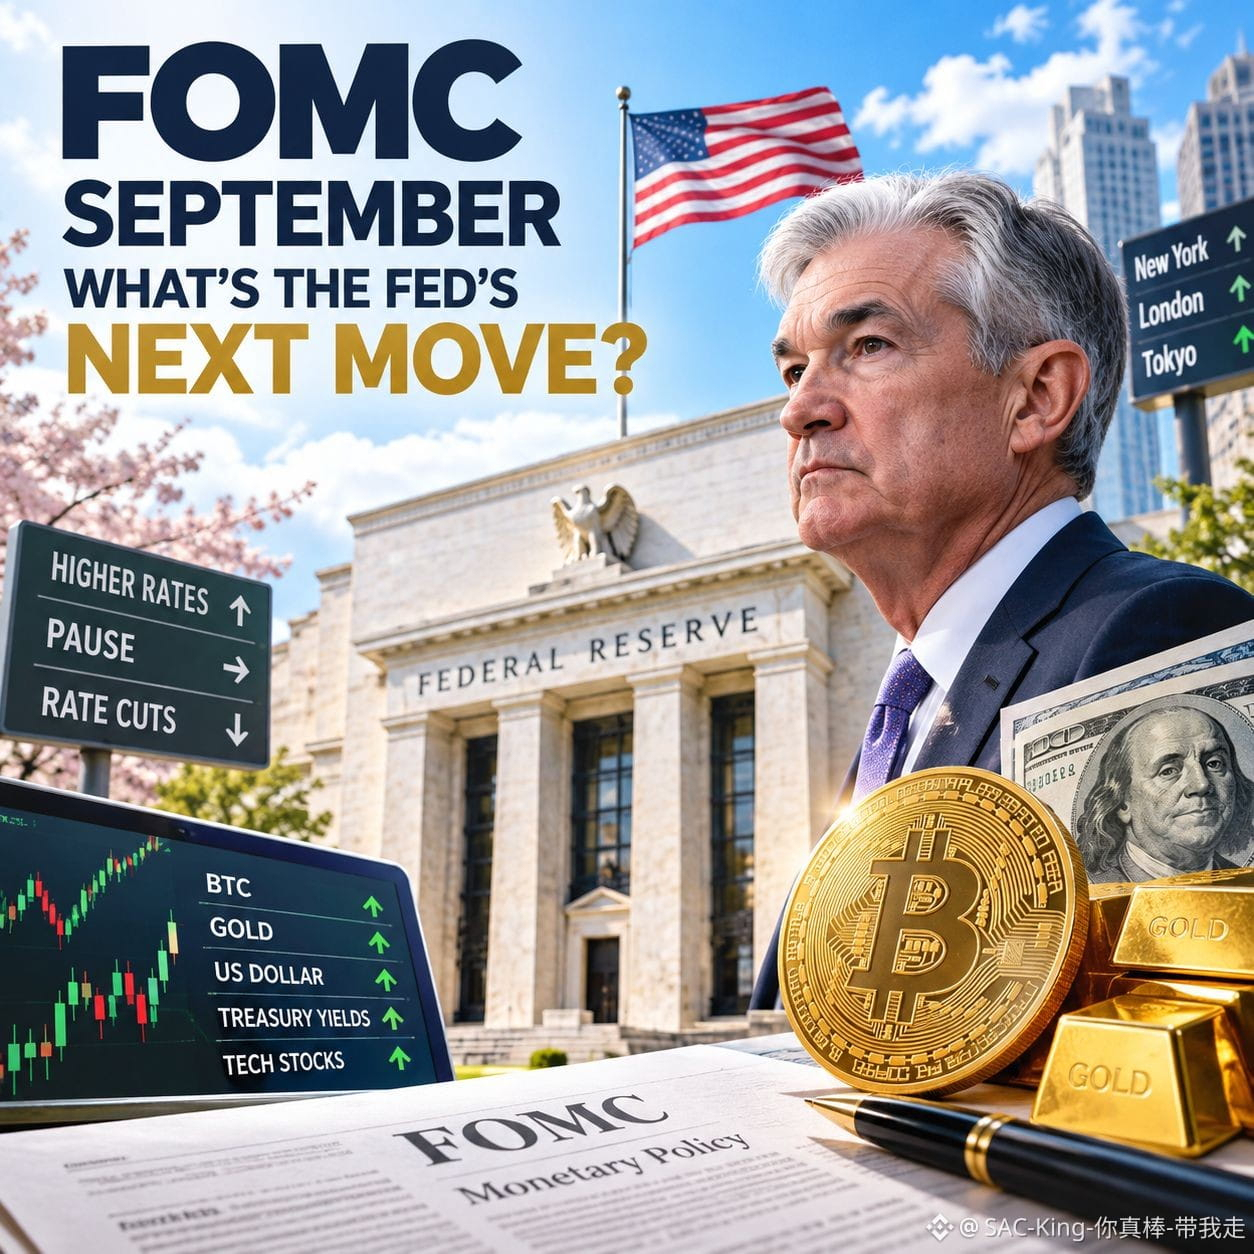
💥FOMC tháng 9: Fed sẽ thực hiện một động thái hay mở đầu một chu kỳ mới? 💥
Thị trường đang chờ đợi một con số và, quan trọng hơn, một thông điệp. Khi cuộc họp FOMC tháng 9 đang diễn ra, sự khác biệt này có thể quan trọng hơn cả phản ứng ban đầu.
CPI tháng 8 tăng 0,4% theo tháng và 3,4% theo năm, trong khi CPI lõi tăng 0,3% theo tháng và 2,4% theo năm.
Trong khi đó, thị trường đang định giá với xác suất cao Fed sẽ tăng lãi suất vào tháng 9, còn lợi suất trái phiếu Kho bạc kỳ hạn 10 năm đã vượt mốc 5%.
Vì vậy, câu hỏi đặt ra là: nếu Fed điều chỉnh, liệu đó chỉ là phản ứng đơn thuần trước áp lực lạm phát, hay đang mở cánh cửa cho một chu kỳ siết chặt rộng hơn?
Sự khác biệt đó thay đổi tất cả.
Một lần tăng lãi suất có thể kích hoạt đợt bán tháo rủi ro ban đầu, nhưng nếu Powell nhấn mạnh nguyên tắc phụ thuộc dữ liệu, thị trường có thể ổn định. Một lộ trình “diều hâu” hơn có thể giữ lợi suất trái phiếu và USD ở mức cao, thắt chặt điều kiện tài chính và gây sức ép lên các nhóm cổ phiếu công nghệ, BTC và các tài sản rủi ro khác.
Vàng không tự động được bảo vệ. Khi lợi suất và đồng USD cùng tăng, bản chất không sinh lãi của vàng có thể trở thành một lực cản ngắn hạn.
Nếu Fed có vẻ ít quyết liệt hơn kỳ vọng, lợi suất và USD có thể hạ nhiệt, qua đó cải thiện thanh khoản và khẩu vị rủi ro mà không cần một thay đổi chính sách lớn.
Quan điểm của tôi là trung lập một cách thận trọng. Quyết định tháng 9 có thể ít quan trọng hơn việc tuyên bố, các dự báo và hướng dẫn của Powell có xác nhận hay thách thức những gì thị trường đã định giá sẵn hay không.
Tín hiệu thực sự không chỉ là “tăng” hay “giữ”. Đó là liệu tháng 9 trông giống như một phản ứng đơn lẻ trước lạm phát, hay là chương đầu tiên của một chu kỳ chính sách dài hơn.
Lần này, điều gì sẽ quan trọng hơn: quyết định lãi suất hay thông điệp của Powell về những gì sẽ diễn ra tiếp theo?
Tuyên bố miễn trừ trách nhiệm: Bài đăng này chỉ nhằm mục đích giáo dục và không phải là lời khuyên tài chính.
#F #GrowWithSAC $POWR $SYN $ACE
#FedRateWatch
💥FOMC tháng 9: Fed sẽ thực hiện một động thái hay mở đầu một chu kỳ mới? 💥
Thị trường đang chờ đợi một con số và, quan trọng hơn, một thông điệp. Khi cuộc họp FOMC tháng 9 đang diễn ra, sự khác biệt này có thể quan trọng hơn cả phản ứng ban đầu.
CPI tháng 8 tăng 0,4% theo tháng và 3,4% theo năm, trong khi CPI lõi tăng 0,3% theo tháng và 2,4% theo năm.
Trong khi đó, thị trường đang định giá với xác suất cao Fed sẽ tăng lãi suất vào tháng 9, còn lợi suất trái phiếu Kho bạc kỳ hạn 10 năm đã vượt mốc 5%.
Vì vậy, câu hỏi đặt ra là: nếu Fed điều chỉnh, liệu đó chỉ là phản ứng đơn thuần trước áp lực lạm phát, hay đang mở cánh cửa cho một chu kỳ siết chặt rộng hơn?
Sự khác biệt đó thay đổi tất cả.
Một lần tăng lãi suất có thể kích hoạt đợt bán tháo rủi ro ban đầu, nhưng nếu Powell nhấn mạnh nguyên tắc phụ thuộc dữ liệu, thị trường có thể ổn định. Một lộ trình “diều hâu” hơn có thể giữ lợi suất trái phiếu và USD ở mức cao, thắt chặt điều kiện tài chính và gây sức ép lên các nhóm cổ phiếu công nghệ, BTC và các tài sản rủi ro khác.
Vàng không tự động được bảo vệ. Khi lợi suất và đồng USD cùng tăng, bản chất không sinh lãi của vàng có thể trở thành một lực cản ngắn hạn.
Nếu Fed có vẻ ít quyết liệt hơn kỳ vọng, lợi suất và USD có thể hạ nhiệt, qua đó cải thiện thanh khoản và khẩu vị rủi ro mà không cần một thay đổi chính sách lớn.
Quan điểm của tôi là trung lập một cách thận trọng. Quyết định tháng 9 có thể ít quan trọng hơn việc tuyên bố, các dự báo và hướng dẫn của Powell có xác nhận hay thách thức những gì thị trường đã định giá sẵn hay không.
Tín hiệu thực sự không chỉ là “tăng” hay “giữ”. Đó là liệu tháng 9 trông giống như một phản ứng đơn lẻ trước lạm phát, hay là chương đầu tiên của một chu kỳ chính sách dài hơn.
Lần này, điều gì sẽ quan trọng hơn: quyết định lãi suất hay thông điệp của Powell về những gì sẽ diễn ra tiếp theo?
Tuyên bố miễn trừ trách nhiệm: Bài đăng này chỉ nhằm mục đích giáo dục và không phải là lời khuyên tài chính.
#F #GrowWithSAC $POWR $SYN $ACE
#FedRateWatch