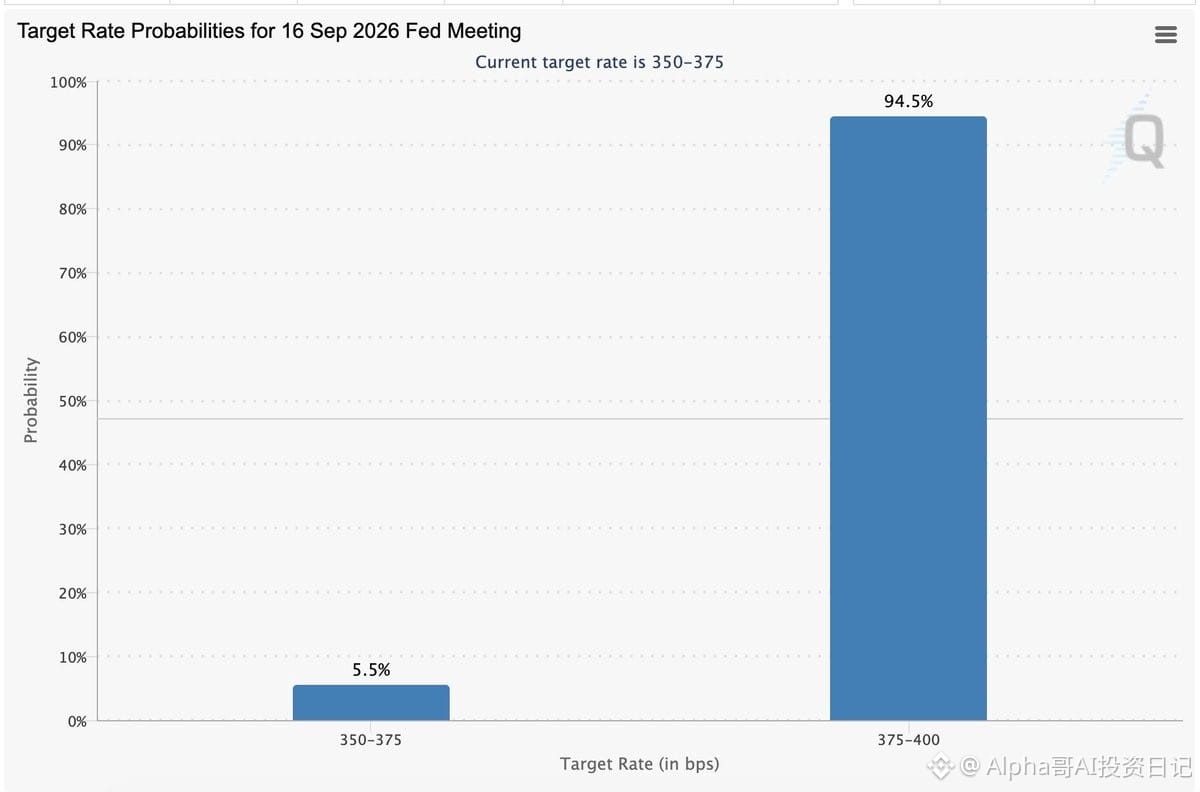
Ngày 16 tháng 9 FOMC tăng lãi suất 25bp cơ bản đã gần như chắc chắn, CME định giá với xác suất 94,5% cho việc tăng lãi suất
Nhưng tôi nghĩ điều thị trường thực sự cần lo ngại không phải là lần tăng 25bp này, mà là khi nào giá dầu sẽ hạ xuống. Hiện tại, WTI Oil đã vượt lên trên 104 USD, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm cũng đã lên tới 5%. Nếu chỉ là cú sốc địa chính trị kéo dài vài tuần thì vấn đề thực sự không lớn; nhưng nếu giá dầu tiếp tục duy trì ở mức 100–110 USD, thậm chí cao hơn, trong 1–2 tháng nữa, thì giá năng lượng sẽ dần lan sang giá xăng, chi phí vận tải, chi phí hàng hóa và kỳ vọng lạm phát. Khi đó, Fed sẽ không còn đối mặt với “một cú sốc giá dầu mang tính nhất thời”, mà có thể là lạm phát vòng hai (mặc dù xác suất không cao)
Tôi vẫn cho rằng, thứ Trump hiện cần làm nhất là nhanh chóng hạ nhiệt vấn đề Iran, để giá dầu hạ xuống trở lại. Vừa muốn lãi suất thấp, vừa lại để rủi ro địa chính trị duy trì giá dầu ở trên 100 USD—hai mục tiêu này vốn dĩ đã xung đột với nhau. Dù Warsh có ôn hòa thêm nữa thì cũng không thể bỏ qua lạm phát đang có dấu hiệu quay đầu tăng trở lại.