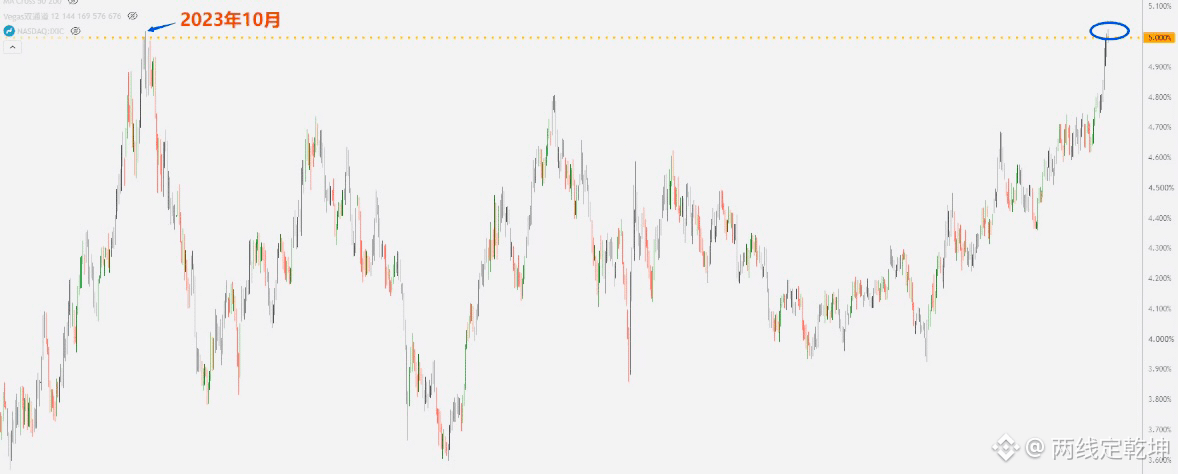
Nhìn tổng thể, mâu thuẫn cốt lõi của thị trường toàn cầu hiện nay nằm ở cuộc đối đầu gay gắt giữa “định giá theo kỳ vọng” và “chính sách thực tế”: việc Fed có tăng lãi suất vào tháng 9 hay không và các phát biểu theo hướng diều hâu của Powell, tác động của chúng phụ thuộc rất lớn vào mức độ thị trường tin tưởng vào uy tín của Fed. Trong khi đó, việc lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm vượt 5% đã là thực tế. Và điểm khác biệt căn bản của chu kỳ lần này so với tháng 10/2023 là: lạm phát dai dẳng hơn, áp lực tài khóa lớn hơn, lực mua “bắt đáy” yếu hơn. Lợi suất ở kỳ hạn dài chịu tác động nhiều hơn bởi các yếu tố cấu trúc như thâm hụt ngân sách và chênh lệch kỳ hạn; nếu lợi suất tăng nhanh ngoài tầm kiểm soát, có thể dẫn đến việc giá cổ phiếu Mỹ giảm sâu, thậm chí kích hoạt khủng hoảng tài chính. Đối với Bitcoin, việc “đột ngột lao dốc” xuống 59500-$72,500), trong điều kiện thiếu các chất xúc tác cực đoan, khó có thể chạm tới. Nhìn chung, biến động dữ dội của các loại tài sản về bản chất là sự “định giá lại” khi không gian chính sách của Fed bị hạn chế, rủi ro tài khóa tích tụ và áp lực lạm phát do địa chính trị gia tăng. Cuối cùng, xu hướng sẽ phụ thuộc vào tốc độ lợi suất tăng, liệu Fed có thể tìm được sự cân bằng giữa kiểm soát lạm phát và duy trì ổn định tài chính hay không, và liệu thị trường có thể duy trì niềm tin vào uy tín chính sách hay không.

Đăng

--
Tuyên bố miễn trừ trách nhiệm: Nội dung bao gồm cả quan điểm của bên thứ ba, không phải lời khuyên. Có thể sử dụng nội dung do Binance Ai đưa ra nhưng không được đảm bảo. Xem Điều khoản & Điều kiện.