JPMorgan vừa nâng hạng $IREN lên mức tăng trưởng cao (overweight) với mục tiêu giá 65 USD.
Cho rằng công ty này là “đối thủ đáng gờm” hay nhà cung cấp hạ tầng neocloud/AI thuộc nhóm hàng đầu.
Tôi nghĩ $IREN vẫn là một trong những thương vụ AI-Infra hấp dẫn nhất ở đây, với tiềm năng tăng giá bất đối xứng.
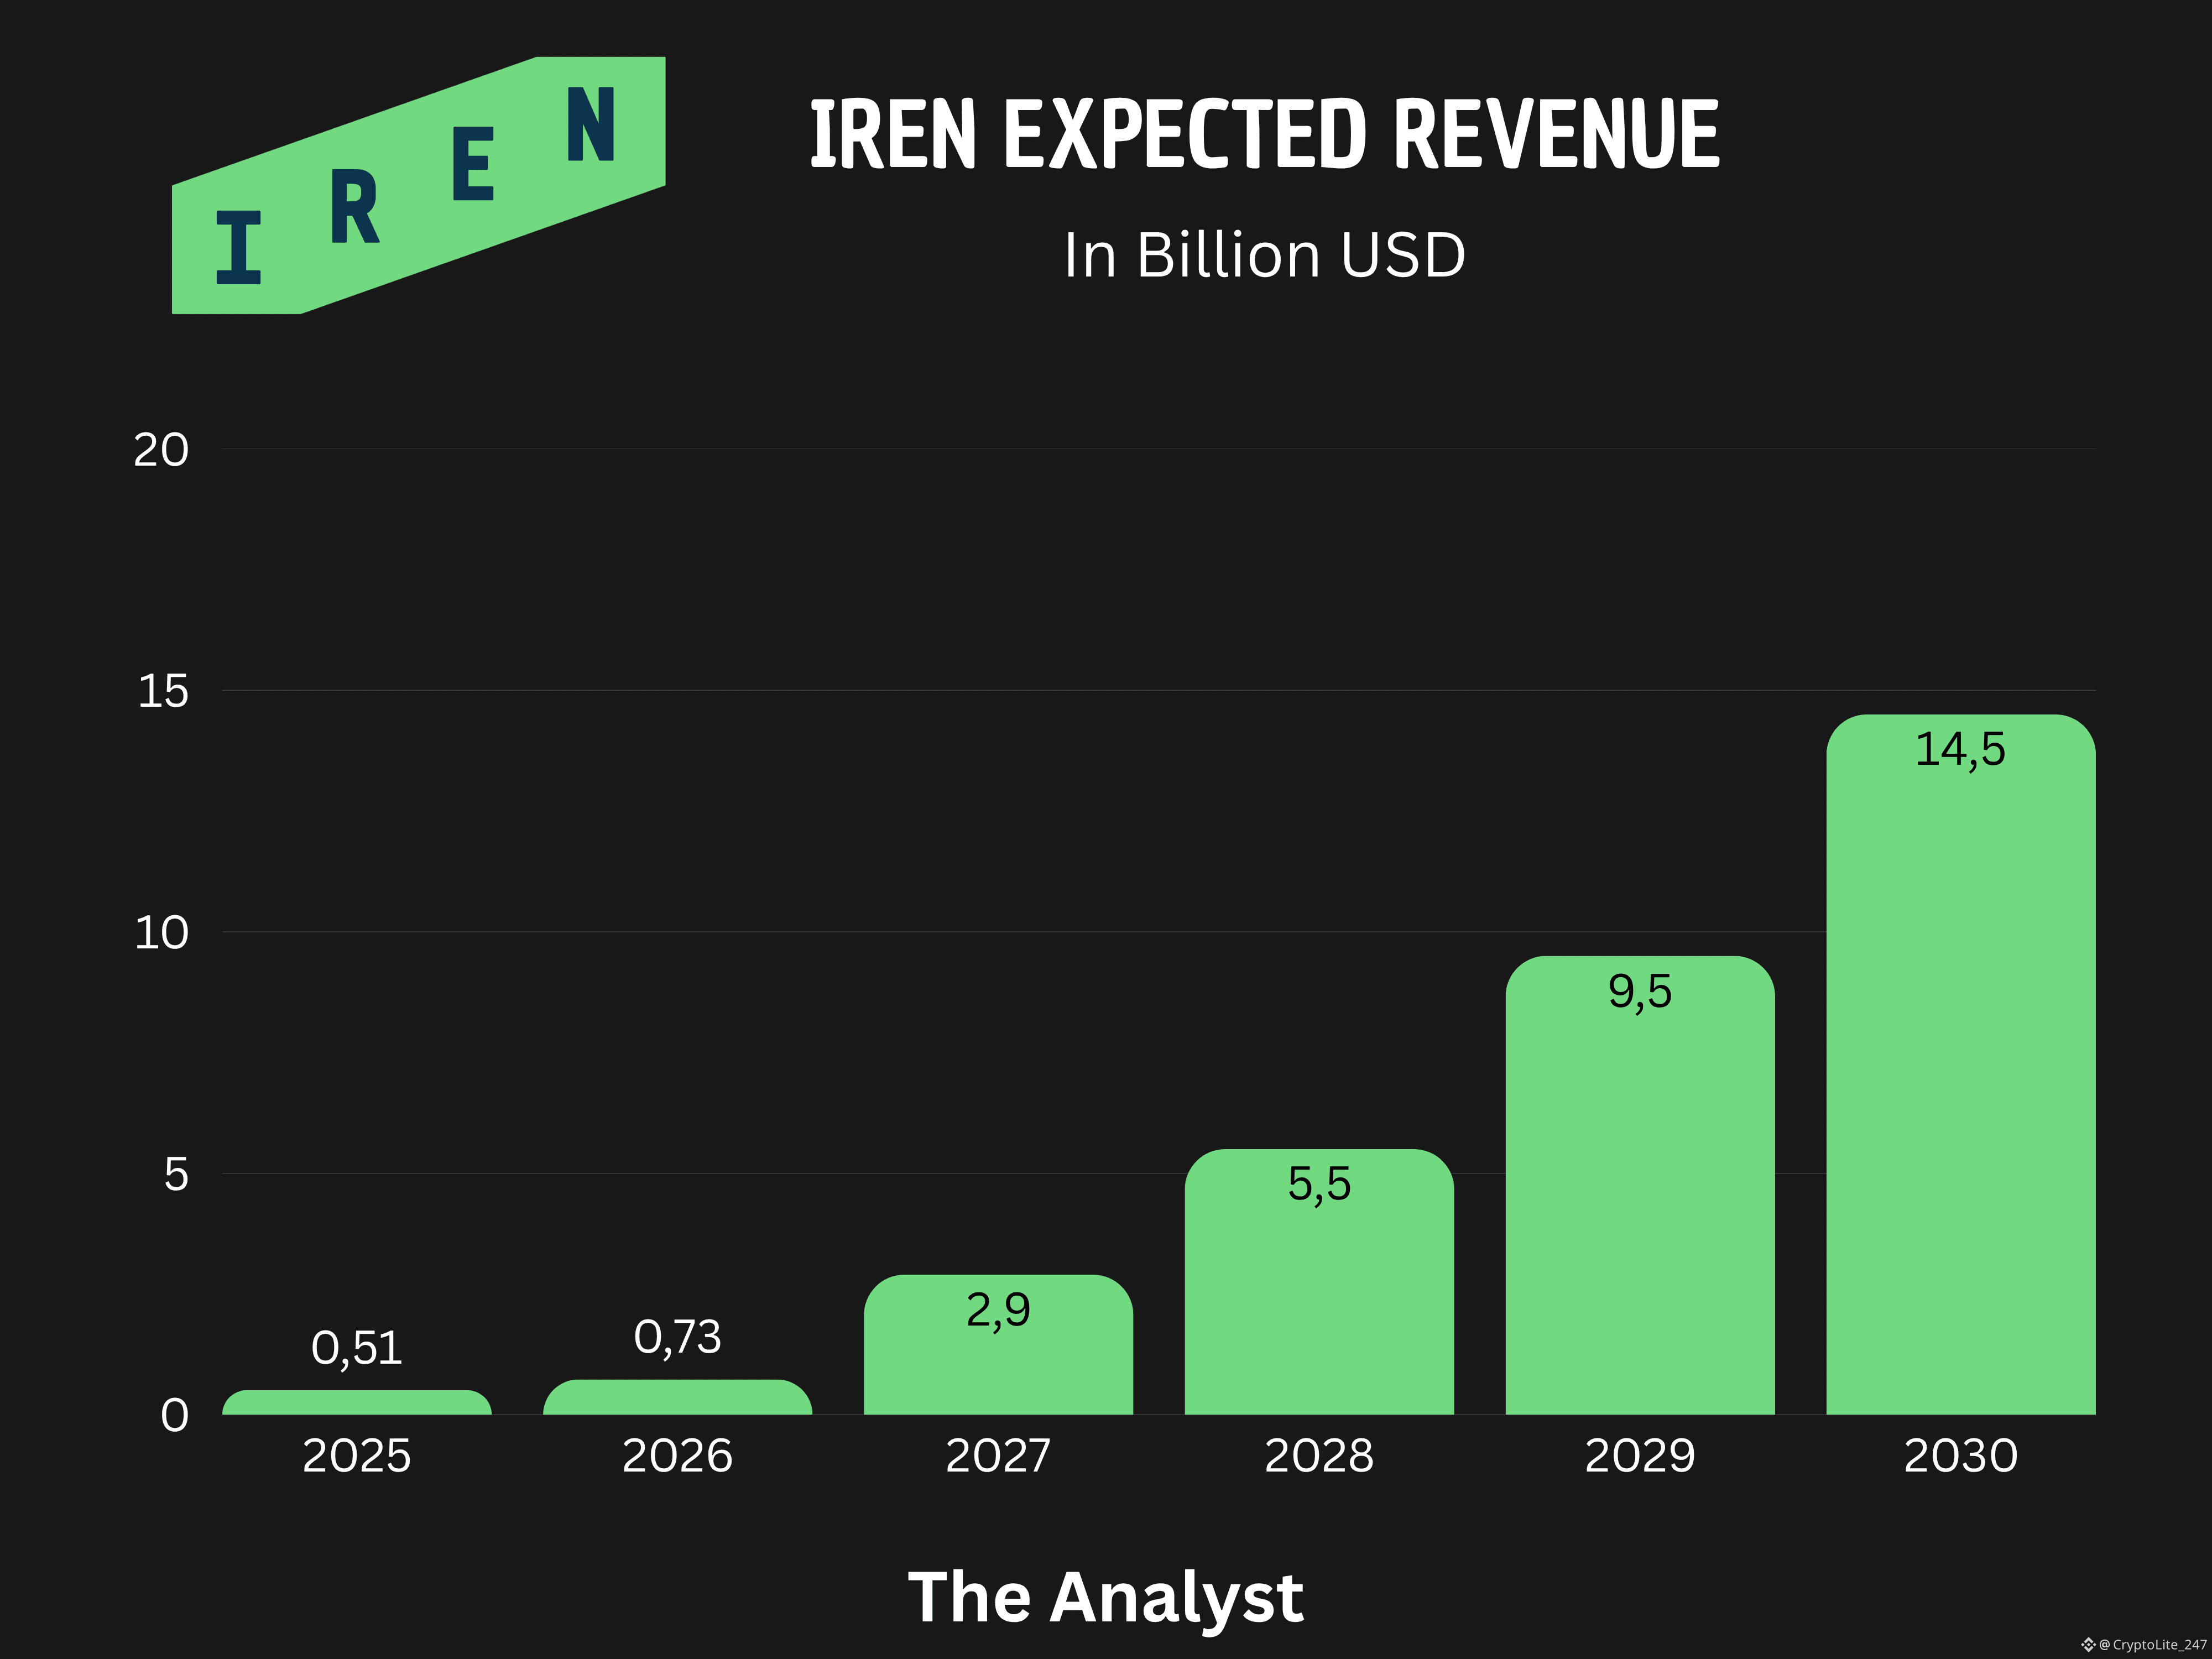
Doanh thu hằng năm dự kiến sẽ tăng 20 lần cho đến năm 2030.
Dự báo ARR để thoát (exit) cho năm 2026 ở mức 4B USD.
85% doanh thu này đã nằm trong các hợp đồng ký kết.
Nếu $IREN chứng minh rằng họ có thể thực thi đúng định hướng ngay bây giờ, thì tiềm năng tăng lên từ việc điều chỉnh lại định giá (rerating) là rất lớn.
Cho rằng công ty này là “đối thủ đáng gờm” hay nhà cung cấp hạ tầng neocloud/AI thuộc nhóm hàng đầu.
Tôi nghĩ $IREN vẫn là một trong những thương vụ AI-Infra hấp dẫn nhất ở đây, với tiềm năng tăng giá bất đối xứng.
Doanh thu hằng năm dự kiến sẽ tăng 20 lần cho đến năm 2030.
Dự báo ARR để thoát (exit) cho năm 2026 ở mức 4B USD.
85% doanh thu này đã nằm trong các hợp đồng ký kết.
Nếu $IREN chứng minh rằng họ có thể thực thi đúng định hướng ngay bây giờ, thì tiềm năng tăng lên từ việc điều chỉnh lại định giá (rerating) là rất lớn.