
Thị trường dầu đang bị “đánh” từ cả hai phía — sản xuất và vận chuyển.
Kể từ khi cuộc chiến Mỹ-Iran bắt đầu vào ngày 28 tháng 2 năm 2026, chi phí vận chuyển tàu chở dầu đã bùng nổ khi các tàu phải đối mặt với rủi ro an ninh cao hơn, chi phí bảo hiểm tăng mạnh và nhiều gián đoạn lớn quanh eo biển Hormuz. Lưu lượng qua tuyến đường thủy đã giảm hơn 80%, trong khi giá cước tàu chở dầu đã chạm mức kỷ lục.
Và thị trường đang “định giá” áp lực đó bằng những con số khổng lồ.
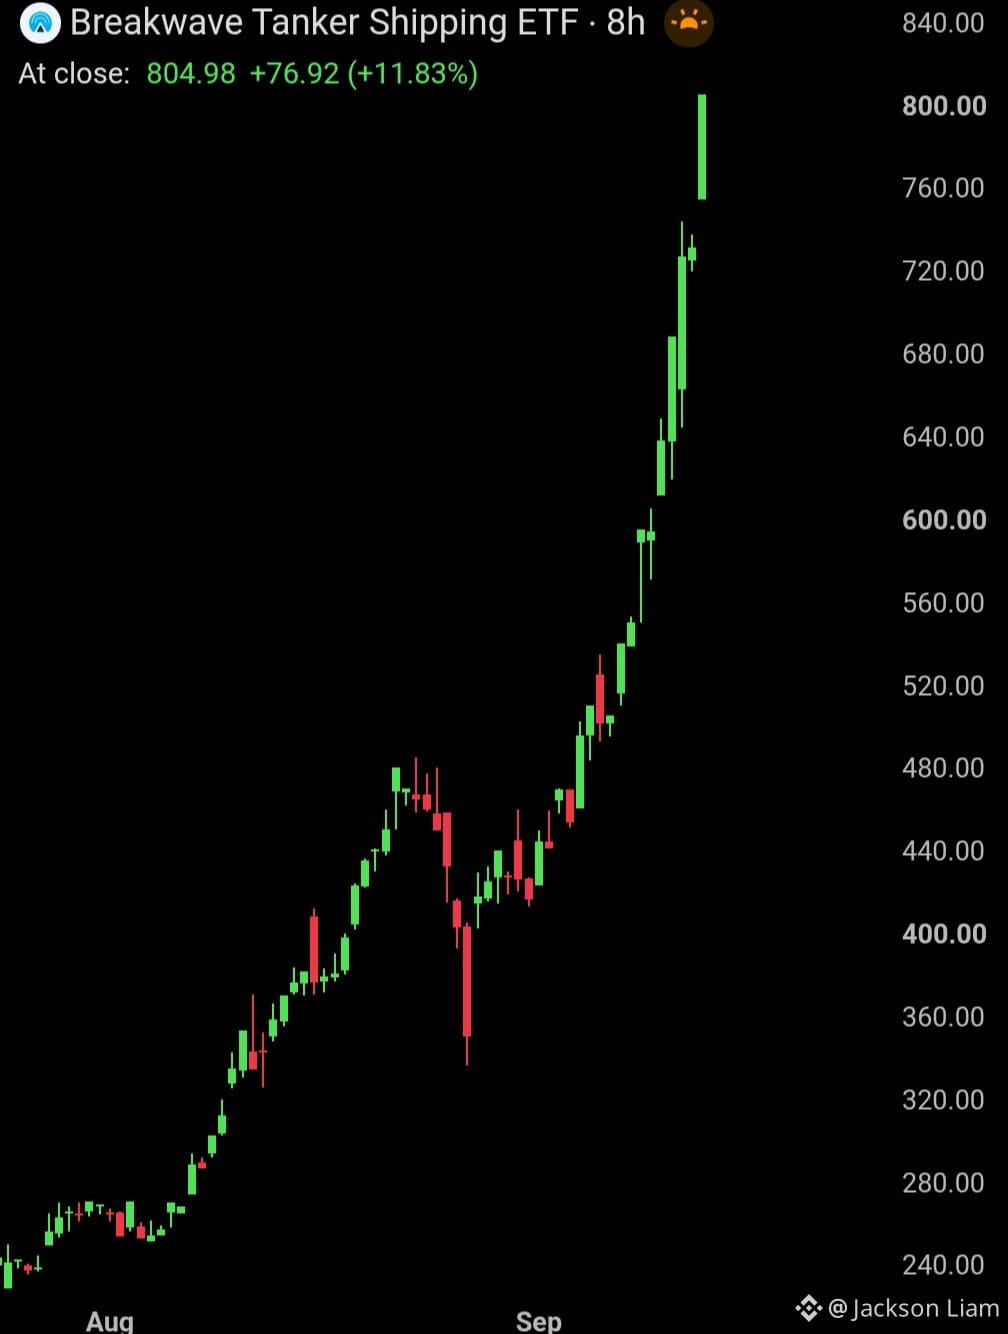
$BWET, ETF vận tải tàu chở dầu Breakwave, đã tăng khoảng 1.300% kể từ khi cuộc chiến bắt đầu, với thêm 10% nữa trong phiên giao dịch trước giờ mở cửa hôm nay.
Hãy nghĩ xem điều đó có nghĩa là gì.
Giờ đây, không còn chỉ là chuyện giá dầu thô.
Chi phí để đưa lượng dầu đó từ nhà sản xuất đến người mua đang trở thành một phần quan trọng của câu chuyện. Phụ phí rủi ro do chiến tranh và chi phí bảo hiểm đã tăng vọt, trong khi số lượng tàu sẵn sàng hoặc có khả năng đi qua khu vực lại ít hơn.
Điều đó tạo ra một vòng phản hồi nguy hiểm:
Rủi ro cao hơn → ít tàu chở dầu sẵn có hơn → giá cước vận tải cao hơn → chi phí vận chuyển dầu đắt đỏ hơn → gây áp lực lớn hơn lên toàn bộ chuỗi cung ứng năng lượng.
Và khi Hormuz vẫn đang chịu sức ép nặng nề, vấn đề này có thể vẫn lớn hơn một cú sốc của thị trường chỉ trong một ngày.
**Dầu không chỉ trở nên đắt hơn để sản xuất.
Nó còn trở nên đắt đỏ một cách đáng kể để vận chuyển.**
Câu hỏi lớn hiện nay là: **chi phí năng lượng và vận tải có thể tăng lên cao đến mức nào nếu sự gián đoạn vẫn tiếp diễn?**
Kể từ khi cuộc chiến Mỹ-Iran bắt đầu vào ngày 28 tháng 2 năm 2026, chi phí vận chuyển tàu chở dầu đã bùng nổ khi các tàu phải đối mặt với rủi ro an ninh cao hơn, chi phí bảo hiểm tăng mạnh và nhiều gián đoạn lớn quanh eo biển Hormuz. Lưu lượng qua tuyến đường thủy đã giảm hơn 80%, trong khi giá cước tàu chở dầu đã chạm mức kỷ lục.
Và thị trường đang “định giá” áp lực đó bằng những con số khổng lồ.
$BWET, ETF vận tải tàu chở dầu Breakwave, đã tăng khoảng 1.300% kể từ khi cuộc chiến bắt đầu, với thêm 10% nữa trong phiên giao dịch trước giờ mở cửa hôm nay.
Hãy nghĩ xem điều đó có nghĩa là gì.
Giờ đây, không còn chỉ là chuyện giá dầu thô.
Chi phí để đưa lượng dầu đó từ nhà sản xuất đến người mua đang trở thành một phần quan trọng của câu chuyện. Phụ phí rủi ro do chiến tranh và chi phí bảo hiểm đã tăng vọt, trong khi số lượng tàu sẵn sàng hoặc có khả năng đi qua khu vực lại ít hơn.
Điều đó tạo ra một vòng phản hồi nguy hiểm:
Rủi ro cao hơn → ít tàu chở dầu sẵn có hơn → giá cước vận tải cao hơn → chi phí vận chuyển dầu đắt đỏ hơn → gây áp lực lớn hơn lên toàn bộ chuỗi cung ứng năng lượng.
Và khi Hormuz vẫn đang chịu sức ép nặng nề, vấn đề này có thể vẫn lớn hơn một cú sốc của thị trường chỉ trong một ngày.
**Dầu không chỉ trở nên đắt hơn để sản xuất.
Nó còn trở nên đắt đỏ một cách đáng kể để vận chuyển.**
Câu hỏi lớn hiện nay là: **chi phí năng lượng và vận tải có thể tăng lên cao đến mức nào nếu sự gián đoạn vẫn tiếp diễn?**