Ngân hàng Trung ương Hàn Quốc đã làm một việc trong tháng này mà tôi không thể nhớ một ngân hàng trung ương lớn nào khác làm: họ đã chính thức kiểm toán mức độ một thị trường chứng khoán quốc gia được chi phối bởi hai công ty. Câu trả lời — Samsung và SK Hynix đóng góp 99% cho một nhánh của đợt tăng KOSPI trong năm nay — kể từ đó đã được phản ánh theo chiều ngược lại, khi chỉ số hiện đã giảm khoảng một phần tư so với các đỉnh hồi tháng 6, kéo tụt đi bởi chính cặp đôi này.
Cả một thị trường quốc gia, lên xuống, theo chu kỳ trí nhớ.
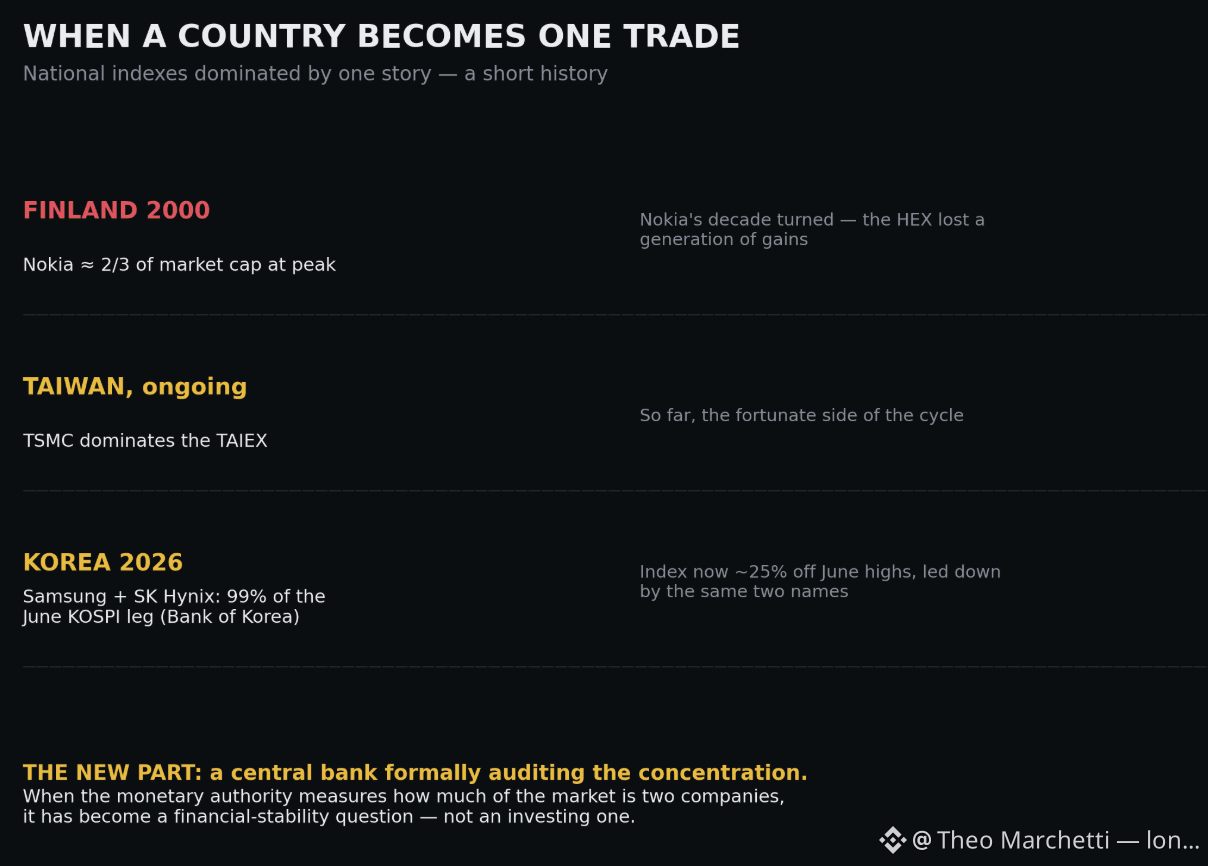
Lịch sử đưa ra những tiền lệ, nhưng không cái nào trong số đó thực sự khiến người ta yên tâm. Phần Lan vào thời điểm bước sang thiên niên kỷ là trường hợp thuần nhất: Nokia đạt khoảng hai phần ba giá trị của sàn giao dịch Helsinki, trong khi các quỹ hưu trí quốc gia và tiết kiệm của hộ gia đình lại bám theo chu kỳ sản phẩm của một công ty. Khi thập kỷ của Nokia kết thúc, chỉ số của Phần Lan đã mất đi một thế hệ các khoản tăng — không phải vì Phần Lan thất bại, mà vì thị trường của họ âm thầm ngừng là một thị trường và trở thành một “vị thế”. Đài Loan ngày nay cũng đang sống một phiên bản của điều đó với TSMC, cho đến nay vẫn ở phía “may mắn” của chu kỳ. Hàn Quốc giờ đã gia nhập danh sách, với điểm cộng thêm là có cả tài liệu chính thức.
Thứ thực sự mới là phần tài liệu đó. Khi một cơ quan tiền tệ bắt đầu đo lường mức độ tập trung của chỉ số trong một báo cáo chính sách, mối lo đã chuyển từ rủi ro đầu tư sang ổn định tài chính — từ “danh mục của bạn có thể bị ảnh hưởng” sang “khu vực hộ gia đình, hệ thống hưu trí và đồng tiền có thể đều bị phơi bày đồng thời trước chu kỳ của một ngành”.
Mọi chỉ số cuối cùng đều sẽ bắt đầu giống với “thời đại của nó” ở mức độ mà giao dịch thống trị. S&P giống AI. KOSPI giống trí nhớ. Câu hỏi mà ngân hàng trung ương Hàn Quốc thực sự đang đặt ra — và điều này còn vượt xa Seoul — là điều gì xảy ra với một quốc gia khi số phận của thị trường và số phận của một công nghệ trở thành một thứ duy nhất. #history #macro
Cả một thị trường quốc gia, lên xuống, theo chu kỳ trí nhớ.
Lịch sử đưa ra những tiền lệ, nhưng không cái nào trong số đó thực sự khiến người ta yên tâm. Phần Lan vào thời điểm bước sang thiên niên kỷ là trường hợp thuần nhất: Nokia đạt khoảng hai phần ba giá trị của sàn giao dịch Helsinki, trong khi các quỹ hưu trí quốc gia và tiết kiệm của hộ gia đình lại bám theo chu kỳ sản phẩm của một công ty. Khi thập kỷ của Nokia kết thúc, chỉ số của Phần Lan đã mất đi một thế hệ các khoản tăng — không phải vì Phần Lan thất bại, mà vì thị trường của họ âm thầm ngừng là một thị trường và trở thành một “vị thế”. Đài Loan ngày nay cũng đang sống một phiên bản của điều đó với TSMC, cho đến nay vẫn ở phía “may mắn” của chu kỳ. Hàn Quốc giờ đã gia nhập danh sách, với điểm cộng thêm là có cả tài liệu chính thức.
Thứ thực sự mới là phần tài liệu đó. Khi một cơ quan tiền tệ bắt đầu đo lường mức độ tập trung của chỉ số trong một báo cáo chính sách, mối lo đã chuyển từ rủi ro đầu tư sang ổn định tài chính — từ “danh mục của bạn có thể bị ảnh hưởng” sang “khu vực hộ gia đình, hệ thống hưu trí và đồng tiền có thể đều bị phơi bày đồng thời trước chu kỳ của một ngành”.
Mọi chỉ số cuối cùng đều sẽ bắt đầu giống với “thời đại của nó” ở mức độ mà giao dịch thống trị. S&P giống AI. KOSPI giống trí nhớ. Câu hỏi mà ngân hàng trung ương Hàn Quốc thực sự đang đặt ra — và điều này còn vượt xa Seoul — là điều gì xảy ra với một quốc gia khi số phận của thị trường và số phận của một công nghệ trở thành một thứ duy nhất. #history #macro