


Vậy chiến lược bảo hiểm của Re được cấu trúc như thế nào để đảm bảo dòng lợi suất vẫn chảy liên tục? Những gì tham gia vào việc quyết định cơ hội nào mà vốn của người gửi tiền sẽ đứng sau?
Phương trình giá trị của Re khá đơn giản: người gửi tiền hoặc cung cấp vốn và tạo (mint) tài sản (reUSD hoặc reUSDe), hoặc mua các tài sản đó trên thị trường thứ cấp. Những tài sản này tạo ra lợi suất: với reUSD là lợi suất kết hợp giữa SOFR và trung bình trượt bảy ngày của tỷ lệ sinh lãi của sUSDe, cộng thêm một phần chênh lệch do giao thức quyết định; với reUSDe là SOFR cộng với một phần chênh lệch do giao thức quyết định.
Khoản chênh lệch đó (2,5% đối với reUSD và 8,5% đối với reUSDe, tính đến tháng 8 năm 2026) được cung cấp từ nguồn lợi suất của Re: hoạt động tái bảo hiểm thực. Vốn của người gửi (depositor) cung cấp tài sản bảo đảm (collateral) để Cover Re—đối tác tái bảo hiểm được cấp phép của Re—ký các hợp đồng tái bảo hiểm mới. Lợi suất từ các hợp đồng đó chảy trở lại Re, và từ đó phân bổ cho những người nắm giữ reUSD và reUSDe.
Tất nhiên, việc tạo ra lợi suất đó phụ thuộc vào hiệu quả của các hợp đồng. Vậy chiến lược bảo hiểm của Re được cấu trúc như thế nào để đảm bảo dòng lợi suất đó tiếp tục chảy? Phần vốn của người gửi sẽ được hậu thuẫn cho những cơ hội nào? Hãy cùng tìm hiểu.
Tái bảo hiểm hoạt động như thế nào
Xét từ góc độ tài chính, tái bảo hiểm là đơn giản: các công ty bảo hiểm chính (những đơn vị bán bảo hiểm trực tiếp cho khách hàng) chuyển giao một phần rủi ro mà họ đang gánh chịu sang các công ty tái bảo hiểm. Họ làm vậy vì nhiều lý do [1]: để làm phẳng lợi nhuận, để tự bảo vệ trước các kết quả cực đoan và để giúp họ giảm áp lực về vốn (capital relief).
Các công ty bảo hiểm thu phí bảo hiểm từ khách hàng; đổi lại việc gánh chịu phần rủi ro đó, công ty tái bảo hiểm sẽ nhận được một phần các khoản phí. Miễn là các khoản phí đó vượt quá chi phí phát sinh từ hợp đồng (tiền chi trả cộng với chi phí kinh doanh), thì công ty tái bảo hiểm sẽ thu về lợi nhuận.
Việc điều đó xảy ra hay không phụ thuộc phần đáng kể vào chiến lược của một công ty tái bảo hiểm. Và một phần đáng kể của chiến lược tái bảo hiểm là việc lựa chọn cơ cấu kết hợp rủi ro.
Hãy chọn rủi ro của bạn
Các hồ sơ rủi ro tái bảo hiểm tồn tại trên một phổ giữa hai cực: những rủi ro thường ngày ở một đầu và thảm họa ở đầu còn lại.
Các khoản lỗ thường ngày bao gồm các sự kiện như tai nạn xe hơi, bồi thường cho người lao động, hư hỏng nhà cửa, v.v. Trong phạm vi một hợp đồng cụ thể, các sự việc như vậy thường xảy ra thường xuyên, nhưng các yêu cầu bồi thường tương đối nhỏ; chúng hầu như không có hoặc có rất ít tương quan với nhau (ví dụ, một tai nạn xe hơi đơn lẻ thường sẽ không tạo ra hàng loạt các vụ tai nạn xe hơi khác), và hàng chục năm dữ liệu tổn thất khiến chúng có thể dự đoán tương đối. Rủi ro có mức độ thấp hơn thường đồng nghĩa với phí tái bảo hiểm thấp hơn, nhưng đồng thời cũng cho phép kết quả có thể dự đoán được hơn và nhất quán hơn.
Các khoản lỗ do thảm họa bao gồm các sự kiện như bão, động đất hoặc cháy rừng, và chúng vận hành gần như theo hướng ngược lại. Trong khi các khoản lỗ thường ngày có thể xảy ra mỗi ngày (vì có trong tên!), thì thảm họa lại hiếm khi xảy ra. Nhưng khi xảy ra, các khoản lỗ rất lớn và vốn dĩ đã tập trung: cùng một sự kiện xảy ra sẽ ảnh hưởng đồng thời đến các khu vực địa lý rộng lớn. Phí dự kiến thu được lớn hơn so với các hợp đồng an toàn hơn, nhưng kết quả lại biến động hơn, và kịch bản xấu nhất còn tệ hơn rất nhiều.
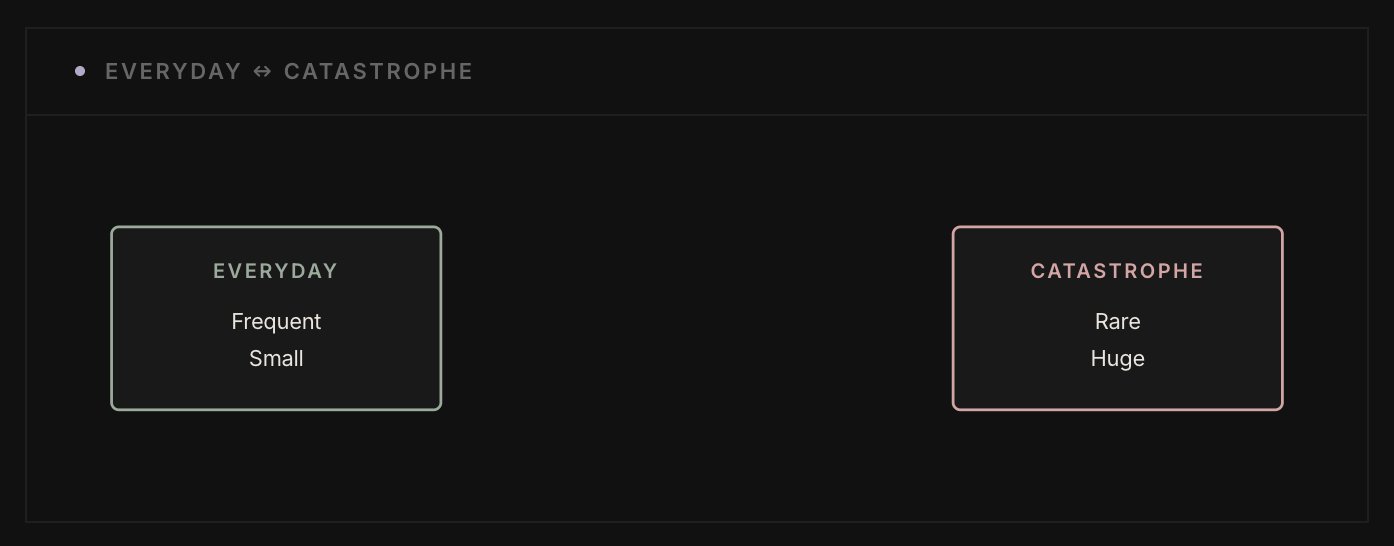
Mỗi hợp đồng tái bảo hiểm mà một công ty tái bảo hiểm viết đều là một “cược” có tính toán. Hợp đồng càng nằm gần đầu mút thảm họa của phổ rủi ro thì “cược” càng kém an toàn, và một “cược” vào hợp đồng thảm họa có thể giáng một cú đánh tài chính mạnh lên công ty tái bảo hiểm nếu sự kiện được bảo hiểm xảy ra.
Thật vậy, xu hướng của toàn bộ thị trường tái bảo hiểm—mức năng lực tái bảo hiểm sẵn có bao nhiêu, các công ty tái bảo hiểm tính phí bao nhiêu và cán cân cung–cầu—có thể đảo chiều chỉ dựa trên một năm thảm họa tồi tệ duy nhất.
Tầm quan trọng của đa dạng hóa
Các công ty tái bảo hiểm hiếm khi chỉ nắm giữ duy nhất một hợp đồng tái bảo hiểm tại một thời điểm nhất định. Hầu như luôn luôn họ gộp cùng lúc nhiều hợp đồng thành toàn bộ danh mục đầu tư của mình. Một nhóm con quan trọng của các hồ sơ rủi ro nói trên, khi được áp dụng trên toàn bộ danh mục của một công ty tái bảo hiểm, là đa dạng hóa.
Đa dạng hóa của một danh mục cụ thể trả lời một câu hỏi đơn giản: nếu một sự kiện cụ thể xảy ra, mức độ tác động của nó lên toàn bộ danh mục sẽ là bao nhiêu?
Hãy lấy các khoản lỗ thường ngày, chẳng hạn. Chúng thường có giá trị nhỏ. Một công ty tái bảo hiểm có thể viết rất nhiều hợp đồng như vậy, và có thể thay đổi chúng: theo từng dòng sản phẩm, và theo từng địa lý. Một công ty tái bảo hiểm tại Mỹ cụ thể có thể (và thường là) viết hợp đồng cho bất kỳ số lượng nào các hạng mục bảo hiểm trên hàng chục bang.
Lợi ích của việc làm như vậy: các khoản lỗ hiếm khi có tương quan với nhau. Một mùa đông khắc nghiệt gây ra một năm bảo hiểm ô tô tệ bất thường ở Maine sẽ không ảnh hưởng đến các khoản lỗ bảo hiểm ô tô ở California, và cũng không làm tăng tương quan với các khoản lỗ bảo hiểm bồi thường cho người lao động ở bất kỳ nơi nào khác. Tuy nhiên, nếu một công ty tái bảo hiểm tập trung dày đặc vào các hợp đồng bảo hiểm ô tô tại Maine, thì mùa đông xấu đó sẽ có tác động lớn hơn nhiều đến toàn bộ danh mục (và bảng cân đối kế toán) của họ. Rủi ro ít bị tập trung hơn.
Lại nói, các khoản lỗ do thảm họa lại là điều ngược lại. Chúng vốn đã tập trung. Ví dụ, các hợp đồng bão sẽ chi trả cho các khu vực rộng lớn. Nếu một khu vực bị ảnh hưởng, điều đó có nghĩa là có rất nhiều khoản lỗ xảy ra cùng lúc. Đa dạng hóa theo địa lý mang lại ít bảo vệ hơn; các mùa bão tồi tệ thường ảnh hưởng đến các khu vực rất rộng dọc bờ biển dễ xảy ra bão (chẳng hạn, bờ Đông Hoa Kỳ), và một mùa hè khô hạn có thể làm tăng rủi ro cháy đối với các vùng lãnh thổ rộng lớn.
Và vì các hợp đồng thảm họa có mức trần tổn thất vốn đã cao, nên mỗi hợp đồng sẽ chiếm một phần lớn hơn trong “bánh xe” danh mục. Một thảm họa đơn lẻ có thể tác động đáng kể đến bức tranh tài chính tổng thể của một công ty tái bảo hiểm.
Chiến lược của Re
Mục tiêu của Re là mang lại lợi suất ổn định cho những người nắm giữ. Điều đó có nghĩa là theo đuổi một chiến lược ưu tiên các khoản lợi nhuận ổn định hơn, ít biến động hơn và kết quả nhất quán: tập trung vào các hợp đồng ít biến động và thường ngày, đa dạng hóa trên nhiều dòng kinh doanh và một khu vực địa lý rộng lớn, với mức độ phơi nhiễm tối thiểu đối với rủi ro thảm họa.
Danh mục của Re được trải đều một cách nhất quán trên năm nhóm hoạt động kinh doanh khác nhau: bảo hiểm nhà ở, bảo hiểm ô tô thương mại, bảo hiểm cho doanh nghiệp nhỏ, bồi thường cho người lao động và bảo hiểm ô tô cá nhân. Tất cả đều khác biệt với nhau; các khoản lỗ bất ngờ cao trong một nhóm bất kỳ sẽ khó có khả năng tương quan với các khoản lỗ cao trong bất kỳ nhóm nào khác. Và các hợp đồng này được phân bổ trên gần như mọi bang của Hoa Kỳ, làm giảm khả năng một sự kiện lỗ đơn lẻ tại một (hoặc hai, hoặc năm) địa điểm nào đó sẽ tạo ra tác động lớn bất thường lên toàn bộ danh mục.
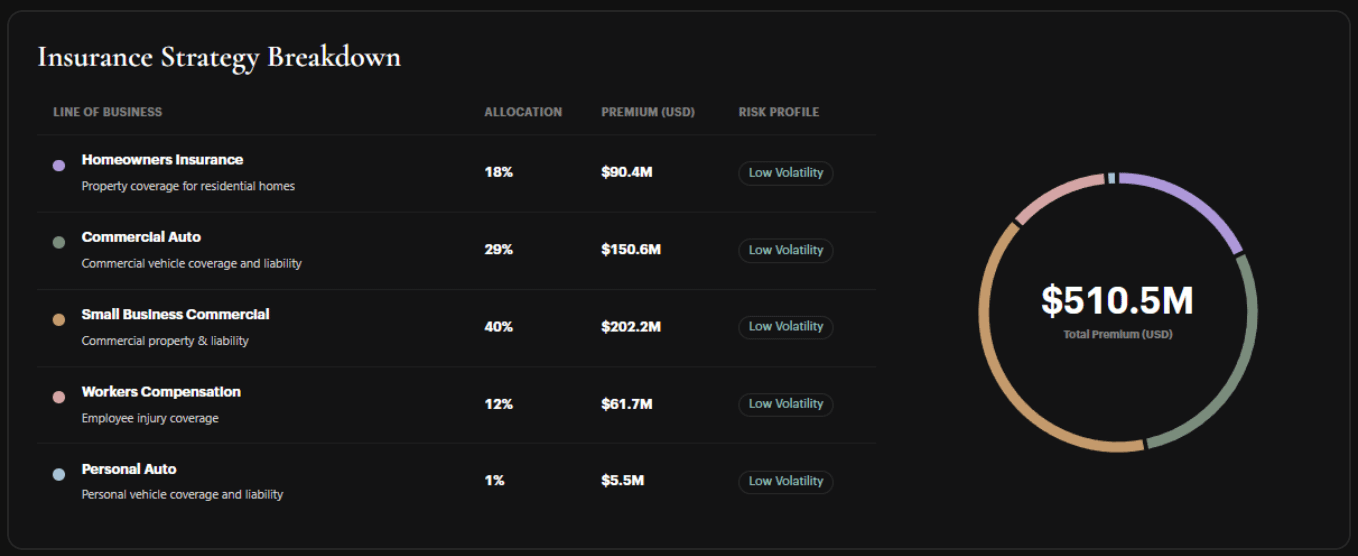
Đó là mục tiêu khi xây dựng “quyển sổ” theo cách này. Vì không có một sự kiện đơn lẻ nào có thể làm biến động danh mục, nên kết quả có thể dự đoán tốt hơn và không bị “lắc” qua từng năm. Hiệu quả của chiến lược này đã được chứng minh rõ: lợi nhuận trong mọi năm vận hành của giao thức và lợi suất nhất quán được phân phối cho người nắm giữ nhờ kết quả đó.1
Có thể xem đầy đủ chi tiết về danh mục và chiến lược của Re trên ứng dụng Re App [2].
1 Tính đến tháng 8 năm 2026. Hiệu suất trong quá khứ không phải là chỉ báo đáng tin cậy về kết quả trong tương lai.
Được xuất bản lần đầu trên re.xyz: https://re.xyz/insights/inside-res-reinsurance-strategy
Lợi suất nhất quán, theo thiết kế.
Chiến lược của Re ưu tiên các khoản lợi nhuận ổn định hơn, ít biến động hơn—đa dạng hóa theo mảng kinh doanh và địa lý, với mức độ phơi nhiễm tối thiểu đối với rủi ro thảm họa.
Khám phá Re: https://re.xyz
Nguồn
https://blog.re.xyz/why-insurers-buy-reinsurance
https://app.re.xyz/capital-strategy
Công bố thông tin: Bài blog này chỉ nhằm mục đích cung cấp thông tin và phục vụ giáo dục, và không cấu thành lời khuyên đầu tư, pháp lý, thuế hay tài chính. Không điều gì trong bài viết này được hiểu là một đề nghị hay kêu gọi mua hoặc bán bất kỳ chứng khoán, token hay sản phẩm tài chính nào.
Công bố liên kết (Affiliate disclosure). Thương hiệu “re”, giao thức “re protocol” và re.xyz được vận hành bởi Resilience Foundation Cayman LLC (“Resilience Foundation”), một Công ty Cổ phần Quỹ Bảo lãnh Giới hạn được Miễn trừ (Exempted Limited Guarantee Foundation Company) được thành lập tại Quần đảo Cayman với Giới hạn Trách nhiệm, mã số đăng ký IC-414560, cùng với công ty liên kết Resilience (BVI) Ltd và Resilience Inv SPC. Resilience Foundation, Resilience BVI và Resilience Inv không cung cấp dịch vụ bảo hiểm hoặc tái bảo hiểm, không đóng vai trò là nhà môi giới hoặc đại lý bảo hiểm, và không nắm giữ giấy phép bảo hiểm. Tất cả các hoạt động tái bảo hiểm được quản lý được thực hiện độc quyền bởi Cover Reinsurance SPC Ltd. (“Cover Re SPC”), một công ty tách biệt danh mục đầu tư được cấp phép hạng B(iii) theo diện miễn tại Quần đảo Cayman, vận hành dưới thương hiệu “Cover Re” tại coverre.com.
Truy cập và tính đủ điều kiện. reUSD và reUSDe không được đăng ký hoặc không đủ điều kiện để chào bán hoặc bán rộng rãi tại Hoa Kỳ hoặc cho các cá nhân tại Hoa Kỳ, và chỉ được cung cấp dựa trên các miễn trừ đăng ký, bao gồm theo Quy định S. Việc truy cập có thể bị giới hạn tùy theo thẩm quyền, và những người nắm giữ tiềm năng chịu trách nhiệm xác định liệu họ có đủ điều kiện để mua hoặc nắm giữ các tài sản này theo luật áp dụng hay không.
Lợi suất (Yield). Bất kỳ lợi suất nào tạo ra từ reUSD/reUSDe là biến động, không được đảm bảo và phụ thuộc vào hiệu quả của hoạt động tái bảo hiểm cơ sở cùng các chiến lược khác. Lợi suất có thể dao động đáng kể, có thể bị giảm về 0 và lợi suất trong quá khứ không phải là chỉ báo đáng tin cậy về kết quả trong tương lai.
Công bố rủi ro. Tài sản kỹ thuật số và các sản phẩm dựa trên blockchain có mức độ rủi ro đáng kể, bao gồm khả năng mất toàn bộ vốn, lỗ hổng hợp đồng thông minh, các hạn chế về thanh khoản và sự không chắc chắn về quy định. Bất kỳ đề cập nào đến APR, lợi nhuận hoặc hiệu suất đều không được đảm bảo và hiệu suất trong quá khứ không phải là chỉ báo đáng tin cậy về kết quả trong tương lai.
Môi trường pháp lý. Môi trường pháp lý đối với tài sản kỹ thuật số, stablecoin, tài sản thực tế được token hóa và các sản phẩm tài chính trên chuỗi (onchain) là năng động và tiếp tục phát triển theo từng khu vực pháp lý. Thông tin trong bài viết này phản ánh sự hiểu biết tính đến ngày xuất bản và có thể không phản ánh các diễn biến pháp lý hoặc quy định sau đó. Người đọc nên tham khảo các chuyên gia pháp lý, thuế và tài chính có đủ năng lực trước khi đưa ra bất kỳ quyết định nào.
Điều khoản áp dụng. Để biết đầy đủ điều khoản, phần công bố và tuyên bố miễn trừ rủi ro, vui lòng xem trang web Re tại https://re.xyz, Điều khoản Dịch vụ (https://re.xyz/terms) và Các Tuyên bố Miễn trừ (https://docs.re.xyz/disclaimers).