


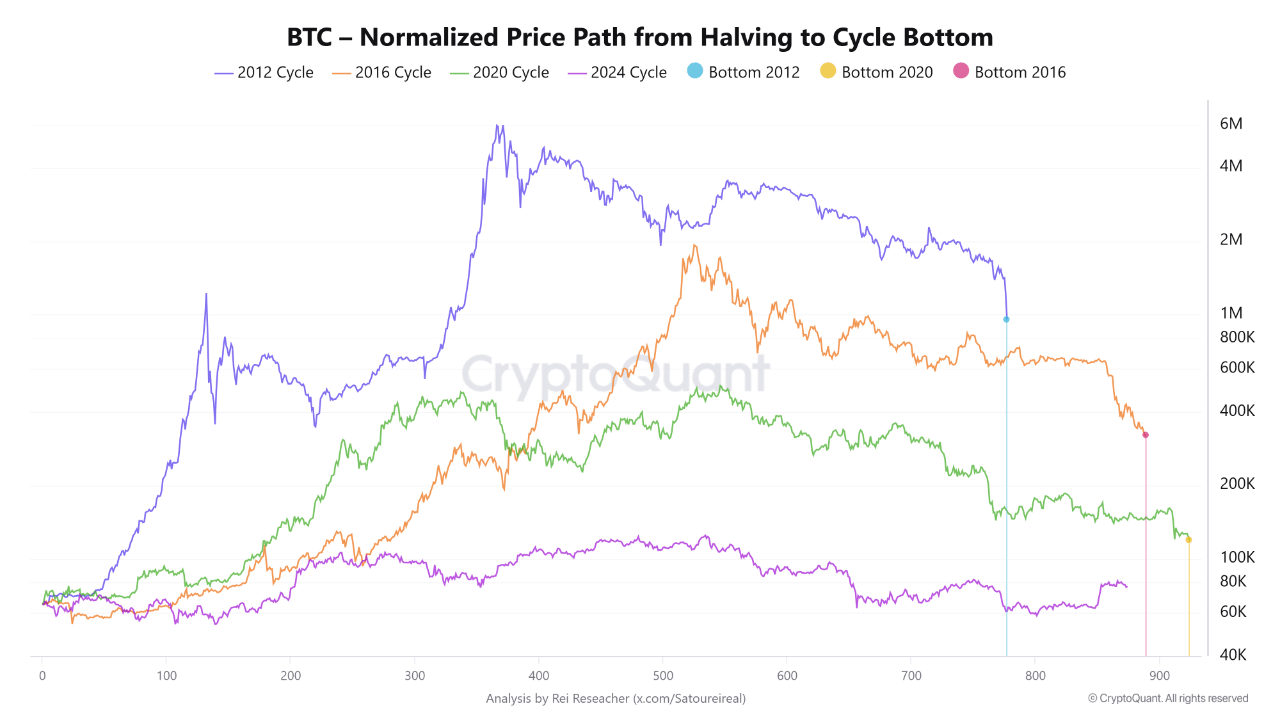
Nhìn vào dữ liệu CryptoQuant, các đáy của chu kỳ trước vào năm 2012, 2016 và 2020 thường rơi vào khoảng ngày 770 đến gần 900 sau đợt halving. Rất nhiều người vẫn đang dựa vào lịch sử, kỳ vọng một đợt bứt phá theo kiểu parabol sẽ diễn ra theo cách tương tự. Nhưng với tôi, có vài điểm khiến chu kỳ này hoàn toàn khác:
Đầu tiên là cấu trúc vốn. Các phê duyệt ETF giao ngay đã đẩy một mức cao kỷ lục mới trước đợt halving—một điều mà chúng ta chưa từng thấy trước đây. Khi dòng tiền tổ chức nắm quyền, họ phân bổ dựa trên chính sách tiền tệ, lãi suất và thanh khoản vĩ mô. Họ không giao dịch dựa trên việc đếm số ngày sau halving.
Cú sốc cung từ đợt halving cũng không còn mang cùng mức độ tác động nữa. Số coin mới được tạo ra mỗi ngày quá nhỏ so với quy mô khổng lồ đang được chuyển dịch qua các sản phẩm phái sinh và các quỹ lớn.
Còn có vốn hóa thị trường. Việc chuyển một tài sản trị giá hàng nghìn tỷ USD cần một thanh khoản khổng lồ, và bối cảnh vĩ mô gần đây đơn giản là chưa chứng kiến kiểu nới lỏng mạnh mẽ như vậy.
Mô hình 4 năm có thể chưa hoàn toàn “chết”, nhưng nhịp điệu của nó rõ ràng đã bị phá vỡ. Thay vì chờ một đáy hình thành dựa trên động lượng theo lịch sử, việc chấp nhận rằng BTC đang vận động như một tài sản vĩ mô “trưởng thành” có vẻ thực tế hơn nhiều.
Được viết bởi Rei Researcher