Ngày 17 tháng 9 năm 2026, Ủy ban Thị trường mở Liên bang Mỹ (FOMC) đã khép lại cuộc bỏ phiếu với tỷ số 6-6. Do không thể đạt được sự đồng thuận, các đề xuất tăng lãi suất đã bị tạm hoãn và lãi suất quỹ liên bang được giữ nguyên ở mức 3,50%–3,75%. Đây là lần đầu tiên kể từ năm 1936 FOMC rơi vào tình trạng bỏ phiếu hòa, phản ánh thế giằng co hiếm thấy giữa hai phe “diều hâu” và “bồ câu”, lực lượng tương đương nhau.
---
Ủy ban bị chia rẽ: 6-6 đã hình thành như thế nào?
Mâu thuẫn cốt lõi của phiên họp lần này nằm ở cuộc giằng co giữa áp lực lạm phát và sự chậm lại của việc làm. Tại cuộc họp về lãi suất tháng 7, ba lãnh đạo gồm ông Chủ tịch Cục Dự trữ Liên bang Cleveland Hammack, ông Chủ tịch Cục Dự trữ Liên bang Minneapolis Kashkari và ông Chủ tịch Cục Dự trữ Liên bang Dallas Logan đã cùng bỏ phiếu phản đối, ủng hộ việc tăng lãi suất thêm 25 điểm cơ bản. Đây là lần đầu tiên trong gần chín năm xuất hiện ba phiếu phản đối theo cùng một hướng. Ông Thống đốc Barr cũng đã phát biểu rõ ràng vào đầu tháng 9 rằng, nếu lạm phát không giảm về mục tiêu 2% với tốc độ đủ thuyết phục, ông sẵn sàng ủng hộ tăng lãi suất.
Việc có một phe ủng hộ giữ nguyên lãi suất được định hình nhờ sự thay đổi lập trường của ủy viên Waller. Tại cuộc họp tháng 1, Waller từng ủng hộ việc giảm lãi suất, nhưng khi lạm phát cơ bản liên tục tăng, thái độ của ông đã chuyển hướng rõ rệt; ông công khai cho biết nếu tiếp tục xuất hiện các số liệu lạm phát cao, “sẽ được xem là tín hiệu chính sách chứ không phải nhiễu”. Sự “bẻ lái” của ông khiến phe giữ nguyên tạm thời dẫn trước 6-5 trước thềm cuộc họp, và lá phiếu cuối cùng—thuộc về cựu Chủ tịch đã rời nhiệm sở, nay là ủy viên Powell—đã trở thành chìa khóa phá vỡ sự cân bằng.
Sau cuộc họp báo tháng 5, Powell đã không còn phát biểu công khai, cố tình giữ thái độ khiêm tốn. Trong bối cảnh Trump tiếp tục gây sức ép lên Fed, sự im lặng này lại tạo ra sự bất định rất lớn: nếu ông bỏ phiếu ủng hộ tăng lãi suất, sẽ dẫn tới kết quả hòa 6-6; nếu ông gia nhập phe giữ nguyên, phe giữ nguyên sẽ thắng với tỷ số 7-5. Người sáng lập Bianco Research, Jim Bianco, trước thềm cuộc họp đã nói thẳng: “Quan sát Fed bây giờ là đang đếm phiếu”, và trên thực tế xác suất tăng lãi suất đã ở mức 50/50.
Cuối cùng, Powell đã bỏ phiếu cho việc tăng lãi suất. Kết quả chốt lại là hòa 6 phiếu giữ nguyên và 6 phiếu tăng.
Ý nghĩa pháp lý của kết quả hòa 6-6: không có tiền lệ cho bế tắc
(Luật về Cục Dự trữ Liên bang) không có quy định rõ ràng nào cho trường hợp FOMC bỏ phiếu hòa. Kể từ năm 1936, Fed chưa từng rơi vào tình trạng hòa; gần nhất là các phiếu 6-5 vào năm 1963, 1964 và 1973. Trước đây, Robert Eisenbeis—nguyên Giám đốc bộ phận nghiên cứu của Fed chi nhánh Atlanta—từng nói rằng nếu xuất hiện hòa phiếu, lãi suất quỹ liên bang sẽ được giữ nguyên.
Điều này có nghĩa là quyết định vào ngày 17/9 về mặt pháp lý tạo ra hiệu ứng “không có thỏa thuận thì giữ nguyên hiện trạng”: không bên nào đạt được đa số đơn giản, lãi suất được giữ nguyên và nghị quyết tăng lãi suất tự động thất bại. Về mặt lý thuyết, ủy ban có thể tổ chức vòng bỏ phiếu thứ hai hoặc thứ ba cho đến khi phá vỡ thế hòa, nhưng cuộc họp lần này đã không khởi động quy trình đó. Chủ tịch Fed Wosch không có quyền bỏ phiếu bổ sung để phá vỡ thế hòa; ông cũng chỉ có một phiếu như tất cả các ủy viên.
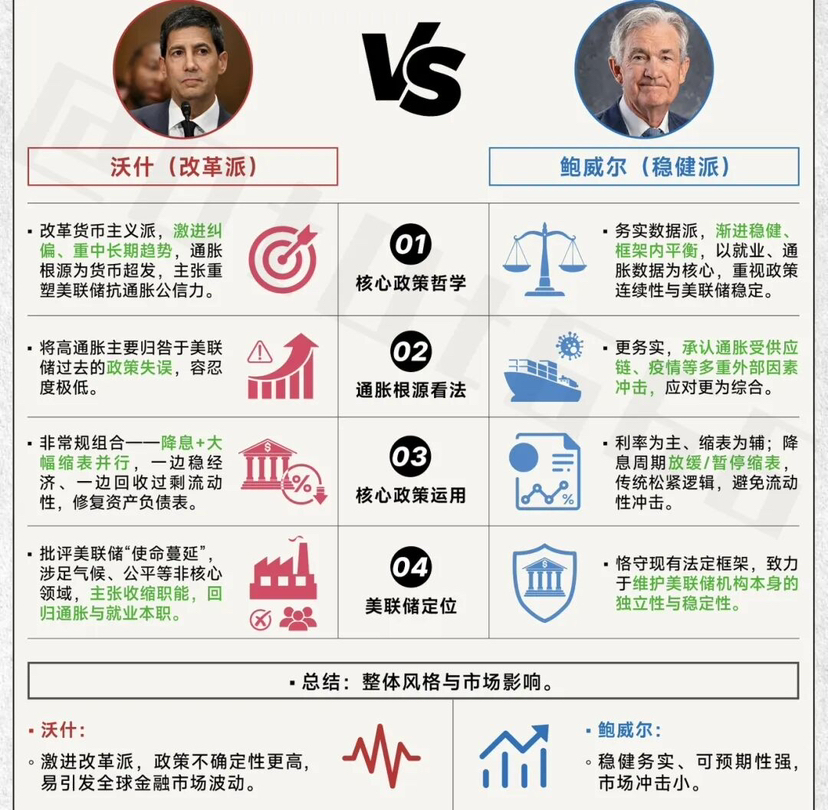
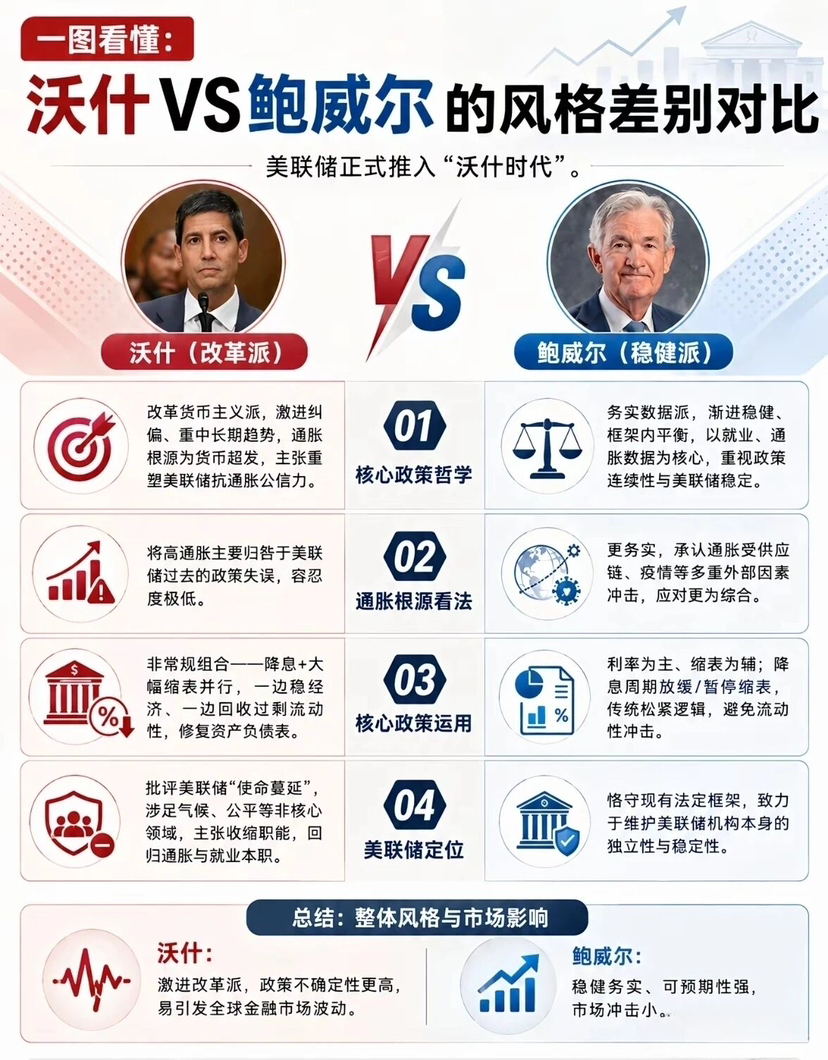
Điều đáng chú ý là đây không phải là kết quả mà Wosch mong muốn. Tại phiên họp chính sách tiền tệ đầu tiên vào tháng 6, Wosch xuất hiện với tư thế của một “diều hâu”, xác định rõ “ổn định giá cả là ưu tiên hàng đầu” làm trọng tâm chính sách, đồng thời nhấn mạnh Fed đã 5 năm không đạt mục tiêu lạm phát 2%. Nhiều nhà phân tích trước cuộc họp cho rằng việc tăng lãi suất có thể giúp củng cố độ tin cậy cho các phát biểu chống lạm phát của Wosch. Tuy nhiên, trước thế cục 6-6, kể cả Chủ tịch cũng không thể buộc tăng lãi suất.
Phản ứng của các bên và tác động tới thị trường
Về phía Nhà Trắng, Tổng thống Trump đã gây sức ép lâu dài lên Fed để hạ lãi suất; kết quả hòa 6-6 đồng nghĩa việc tăng lãi suất không thể diễn ra và trong ngắn hạn đã giúp tránh xung đột trực diện hơn nữa với Nhà Trắng. Tuy vậy, chính bản thân thế hòa cũng phơi bày việc Fed thiếu đồng thuận nội bộ về định hướng chính sách, và có thể bị diễn giải là năng lực ra quyết định kém hiệu quả.
Phe “diều hâu” tỏ ra thất vọng trước kết quả. Ba người Harmsk, Logan và Kashkari từ từ tháng 4 đã liên tục kêu gọi tăng lãi suất; logic cốt lõi là “thời gian lạm phát cao hơn mục tiêu đã đủ lâu, và việc chờ đợi bản thân đã là rủi ro”. Ủy viên Ball cũng cho rằng cần hành động dứt khoát thay vì tiếp tục chờ đợi. Kết quả hòa đồng nghĩa các yêu cầu của họ bị gác lại.
Phe “bồ câu” và phe trung gian đã thở phào. Ủy viên Milan (do Trump bổ nhiệm) trước đó nhiều lần cho rằng nên tiếp tục giảm lãi suất, coi việc bảo vệ thị trường việc làm là ưu tiên hàng đầu. Lập trường của Waller chuyển hướng cũng phản ánh mối lo của một phần ủy viên về rủi ro suy giảm của thị trường lao động. Việc giữ nguyên lãi suất ít nhất cũng tránh được khả năng siết chặt thêm chính sách trong lúc thị trường việc làm đang yếu đi.
Phản ứng của thị trường tài chính với kết quả hòa nhiều khả năng sẽ nghiêng về thận trọng. Trước đó, nhiều ngân hàng đầu tư quốc tế đã đổi quan điểm, đặt cược rằng Fed sẽ tăng lãi suất vào tháng 9; UBS, Barclays và HSBC đều lần đầu tiên đẩy kỳ vọng tăng lãi suất sang tháng 9, theo dữ liệu CME, xác suất tăng lãi suất từng đạt 60,4%. Hòa có nghĩa là các kỳ vọng này không thành hiện thực, đồng USD và lợi suất trái phiếu Mỹ có thể giảm nhẹ trong ngắn hạn, còn vàng và cổ phiếu Mỹ có thể nhận được cú hích tạm thời. Tuy nhiên, bản thân kết quả hòa cũng gửi đi tín hiệu “Fed nội bộ chia rẽ ở mức độ cao”, cho thấy bất định về chính sách chưa biến mất mà chỉ được hoãn sang cuộc họp tiếp theo.
Ý nghĩa lịch sử và triển vọng
Hòa 6-6 là tình trạng bế tắc bỏ phiếu lần đầu tiên của Fed kể từ năm 1936. Ý nghĩa của kết quả này vượt xa một quyết định lãi suất đơn lẻ: nó đánh dấu việc bất đồng chính sách nội bộ của Fed đã đạt đến mức lịch sử. Trong bối cảnh lạm phát nhiều năm liền cao hơn mục tiêu, thị trường lao động có dấu hiệu chậm lại và Nhà Trắng tiếp tục gây sức ép, 12 ủy viên bỏ phiếu đã không thể đạt được bất kỳ dạng đa số đồng thuận nào về hướng chính sách.
Triển vọng các cuộc họp tháng 10 và tháng 12 cho thấy cục diện chia rẽ này trong ngắn hạn khó có thể hàn gắn. Nếu Wosch muốn thúc đẩy tăng lãi suất trong năm nay, ông cần thuyết phục ít nhất một ủy viên thuộc nhóm “giữ nguyên” quay sang hướng khác, hoặc chờ dữ liệu lạm phát tiếp tục xấu đi để thay đổi lập trường của nhóm trung gian. Còn nếu dữ liệu thị trường việc làm tiếp tục suy yếu, các lý do tăng lãi suất của phe “diều hâu” cũng sẽ bị bào mòn. Kết quả hòa 6-6 không phải là điểm kết thúc, mà là một khoảnh khắc “lộ rõ” tình trạng bế tắc chính sách của Cục Dự trữ Liên bang (Fed): miễn là rủi ro hai chiều giữa lạm phát và việc làm tiếp tục cùng tồn tại, bế tắc này có thể còn lặp lại.