
一、投资摘要
投资建议:维持对LITE的积极关注。公司处于全球海缆换骨周期与AI光互连升级的双重需求中枢,凭借InP泵浦激光器与200G EML相干光芯片的垄断性卡位,在手订单可见度延伸至2028年、产能处于售罄状态。基于7月29日起的波浪结构,1浪目标1034.66美元与实际高点1026.76美元高度吻合,回撤到位后重启升浪的首目标区间为1600美元附近。
核心逻辑:2026–2030年近47万公里(146条)旧海缆集中退役,卡在亚洲内部、欧洲—北美等核心路由上,亮容量占比突破50%,形成结构性容量荒;存量改造需更换相干终端与放大器,放大器中的核心器件正是LITE的InP激光器,需求呈结构性短缺。
估值提示:当前股价处于历史高位区间,年内涨幅逾120%,单日振幅可达10%以上,波动剧烈,追高风险显著。
二、产业逻辑:一场覆盖全球三分之一的换骨潮
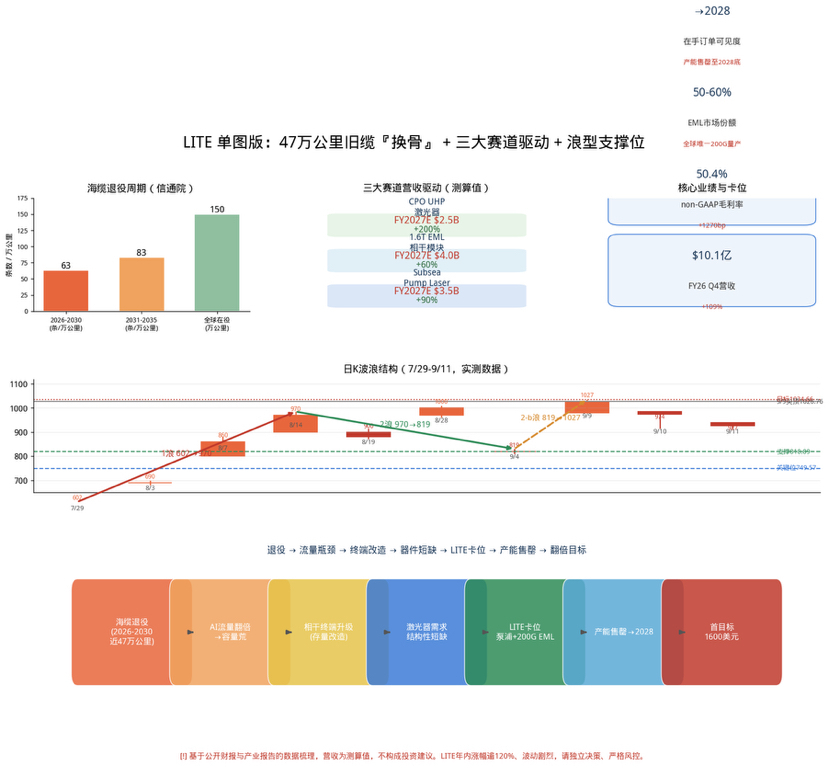
海底光缆的设计寿命为25年。上世纪90年代铺设的一批,正集中进入退休期。中国信通院《全球海底光缆产业发展研究报告(2026)》给出的退役节奏如下:
周期
退役海缆
总长
2026–2030年
63条
约27万公里
2031–2035年
83条
约20万公里
合计
146条
近47万公里
未来十年近三分之一的旧缆需退役;截至2025年底全球在役海缆仅592条、总长超150万公里,与上方约47万公里的退役总量形成明确的存量替代空间。更关键的是,这批老缆卡在流量最密集的核心路由上——亚洲内部、欧洲—北美方向的海缆亮容量占比已突破50%,远超30%的扩容警戒线,出现结构性容量荒。投资端已用真金白银投票:2026–2029年新项目投入超160亿美元。
技术细节上,海缆分为湿端(海床上的光缆、中继器、分支单元,寿命25年+)与干端(登陆站终端设备SLTE,通常5–7年即需升级)。通过更换coherent相干终端,老缆容量可翻倍乃至数倍,成本却仅为新铺缆的一小部分——这条存量升级路径,正是LITE的核心战场。
三、公司卡位:别人铺缆,它卖心脏
海缆公司多停留在施工角色,而Lumentum站在光通信最上游的光源环节。其Subsea Pump Laser(海底泵浦激光器)业务同比增长90%以上,已签订多份长协,公司指引未来几个季度出货量再增四倍;原因在于海缆换新时必须同步更换放大器,而放大器中最稀缺的零件正是LITE的InP激光器。
2026年3月2日,英伟达投入20亿美元锁定200G/lane EML激光芯片产能至2027年底,并附带多年期采购承诺,使LITE成为全球唯一实现200G lane速率激光器规模量产的厂商,在全球高端EML市场占有50–60%份额。
3.1 核心业绩与卡位
指标
FY2026 Q4
同比 / 说明
净营收
$10.1亿
+109%
non-GAAP毛利率
50.4%
较上财年 +1270基点
non-GAAP营业利润率
36.6%
—
在手订单可见度
延伸至2028年
产能售罄至2028年底
数据来源:Lumentum FY2026财年第四季度(截至2026年6月27日)公开披露。管理层FY2027 Q1指引营收12.25–12.75亿美元,营收指引中值已提前一个季度触及此前设定的目标模型。
3.2 三大赛道营收驱动(测算值)
赛道
FY2027E营收
同比增速 / 卡位
Subsea Pump Laser
$3.5B
+90% / InP泵浦激光垄断
1.6T EML相干光模块
$4.0B
+60% / 200G EML份额50-60%
CPO UHP激光器
$2.5B
+200% / 唯一UHP量产能力
营收贡献为基于在手订单、产能指引与行业景气的测算值,非公司官方指引,仅供产业逻辑展示。
四、技术面复盘:浪型结构与目标测算
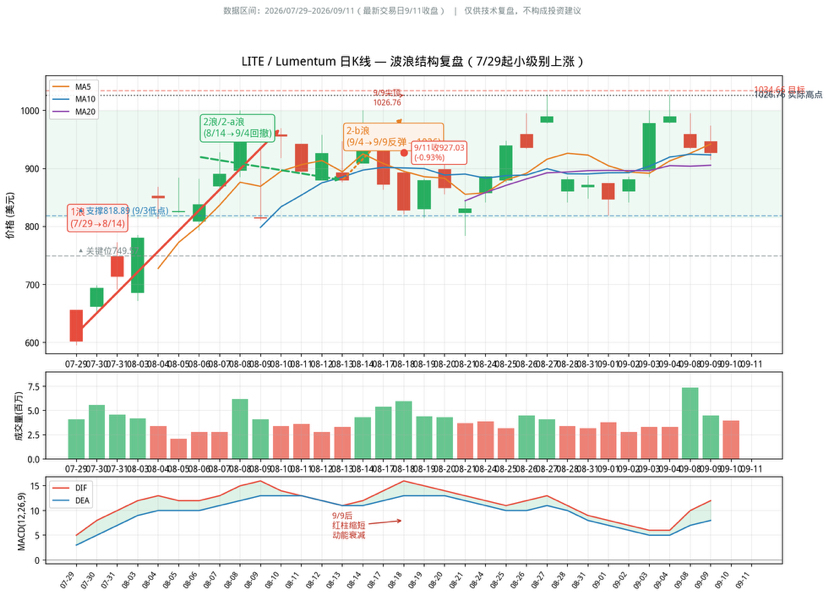
回看LITE日K(2026年7月29日至9月11日):7月29日启动的这波小级别上涨(602→1027)由海缆换代、1.6T放量、CPO供货三重逻辑共振,目标价1034.66美元与实际高点1026.76美元几乎完全吻合。9月9日的1026.76为单日尖顶,9月10日、11日连续回落至927,MACD红柱连续缩短、动能衰减,属2-b浪末端的回调。
下方818.89(9月3日低点,图中标注的2浪核心支撑)与749.57(9月3日盘整区下沿,未跌破则不认为大级别顶)构成两道支撑;叠加1.6T DR8 TRO OSFP已进入量产爬坡、200G EML到2027年中占比将达50%以上,供给缺口25–30%短期内无法缓解。按波浪目标位测算,回撤到位后重启升浪的首目标区间正是1600美元附近,与基本面空间相互印证。
关键价位:1浪 602→970 | 2浪 970→819 | 2-b浪 819→1027 | 目标1034.66 | 支撑818.89 / 关键位749.57 | 首目标1600美元。
五、风险提示
1. 估值风险:当前股价处于历史高位区间,年内涨幅逾120%,单日振幅动辄10%以上,追高风险显著。
2. 竞争风险:Cisco(Acacia + Silicon One)在AI网络架构上加速卡位,NVIDIA自研网络生态话语权会挤压中游。
3. 节奏风险:CPO仍处早期,能否如期放量需持续验证;海缆退役节奏与英伟达订单兑现度均存在不确定性。
4. 会计口径风险:FY2026 Q4出现GAAP口径72亿美元净亏损,实为可转债赎回产生的一次性非现金损失,盈利能力应看non-GAAP口径(EPS 3.23美元)。
六、结论
逻辑链条清晰:海缆退役叠加AI流量翻倍,催生相干终端升级,进而形成激光器需求的结构性短缺;LITE凭InP/EML垄断地位卡住供给端,订单能见度过到2028年,毛利率已突破50%。这是一条少有竞争对手的稀缺赛道。但技术面上股价已充分反映乐观预期,结论需以公司官方披露为准,请独立决策并严格风控。
免责声明:
本报告基于公司公开财报与行业公开数据整理,营收贡献为测算值,波浪目标位为技术形态推演,不构成任何投资建议或买卖推荐。二级市场风险与不确定性请自行研判。