“Nếu Strong NFP vẫn chưa đủ cho thị trường, vậy tại sao bạn lại chắc rằng Fed sẽ tăng lãi suất?”
8:15 sáng. Tôi đã đóng hai tab theo dõi giá chỉ để đọc lại một câu của Chủ tịch Fed Warsh tại Jackson Hole tháng trước: “dữ liệu mùa hè tốt hơn kỳ vọng không nhất thiết đồng nghĩa với việc các xu hướng lạm phát nền tảng đã thực sự được cải thiện.”
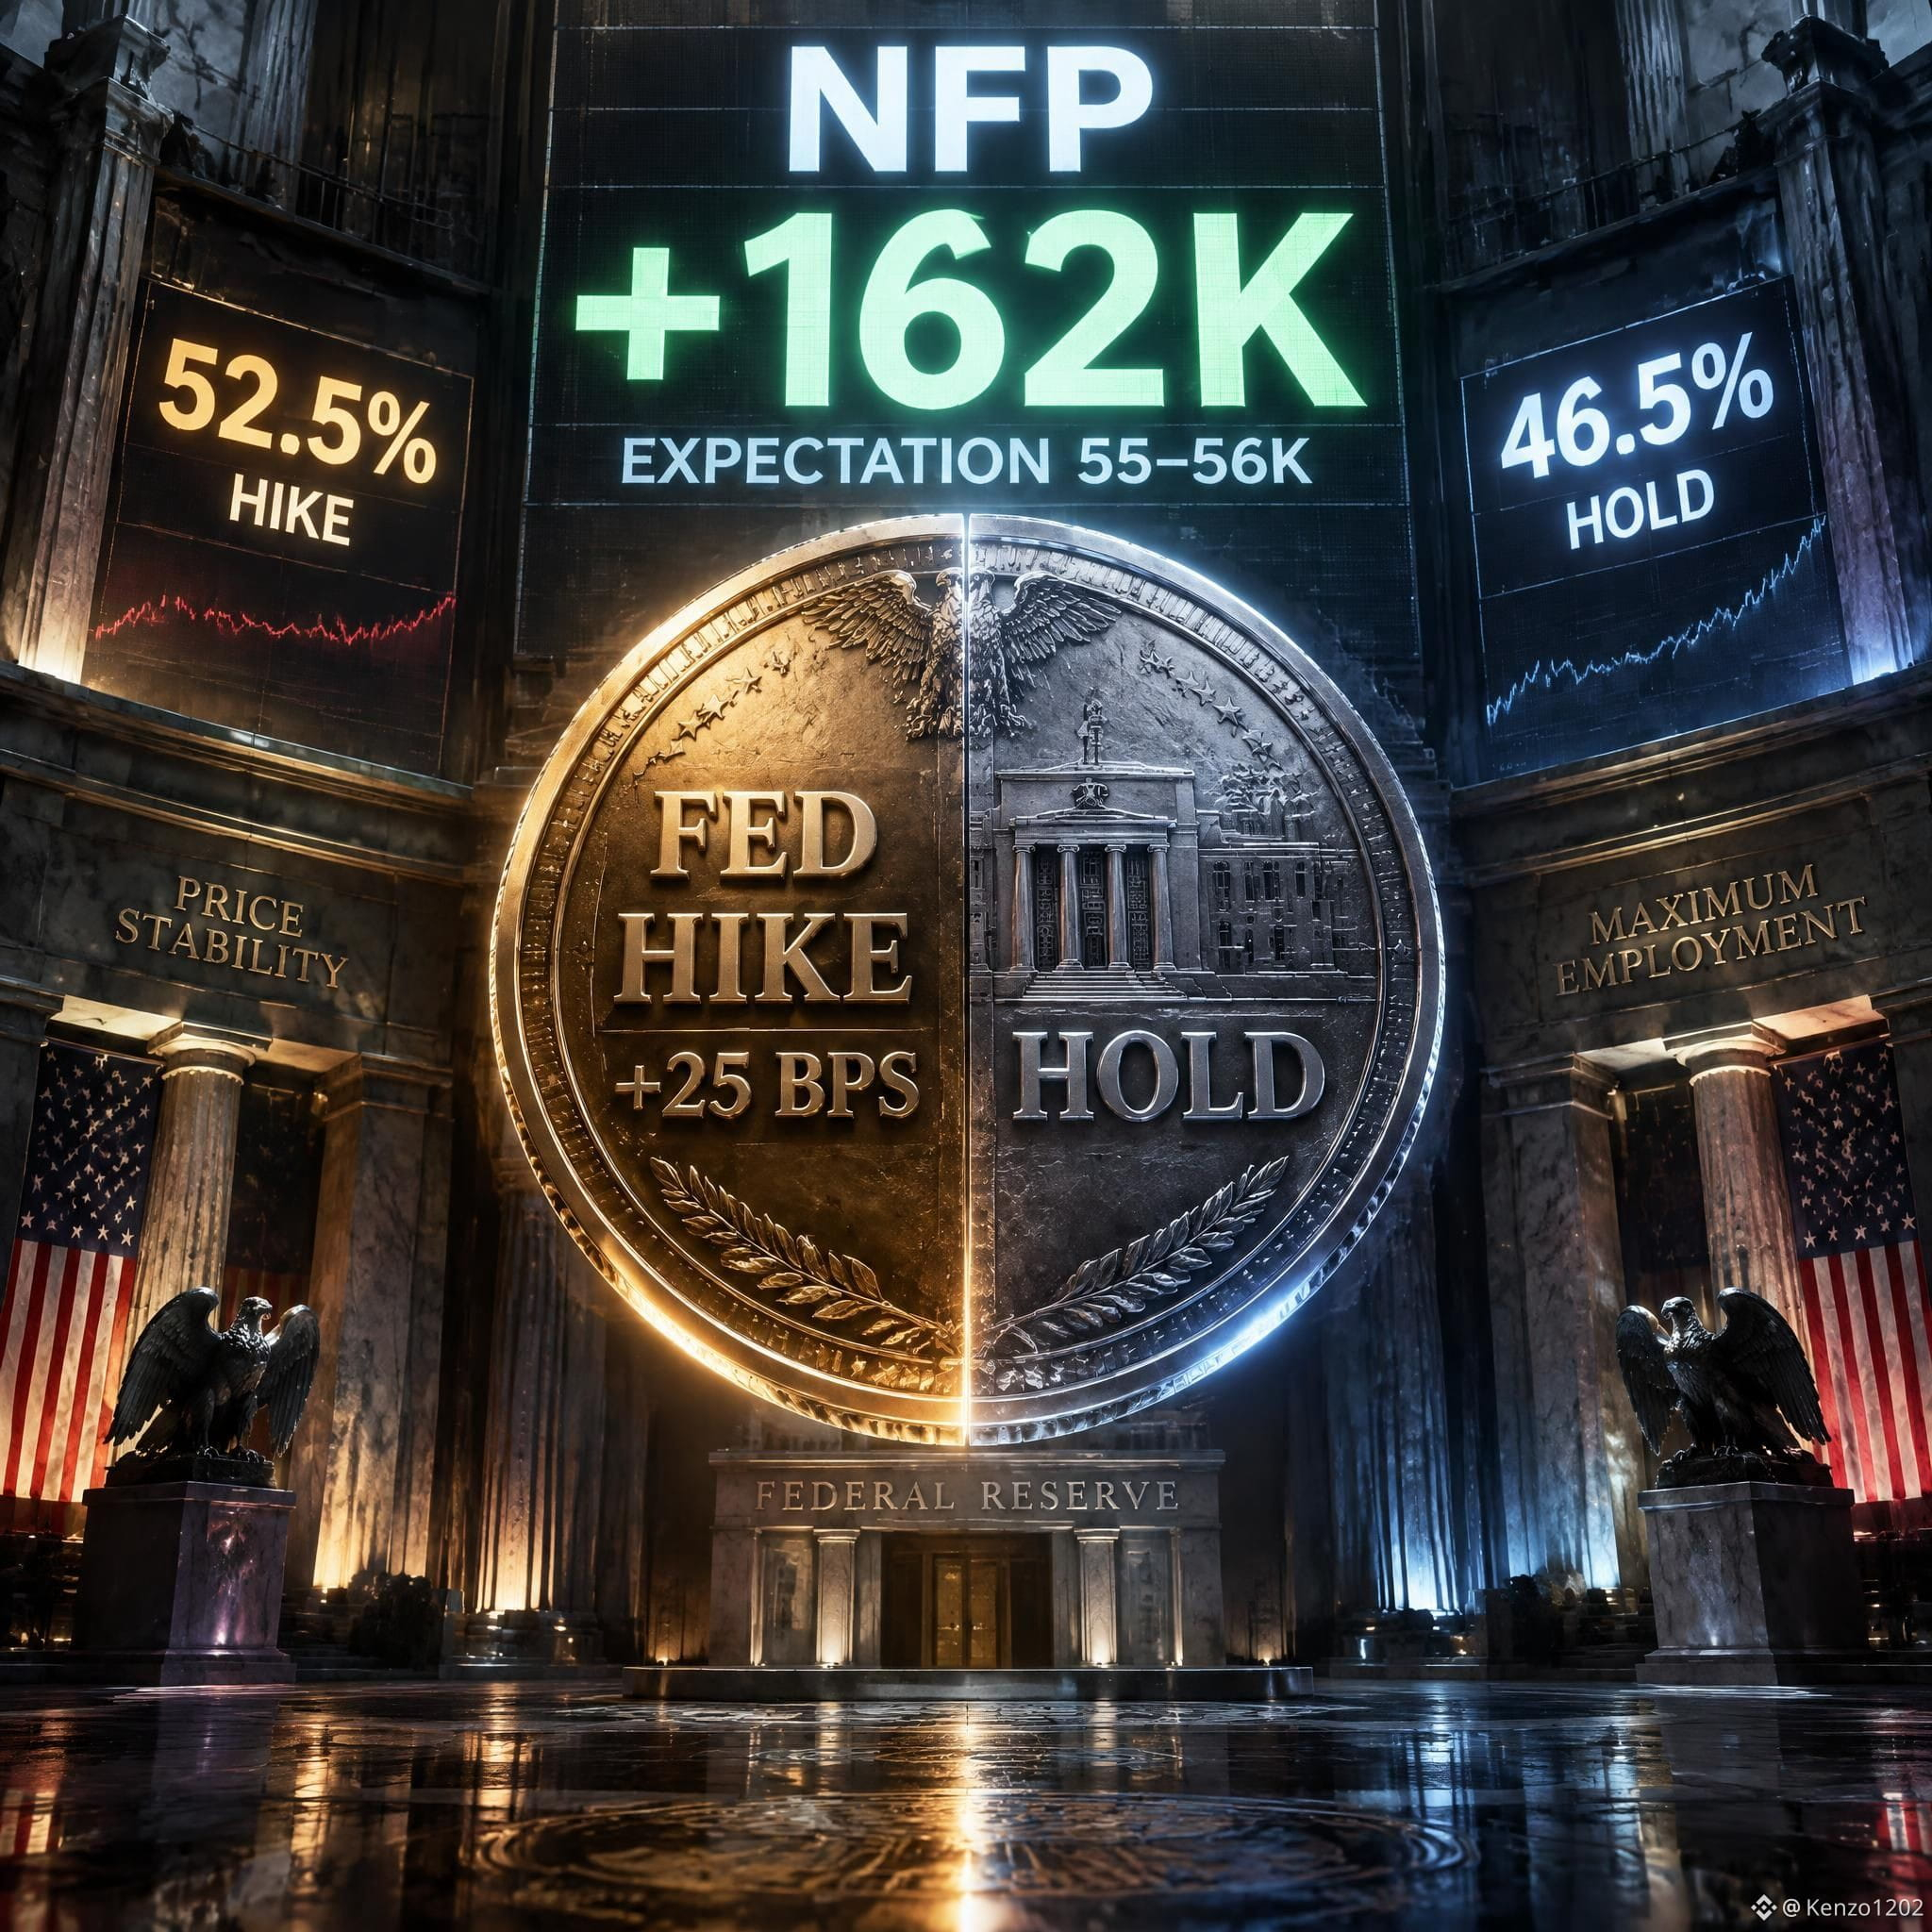
Trước đây, tôi từng nghĩ rằng NFP đạt +162K so với kỳ vọng chỉ 55–56K là đủ để đưa Fed đến gần một đợt tăng lãi suất trong tháng 9.
Nhưng khi xem lại các con số, tôi đã đổi ý.
Thị trường, dựa trên dữ liệu Polymarket, hiện đang định giá cho quyết định FOMC ngày 15–16 tháng 9 gần như như một canh bạc lật ngửa: ~52,5% cho mức tăng 25bps so với ~46,5% cho phương án giữ nguyên.
Nếu một NFP mạnh thực sự là “chiến thắng” quyết định cho phe diều hâu, thì các xác suất này lẽ ra phải nghiêng mạnh theo một hướng, chứ không thể nằm sát ngưỡng 50/50 như vậy.
NFP là dữ liệu đi lùi, phản ánh tháng 8. Tuy nhiên, Fed lại đưa ra quyết định dựa trên CPI lõi—một thước đo cho áp lực giá hiện tại—chứ không phải thị trường lao động đã hạ nhiệt rồi đột nhiên tăng tốc trở lại chỉ trong một tháng.
Rủi ro mà tôi phải thừa nhận là: nếu CPI lõi vượt trên 0,3% MoM, thì toàn bộ luận điểm “giữ nguyên” này có thể sụp đổ ngay trong phiên.
Với điều đó trong đầu, tôi vẫn giữ vàng làm phương án phòng hộ chính trước rủi ro chính sách (widget giao dịch đính kèm bên dưới), đồng thời giảm mức độ tiếp xúc cổ phiếu ngắn hạn của mình vì định giá có vẻ khá “được đẩy” trước một sự kiện rủi ro hai chiều.
Câu hỏi tôi liên tục tự hỏi không phải là “Fed sẽ tăng hay giữ?”
Mà là:
Nếu một NFP mạnh không đủ để thuyết phục thị trường quyền chọn, vậy tại sao phần lớn các nhà sáng tạo ở đây lại tự tin hơn cả chính thị trường?
#CPIWatch #Fed #cpi #GOLD #stocks
$BTC $XAU $BNB
8:15 sáng. Tôi đã đóng hai tab theo dõi giá chỉ để đọc lại một câu của Chủ tịch Fed Warsh tại Jackson Hole tháng trước: “dữ liệu mùa hè tốt hơn kỳ vọng không nhất thiết đồng nghĩa với việc các xu hướng lạm phát nền tảng đã thực sự được cải thiện.”
Trước đây, tôi từng nghĩ rằng NFP đạt +162K so với kỳ vọng chỉ 55–56K là đủ để đưa Fed đến gần một đợt tăng lãi suất trong tháng 9.
Nhưng khi xem lại các con số, tôi đã đổi ý.
Thị trường, dựa trên dữ liệu Polymarket, hiện đang định giá cho quyết định FOMC ngày 15–16 tháng 9 gần như như một canh bạc lật ngửa: ~52,5% cho mức tăng 25bps so với ~46,5% cho phương án giữ nguyên.
Nếu một NFP mạnh thực sự là “chiến thắng” quyết định cho phe diều hâu, thì các xác suất này lẽ ra phải nghiêng mạnh theo một hướng, chứ không thể nằm sát ngưỡng 50/50 như vậy.
NFP là dữ liệu đi lùi, phản ánh tháng 8. Tuy nhiên, Fed lại đưa ra quyết định dựa trên CPI lõi—một thước đo cho áp lực giá hiện tại—chứ không phải thị trường lao động đã hạ nhiệt rồi đột nhiên tăng tốc trở lại chỉ trong một tháng.
Rủi ro mà tôi phải thừa nhận là: nếu CPI lõi vượt trên 0,3% MoM, thì toàn bộ luận điểm “giữ nguyên” này có thể sụp đổ ngay trong phiên.
Với điều đó trong đầu, tôi vẫn giữ vàng làm phương án phòng hộ chính trước rủi ro chính sách (widget giao dịch đính kèm bên dưới), đồng thời giảm mức độ tiếp xúc cổ phiếu ngắn hạn của mình vì định giá có vẻ khá “được đẩy” trước một sự kiện rủi ro hai chiều.
Câu hỏi tôi liên tục tự hỏi không phải là “Fed sẽ tăng hay giữ?”
Mà là:
Nếu một NFP mạnh không đủ để thuyết phục thị trường quyền chọn, vậy tại sao phần lớn các nhà sáng tạo ở đây lại tự tin hơn cả chính thị trường?
#CPIWatch #Fed #cpi #GOLD #stocks
$BTC $XAU $BNB