

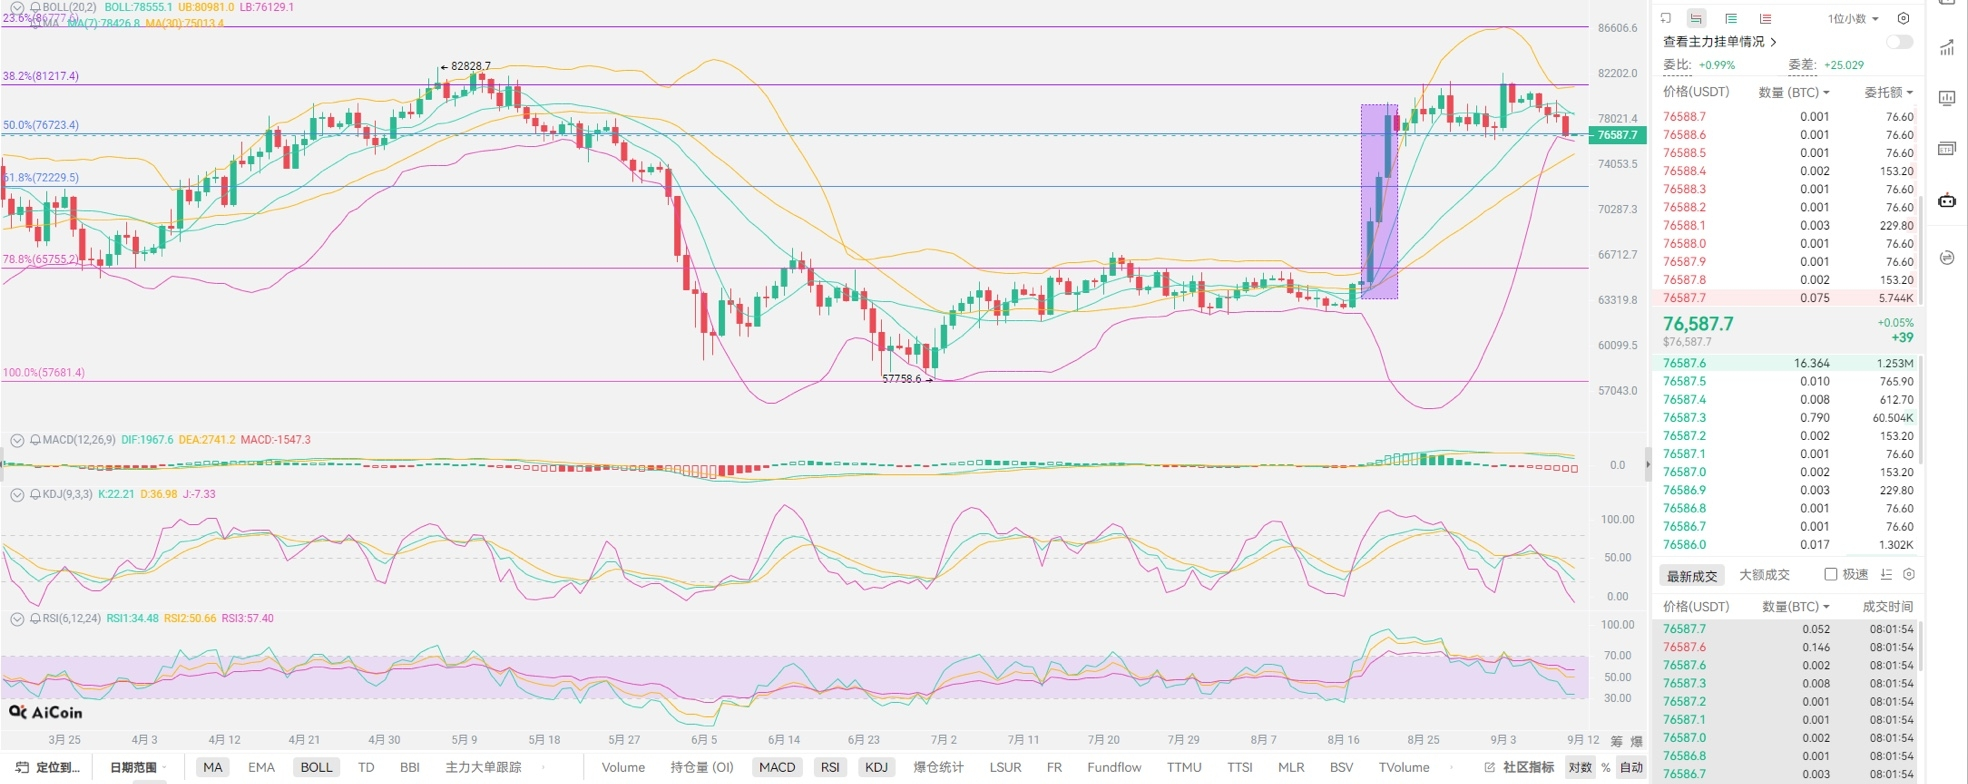

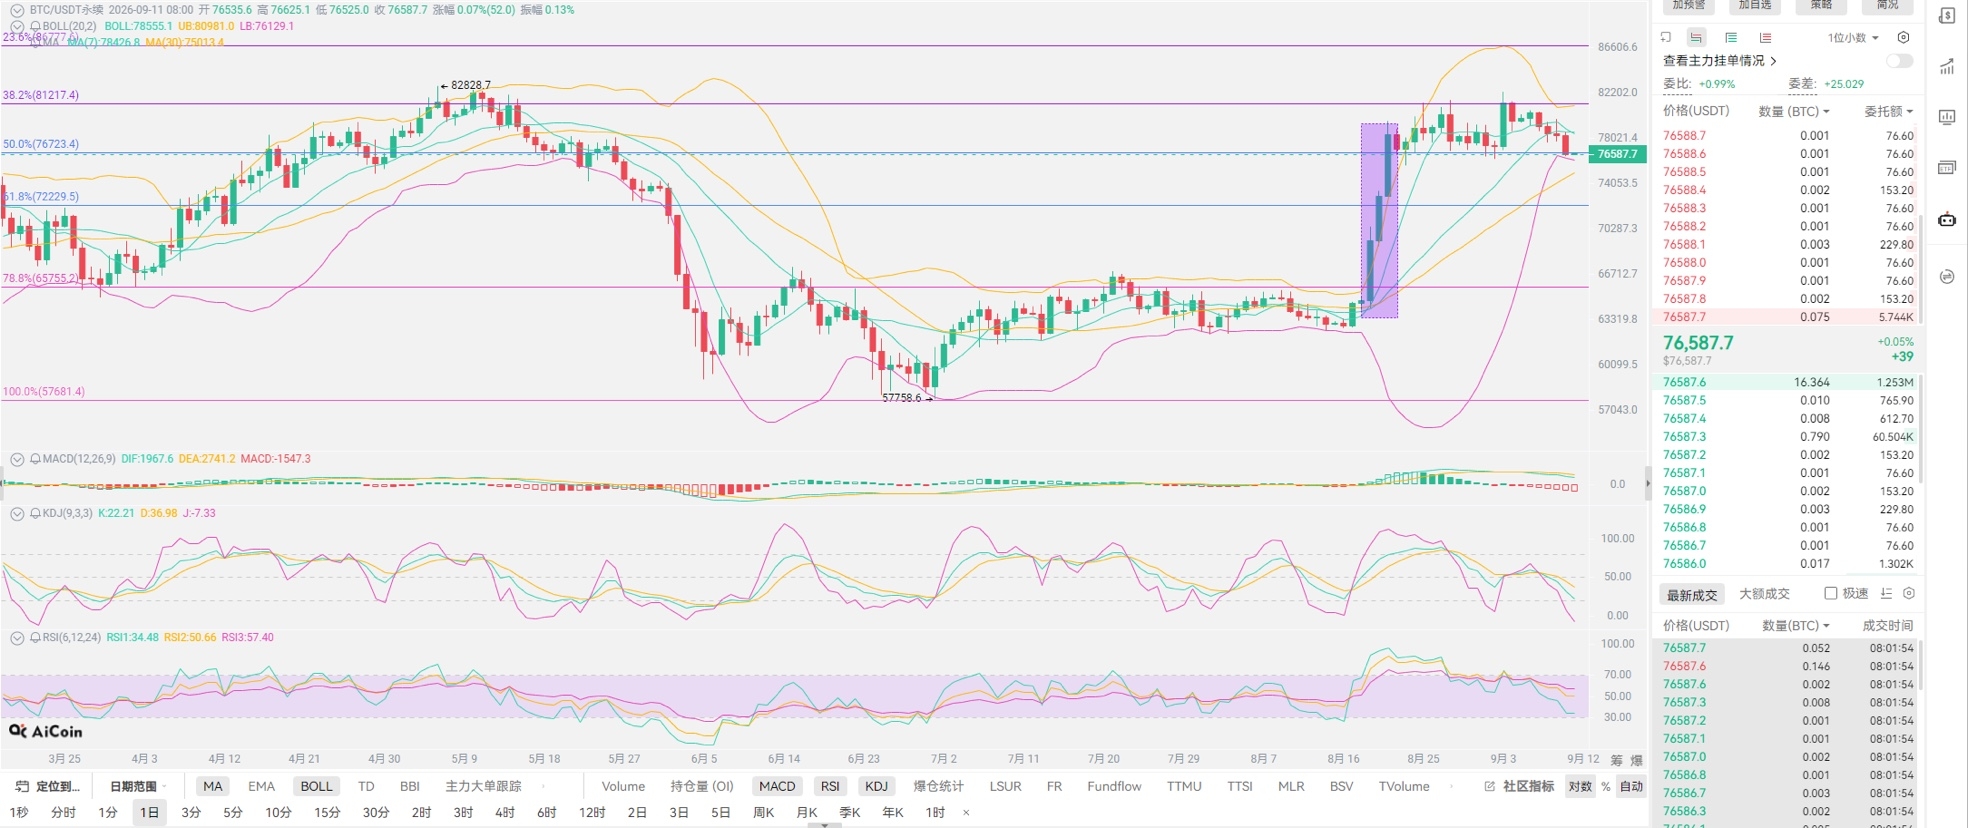
Dữ liệu PPI được công bố, trực tiếp đẩy xác suất tăng lãi suất lên 70%, cuối cùng cũng yên hơn một chút. Còn ai giữ quan điểm khác không? Tác động trực tiếp: Bitcoin đã rơi xuống dưới ngưỡng 77.000, tạo mức thấp mới gần đây, và hiện vẫn đang trong đà giảm! Lão Cui hiểu rằng những ai kỳ vọng vào việc hạ lãi suất đa phần đều bỏ qua vấn đề lợi suất của trái phiếu Mỹ cũ kỳ hạn—giành cược rằng Mỹ sẽ có tỷ trọng lớn hơn đối với thị trường chứng khoán. Điều này cũng khiến Lão Cui nhớ đến vụ Quan Shanxiang trong nước; cá nhân muốn ngăn cũng khó cản được xu thế chung. Hiểu được vấn đề của trái phiếu Mỹ cũ kỳ hạn thì sẽ hiểu được sự phát triển của stablecoin trong thị trường tiền mã hóa. Phần lớn các công ty được “đánh giá cao” về stablecoin không phải là vì họ lạc quan về tương lai của thị trường. Kết luận trước đã dành cho mọi người: trái phiếu Mỹ cũ sẽ không sụp đổ. Trong nhóm trái phiếu kho bạc ngắn hạn, vẫn có nhiều người sẵn sàng đứng ra nhận hàng. Trong số đó có cả các nhà phát hành stablecoin trong thị trường tiền mã hóa. Họ mua trái phiếu Mỹ ngắn hạn rồi phát hành stablecoin; phần lợi suất từ trái phiếu này sẽ không cần phải “trả” cho mọi người, và trái phiếu ngắn hạn cũng có thể chuyển hóa thành tiền mặt bất cứ lúc nào!
Chắc chắn là có số liệu chống đỡ. Các công ty phát hành stablecoin trong thị trường đã mua trái phiếu kho bạc ngắn hạn với khoảng 2200 đến 2500 tỷ. Mỗi năm lại tăng thêm. Duy nhất cần chú ý là thời hạn 10 năm của loại trái phiếu này; trên thị trường tài chính, nó được định nghĩa là “một nền tảng cốt lõi để định giá lãi suất không rủi ro”. Khi lợi suất trái phiếu kỳ hạn 10 năm đạt 5% và duy trì ở mức đó, sẽ kích hoạt phản ứng dây chuyền: rất nhiều quỹ hưu trí sẽ trực tiếp mua vào, còn chi phí phát hành của các doanh nghiệp niêm yết sẽ lập tức rơi về khoảng 5%-7%. Nền kinh tế thực và hệ thống tài chính sẽ cảm nhận rõ rệt “cảm giác siết nghẹt”. Áp lực kiểu này thường sẽ buộc chính sách phải đổi hướng theo hướng ngược lại: hoặc hệ thống tài chính xảy ra “vỡ nợ cục bộ” (ví dụ như ngân hàng rút tiền hàng loạt hoặc các tổ chức lớn phá sản), hoặc thị trường chứng khoán điều chỉnh mạnh, từ đó ép Cục Dự trữ Liên bang Mỹ phải nới lỏng chính sách tiền tệ (hạ lãi suất), hoặc ép Bộ Tài chính Mỹ giảm quy mô phát hành trái phiếu dài hạn để kìm lợi suất.
Lấy ví dụ: vài năm trước bạn mua trái phiếu Mỹ kỳ hạn 10 năm mệnh giá 100 USD, lợi suất năm chỉ 1,5%. Giờ sau khi Cục Dự trữ Liên bang Mỹ tăng lãi suất, lợi suất của trái phiếu Mỹ mới phát hành trên thị trường đạt 5%. Lúc này nếu bạn muốn bán trái phiếu cũ 1,5% đang cầm, thì cơ bản không ai muốn mua—trừ khi bạn bán giảm mạnh (ví dụ hạ giá xuống 70 USD), để người mua quy đổi lại vẫn nhận được mức lợi suất 5%. Hệ quả: Cục Dự trữ Liên bang Mỹ tăng lãi suất mạnh, trực tiếp khiến giá của một lượng lớn “trái phiếu Mỹ lợi suất thấp” đã tích lũy trước đó trên thị trường lao dốc mạnh, khiến các ngân hàng đang nắm giữ các trái phiếu Mỹ cũ này (như Ngân hàng Silicon Valley của Mỹ) và các ngân hàng trung ương ở nước ngoài chịu khoản lỗ lỗ vốn trên diện rộng. Mục đích cốt lõi là để những người đã mua trái phiếu Mỹ trước đó phải “ăn” phần lỗ này, hoàn thành sự cứu rỗi cho trái phiếu Mỹ cũ. Vì vậy, quan điểm cuối cùng của Lão Cui là: sẽ không đi vào chu kỳ tăng lãi suất; sau khi đạt được mục tiêu từ đợt tăng lãi suất lần này, vẫn sẽ chuyển sang một chu kỳ hạ lãi suất. Đây cũng là điều Lão Cui nói hôm qua: thời điểm tốt nhất cho thị trường tiền mã hóa là năm sau khi dự luật rõ ràng được thông qua và đón vào chu kỳ hạ lãi suất, khi đó thị trường tiền mã hóa sẽ trực tiếp bước vào chu kỳ bull.
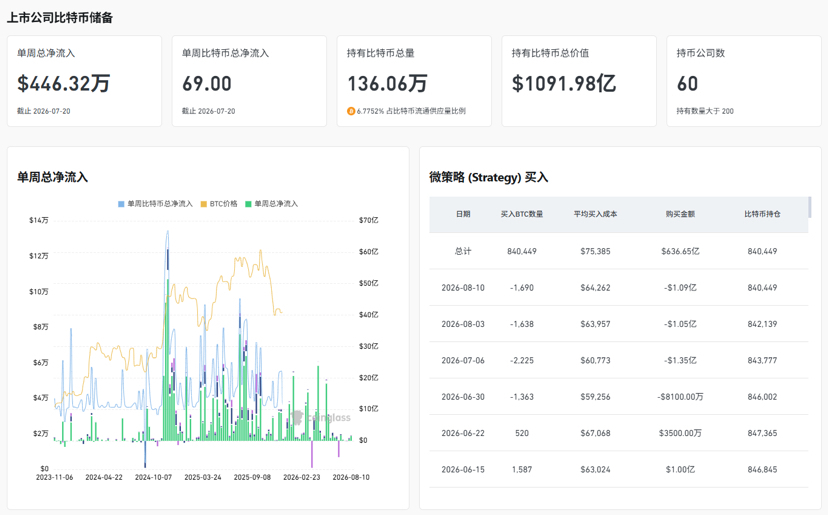
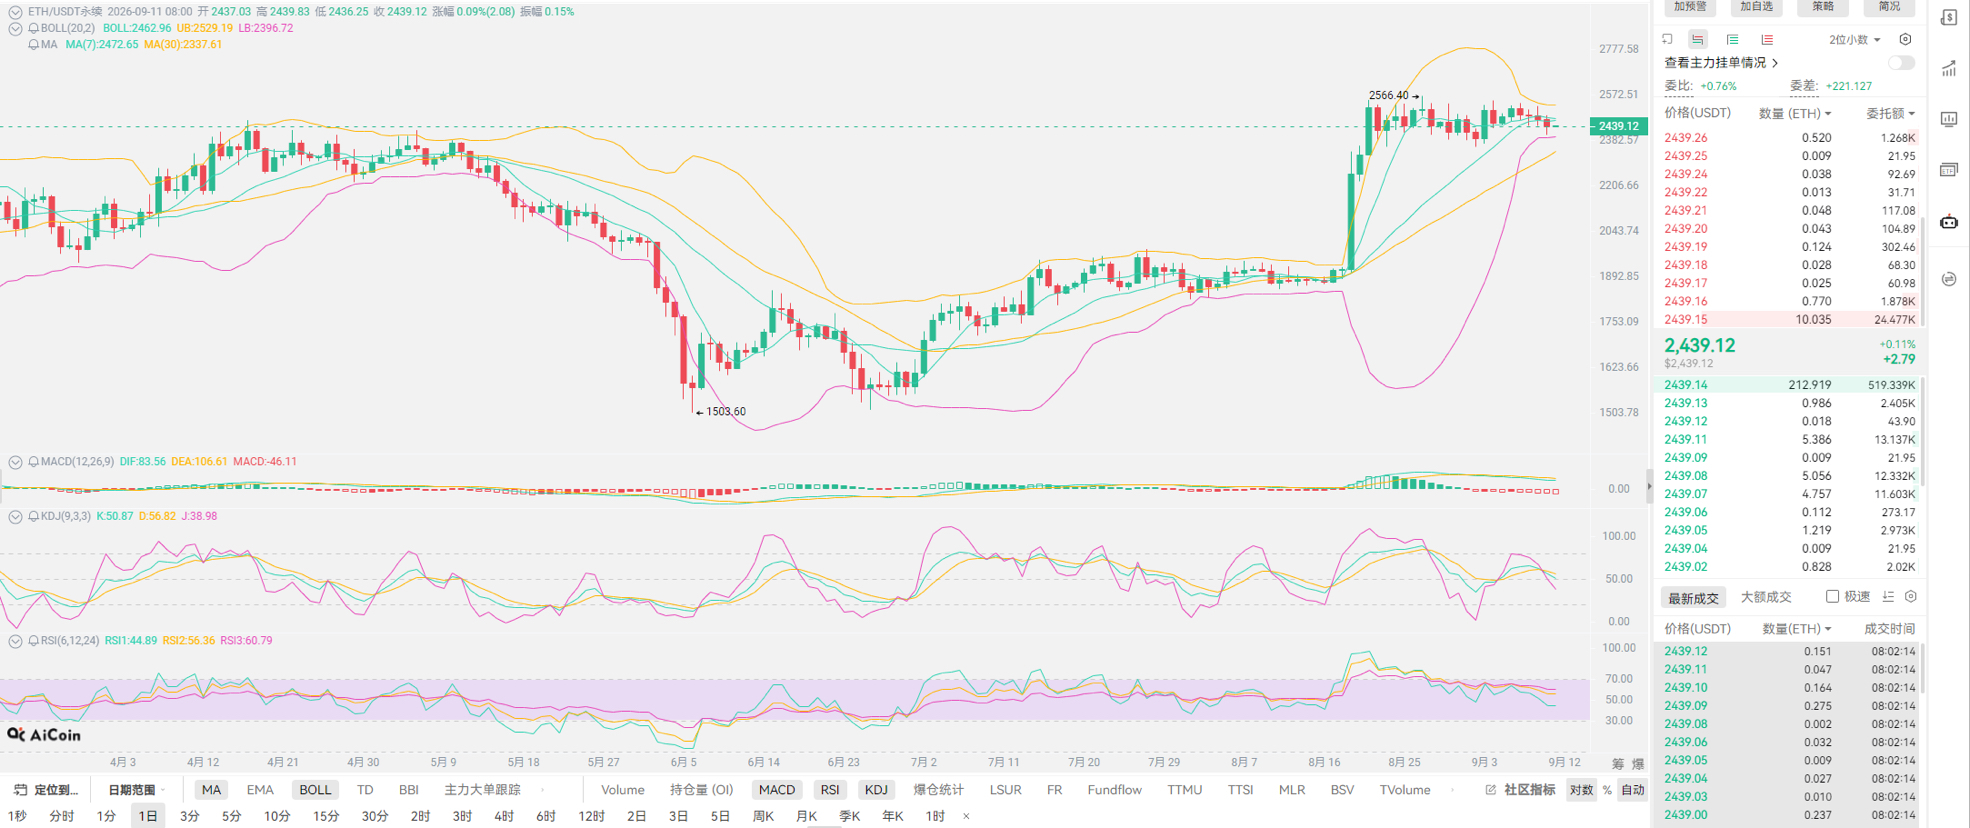
Lão Cui tổng kết: Chu kỳ tăng lần này về cơ bản đã đi đến hồi kết. Đối với năm nay mà nói, thị trường tiền mã hóa là một năm thất bại. Thời gian còn lại chính là giai đoạn mọi người chuẩn bị bắt đáy. Ít nhất sau đợt tăng lãi suất lần này, mọi người có thể lựa chọn điểm vào của mình. Dự đoán của Lão Cui: miễn là không bước vào một chu kỳ tăng lãi suất nữa, không gian giảm sẽ không sâu đến mức quá lớn; tăng trưởng giá trị thị trường của stablecoin và triển vọng từ các lợi ích của dự luật rõ ràng (clear bill) vẫn còn. Kèm theo động thái gần đây của Anh: Hạ viện Thượng viện Anh đã bỏ phiếu thông qua bản sửa đổi, yêu cầu chính phủ xây dựng chiến lược tài sản số. Châu Âu cũng đang có hành động bám theo tư duy của Mỹ. Chỉ là các tin tốt này trong ngắn hạn khó trở thành hiện thực, nhưng xét về mức độ tác động tới chiều sâu của đợt giảm thì vẫn có ảnh hưởng nhất định. Khi đập xuống, không thể không cân nhắc độ mạnh của các lực đẩy tăng giá trong tương lai. Những người bắt đáy đều đang chờ cơ hội để giá giảm; lúc nào ra tay còn tùy vào năng lực “tính toán giao tranh” của từng người. Ý nghĩ của Lão Cui vẫn là mua quanh mức 60.000; dù ở vị trí sâu hơn cũng sẽ chọn ở gần đó. Nhìn sâu mà không mua sâu thì sẽ không liên quan nhiều đến việc khởi động xu hướng; mục tiêu của Lão Cui là ở trong cuộc khi chu kỳ bull tiếp theo bắt đầu! Về hợp đồng thì gần như không có gì để bàn: nhắm mắt bán khống! Nhật Bản, châu Âu, và Mỹ đều chọn tăng lãi suất; “short” chính là hướng đi! Thậm chí bất kỳ vị trí nào cũng có thể làm!