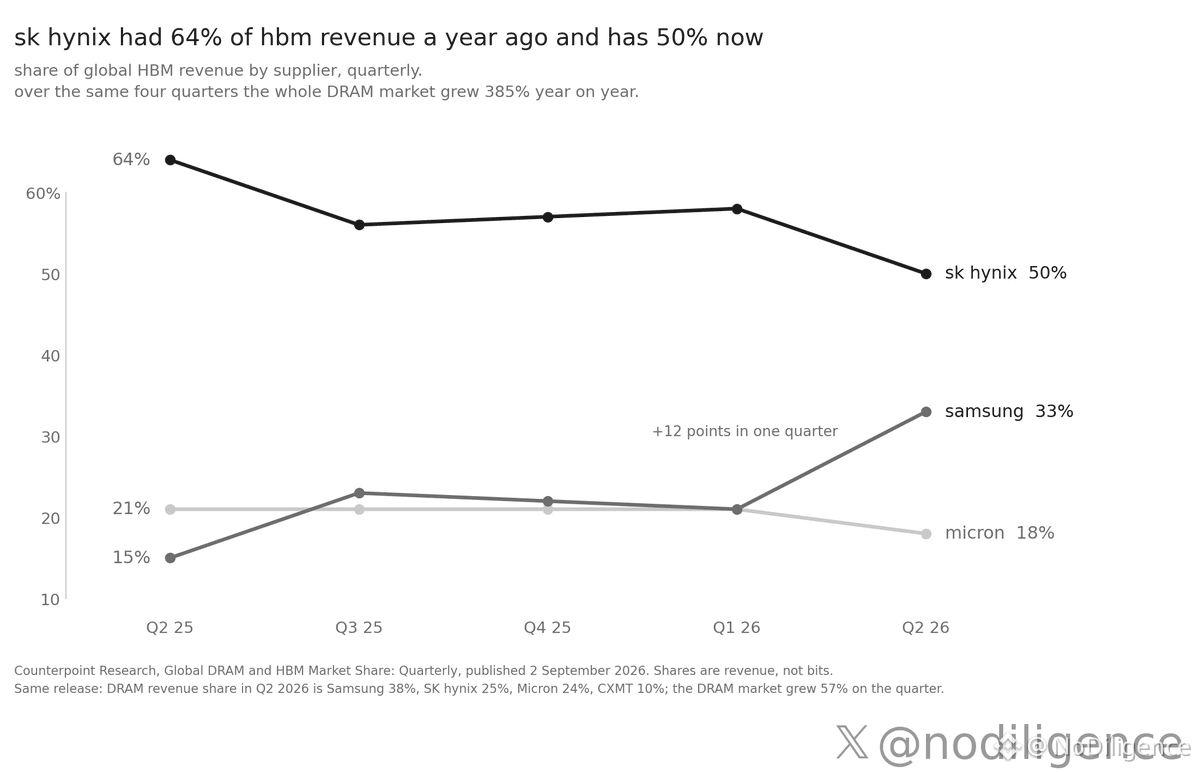
samsung đã tăng từ 15% doanh thu hbm lên 33% chỉ trong một năm. sk hynix giảm từ 64% xuống 50%.
Điều này thực sự sẽ tạo ra tác động gì cho hợp đồng tiếp theo... với một nhà mua hàng có nhà cung cấp khác mà họ có thể thực sự đủ điều kiện, họ sẽ có nơi để chuyển đơn hàng. ngay cả khi mọi nhà cung cấp đều đang bán hết hàng, tôi vẫn nghĩ điều này là đáng kể.
nhưng tôi không cho rằng sẽ có chiến tranh giá chỉ từ việc chia sẻ doanh thu. samsung có thể tăng trưởng nhờ khối lượng, cơ cấu sản phẩm hoặc giá cao hơn nữa. bảng tỷ trọng đó không cho chúng ta biết điều nào.
tôi vẫn rất lạc quan về $SKHY khi họ đầu tư capex của mình vào đúng các hạng mục.
rủi ro của sk hynix là tình trạng thiếu hàng kéo dài, lợi nhuận vẫn mạnh, và khách hàng vẫn có thêm quyền đàm phán nhiều hơn so với mức giá mà cổ phiếu đã được mua vào.
Điều này thực sự sẽ tạo ra tác động gì cho hợp đồng tiếp theo... với một nhà mua hàng có nhà cung cấp khác mà họ có thể thực sự đủ điều kiện, họ sẽ có nơi để chuyển đơn hàng. ngay cả khi mọi nhà cung cấp đều đang bán hết hàng, tôi vẫn nghĩ điều này là đáng kể.
nhưng tôi không cho rằng sẽ có chiến tranh giá chỉ từ việc chia sẻ doanh thu. samsung có thể tăng trưởng nhờ khối lượng, cơ cấu sản phẩm hoặc giá cao hơn nữa. bảng tỷ trọng đó không cho chúng ta biết điều nào.
tôi vẫn rất lạc quan về $SKHY khi họ đầu tư capex của mình vào đúng các hạng mục.
rủi ro của sk hynix là tình trạng thiếu hàng kéo dài, lợi nhuận vẫn mạnh, và khách hàng vẫn có thêm quyền đàm phán nhiều hơn so với mức giá mà cổ phiếu đã được mua vào.