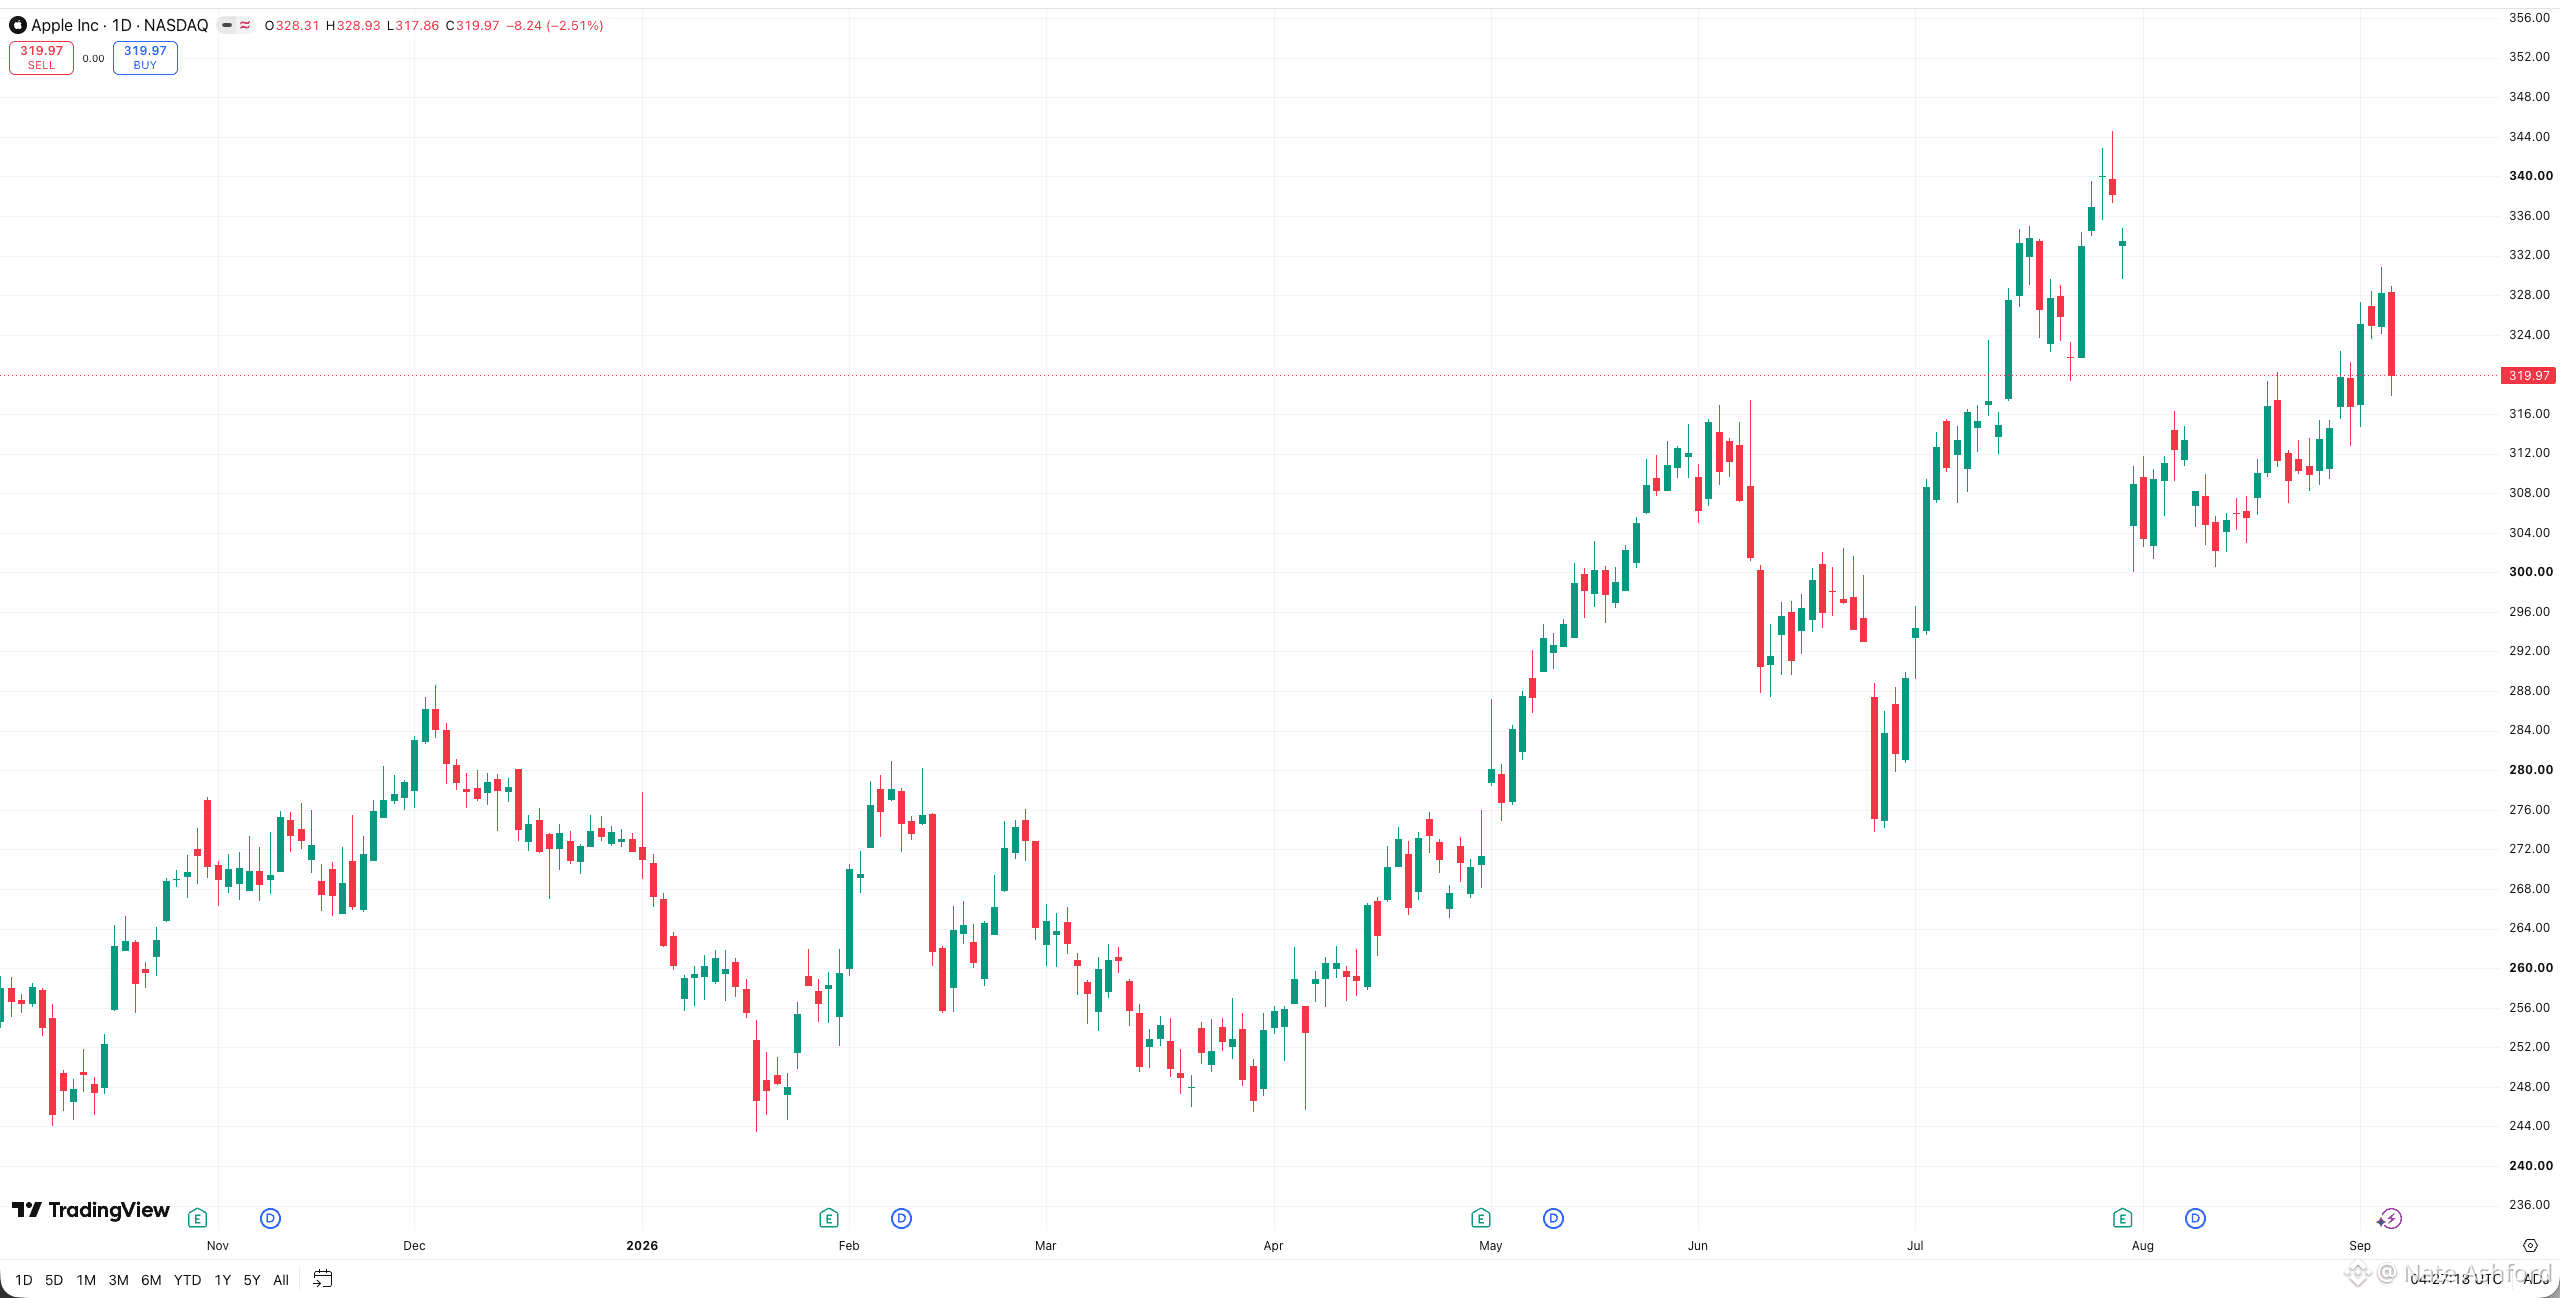
Apple đã tăng 8% trong tháng qua và 30% kể từ tháng 4. Sự kiện ngày 9/9 — lần đầu tiên của Ternus trên cương vị CEO, tin đồn iPhone gập, làm mới toàn bộ danh mục sản phẩm — đang được định giá như thể sẽ là một cú bứt phá trước khi nó diễn ra.
Đó là bối cảnh tôi đang theo dõi, vì "mua tin đồn, bán tin tức" không phải là một câu sáo rỗng khi cổ phiếu đang ở mức 37 lần lợi nhuận.
Quý tháng 6 thực sự rất mạnh: doanh thu tăng 16% lên 109 tỷ USD, lợi nhuận tăng 27%, doanh số iPhone tăng 22%. Nhưng triển vọng cho quý tháng 9 lại kể một câu chuyện khác — tăng trưởng doanh số chậm lại còn 9-11%, chịu tác động bất lợi từ tỷ giá 2,5 điểm phần trăm, nguồn cung bị hạn chế, biên lợi nhuận gộp co lại từ 50,1% xuống 47-48%. Báo cáo đó sẽ công bố vào tháng 10, ngay sau khi cơn sốt quanh sự kiện đạt đỉnh.
Morgan Stanley đặt mục tiêu 360 USD — cao hơn khoảng 9% so với hiện tại — và ước tính riêng mẫu gập sẽ tạo ra 14 tỷ USD doanh thu trong quý tháng 12. Giá iPhone 18 được kỳ vọng sẽ cao hơn iPhone 17 từ 10-20%. Mẫu gập được cho là có giá bán lẻ trên 2.000 USD. Vì vậy, chu kỳ sản phẩm là có thật.
Sai lầm mà bối cảnh này đang dụ bạn mắc phải: đuổi theo đà tăng trước sự kiện vào một mức định giá đã là 37 lần lợi nhuận, rồi nắm giữ xuyên qua báo cáo quý tháng 9 với triển vọng yếu hơn. Kết luận trung thực ở đây là chu kỳ sản phẩm có thể nâng đỡ cổ phiếu trong 6-12 tháng tới, nhưng điểm vào sau một đợt tăng 30% và trước một quý yếu hơn thì không phải nơi của kỷ luật.
Hãy chờ nhịp điều chỉnh. Các sản phẩm vẫn sẽ còn đó.
Đó là bối cảnh tôi đang theo dõi, vì "mua tin đồn, bán tin tức" không phải là một câu sáo rỗng khi cổ phiếu đang ở mức 37 lần lợi nhuận.
Quý tháng 6 thực sự rất mạnh: doanh thu tăng 16% lên 109 tỷ USD, lợi nhuận tăng 27%, doanh số iPhone tăng 22%. Nhưng triển vọng cho quý tháng 9 lại kể một câu chuyện khác — tăng trưởng doanh số chậm lại còn 9-11%, chịu tác động bất lợi từ tỷ giá 2,5 điểm phần trăm, nguồn cung bị hạn chế, biên lợi nhuận gộp co lại từ 50,1% xuống 47-48%. Báo cáo đó sẽ công bố vào tháng 10, ngay sau khi cơn sốt quanh sự kiện đạt đỉnh.
Morgan Stanley đặt mục tiêu 360 USD — cao hơn khoảng 9% so với hiện tại — và ước tính riêng mẫu gập sẽ tạo ra 14 tỷ USD doanh thu trong quý tháng 12. Giá iPhone 18 được kỳ vọng sẽ cao hơn iPhone 17 từ 10-20%. Mẫu gập được cho là có giá bán lẻ trên 2.000 USD. Vì vậy, chu kỳ sản phẩm là có thật.
Sai lầm mà bối cảnh này đang dụ bạn mắc phải: đuổi theo đà tăng trước sự kiện vào một mức định giá đã là 37 lần lợi nhuận, rồi nắm giữ xuyên qua báo cáo quý tháng 9 với triển vọng yếu hơn. Kết luận trung thực ở đây là chu kỳ sản phẩm có thể nâng đỡ cổ phiếu trong 6-12 tháng tới, nhưng điểm vào sau một đợt tăng 30% và trước một quý yếu hơn thì không phải nơi của kỷ luật.
Hãy chờ nhịp điều chỉnh. Các sản phẩm vẫn sẽ còn đó.