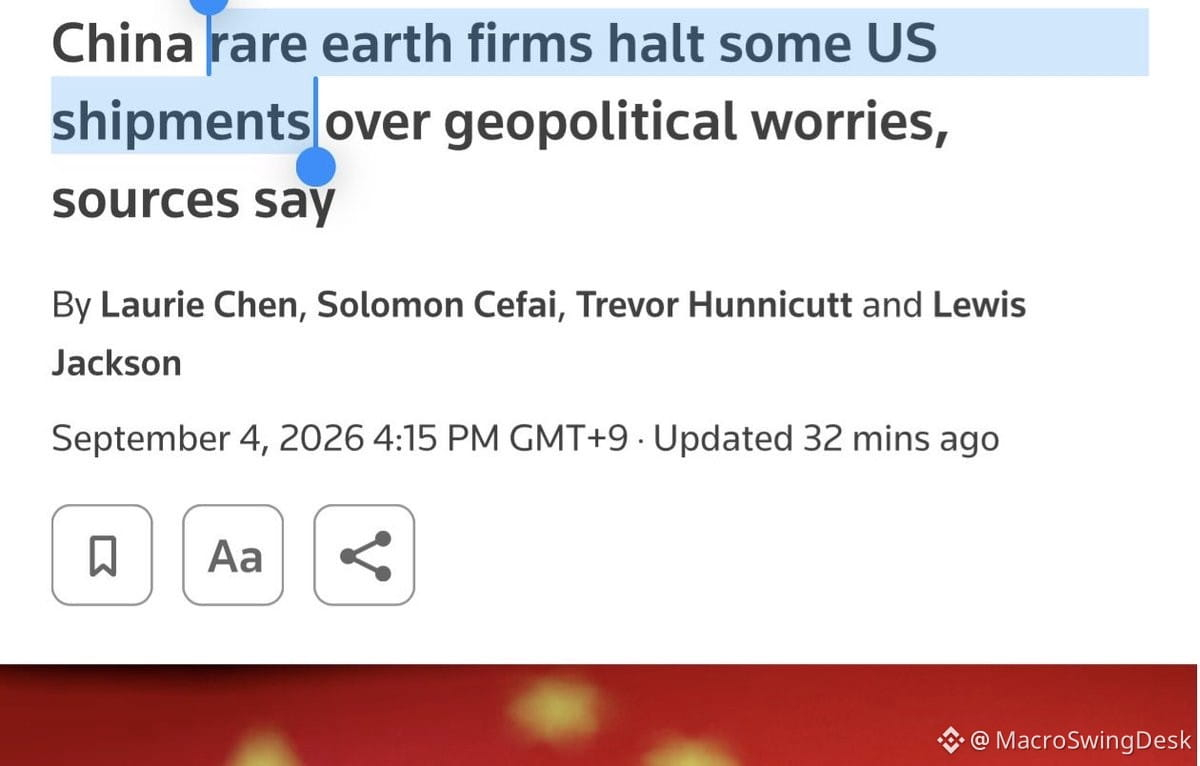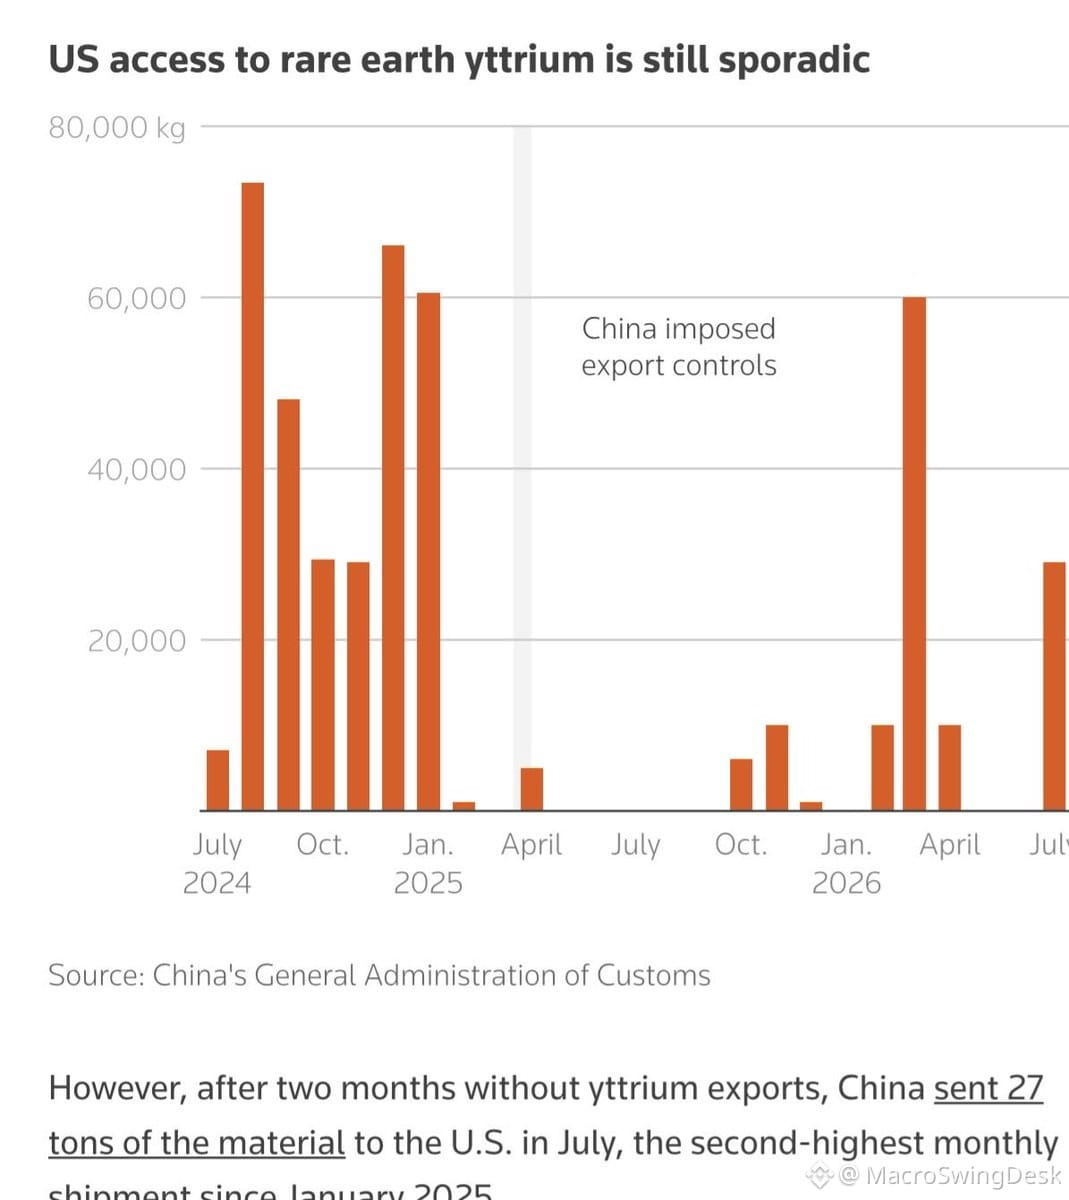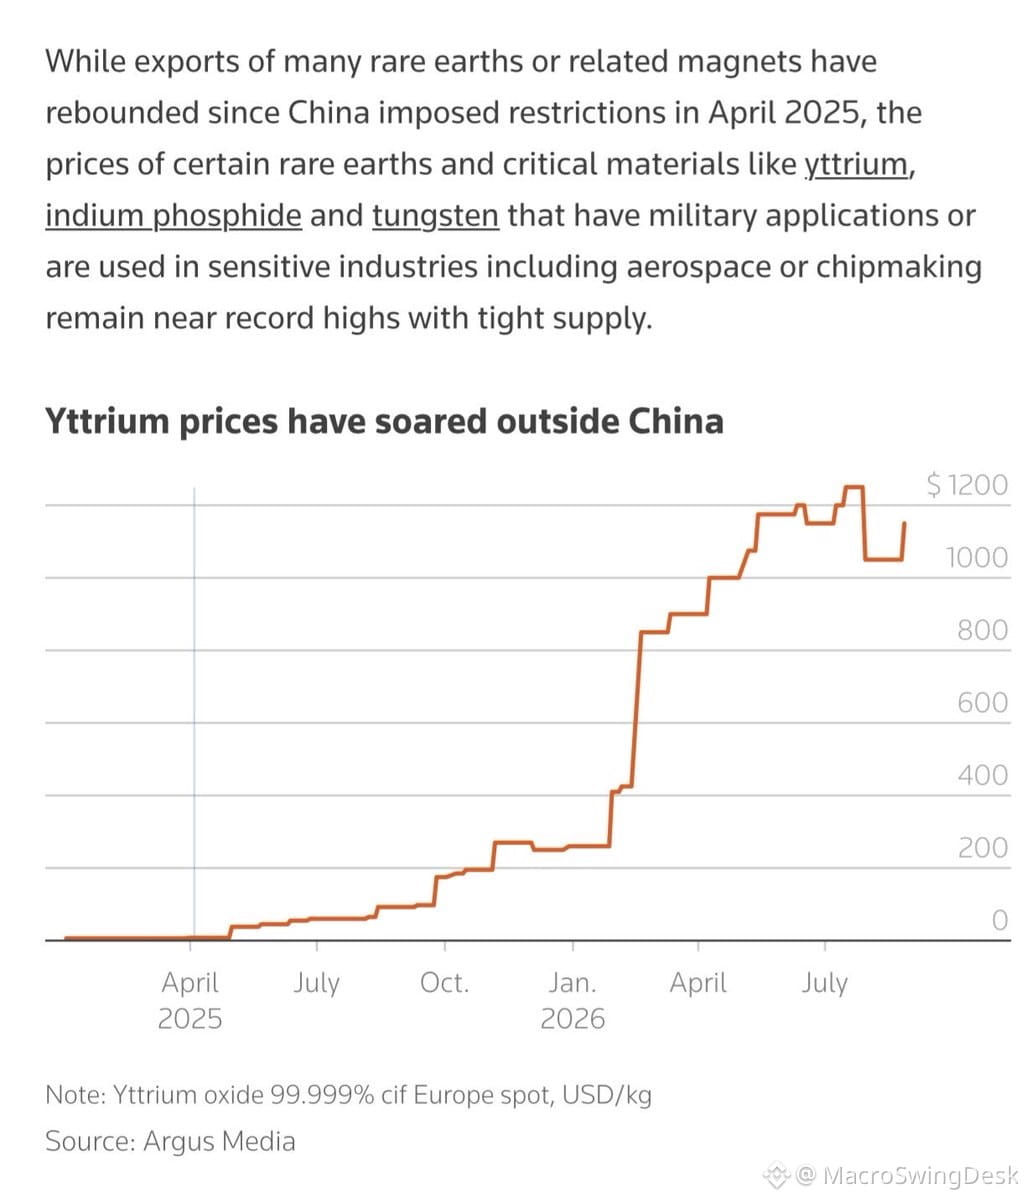
Trung Quốc được cho là đã ngừng một số lô hàng đất hiếm tới Mỹ — không phải lệnh cấm toàn diện, nhưng đủ nhắm mục tiêu để tạo ra khác biệt.
Nhật Bản là “con chim canary” trong mỏ than ở đây. Họ gần như lấy toàn bộ dysprosium và terbium từ Trung Quốc, và dữ liệu xuất khẩu tháng 6 cho thấy không có lô hàng nào của gallium, dysprosium, terbium và yttrium được chuyển tới Nhật. Shin-Etsu Chemical đã tạm dừng các đơn đặt hàng mới đối với nam châm chứa dysprosium. Proterial không nhận được giấy phép xuất khẩu cho dysprosium của Trung Quốc vào tháng trước.
Trung Quốc không cắt đứt trực tiếp với Mỹ — họ bóp nghẹt nguồn cung đầu vào của Nhật, và dòng cung này chảy vào chuỗi cung ứng của Mỹ. Đây là một ván bài “đòn bẩy thượng nguồn” kinh điển.
$LYC.AX (Lynas Rare Earths) hiện trở nên then chốt — Nhật Bản đã “khóa” 75% sản lượng đất hiếm trung/nặng của Lynas (8 tấn dysprosium + terbium trong Q1). Nhật cũng có khoảng 16 triệu tấn bùn biển sâu giàu đất hiếm, nhưng thương mại hóa sẽ không diễn ra trước giai đoạn sau 2028.
Trong khi đó, Trung Quốc cho phép một cách chọn lọc một số xuất khẩu trực tiếp (ví dụ: $AXTI → $LITE) để duy trì hoạt động thương mại Mỹ-Trung, đồng thời dùng các cú gián đoạn như một đòn bẩy. Đầu năm nay, họ đã siết tốc độ xuất khẩu vonfram (gây căng thẳng nguồn cung WF6 cho các nhà sản xuất chip của Nhật) và indi (được dùng trong đế InP bởi Sumitomo/JX).
Nhật Bản đang nắm thế độc quyền về đế ABF và các vật liệu quan trọng khác — họ sẽ trả đũa chứ? Chưa rõ. Nhưng đồng hồ đang chạy. Trung Quốc đang tăng tốc hướng tới tự chủ bán dẫn, và Mỹ/Nhật cần quyết định họ muốn đấu tranh mạnh mẽ đến mức nào trong cuộc chiến chuỗi cung ứng thượng nguồn này.
TLDR: Trung Quốc đang vũ khí hóa đất hiếm, nhắm vào Nhật Bản để làm gián đoạn chuỗi cung ứng của Mỹ. $LYC là lựa chọn thay thế then chốt của phương Tây. Hãy kỳ vọng sự hỗn loạn ở bậc hai và bậc ba trong chuỗi cung ứng. Cuộc chiến “endgame” của bán dẫn đang diễn ra trên nền tảng vật liệu đầu vào, chứ không phải ở các nhà máy (fab).
Nhật Bản là “con chim canary” trong mỏ than ở đây. Họ gần như lấy toàn bộ dysprosium và terbium từ Trung Quốc, và dữ liệu xuất khẩu tháng 6 cho thấy không có lô hàng nào của gallium, dysprosium, terbium và yttrium được chuyển tới Nhật. Shin-Etsu Chemical đã tạm dừng các đơn đặt hàng mới đối với nam châm chứa dysprosium. Proterial không nhận được giấy phép xuất khẩu cho dysprosium của Trung Quốc vào tháng trước.
Trung Quốc không cắt đứt trực tiếp với Mỹ — họ bóp nghẹt nguồn cung đầu vào của Nhật, và dòng cung này chảy vào chuỗi cung ứng của Mỹ. Đây là một ván bài “đòn bẩy thượng nguồn” kinh điển.
$LYC.AX (Lynas Rare Earths) hiện trở nên then chốt — Nhật Bản đã “khóa” 75% sản lượng đất hiếm trung/nặng của Lynas (8 tấn dysprosium + terbium trong Q1). Nhật cũng có khoảng 16 triệu tấn bùn biển sâu giàu đất hiếm, nhưng thương mại hóa sẽ không diễn ra trước giai đoạn sau 2028.
Trong khi đó, Trung Quốc cho phép một cách chọn lọc một số xuất khẩu trực tiếp (ví dụ: $AXTI → $LITE) để duy trì hoạt động thương mại Mỹ-Trung, đồng thời dùng các cú gián đoạn như một đòn bẩy. Đầu năm nay, họ đã siết tốc độ xuất khẩu vonfram (gây căng thẳng nguồn cung WF6 cho các nhà sản xuất chip của Nhật) và indi (được dùng trong đế InP bởi Sumitomo/JX).
Nhật Bản đang nắm thế độc quyền về đế ABF và các vật liệu quan trọng khác — họ sẽ trả đũa chứ? Chưa rõ. Nhưng đồng hồ đang chạy. Trung Quốc đang tăng tốc hướng tới tự chủ bán dẫn, và Mỹ/Nhật cần quyết định họ muốn đấu tranh mạnh mẽ đến mức nào trong cuộc chiến chuỗi cung ứng thượng nguồn này.
TLDR: Trung Quốc đang vũ khí hóa đất hiếm, nhắm vào Nhật Bản để làm gián đoạn chuỗi cung ứng của Mỹ. $LYC là lựa chọn thay thế then chốt của phương Tây. Hãy kỳ vọng sự hỗn loạn ở bậc hai và bậc ba trong chuỗi cung ứng. Cuộc chiến “endgame” của bán dẫn đang diễn ra trên nền tảng vật liệu đầu vào, chứ không phải ở các nhà máy (fab).