#美国10年期美债收益率触及2023年11月来最高
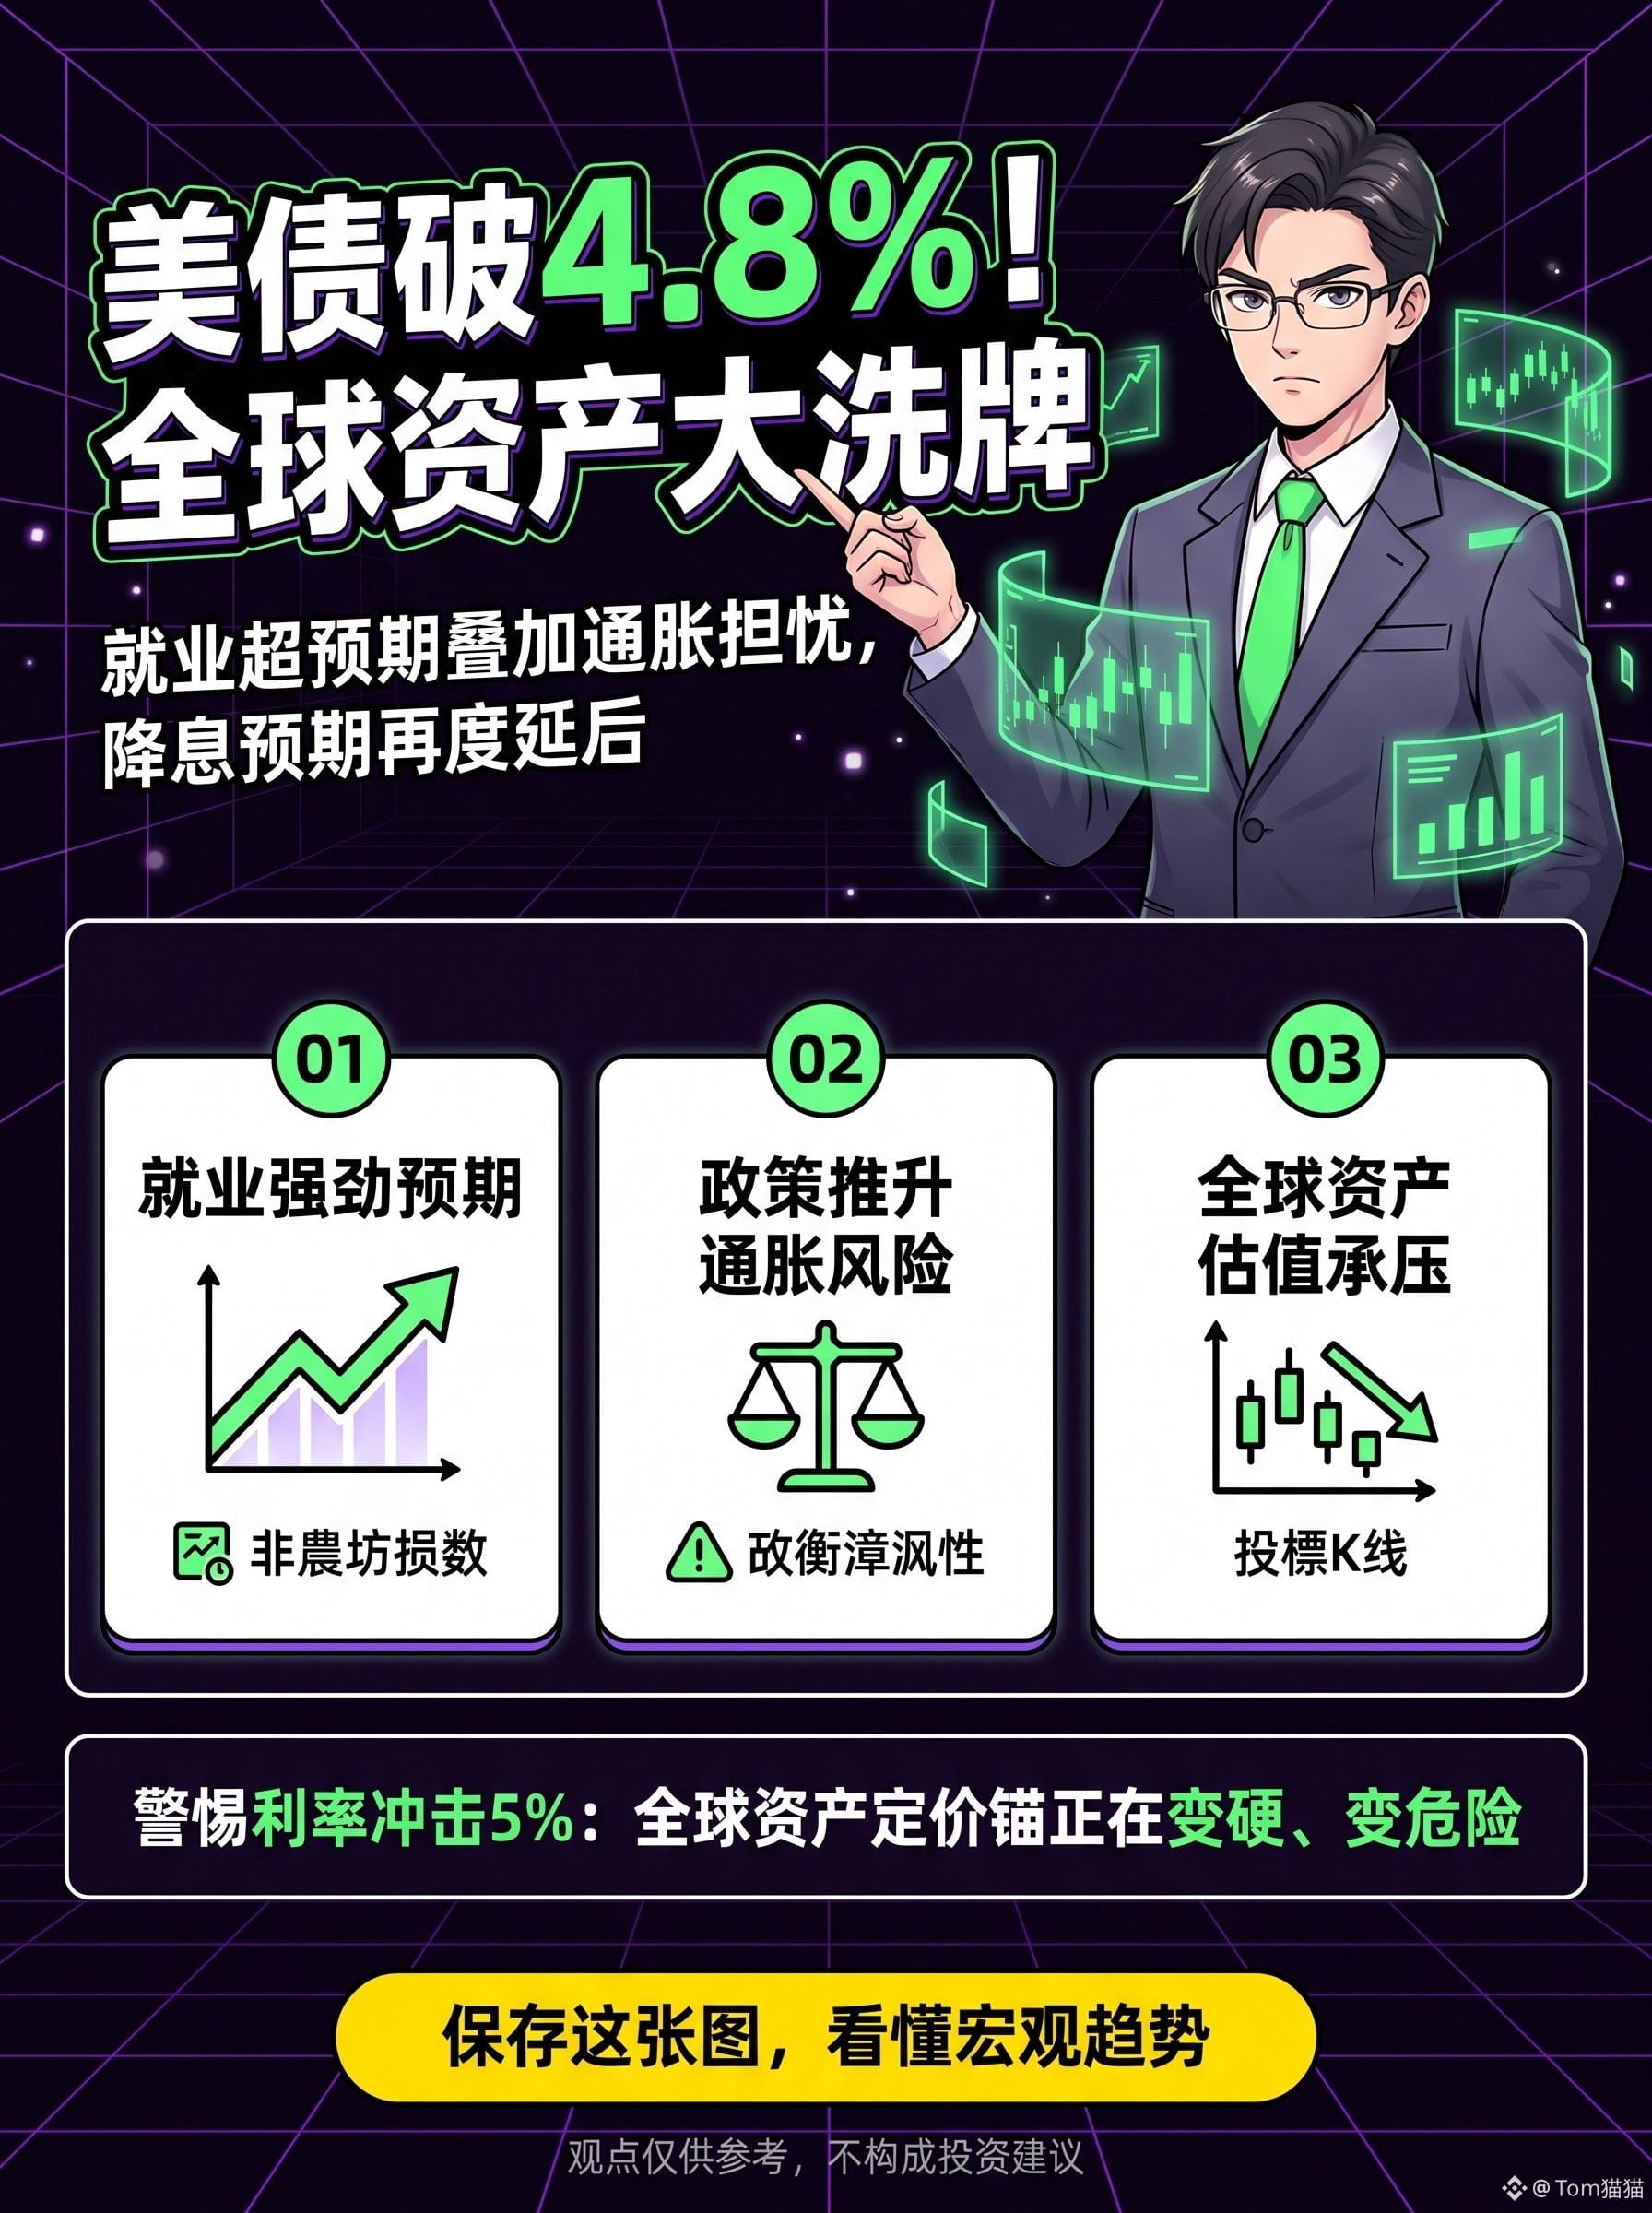
Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm đã từng tăng lên khoảng 4,805%, lập mức cao nhất kể từ tháng 11/2023, sau đó hạ về gần 4,8%. Mỗi lần lợi suất tăng thêm 1 điểm cơ bản, đằng sau đều là áp lực “tái định giá” của dòng tiền. Hiện nay, thị trường không còn tin rằng “lạm phát sẽ tự biến mất”, cũng không còn vội đặt cược vào việc Cục Dự trữ Liên bang (Fed) sẽ nhanh chóng hạ lãi suất.
Ngọn lửa trực tiếp châm vào đợt tăng này là dữ liệu việc làm của Mỹ mạnh hơn kỳ vọng. Số lao động có việc làm mới tại Mỹ trong tháng 12 tăng 256.000 người, cao rõ rệt so với dự báo khoảng 160.000; tỷ lệ thất nghiệp giảm xuống 4,1% và tốc độ tăng lương vẫn giữ được sự vững chãi. Nếu việc làm không hạ nhiệt rõ rệt, tiêu dùng sẽ khó có thể tắt nhanh; lạm phát trong lĩnh vực dịch vụ cũng khó mà dễ dàng hạ nhiệt.
Điều rắc rối hơn là chính quyền tân nhiệm của ông Trump có thể triển khai chính sách thuế quan, giảm thuế và mở rộng chi tiêu tài khóa, đang một lần nữa làm dấy lên nỗi lo của thị trường về “thâm hụt ngân sách mở rộng” và “lạm phát lần hai”. Nói cách khác, kinh tế Mỹ không những không có dấu hiệu suy yếu rõ rệt, mà ở phía chính sách còn có thể tiếp tục “bơm” thêm cho nhu cầu. Nhà đầu tư trái phiếu vì thế cũng không muốn tiếp tục khóa vốn dài hạn với mức lợi suất thấp; họ bắt đầu bán trái phiếu Mỹ, đẩy lợi suất đi lên.
Điều đáng cảnh giác thực sự không phải bản thân con số 4,8%, mà là logic đằng sau nó đã thay đổi.
Trước đây, việc lợi suất tăng thường được hiểu là kinh tế đang đi theo hướng tốt lên; hiện nay, thị trường lại lo ngại rằng: kinh tế Mỹ quá mạnh, tài khóa quá “nới lỏng”, lạm phát quá dai dẳng, khiến dư địa để Fed hạ lãi suất bị thu hẹp thêm. Lợi suất cao sẽ trực tiếp kéo chi phí tài trợ của doanh nghiệp tăng lên, lãi suất vay mua nhà và chi phí lãi của chính phủ cũng tăng, đồng thời tiếp tục gây áp lực lên định giá của các cổ phiếu công nghệ và cổ phiếu tăng trưởng đang được định giá cao. Cảnh tượng mà Phố Wall không thích nhất đang trở thành hiện thực: kinh tế không suy thoái, nhưng lãi suất lại không thể đi xuống.
Nhận định của tôi rất rõ ràng: trong ngắn hạn, khả năng lợi suất trái phiếu Kho bạc Mỹ tiếp tục “đụng” mốc 5% vẫn còn. Chỉ cần các dữ liệu về việc làm, tiêu dùng hoặc lạm phát tiếp tục nghiêng về phía “nóng”, thị trường sẽ tiếp tục trì hoãn kỳ vọng về việc hạ lãi suất. Khi đó, giá tài sản trên toàn cầu sẽ lại phải tìm kiếm sự cân bằng mới: đồng USD thiên mạnh, vàng dao động, biến động trên thị trường chứng khoán gia tăng; vốn ở các thị trường mới nổi sẽ chịu áp lực, gần như khó tránh khỏi bị ảnh hưởng.
Lợi suất trái phiếu Mỹ kỳ hạn 10 năm 4,8%.
Nó giống như một hồi chuông cảnh báo: “mỏ neo” định giá thực sự của thị trường tài chính toàn cầu đang trở nên cao hơn, cứng hơn và cũng nguy hiểm hơn.
Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm đã từng tăng lên khoảng 4,805%, lập mức cao nhất kể từ tháng 11/2023, sau đó hạ về gần 4,8%. Mỗi lần lợi suất tăng thêm 1 điểm cơ bản, đằng sau đều là áp lực “tái định giá” của dòng tiền. Hiện nay, thị trường không còn tin rằng “lạm phát sẽ tự biến mất”, cũng không còn vội đặt cược vào việc Cục Dự trữ Liên bang (Fed) sẽ nhanh chóng hạ lãi suất.
Ngọn lửa trực tiếp châm vào đợt tăng này là dữ liệu việc làm của Mỹ mạnh hơn kỳ vọng. Số lao động có việc làm mới tại Mỹ trong tháng 12 tăng 256.000 người, cao rõ rệt so với dự báo khoảng 160.000; tỷ lệ thất nghiệp giảm xuống 4,1% và tốc độ tăng lương vẫn giữ được sự vững chãi. Nếu việc làm không hạ nhiệt rõ rệt, tiêu dùng sẽ khó có thể tắt nhanh; lạm phát trong lĩnh vực dịch vụ cũng khó mà dễ dàng hạ nhiệt.
Điều rắc rối hơn là chính quyền tân nhiệm của ông Trump có thể triển khai chính sách thuế quan, giảm thuế và mở rộng chi tiêu tài khóa, đang một lần nữa làm dấy lên nỗi lo của thị trường về “thâm hụt ngân sách mở rộng” và “lạm phát lần hai”. Nói cách khác, kinh tế Mỹ không những không có dấu hiệu suy yếu rõ rệt, mà ở phía chính sách còn có thể tiếp tục “bơm” thêm cho nhu cầu. Nhà đầu tư trái phiếu vì thế cũng không muốn tiếp tục khóa vốn dài hạn với mức lợi suất thấp; họ bắt đầu bán trái phiếu Mỹ, đẩy lợi suất đi lên.
Điều đáng cảnh giác thực sự không phải bản thân con số 4,8%, mà là logic đằng sau nó đã thay đổi.
Trước đây, việc lợi suất tăng thường được hiểu là kinh tế đang đi theo hướng tốt lên; hiện nay, thị trường lại lo ngại rằng: kinh tế Mỹ quá mạnh, tài khóa quá “nới lỏng”, lạm phát quá dai dẳng, khiến dư địa để Fed hạ lãi suất bị thu hẹp thêm. Lợi suất cao sẽ trực tiếp kéo chi phí tài trợ của doanh nghiệp tăng lên, lãi suất vay mua nhà và chi phí lãi của chính phủ cũng tăng, đồng thời tiếp tục gây áp lực lên định giá của các cổ phiếu công nghệ và cổ phiếu tăng trưởng đang được định giá cao. Cảnh tượng mà Phố Wall không thích nhất đang trở thành hiện thực: kinh tế không suy thoái, nhưng lãi suất lại không thể đi xuống.
Nhận định của tôi rất rõ ràng: trong ngắn hạn, khả năng lợi suất trái phiếu Kho bạc Mỹ tiếp tục “đụng” mốc 5% vẫn còn. Chỉ cần các dữ liệu về việc làm, tiêu dùng hoặc lạm phát tiếp tục nghiêng về phía “nóng”, thị trường sẽ tiếp tục trì hoãn kỳ vọng về việc hạ lãi suất. Khi đó, giá tài sản trên toàn cầu sẽ lại phải tìm kiếm sự cân bằng mới: đồng USD thiên mạnh, vàng dao động, biến động trên thị trường chứng khoán gia tăng; vốn ở các thị trường mới nổi sẽ chịu áp lực, gần như khó tránh khỏi bị ảnh hưởng.
Lợi suất trái phiếu Mỹ kỳ hạn 10 năm 4,8%.
Nó giống như một hồi chuông cảnh báo: “mỏ neo” định giá thực sự của thị trường tài chính toàn cầu đang trở nên cao hơn, cứng hơn và cũng nguy hiểm hơn.