Hôm qua, trong một thị trường đi ngang, tôi liên tục thấy DUSK burn được xử lý như một “bằng chứng” của giảm phát. Tôi đã ngồi với nhận định đó. Có điều gì đó không khớp.
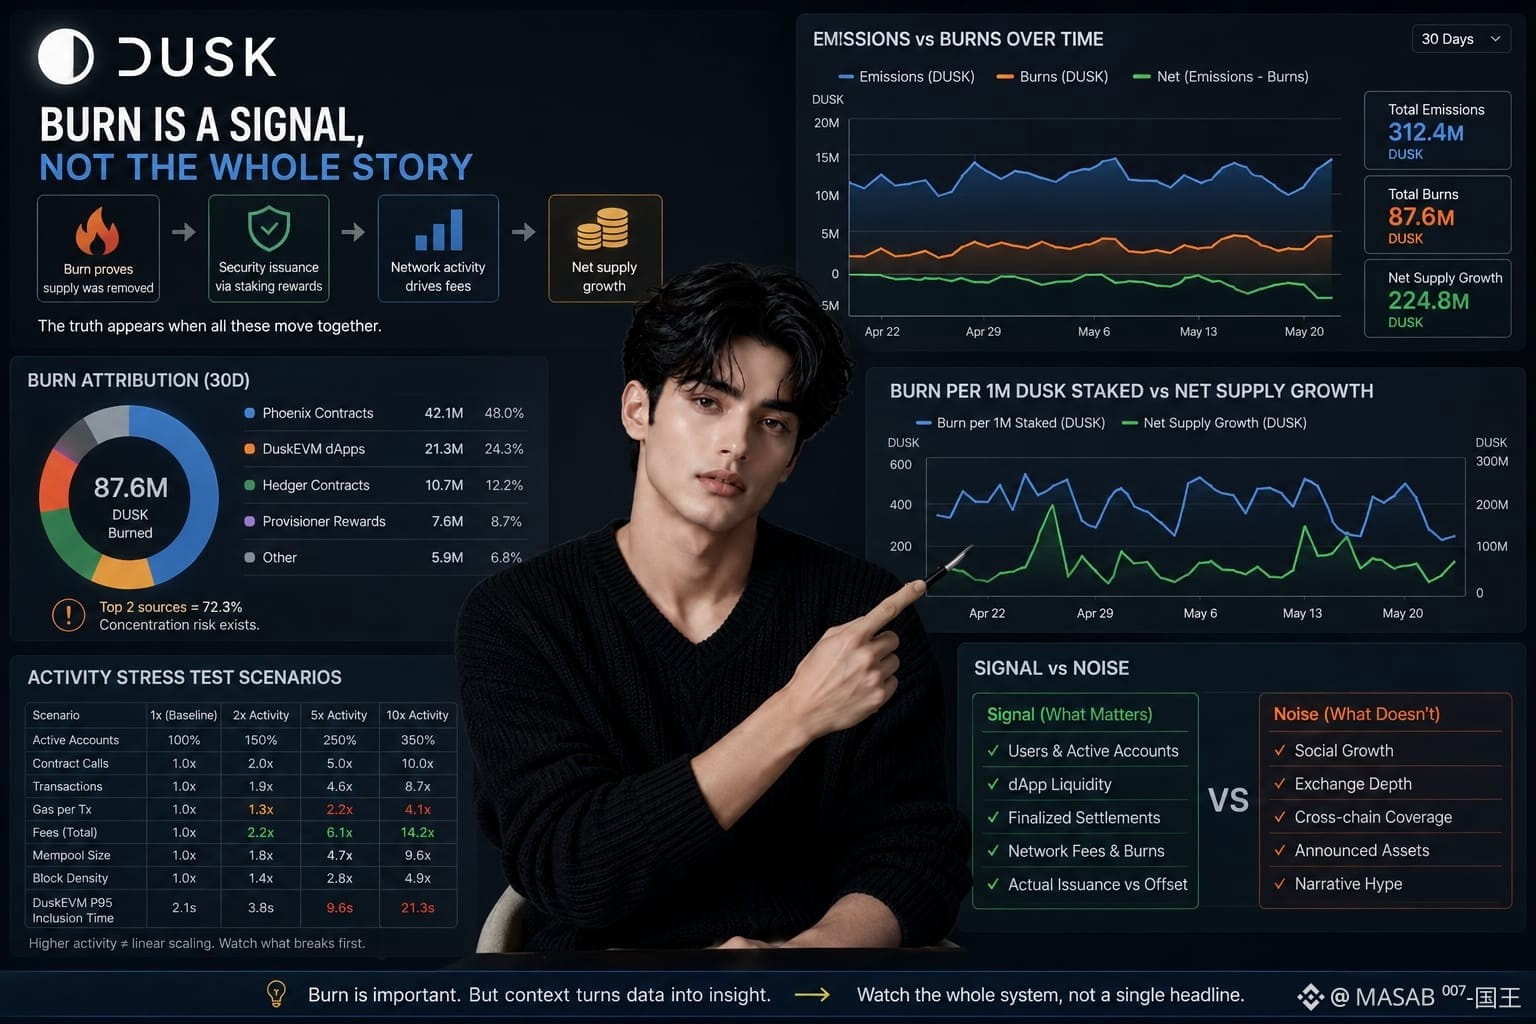
Một bảng điều khiển Dusk phải so sánh lượng phát thải hằng ngày, hằng tuần và hằng tháng với phần burn, sau đó phân bổ burn theo từng ví, ứng dụng, epoch và block. Nếu một hợp đồng hoặc một vài block chi phối, thì “tổng” đó sẽ có ý nghĩa khác với nhu cầu rộng khắp.
Burn chứng minh rằng nguồn cung đã bị loại bỏ, chứ không chứng minh nhu cầu đã được phân bổ hay bền vững.
Giá trị của nó xuất hiện cùng với phần thưởng staking, active stake, phần thưởng provisioner, epoch fee density và activity acceleration, burn trên mỗi 1 triệu DUSK được staking và mức tăng trưởng net supply. Tất cả cùng nhau cho thấy liệu việc phát hành cho mục đích bảo mật có được bù trừ bởi hoạt động hay không, và việc staking cao hơn tạo ra áp lực cung nhiều hơn hay ít hơn.
Nhưng cơ chế vẫn cần được kiểm tra chịu tải. Nếu active accounts tăng 50% hoặc số lần gọi hợp đồng tăng gấp đôi, liệu giao dịch và gas có tăng gấp đôi không? Ở mức hoạt động 2×, 5× và 10×, cái gì diễn ra trước: gas trên mỗi giao dịch, phí, kích thước mempool, độ dày block hay thời gian inclusion P95 của DuskEVM?
Tôi sẽ tách tăng trưởng xã hội, chiều sâu sàn, phạm vi cross-chain và các tài sản được công bố khỏi người dùng, thanh khoản của ứng dụng, các settlement đã được final hóa và lượng phát hành thực tế.
Thị trường vẫn đi ngang. Tiêu đề về burn có vẻ còn thiếu.
@Dusk $DUSK #dusk