

Trước đây, stablecoin từng được nhìn nhận chủ yếu như một công cụ dành cho các nhà giao dịch crypto chuyển tiền giữa các sàn. Nhận định đó đang ngày càng trở nên lỗi thời.
Ngày nay, stablecoin được bảo đảm bằng đồng đô la nằm ở giao điểm của tiền mã hóa, thanh toán, ngân hàng, thị trường Kho bạc Hoa Kỳ, chính sách tiền tệ và địa chính trị.
Một phân tích gần đây của Brookings do Nellie Liang và Brent Neiman thực hiện xem xét điều gì có thể xảy ra khi stablecoin chuyển từ rìa của lĩnh vực crypto sang hạ tầng tài chính chủ đạo. Lập luận cốt lõi của họ rất đơn giản: nếu được quản lý đúng cách, stablecoin có thể giúp thanh toán hiệu quả hơn và củng cố vai trò quốc tế của đồng đô la Mỹ—nhưng quá trình chuyển đổi đi kèm nhiều rủi ro đáng kể.
Đạo luật GENIUS thay đổi cuộc chơi
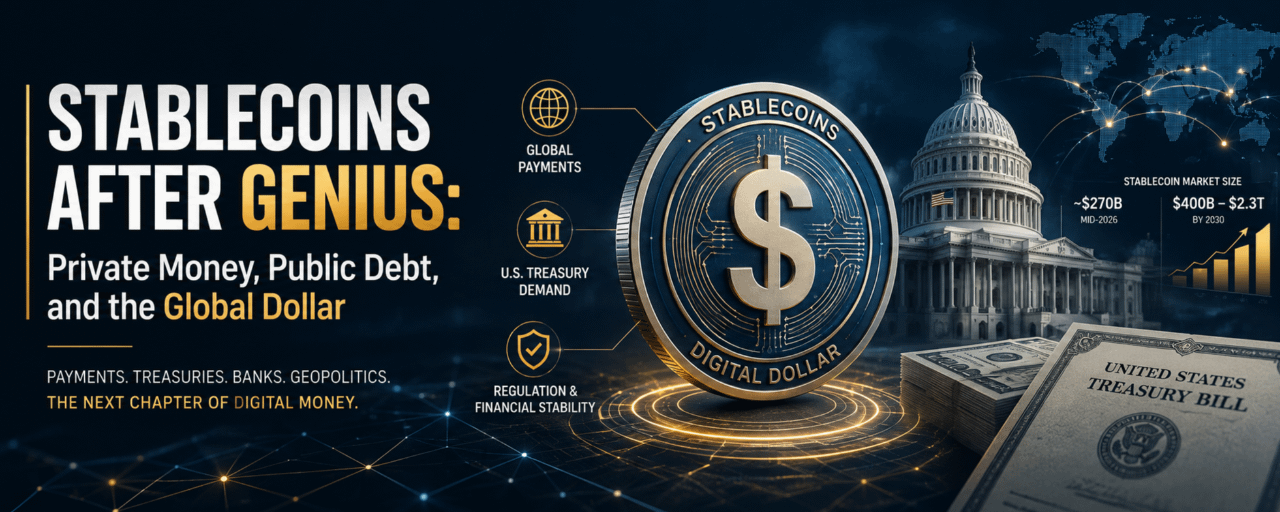
Đạo luật GENIUS năm 2025 đã tạo ra một khung pháp lý liên bang cho các stablecoin thanh toán của Mỹ. Theo khung này, các tổ chức phát hành phải duy trì dự trữ theo tỷ lệ 1-1 với các tài sản đủ điều kiện, bao gồm cả chứng khoán Kho bạc Mỹ kỳ hạn ngắn, đồng thời tuân thủ các yêu cầu liên quan đến hoàn trả, chống rửa tiền và các biện pháp trừng phạt.
Đến tháng 6 năm 2026, thị trường stablecoin đã đạt khoảng 270 tỷ USD.
Con số đó quan trọng vì stablecoin không còn chỉ là một sản phẩm crypto ngách. Ở quy mô đủ lớn, chúng có thể ảnh hưởng đến các thị trường tài chính truyền thống.
Vì vậy, câu hỏi lớn hơn không phải là liệu stablecoin có tồn tại hay không.
Đó là mức độ sâu mà chúng sẽ được gắn kết vào hệ thống tài chính.
Stablecoin có thể biến đổi thanh toán
Một trong những lập luận mạnh nhất cho stablecoin là tiềm năng giảm ma sát trong thanh toán.
Các giao dịch xuyên biên giới truyền thống thường liên quan đến nhiều ngân hàng, các hệ thống điều tiết khác nhau, các bước kiểm tra tuân thủ, các trung gian và độ trễ thanh toán.
Stablecoin hoạt động khác đi.
Giao dịch có thể được thanh toán gần như ngay lập tức, 24 giờ một ngày, bảy ngày một tuần, trong khi hợp đồng thông minh có thể tự động hóa các quy trình hiện đang cần trung gian và sự can thiệp thủ công.
Điều này đặc biệt quan trọng đối với thanh toán quốc tế.
Hãy tưởng tượng có thể gửi một tài sản được định giá bằng đô la qua biên giới mà không cần dựa vào nhiều ngân hàng đại lý (correspondent banks).
Đó không chỉ là một đổi mới mang tính crypto.
Đó có thể là một đổi mới về hạ tầng tài chính.
Người chiến thắng bất ngờ có thể là đồng đô la Mỹ
Có một mâu thuẫn thú vị nằm ở trung tâm của stablecoin.
Nhiều người liên hệ crypto với một tương lai có thể làm giảm sự phụ thuộc vào các đồng tiền truyền thống.
Dù vậy, các stablecoin chiếm ưu thế lại chủ yếu được định giá bằng USD.
Điều này có nghĩa là việc mở rộng stablecoin thực sự có thể củng cố sự thống trị của đồng đô la Mỹ.
Đối với những người sống ở các quốc gia đang trải qua lạm phát cao, mất giá tiền tệ hoặc hạ tầng tài chính yếu kém, một đô la kỹ thuật số có thể truy cập qua blockchain có thể trở thành một lựa chọn hấp dẫn để lưu trữ và chuyển giá trị.
Nếu hàng triệu người trên toàn thế giới ngày càng sử dụng stablecoin neo theo USD, Hoa Kỳ có thể giành thêm một kênh thông qua đó đồng tiền của nước này tiếp cận nền kinh tế toàn cầu.
Vì vậy, tương lai của tiền kỹ thuật số có lẽ không đồng nghĩa với việc chấm dứt sự thống trị của đồng đô la.
Nó có thể đồng nghĩa với việc số hóa sự thống trị của đồng đô la.
Câu hỏi trị giá 2,3 nghìn tỷ đô la về Kho bạc
Hàm ý tài chính quan trọng nhất có lẽ là việc stablecoin có thể mang lại gì cho nợ công của chính phủ Mỹ.
Vì khung GENIUS yêu cầu dự trữ stablecoin được đầu tư chủ yếu vào các tài sản đủ điều kiện như chứng khoán Kho bạc Mỹ kỳ hạn ngắn, nên một thị trường stablecoin đang mở rộng nhanh chóng có thể tạo ra nhu cầu đáng kể đối với tín phiếu Kho bạc.
Theo các kịch bản mà Brookings xem xét, nhu cầu ròng bổ sung đối với tín phiếu Kho bạc có thể dao động từ khoảng 400 tỷ USD đến 2,3 nghìn tỷ USD vào năm 2030, tùy thuộc vào việc thị trường stablecoin mở rộng ra sao và tăng trưởng đến từ đâu.
Nhưng có một lưu ý quan trọng.
Nếu stablecoin tăng trưởng chủ yếu bằng cách kéo tiền ra khỏi các quỹ thị trường tiền tệ, thì các quỹ đó có thể bán chứng khoán Kho bạc. Trong trường hợp đó, mức tăng trong nhu cầu ròng đối với Kho bạc sẽ nhỏ hơn nhiều.
Tuy nhiên, nếu tăng trưởng chủ yếu đến từ người dùng nước ngoài đưa thêm vốn vào các stablecoin neo theo USD, thì tác động có thể lớn hơn đáng kể.
Vậy câu hỏi không chỉ là:
“Stablecoin sẽ lớn đến mức nào?”
Nó là:
“Tiền để hỗ trợ cho sự tăng trưởng đó sẽ đến từ đâu?”
Chiều kích địa chính trị
Có lẽ khía cạnh ít được đánh giá đúng nhất của cuộc cách mạng stablecoin là tác động địa chính trị của nó.
Stablecoin neo theo đô la không chỉ là một sản phẩm công nghệ.
Nó cũng có thể hoạt động như một phần mở rộng kỹ thuật số của ảnh hưởng tiền tệ của Mỹ.
Những quốc gia có đồng tiền mong manh có thể chứng kiến việc sử dụng rộng rãi stablecoin neo theo USD như một mối đe dọa đối với chủ quyền tiền tệ. Nếu người dân ngày càng lưu trữ và giao dịch bằng đô la kỹ thuật số thay vì các đồng tiền trong nước, các ngân hàng trung ương quốc gia có thể thấy khó hơn trong việc kiểm soát các điều kiện tiền tệ nội địa.
Mối lo này có thể thúc đẩy sự phát triển của:
Tiền tệ kỹ thuật số của ngân hàng trung ương
Stablecoin nội địa
Hệ thống thanh toán quốc gia nhanh hơn
Hạn chế đối với các đồng tiền số nước ngoài
Nói cách khác, stablecoin có thể trở thành một “chiến trường” khác cho sự cạnh tranh tiền tệ giữa các quốc gia.
Vậy stablecoin lạc quan hay nguy hiểm?
Câu trả lời là: có thể cả hai.
Phần lợi là rất lớn:
Thanh toán nhanh hơn → giảm ma sát → khả năng tiếp cận tài chính cao hơn → hạ tầng đô la kỹ thuật số mạnh hơn.
Nhưng cũng có các rủi ro tương ứng:
Tăng trưởng stablecoin → dịch chuyển tiền gửi → sức ép lên ngân hàng → lo ngại về ổn định tài chính.
Và ở cấp độ địa chính trị:
Việc sử dụng stablecoin neo theo USD → sử dụng đô la toàn cầu nhiều hơn → có thể làm suy yếu chủ quyền tiền tệ của các quốc gia khác.
Đó là lý do cuộc tranh luận về stablecoin không nên được thu hẹp chỉ còn vấn đề liệu USDT hay USDC sẽ giành thêm thị phần.
Bức tranh lớn hơn quan trọng hơn nhiều.
Stablecoin có thể trở thành một cầu nối gắn kết các thị trường crypto với hệ thống tài chính truyền thống.
Bức tranh lớn hơn
Diễn biến quan trọng nhất có thể không nằm ở chính công nghệ.
Đó là vì chính phủ bắt đầu nhận ra stablecoin như một thành phần tiềm năng của hệ thống tiền tệ và tài chính, thay vì chỉ là một nhóm khác trong số các loại tiền mã hóa.
Nếu việc điều tiết thành công, stablecoin có thể trở thành một đường ray thanh toán toàn cầu lớn, đồng thời làm tăng nhu cầu đối với các tài sản tính bằng đô la Mỹ.
Tuy nhiên, nếu việc điều tiết thất bại, công nghệ tương tự có thể khuếch đại các rủi ro liên quan đến việc ngân hàng bị loại vai trò trung gian (bank disintermediation), tài chính phi pháp, bảo vệ người tiêu dùng và chủ quyền tiền tệ.
Vì vậy, Đạo luật GENIUS đại diện cho nhiều hơn một mốc điều tiết đối với crypto.
Có thể đây là một bước đi sớm nhằm trả lời một câu hỏi lớn hơn nhiều:
Điều gì xảy ra khi các công ty tư nhân bắt đầu phát hành tiền kỹ thuật số ở quy mô toàn cầu?
Câu trả lời có thể định hình không chỉ tương lai của crypto, mà cả tương lai của ngân hàng, thanh toán và hệ thống tiền tệ quốc tế.
Quan điểm của tôi: Xu hướng stablecoin quan trọng nhất cần theo dõi không chỉ là vốn hóa thị trường. Hãy theo dõi việc stablecoin được sử dụng ngoài crypto, lượng nắm giữ Kho bạc, sự dịch chuyển tiền gửi ngân hàng và các phản hồi điều tiết quốc tế. Những chỉ báo đó sẽ cho chúng ta biết liệu stablecoin có đang trở thành một lớp hạ tầng tài chính thực sự hay vẫn chủ yếu là một công cụ thanh toán gốc từ crypto.
Bạn nghĩ sao? Stablecoin sẽ củng cố đồng đô la Mỹ—hay cuối cùng sẽ thách thức hệ thống ngân hàng truyền thống?