Tôi đã cho rằng phân mảnh là phần lớn câu chuyện về thanh khoản: tách một tài sản thành các phần nhỏ hơn, và từ đó, nhóm những người sở hữu tiềm năng sẽ rộng hơn. Bài viết riêng của Dusk về token hóa cho các SME, được công bố trong tuần này, cho rằng đó chỉ là một phần giới hạn của bức tranh, và một nghiên cứu học thuật độc lập về các tài sản token hóa thực tế cho thấy vì sao khoảng trống đó lại quan trọng.
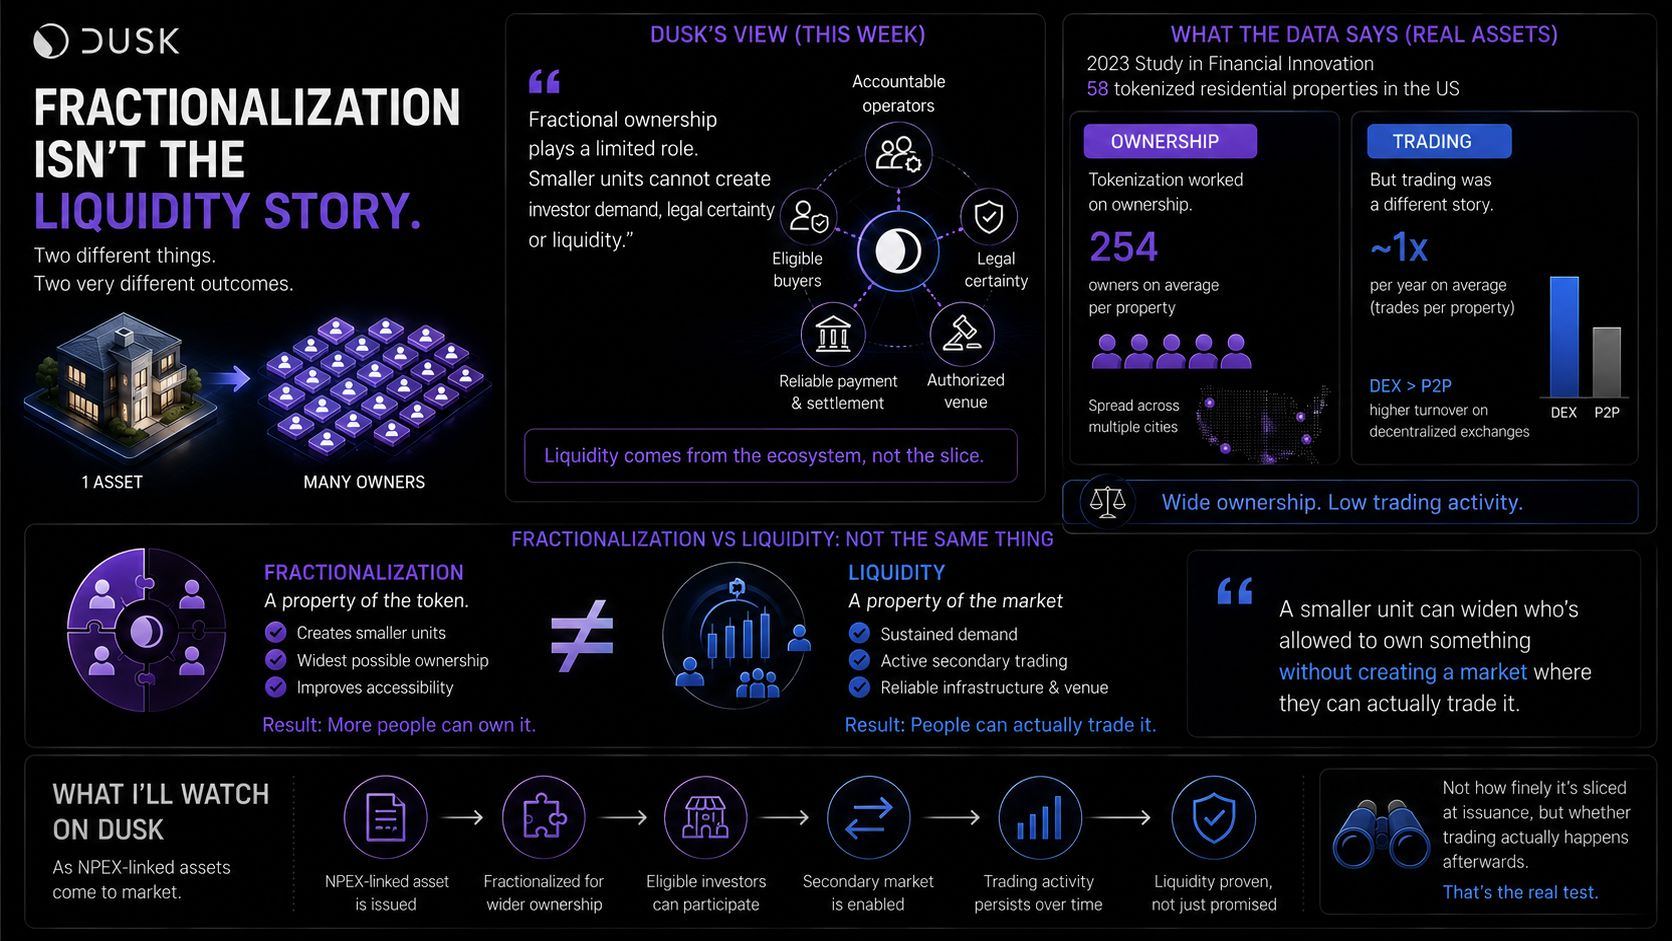
Dusk nói thẳng: "quyền sở hữu phân mảnh đóng vai trò hạn chế. Các đơn vị nhỏ hơn không thể tạo ra nhu cầu của nhà đầu tư, sự chắc chắn pháp lý hay thanh khoản." Theo họ, giá trị nằm ở việc gắn chứng khoán với các bên vận hành chịu trách nhiệm, các bên mua đủ điều kiện, cơ chế thanh toán và thanh toán bù trừ đáng tin cậy, cùng một sàn giao dịch được ủy quyền—chứ không phải ở việc nó được cắt nhỏ đến mức độ nào.
Một nghiên cứu năm 2023 đăng trên Financial Innovation đã thử nghiệm điều gì đó gần như thế này dựa trên các tài sản nhà ở được token hóa thực tế tại Mỹ—gồm 58 bất động sản. Về quyền sở hữu, kết quả rất rõ ràng: tài sản trung bình có 254 người sở hữu riêng biệt. Nhưng về giao dịch, bức tranh lại khác. Quyền sở hữu được chuyển nhượng khoảng một lần mỗi năm tính trung bình; các bất động sản được giao dịch trên sàn phi tập trung (decentralized exchanges) quay vòng nhiều hơn so với những tài sản được giao dịch theo mô hình ngang hàng (peer-to-peer), dù mức nền theo năm vẫn thấp trong cả hai trường hợp.
Điều đó có nghĩa là hai nhận định mà mọi người hay gộp chung—"tài sản này đã được phân mảnh" và "tài sản này thanh khoản"—thực ra đang nói về hai thứ khác nhau. Phân mảnh là một thuộc tính của token. Thanh khoản là một thuộc tính của thị trường xung quanh nó.
"Một đơn vị nhỏ hơn có thể mở rộng phạm vi ai được phép sở hữu một thứ gì đó mà không tạo ra thị trường để họ thực sự có thể giao dịch nó."
Những gì tôi sẽ theo dõi khi các tài sản liên kết với NPEX xuất hiện trên Dusk: không phải mức độ chúng được phân mảnh chi tiết đến đâu tại thời điểm phát hành, mà liệu giao dịch thứ cấp có thực sự tiếp tục diễn ra hay không—đúng như khoảng cách giữa quyền sở hữu rộng rãi và giao dịch tích cực mà nghiên cứu về 58 bất động sản đã phát hiện.
#dusk $DUSK @Dusk
Dusk nói thẳng: "quyền sở hữu phân mảnh đóng vai trò hạn chế. Các đơn vị nhỏ hơn không thể tạo ra nhu cầu của nhà đầu tư, sự chắc chắn pháp lý hay thanh khoản." Theo họ, giá trị nằm ở việc gắn chứng khoán với các bên vận hành chịu trách nhiệm, các bên mua đủ điều kiện, cơ chế thanh toán và thanh toán bù trừ đáng tin cậy, cùng một sàn giao dịch được ủy quyền—chứ không phải ở việc nó được cắt nhỏ đến mức độ nào.
Một nghiên cứu năm 2023 đăng trên Financial Innovation đã thử nghiệm điều gì đó gần như thế này dựa trên các tài sản nhà ở được token hóa thực tế tại Mỹ—gồm 58 bất động sản. Về quyền sở hữu, kết quả rất rõ ràng: tài sản trung bình có 254 người sở hữu riêng biệt. Nhưng về giao dịch, bức tranh lại khác. Quyền sở hữu được chuyển nhượng khoảng một lần mỗi năm tính trung bình; các bất động sản được giao dịch trên sàn phi tập trung (decentralized exchanges) quay vòng nhiều hơn so với những tài sản được giao dịch theo mô hình ngang hàng (peer-to-peer), dù mức nền theo năm vẫn thấp trong cả hai trường hợp.
Điều đó có nghĩa là hai nhận định mà mọi người hay gộp chung—"tài sản này đã được phân mảnh" và "tài sản này thanh khoản"—thực ra đang nói về hai thứ khác nhau. Phân mảnh là một thuộc tính của token. Thanh khoản là một thuộc tính của thị trường xung quanh nó.
"Một đơn vị nhỏ hơn có thể mở rộng phạm vi ai được phép sở hữu một thứ gì đó mà không tạo ra thị trường để họ thực sự có thể giao dịch nó."
Những gì tôi sẽ theo dõi khi các tài sản liên kết với NPEX xuất hiện trên Dusk: không phải mức độ chúng được phân mảnh chi tiết đến đâu tại thời điểm phát hành, mà liệu giao dịch thứ cấp có thực sự tiếp tục diễn ra hay không—đúng như khoảng cách giữa quyền sở hữu rộng rãi và giao dịch tích cực mà nghiên cứu về 58 bất động sản đã phát hiện.
#dusk $DUSK @Dusk