Tối nay tôi đang xem các thị trường đòn bẩy của TermMax và cứ quay lại cụm từ “đòn bẩy một chạm.” Nghe như thể bài toán khó đã được loại bỏ.
Vậy nên tôi thực sự đã theo dòng chảy.
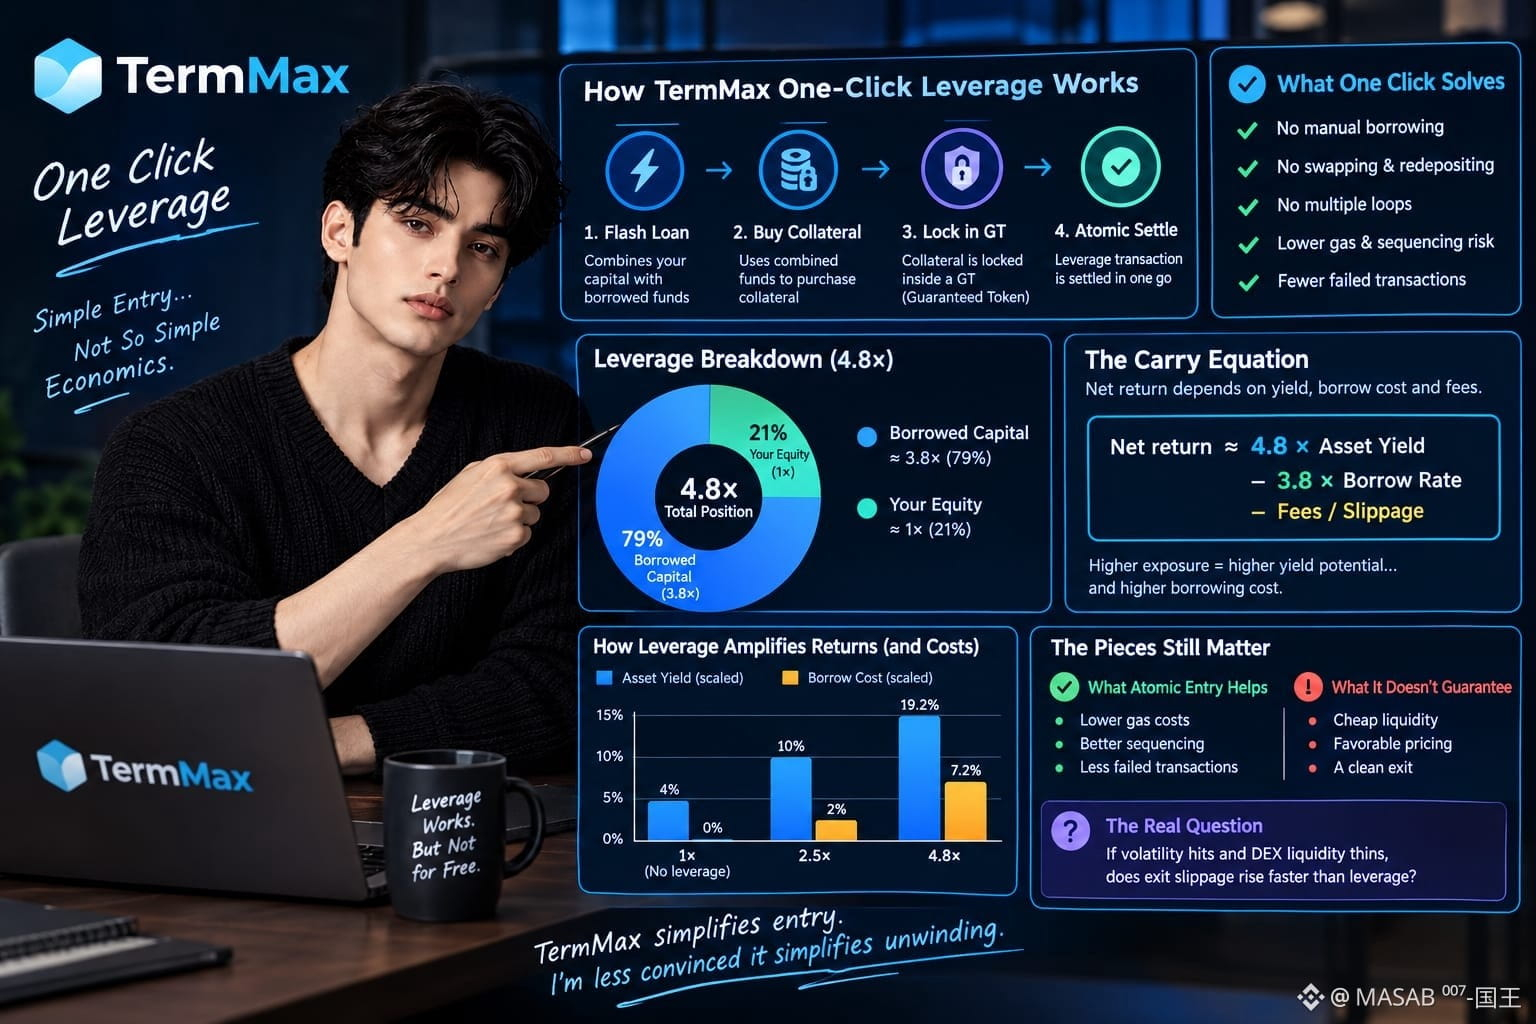
TermMax sử dụng flash loan để kết hợp vốn của tôi với tiền vay, mua tài sản thế chấp, khóa nó bên trong một GT, rồi thanh toán giao dịch đòn bẩy một cách nguyên tử (atomically). Việc này gọn gàng hơn so với tự tay vay, swap, nạp lại và lặp lại nhiều lần.
Nhưng sự đơn giản khi thực thi không đồng nghĩa với sự đơn giản về mặt kinh tế.
Với đòn bẩy 4,8×, khoảng 3,8× vốn chủ sở hữu của tôi là vốn vay. Khoảng 79% quy mô vị thế tính theo tổng giá trị được tài trợ bằng nợ.... Nếu tôi đòn bẩy một tài sản tạo lãi suất hoặc Principal Token, lợi suất của tài sản sẽ tăng theo mức phơi nhiễm—nhưng chi phí vay cố định cũng tăng theo.
Một phương trình “carry” ước tính là:
Lợi nhuận ròng ≈ 4,8 × lợi suất tài sản − 3,8 × lãi suất vay − phí/trượt giá.
Đó là nơi mà “một chạm” không còn giúp được gì.
Vào lệnh nguyên tử có thể giảm gas, rủi ro về xếp thứ tự (sequencing) và giao dịch thất bại.... Nó không thể đảm bảo thanh khoản rẻ, giá thuận lợi, hay một lối thoát (exit) cũng sạch sẽ như vậy. Người vay được tối ưu hóa thao tác; còn người cho vay vẫn cung cấp phần thanh khoản nền tảng.
Nếu biến động tăng và thanh khoản trên DEX mỏng đi, thì trượt giá khi thoát có tăng nhanh hơn so với đòn bẩy không?
TermMax đơn giản hóa phần vào lệnh. Tôi ít tin rằng nó cũng đơn giản hóa phần tháo gỡ.
#termmax @TermMax