Tôi đã cho rằng một khoản vay lãi suất cố định trên TermMax chỉ có một con số: bạn vay bao nhiêu thì khoản tiền cố định đó sẽ là số tiền bạn phải trả lại sau cùng. Nhưng đó không phải là toàn bộ bức tranh.
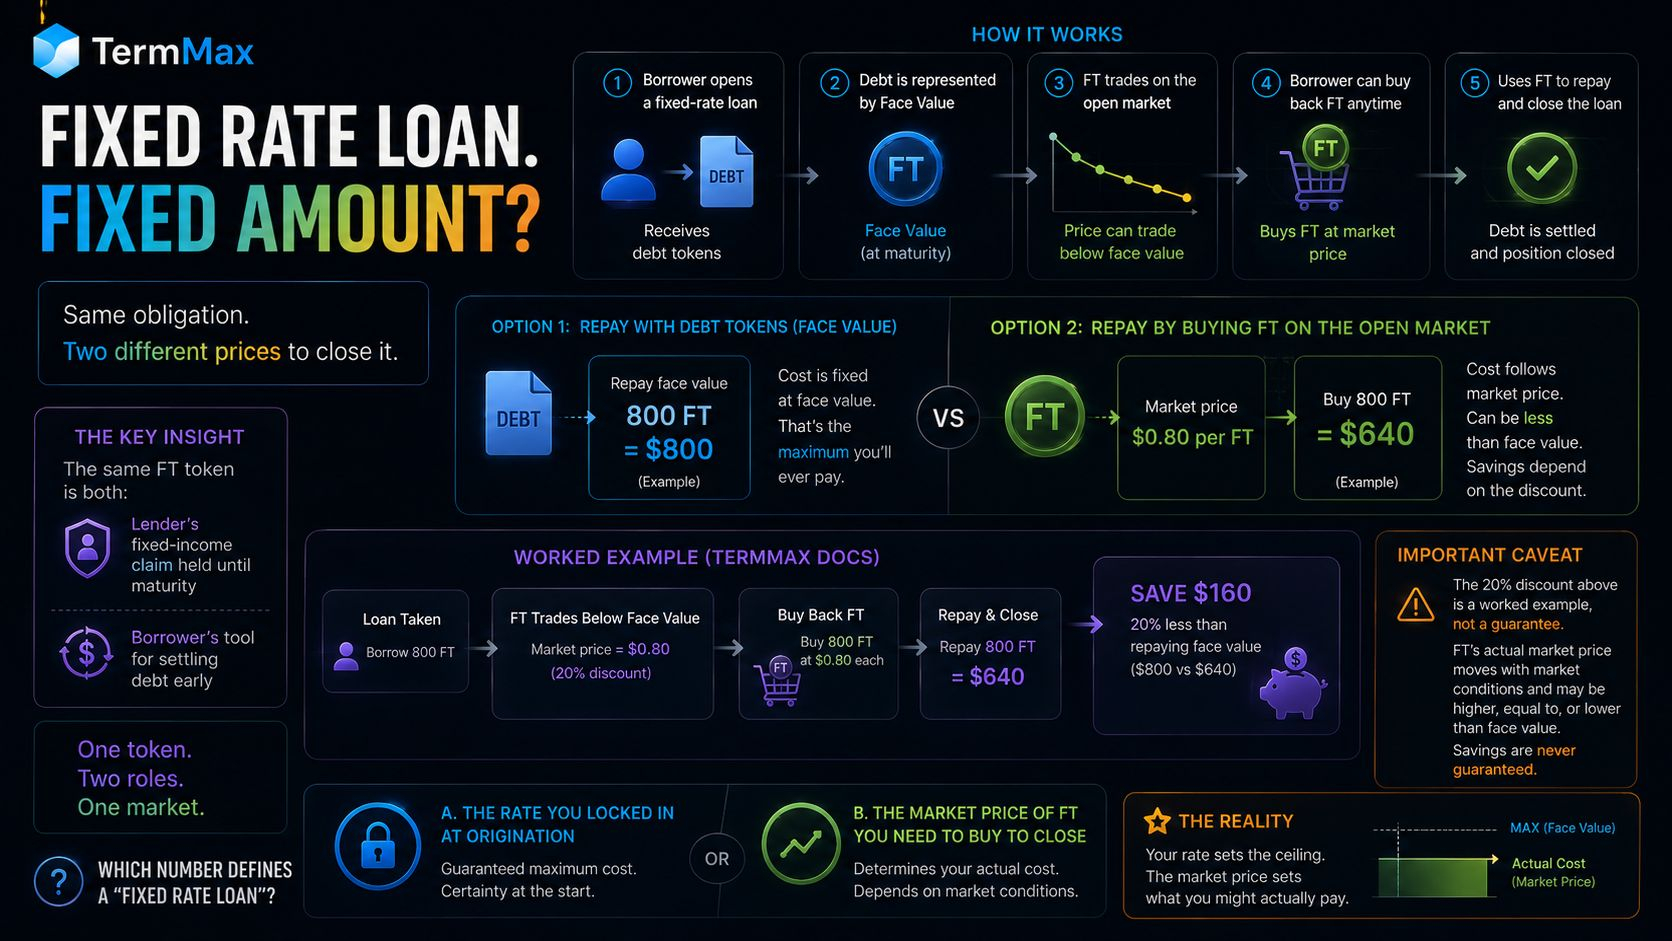
Đây là cơ chế. Khi người vay nhận khoản vay, họ sẽ nhận token nợ và có thể hoàn trả bằng cách trả lại đúng mệnh giá đó. Tuy nhiên, TermMax cũng cho phép họ mua lại FT—token đại diện cho đúng khoản nợ đó—từ thị trường mở thay vì trả trực tiếp. FT có thể được giao dịch thấp hơn mệnh giá trước thời điểm đáo hạn, và ví dụ được TermMax trình bày minh họa cách điều này có thể làm giảm chi phí hoàn trả. Trong ví dụ đó, một người vay đang nợ 800 FT có thể mua lại với giá 0,80 USD mỗi token và thanh toán khoản nợ bằng 640 USD, thay vì trả thẳng 800 USD. Cùng một nghĩa vụ, nhưng hai mức giá khác nhau để chốt.
Điều này không phải là chênh lệch do làm tròn. Đó là khoảng chênh 20% giữa số tiền hoàn trả theo hợp đồng và chi phí thực sự để đóng vị thế, tùy thuộc vào việc FT đang được giao dịch ở mức nào trong ngày đó.
Điều này cho thấy điều gì: cùng một token FT vừa là quyền đòi lợi tức cố định của bên cho vay được nắm giữ cho đến khi đáo hạn, vừa là công cụ của người vay để tất toán nợ sớm. Khoản nợ không phải là một con số đứng yên giữa thời điểm ký kết và thời điểm đáo hạn. Nó có thể có giá thị trường trước khi đáo hạn, và giá thị trường đó có thể biến động độc lập với mức lãi suất được công bố tại thời điểm khởi tạo.
Một lưu ý đáng nêu: tài liệu riêng của TermMax dùng con số 20% này như một ví dụ minh họa, không phải là điều kiện thị trường đảm bảo. Chiết khấu thực tế của FT sẽ thay đổi theo điều kiện thị trường và không phải lúc nào cũng rộng như vậy.
Vậy con số nào nên thực sự định nghĩa một "khoản vay lãi suất cố định": mức lãi suất bạn đã khóa tại thời điểm khởi tạo, hay là giá thị trường của công cụ mà bạn cần mua để chốt khoản đó?
#termmax @TermMax
Đây là cơ chế. Khi người vay nhận khoản vay, họ sẽ nhận token nợ và có thể hoàn trả bằng cách trả lại đúng mệnh giá đó. Tuy nhiên, TermMax cũng cho phép họ mua lại FT—token đại diện cho đúng khoản nợ đó—từ thị trường mở thay vì trả trực tiếp. FT có thể được giao dịch thấp hơn mệnh giá trước thời điểm đáo hạn, và ví dụ được TermMax trình bày minh họa cách điều này có thể làm giảm chi phí hoàn trả. Trong ví dụ đó, một người vay đang nợ 800 FT có thể mua lại với giá 0,80 USD mỗi token và thanh toán khoản nợ bằng 640 USD, thay vì trả thẳng 800 USD. Cùng một nghĩa vụ, nhưng hai mức giá khác nhau để chốt.
Điều này không phải là chênh lệch do làm tròn. Đó là khoảng chênh 20% giữa số tiền hoàn trả theo hợp đồng và chi phí thực sự để đóng vị thế, tùy thuộc vào việc FT đang được giao dịch ở mức nào trong ngày đó.
Điều này cho thấy điều gì: cùng một token FT vừa là quyền đòi lợi tức cố định của bên cho vay được nắm giữ cho đến khi đáo hạn, vừa là công cụ của người vay để tất toán nợ sớm. Khoản nợ không phải là một con số đứng yên giữa thời điểm ký kết và thời điểm đáo hạn. Nó có thể có giá thị trường trước khi đáo hạn, và giá thị trường đó có thể biến động độc lập với mức lãi suất được công bố tại thời điểm khởi tạo.
Một lưu ý đáng nêu: tài liệu riêng của TermMax dùng con số 20% này như một ví dụ minh họa, không phải là điều kiện thị trường đảm bảo. Chiết khấu thực tế của FT sẽ thay đổi theo điều kiện thị trường và không phải lúc nào cũng rộng như vậy.
Vậy con số nào nên thực sự định nghĩa một "khoản vay lãi suất cố định": mức lãi suất bạn đã khóa tại thời điểm khởi tạo, hay là giá thị trường của công cụ mà bạn cần mua để chốt khoản đó?
#termmax @TermMax