


Tôi tham gia chiến dịch @TermMax Booster trên Binance Wallet theo cách mà hầu hết mọi người đã làm. Năm nhiệm vụ, kết nối ví, xong. Rồi tôi mở ứng dụng V2, lướt qua một thị trường USDC, và đóng tab để đi đọc tài liệu thay vì vậy.
Không phải vì tôi bị chùn bước vì sợ hãi. Mà vì tôi không thể giải thích, thành tiếng, rằng mình đang sẽ cho vay vào điều gì. #TermMax runs fixed rates with hard maturity dates, dịch nghe có vẻ như góc nhàm chán nhất của DeFi cho đến khi bạn nhìn thấy cái máy móc ở bên dưới. Khi TGE được đặt vào ngày 25 tháng 8, đây có vẻ là một tuần tồi để cứ mơ hồ về điều đó.
Đây là những gì tôi tìm thấy.
Trái phiếu mà không ai gọi là trái phiếu
Mỗi thị trường trên TermMax sẽ đáo hạn. Chỉ một quyết định thiết kế đó đã làm thay đổi mọi thứ phía sau.
Khi bên vay gửi tài sản thế chấp, giao thức sẽ đúc một Fixed-rate Token (FT) — một lời hứa rằng đến ngày đáo hạn sẽ trả lại 1 khoản nợ token. Về cơ bản, đó là một trái phiếu zero-coupon, chỉ là không có chữ “bond” ở bất cứ đâu trong giao diện người dùng. Bên vay bán FT đó với chiết khấu để lấy tiền mặt ngay bây giờ. Bên cho vay mua với giá rẻ và đến sau đó đổi lấy giá trị danh nghĩa.
Bán một FT ở mức 0,80 USD, đổi/chuộc ở mức 1,00 USD sau 1 năm, và lợi suất của bên cho vay là 25%. Đã khóa. Nó chẳng quan tâm Aave's utilization curve sẽ làm gì vào thứ Ba tuần tới.
Thêm hai mảnh nữa giúp nó vận hành trọn vẹn. XT là nửa còn lại của cặp — bản sắc cốt lõi của giao thức là 1 FT + 1 XT = 1 debt token, và khi đáo hạn thì XT về 0 trong khi FT thu về toàn bộ giá trị. GT (Gearing Token) là một NFT đại diện cho một vị thế vay: tài sản thế chấp được khóa, nợ được phát hành, theo dõi riêng lẻ thay vì gom chung vào một “blob” duy nhất.
Chính vì phần cuối đó mà đòn bẩy ở đây không phải là một sản phẩm riêng. Một vòng giao dịch vốn có thể buộc bạn thực hiện 6 giao dịch qua 3 giao thức sẽ bị thu gọn thành việc đúc và giao dịch token.
Hai con số về TVL, và cả hai đều nói thật
Đây là phần tôi đã dành nhiều thời gian nhất để tìm hiểu.
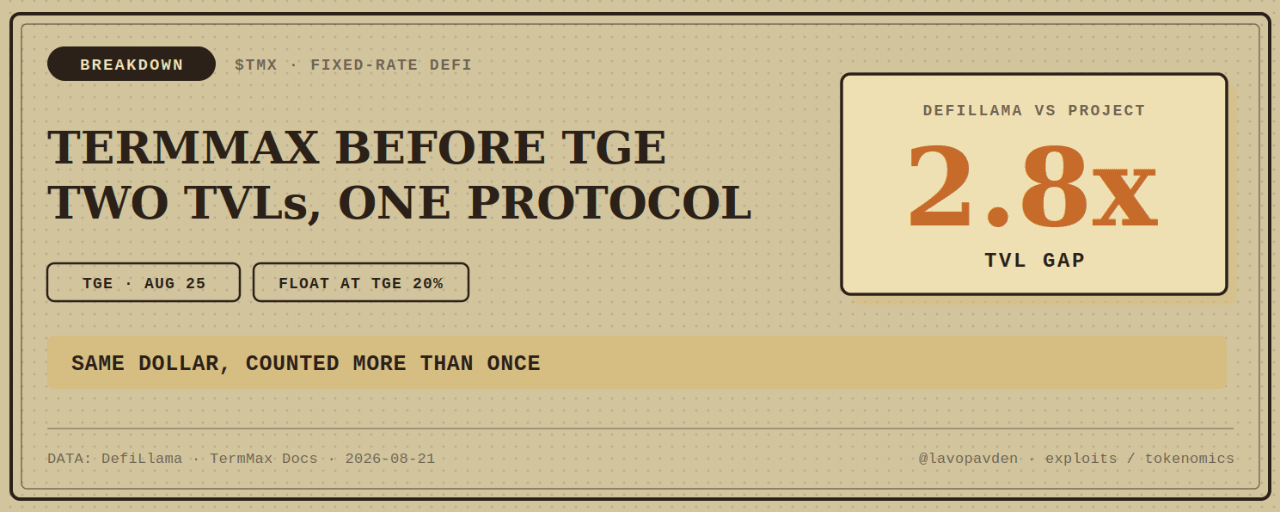
DefiLlama hiển thị TermMax ở khoảng 32 triệu USD TVL, với khoảng 28 triệu USD được vay qua 9 chuỗi, xếp hạng #40 trong 514 giao thức cho vay. Thông báo TGE của dự án ghi TVL trên 90 triệu USD, và trang mốc thành tựu nói tổng TVL đã vượt 100 triệu USD vào tháng 5/2026.
Ba nguồn, ba con số, không có “súng khói”. Chênh lệch là do đo lường, không phải gian lận.
Đòn bẩy lãi suất cố định nghĩa là cùng một đơn vị tiền tệ hợp pháp có thể xuất hiện nhiều lần: được gửi làm tài sản thế chấp, được vay dựa trên đó, gửi lại, rồi lại được tính thêm lần nữa. Thậm chí DefiLlama còn gắn một banner cảnh báo trên trang TermMax — “giao thức này bao gồm các vị thế không tạo ra lợi nhuận có thể góp phần làm các chỉ số bị thổi phồng”, lên lịch đến ngày 17/8. Đây là cuộc chiến y hệt mà cả danh mục đã gặp vào tháng 4, khi người sáng lập DefiLlama phản biện công khai các tuyên bố rằng Aave's TVL bị thổi phồng nhờ cơ chế “looping”. Không ai thắng cuộc tranh luận đó. Đó là một vấn đề về định nghĩa, không phải bê bối kế toán.
Vậy tôi tin con số nào? Không con nào—một mình. Thứ tôi cứ quay lại là phí: khoảng 15.259 USD trong 30 ngày, tương đương 314K USD/năm (annualized), 384K USD tổng cộng tính từ trước đến nay. Đó là doanh thu thật, và nó nhỏ. Với một giao thức sắp định giá một token nguồn cung 1B, thì tỷ lệ này là thứ tôi nhìn vào, chứ không phải “headline” TVL.
Alpha Market: đòn bẩy mà premium chính là toàn bộ phần rủi ro giảm giá
Tính năng tôi không ngờ tới là TermMax Alpha, hoạt động trên BNB Chain từ tháng 11/2025.
Nó cho phép bạn mở vị thế đòn bẩy trên các token Binance Alpha — những token vừa được niêm yết mà hiện chưa có perps. Cấu trúc là options (quyền chọn) chứ không phải margin. Bạn trả một khoản premium ngay từ đầu, và premium đó là khoản lỗ tối đa của bạn. Long là mua call, short là mua put, còn phía đối tác nằm ở một vault “Dual Investment” nơi người nắm giữ token bán options và thu phần lợi suất.
Không có lệnh gọi ký quỹ. Không có “giá thanh lý” để canh vào 3 giờ sáng.
Cái đó—nghe cũng công bằng—nhưng có vẻ quá sạch sẽ; cách nói thành thật là rủi ro không biến mất, nó chỉ được “dịch chuyển”. Giờ nó đã được phản ánh vào phần premium bạn trả ngay từ ngày đầu. Nếu token không tăng/di chuyển đủ, thì phần premium đó coi như mất. Lỗ có giới hạn, nhưng vẫn là lỗ.
Rủi ro thực sự nằm ở đâu
Đọc tài liệu rủi ro hữu ích hơn đọc phần pitch.
Thanh toán/trao nhận vật chất là thứ mà đa số bên cho vay sẽ đánh giá thấp. Nếu bên vay bỏ lỡ thời điểm đáo hạn, sẽ có một “cửa sổ” thanh lý trong 2 giờ. Nếu thanh lý thất bại sau khoảng thời gian đó, giao thức không chịu lỗ — tài sản thế chấp sẽ được phân phối trực tiếp cho người nắm giữ FT, theo tỷ lệ. Bạn cho vay USDC. Bạn có thể nhận lại một token tài sản thế chấp thanh khoản mỏng hơn. Đó là một cơ chế có tài liệu rõ ràng và được chủ ý thiết kế, không phải trường hợp hiếm.
Toán thanh lý: phạt 10% trên khoản nợ bị thanh lý, chia đều giữa bên thanh lý và quỹ dự phòng của giao thức. Các khoản nợ trên 10.000 USD sẽ bị giới hạn thanh lý tối đa 50% để người vay không bị xóa sổ chỉ trong một lần.
Oracle: Chainlink và RedStone. Chuẩn mực—và “chuẩn” cũng có nghĩa là feed lỗi có thể gây ra các lần thanh lý sai lầm.
Curators: các vault được vận hành bởi curators, và các ràng buộc timelock của họ cắt cả hai hướng — bảo vệ khỏi việc thay đổi chiến lược một cách “không đúng” và cũng tạo ra ma sát khi thị trường biến động nhanh hơn timelock.
Ở phía an ninh, họ đã làm bài tập bạn mong muốn: điểm DeFiSafety PQR 93%, Immunefi bug bounty, giám sát Hypernative, các cuộc thi Spearbit, và audit được công bố trên GitHub. Phần hậu thuẫn là khoản seed 4,25 triệu USD từ tháng 11/2023 do Cumberland DRW dẫn đầu, cùng HashKey Capital, Decima Fund, Longling Capital và MZ Web3 Fund. Họ cũng đã tốt nghiệp EASY Residency Season 3 của YZi Labs vào tháng 5/2026.
Token, bằng những con số thẳng thừng
$TMX được giới hạn ở mức 1.000.000.000, không có lạm phát. Khoảng 200M lưu hành tại TGE — tương đương khoảng 20% float.
Phân bổ: Community 15% (ngay lập tức), Ecosystem 29% (cliff 1 tháng, vesting 48 tháng), Investors 28% (cliff 12 tháng, vesting 24 tháng), Team 15% (cliff 12 tháng, vesting 30 tháng), Liquidity 5% ngay lập tức, Foundation 5%, Advisors 3%.
Đọc lại đoạn đó với cái lịch trong đầu. 43% nằm ở đội ngũ và nhà đầu tư sau một cơ chế cliff đủ 12 tháng. Đó là một cam kết khóa vốn khá dài theo chuẩn năm 2026 — và nó cũng có nghĩa là năm đầu tiên của quá trình phát hiện giá diễn ra trên “float” mỏng, và điều đó ảnh hưởng theo cả hai hướng.
Về quy mô của chính chiến dịch: phần Booster là tổng cộng 2M TMX, và phần Binance Square là 300K được chia cho hai bảng xếp hạng. Con số đó chỉ là 0,03% nguồn cung. Làm thì được, nhưng không đáng để xây “luận điểm/thesis” dựa hoàn toàn vào đó.
Tóm lại: TermMax là một mảnh ghép có thật của kỹ thuật tài chính—trái phiếu zero-coupon, giao nhận vật chất, đòn bẩy dựa trên options—được bọc trong một giao thức mà doanh thu hiện vẫn nhỏ so với token mà nó sắp ra mắt. Công nghệ không phải là dấu hỏi. Dấu hỏi là nhu cầu với lãi suất cố định có xuất hiện ở quy mô lớn sau khi vòi ưu đãi tắt đi hay không.
Vậy đây là câu hỏi của tôi cho bạn: sau TGE, bạn có thực sự cho vay vào một thị trường kỳ hạn cố định với ngày đáo hạn “cứng” hay toàn bộ câu chuyện này chỉ hoạt động khi các mức điểm vẫn còn trên bàn?
Không phải lời khuyên tài chính. TMX vẫn chưa ra mắt — mọi thứ ở trên là trước TGE, và các con số trước TGE sẽ thay đổi.