Đọc Tokenomics của TermMax vượt qua phần “điểm tin” về lượng cung
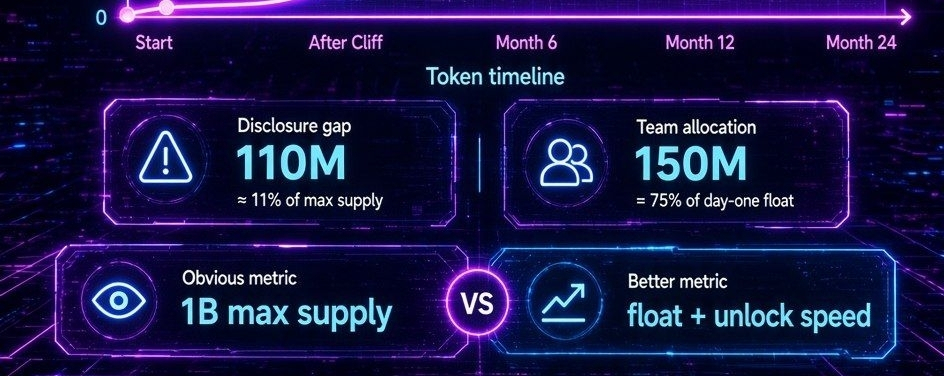
Khi tôi nhìn vào lịch phát hành token của TermMax, con số nổi bật đầu tiên là tổng cung tối đa 1 tỷ TMX. Nó gọn gàng, dễ nhớ và dễ đối chiếu với các dự án khác. Nhưng chỉ riêng tổng cung tối đa thì không cho tôi biết thị trường có thể vận hành ra sao, đặc biệt là trong giai đoạn đầu của giao thức.
Điểm bắt đầu hữu ích hơn là lượng cung lưu hành.
Nếu khoảng 200 triệu TMX đi vào lưu thông ngay tại thời điểm ra mắt, thì chỉ một phần nhỏ của tổng cung cuối cùng được sẵn sàng ngay cho thị trường. Điều này tạo ra một khung đánh giá khác về sự pha loãng (dilution). Thay vì tự hỏi liệu 1 tỷ token nghe có vẻ lớn hay nhỏ, tôi muốn hỏi tốc độ các token bổ sung trở nên có tính thanh khoản nhanh đến mức nào và ai là người nhận chúng.
Lịch phân bổ (vesting) ở đây đặc biệt quan trọng.
Các phân bổ cho nhà đầu tư có thể tạo ra lượng phát hành theo tháng đáng kể sau mốc cliff tương ứng. Khi việc đội ngũ và cố vấn (team và advisor) mở khóa trùng với các đợt phân bổ đó, lượng cung mới đi vào lưu thông có thể trở nên rất lớn. Phát thải theo lịch trình không phải là điều gì vốn dĩ tiêu cực. Trên thực tế, việc vesting có thể dự đoán thường “lành mạnh” hơn so với các cú sốc cung bất ngờ, vì các bên tham gia thị trường có thể lập kế hoạch trước cho điều đó.
Câu hỏi lớn hơn là liệu nhu cầu có thể tăng trưởng song hành với sự mở rộng đó hay không.
Nếu hoạt động của giao thức, tạo doanh thu, mức độ tham gia staking, giá trị cho tiện ích quản trị (governance utility) và mức độ chấp nhận rộng hơn của hệ sinh thái tăng nhanh hơn so với lượng cung lưu hành, thì việc pha loãng có thể dễ để thị trường hấp thụ hơn. Tuy nhiên, nếu nguồn cung mở rộng nhanh hơn nhu cầu thực sự, thì dù lịch phát hành được thiết kế kỹ lưỡng đến đâu, vẫn có thể tạo ra áp lực bán kéo dài.
Một góc nhìn hữu ích khác là mức độ tập trung phân bổ (allocation concentration).
Quy mô phần phân bổ cho đội ngũ so với lượng cung ban đầu cho thấy mức độ quan trọng của những lần mở khóa trong tương lai. Vì vậy, các phân bổ dành cho nhà đầu tư, đội ngũ và cố vấn nên được đánh giá không chỉ như tỷ lệ phần trăm của tổng cung tối đa, mà như các khoản bổ sung trong tương lai vào phần “float” có thể giao dịch. Một phân bổ token trông có vẻ hợp lý khi so với tổng cung tối đa có thể trông rất khác khi đối chiếu với lượng có sẵn vào ngày đầu tiên.
Ngoài ra, ngay chính việc tài liệu hóa cũng mang lại một bài học.
Khi các phiên bản khác nhau của tài liệu tokenomics thể hiện sự chênh lệch đáng chú ý về lượng cung hoặc phân bổ, thì sự khác biệt đó không nên bị coi nhẹ như một vấn đề biên tập nhỏ. Tài liệu rõ ràng là một phần của tính minh bạch thị trường. Nhà đầu tư cần hiểu những con số nào đang là hiện hành, cách thức phân bổ được cấu trúc ra sao, và việc cập nhật có làm thay đổi lộ trình cung dự kiến hay không.
Với tôi, do đó chỉ số quan trọng không phải là con số “1 tỷ” trên tiêu đề.
Mà là mối quan hệ giữa lượng cung lưu hành, tốc độ mở khóa (unlock velocity), tăng trưởng nhu cầu và mức độ hữu ích thực sự của token.
Một tổng cung tối đa cố định có thể tạo ra một ranh giới rõ ràng, nhưng sự khan hiếm chỉ có ý nghĩa khi hiểu được lịch trình phát hành. Thử thách thực sự dành cho TermMax sẽ là liệu hệ sinh thái có thể tạo ra đủ tiện ích và nhu cầu để hấp thụ lượng TMX mới khi chúng trở nên thanh khoản hay không.
Đó là nơi kỷ luật cung thực sự hiện hình.
Tokenomics rốt cuộc không chỉ là những gì nằm trên giấy, mà là những gì thực sự đi vào thị trường, đến khi nào, và hệ sinh thái có thể hỗ trợ hiệu quả mức “float” đang mở rộng đó đến đâu.


Bài viết
Tokenomics của TermMax
Tuyên bố miễn trừ trách nhiệm: Nội dung bao gồm cả quan điểm của bên thứ ba, không phải lời khuyên. Có thể sử dụng nội dung do Binance Ai đưa ra nhưng không được đảm bảo. Xem Điều khoản & Điều kiện.