Một ví dụ TermMax trong một giao dịch đã khiến tôi nhìn nhận các mức chiết khấu của FT trong các thị trường vay lãi suất cố định theo một cách hơi khác.
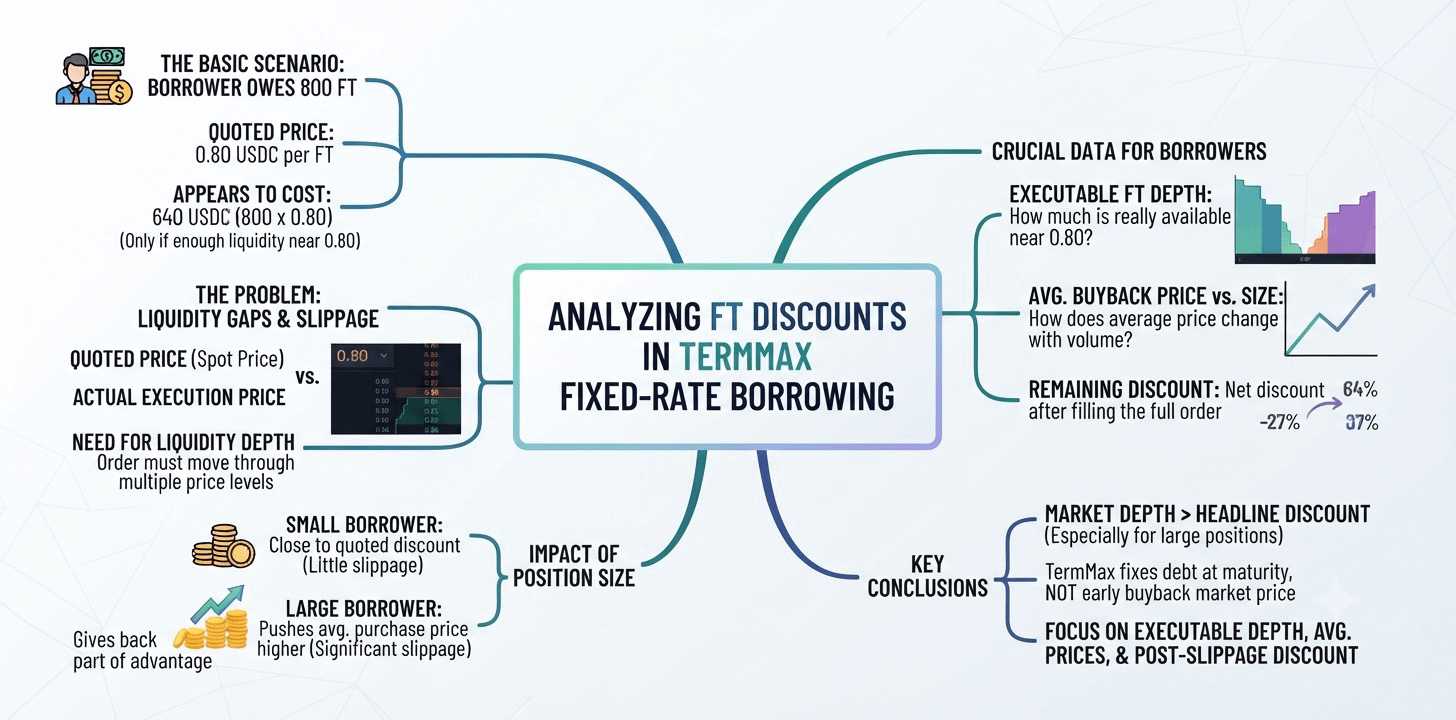
Một người vay có thể phải trả 800 Fixed-rate Tokens (FT). Nếu FT được niêm yết ở mức 0,80 USDC thì việc mua lại toàn bộ số lượng đó có vẻ sẽ tốn 640 USDC.
Nhưng điều đó chỉ đúng nếu có đủ FT được cung cấp ở gần mức 0,80.
Giá được niêm yết cho tôi biết thị trường đang giao dịch ở đâu. Nó không cho tôi biết thực tế sẽ tốn bao nhiêu để mua 800 FT, đặc biệt là khi lệnh cần đi qua nhiều mức thanh khoản.
Khoảng chênh đó quan trọng hơn khi quy mô vị thế tăng lên. Một người vay nhỏ có thể tiến gần tới mức chiết khấu được niêm yết. Một người vay lớn hơn có thể đẩy giá mua trung bình lên cao hơn và bào mòn một phần lợi thế đó thông qua trượt giá.
Điều tôi chưa biết là chuyện này diễn ra nhanh đến mức nào trong các thị trường FT của TermMax.
Dữ liệu hữu ích sẽ là độ sâu nằm sau mức giá niêm yết: có bao nhiêu FT sẵn có gần 0,80, giá mua lại trung bình thay đổi thế nào theo quy mô, và phần chiết khấu so với giá trị danh nghĩa vẫn còn tồn tại ra sao sau khi lệnh mua toàn bộ được khớp.
Điều đó cho tôi nhiều thông tin hơn chỉ riêng giá spot của FT.
TermMax có thể cố định khoản nợ mà người vay phải trả khi đáo hạn. Nó không thể cố định mức giá mà thị trường sẽ đưa ra khi người vay cố gắng mua lại khoản nợ đó sớm.
Với các vị thế lớn, điều đó khiến độ sâu thị trường quan trọng hơn so với mức chiết khấu nổi bật.
Tôi đang theo dõi độ sâu FT có thể thực hiện được, giá mua lại trung bình theo các quy mô vị thế, và mức độ chiết khấu còn giữ lại sau trượt giá.
#termmax @TermMax