Tôi từng đọc một MLTV 80% như thể nó có nghĩa là tôi còn 20% “dư địa” trước khi bị thanh lý.
Tài liệu của TermMax lại đưa ra một phân biệt khác. MLTV xác định mức nợ tối đa có thể mở dựa trên tài sản thế chấp, trong khi LLTV xác định thời điểm một vị thế đủ điều kiện để bị thanh lý dựa trên LTV hiện tại.
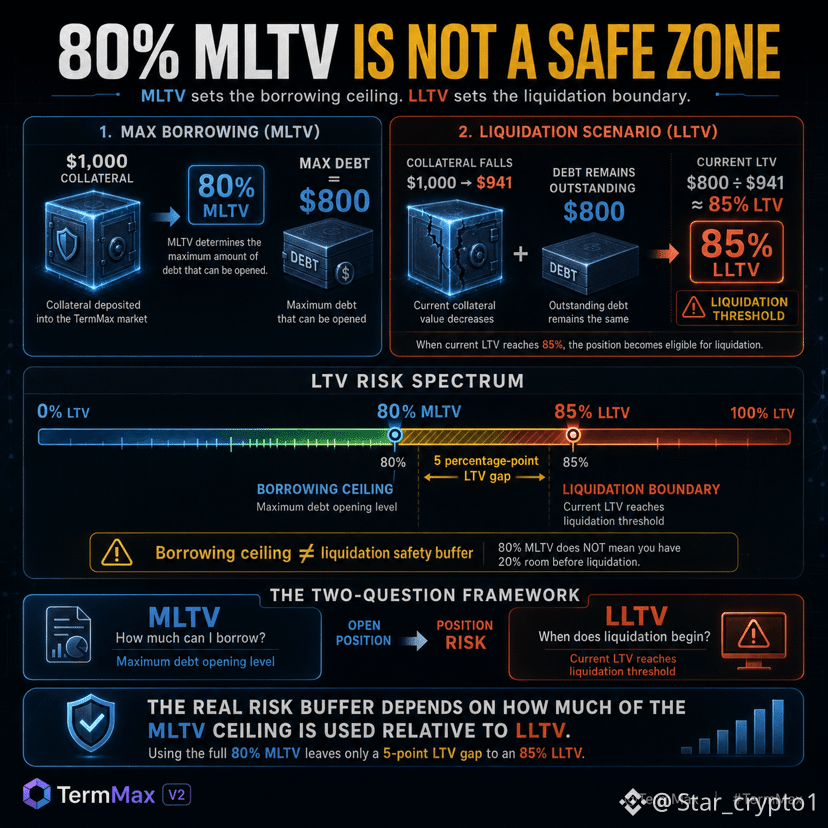
Lấy một vị thế với MLTV 80% và LLTV 85%. Ở mức vay tối đa, $1.000 tài sản thế chấp hỗ trợ $800 nợ. Nếu tài sản thế chấp giảm xuống còn $941, thì khoản nợ $800 đó lúc này tương ứng khoảng 85% LTV — đúng tại ngưỡng thanh lý.
Điều này đã thay đổi cách tôi nghĩ về con số MLTV. Khoảng cách giữa trần vay và ngưỡng thanh lý mới là điều quan trọng khi vị thế đã được mở. Việc sử dụng trọn trần 80% chỉ để lại khoảng chênh lệch 5 điểm phần trăm LTV so với LLTV 85%.
Tôi không nghĩ điều này có nghĩa là MLTV gây hiểu nhầm. Nó trả lời một câu hỏi khác: tôi có thể vay được bao nhiêu? LLTV trả lời câu hỏi sau: khi nào vị thế bắt đầu đủ điều kiện để bị thanh lý?
Điểm khác biệt quan trọng không nằm ở riêng trần 80%, mà nằm ở việc phần nào trong trần đó được sử dụng so với ranh giới thanh lý.
Nếu MLTV cho tôi biết tôi có thể vay được bao nhiêu trong khi LLTV cho tôi biết thời điểm bắt đầu thanh lý, thì tôi có nên coi khoảng chênh lệch giữa chúng chính là “bộ đệm rủi ro” thực sự không?
@TermMax #TermMax #termmax @TermMax
#BitcoinBestWeekSinceMarch2023 #SpotGoldHitsHighestSinceMay15 #TrumpPressesCongressToPassClarityAct $BTC $ETH
Tài liệu của TermMax lại đưa ra một phân biệt khác. MLTV xác định mức nợ tối đa có thể mở dựa trên tài sản thế chấp, trong khi LLTV xác định thời điểm một vị thế đủ điều kiện để bị thanh lý dựa trên LTV hiện tại.
Lấy một vị thế với MLTV 80% và LLTV 85%. Ở mức vay tối đa, $1.000 tài sản thế chấp hỗ trợ $800 nợ. Nếu tài sản thế chấp giảm xuống còn $941, thì khoản nợ $800 đó lúc này tương ứng khoảng 85% LTV — đúng tại ngưỡng thanh lý.
Điều này đã thay đổi cách tôi nghĩ về con số MLTV. Khoảng cách giữa trần vay và ngưỡng thanh lý mới là điều quan trọng khi vị thế đã được mở. Việc sử dụng trọn trần 80% chỉ để lại khoảng chênh lệch 5 điểm phần trăm LTV so với LLTV 85%.
Tôi không nghĩ điều này có nghĩa là MLTV gây hiểu nhầm. Nó trả lời một câu hỏi khác: tôi có thể vay được bao nhiêu? LLTV trả lời câu hỏi sau: khi nào vị thế bắt đầu đủ điều kiện để bị thanh lý?
Điểm khác biệt quan trọng không nằm ở riêng trần 80%, mà nằm ở việc phần nào trong trần đó được sử dụng so với ranh giới thanh lý.
Nếu MLTV cho tôi biết tôi có thể vay được bao nhiêu trong khi LLTV cho tôi biết thời điểm bắt đầu thanh lý, thì tôi có nên coi khoảng chênh lệch giữa chúng chính là “bộ đệm rủi ro” thực sự không?
@TermMax #TermMax #termmax @TermMax
#BitcoinBestWeekSinceMarch2023 #SpotGoldHitsHighestSinceMay15 #TrumpPressesCongressToPassClarityAct $BTC $ETH