
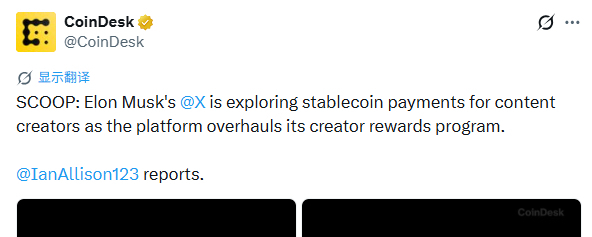

Gần đây, X rò rỉ một thông tin đáng chú ý: nền tảng đang thảo luận việc dùng stablecoin để chi trả thu nhập cho các nhà sáng tạo trên toàn cầu, và USDC do Circle phát hành là một trong những lựa chọn đang được cân nhắc.
Tính đến hiện tại, sự việc này vẫn chưa được công bố chính thức. Theo các báo cáo công khai, việc thảo luận vẫn đang được tiến hành; cụ thể sẽ sử dụng loại stablecoin nào, khi nào ra mắt, và sẽ bao phủ những quốc gia nào, tất cả vẫn chưa được chốt cuối cùng.
Nếu chỉ nhìn thấy vài từ khóa như “Musk, X, USDC”, rất dễ hiểu đây là một tin tức ý tưởng tiền mã hóa mới khác. Nhưng điều thực sự đáng để xem nằm ở chỗ, không phải ở đồng coin, mà ở việc thanh toán.
X là một nền tảng toàn cầu. Việc trả tiền cho người sáng tạo ở Mỹ tương đối dễ. Nhưng khi trả cho người sáng tạo ở Philippines, Brazil, Argentina, Ấn Độ và thậm chí nhiều quốc gia khác nữa, bạn phải đối mặt với một hệ thống ngân hàng hoàn toàn khác, loại tiền tệ, tỷ giá, thanh toán xuyên biên giới và các kênh thanh toán nội địa khác nhau. Các nền tảng internet truyền thống khi làm kinh doanh toàn cầu có thể chỉ cần một ứng dụng ở phía trước, nhưng ở phía sau lại không thể không kết nối với nhiều bộ hạ tầng tài chính.
Stablecoin cung cấp một cách khác: nền tảng không cần giải quyết trước việc từng quốc gia nên gửi tiền bằng tiền tệ địa phương như thế nào, mà trước hết thống nhất gửi tiền bằng đô la.
100 USD sẽ tương đương 100 USDC. Khi người sáng tạo nhận được, họ có thể tiếp tục nắm giữ tài sản bằng đô la, hoặc đổi sang tiền tệ nội địa thông qua sàn giao dịch địa phương, ví hoặc thẻ ngân hàng. Đối với X, các vấn đề thanh toán ngân hàng toàn cầu phức tạp—ít nhất là một phần—đã được nén lại thành một mạng lưới thanh toán bằng đô la kỹ thuật số.
Đây không phải là một ý tưởng chỉ dừng lại ở khái niệm.
Ngay từ năm 2022, Twitter đã hợp tác với Stripe, cho phép một số người sáng tạo ở Mỹ chọn nhận doanh thu từ Ticketed Spaces và Super Follows bằng USDC. Khi đó họ dùng mạng Polygon. Tức là, bản thân X—tiền thân của X—cách đây bốn năm đã thực tế thử nghiệm lộ trình này.
Tháng 4 năm nay, Meta lại tiến thêm một bước. Một số người sáng tạo Facebook ở Colombia và Philippines đã có thể trực tiếp nhận USDC, hỗ trợ cả Solana và Polygon. Điều này có nghĩa là các nền tảng mạng xã hội lớn ở Mỹ gửi tiền cho người sáng tạo phổ thông bằng stablecoin—không còn là ý tưởng trong phòng thí nghiệm nữa, mà đã và đang trở thành một nghiệp vụ.
Việc X hiện tham gia vào cuộc thảo luận cũng không có gì khó hiểu.
Đặc biệt là hoạt động tài chính của chính X cũng đã bước sang một giai đoạn mới. Hiện X Money đã cung cấp tại Mỹ các dịch vụ như tài khoản, chuyển khoản và X Card; ngân hàng đối tác chính là Cross River Bank.
Có một điểm nối khá thú vị ở đây: Cross River đồng thời cũng là một trong những ngân hàng đầu tiên của Visa tại Mỹ sử dụng USDC để thanh toán, và họ đi theo mạng Solana. Năm ngoái Visa còn giới thiệu riêng một chương trình thí điểm thanh toán bằng stablecoin—các tình huống mục tiêu trực tiếp bao gồm người sáng tạo, freelancer và lao động gig; doanh nghiệp có thể dùng tiền pháp định để chi trả, còn người nhận có thể chọn nhận trực tiếp USDC.
Vì vậy, nếu X thực sự quyết định trả USDC cho người sáng tạo, thậm chí họ còn không cần tự xây dựng từ đầu cả một hệ thống tài chính blockchain. Ngân hàng, Visa, Stripe, Circle và cả các blockchain công khai—nhiều hạ tầng thực ra đã tồn tại sẵn.
Nhưng tôi nghĩ động cơ đáng chú ý nhất của X không phải là giảm chi phí thanh toán xuyên biên giới.
Nếu X chỉ chuyển tiền thông qua Stripe vào tài khoản ngân hàng của người sáng tạo thì sau khi tiền về, khoản tiền đó sẽ rời khỏi X. Nhưng nếu thu nhập của người sáng tạo đi vào hệ sinh thái X Money, thậm chí trực tiếp hình thành số dư USDC thì mọi chuyện lại khác.
Người sáng tạo có thể dùng số tiền này để trả cho người dùng khác, tặng thưởng, mua Premium, chi tiêu; trong tương lai thậm chí có thể trực tiếp dùng qua X Card. Thu nhập không còn chỉ là “rút từ nền tảng”, mà còn có cơ hội ở lại và luân chuyển trong hệ thống tài chính của chính X.
Nó thực sự là thứ “Everything App” mà Musk nhấn mạnh lâu dài đã kết nối được.
Trước đây nền tảng mạng xã hội giải quyết vấn đề của dòng thông tin: ai theo dõi ai, ai nhìn thấy nội dung gì. Nếu X Money dần trưởng thành, nó còn có thể xây dựng một mạng lưới khác: ai trả cho ai, ai kiếm tiền trên nền tảng, và rồi ai sử dụng số tiền đó ra sao.
Và người sáng tạo lại chính là một nhóm rất phù hợp để làm điểm vào cho hệ thống thanh toán, vì X vốn đã cần định kỳ trả tiền cho họ. So với việc khiến hàng trăm triệu người dùng phổ thông tự dưng mở một tài khoản tài chính, bắt đầu từ những người sáng tạo đã có thu nhập sẽ có ít lực cản hơn nhiều.
Đối với #Circle, ý nghĩa của chuyện này cũng rất dễ bị hiểu nhầm.
Nếu một năm X trả cho người sáng tạo 1 tỷ USD thì điều đó không đồng nghĩa với việc lượng USDC lưu thông sẽ tăng thêm đúng 1 tỷ USD. Nếu người sáng tạo nhận được tiền rồi lập tức đổi sang tiền tệ địa phương, thì những USDC đó sẽ nhanh chóng bị hoàn trả (được chuộc lại). Vì vậy, chỉ tính “X một năm trả bao nhiêu” không thể suy ra trực tiếp Circle sẽ tăng được bao nhiêu lợi nhuận từ dự trữ.
Thứ Circle thực sự cần là một thứ khác: ngày càng nhiều các nền tảng internet quy mô lớn mặc định dùng USDC như “đô la kỹ thuật số”.
Trong quý II năm nay, lượng USDC lưu thông cuối kỳ đã đạt 73,3 tỷ USD, doanh số giao dịch trên chuỗi trong quý đạt 148 tỷ USD. Nếu trong tương lai Meta, X, Visa, Stripe, các ngân hàng, các công ty thanh toán xuyên biên giới và thậm chí cả AI Agent đều bắt đầu sử dụng cùng một cơ chế thanh toán bằng “đô la kỹ thuật số”, thì USDC nhận được không chỉ là vài khoản phí hay lãi từ dự trữ, mà là một hiệu ứng mạng.
Đó cũng là nơi tôi cho rằng tin tức này đáng để theo dõi nhất.
Trước đây, nhiều người khi hiểu stablecoin thường nghĩ đến sàn giao dịch, mua coin và DeFi. Nhưng thị trường lớn thực sự của stablecoin có lẽ không nằm trong giới coin thủ.
Một nền tảng của Mỹ cần chi tiền cho một triệu người trải khắp hàng chục quốc gia—về bản chất đây là một vấn đề rất cổ xưa, rất thực tế. Trước đây, để giải quyết cần có ngân hàng, mạng lưới thanh toán, ngoại hối và rất nhiều đơn vị thanh toán nội địa. Còn bây giờ, lần đầu tiên xuất hiện một khả năng: trước tiên biến toàn bộ thu nhập của mọi người thành “đô la kỹ thuật số” thống nhất, rồi mới xử lý chặng cuối (last mile).
Visa đã bắt đầu làm, Meta cũng đã bắt đầu làm, Twitter cách đây bốn năm từng thử, và hiện tại X lại đang bàn chuyện này lần nữa.
Vì vậy, nếu cuối cùng X thực sự áp dụng USDC, tôi sẽ không vội hiểu đó là “Circle có thêm một khách hàng lớn”.
Ý nghĩa đáng chú ý hơn của nó là:
Stablecoin đang dần chuyển từ “đô la” trong thị trường crypto sang “đô la” trên internet.
Hai thứ này nhìn có vẻ chỉ khác vài chữ, nhưng thị trường phía sau có thể hoàn toàn không cùng một “tầm cỡ”.