#termmax @TermMax Trước đây, tôi nghĩ điểm thú vị của TermMax chỉ đơn giản là vay với lãi suất cố định. Càng tìm hiểu cách các sản phẩm của nền tảng kết nối với nhau, tôi càng nhận ra đó chỉ là bề nổi.
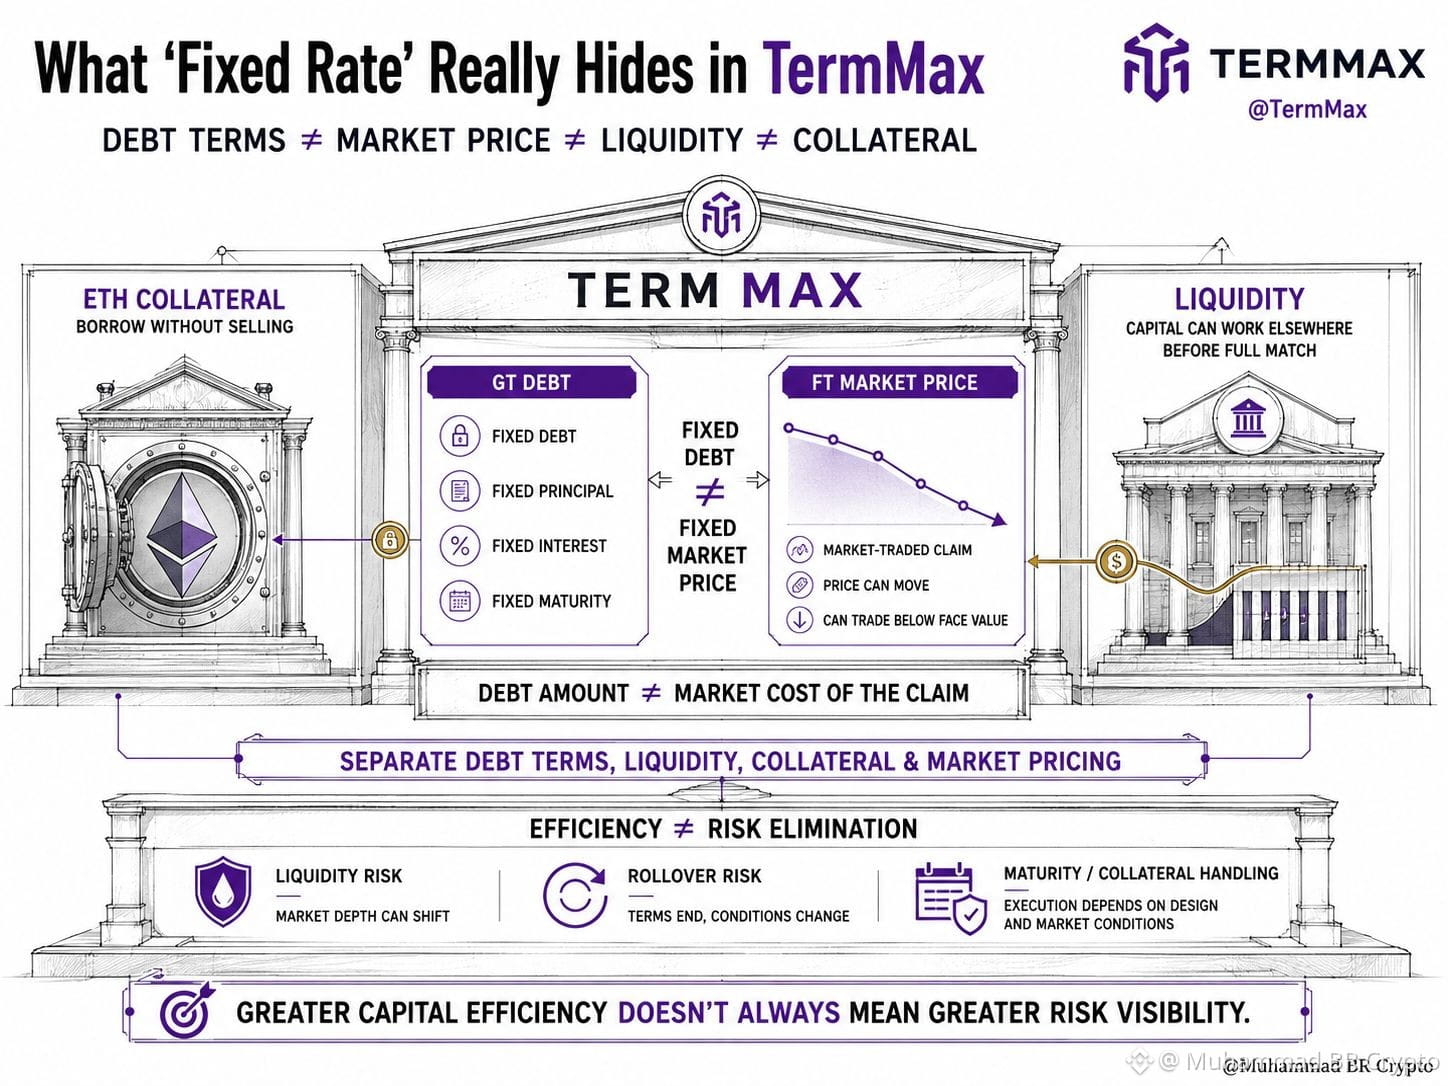
Người vay có thể dùng ETH làm tài sản thế chấp mà không cần bán, trong khi bên cho vay vẫn có thể đưa vốn vào hoạt động ở nơi khác ngay cả trước khi một lệnh được khớp hoàn toàn. Nhưng TVL lớn của giao thức không nhất thiết đồng nghĩa với thanh khoản dồi dào hay khả năng giao dịch dễ dàng ở mọi thị trường.
Điều thực sự khiến tôi thay đổi cách nhìn là nhận ra vốn vận hành khác nhau như thế nào tùy thuộc vào nơi nó được phân bổ. Một khoản nợ GT có thể giữ nguyên trong khi FT gắn với khoản nợ đó được giao dịch thấp hơn mệnh giá — nghĩa là số nợ và chi phí thị trường để mua quyền đòi nợ không nhất thiết giống nhau.
Điều đó khiến tôi nhìn nhận @TermMax không đơn thuần là một thị trường cho vay, mà là nỗ lực tách biệt các điều khoản nợ, thanh khoản, tài sản thế chấp và định giá thị trường, thay vì xem chúng là một.
Đánh đổi ở đây là cách tiếp cận này có thể cải thiện hiệu quả sử dụng vốn, nhưng không tự động loại bỏ rủi ro thanh khoản hay rủi ro tái cấp vốn — nhất là khi vị thế gần đến hạn hoặc cần xử lý tài sản thế chấp sau khi vỡ nợ.
Vậy câu hỏi lớn hơn không chỉ là liệu @TermMax có giúp sử dụng vốn hiệu quả hơn hay không. Mà là liệu việc tách biệt nợ, thanh khoản, tài sản thế chấp và định giá thị trường có giúp quản lý vốn dễ dàng hơn — hay chỉ khiến rủi ro khó nhận thấy hơn.
Người vay có thể dùng ETH làm tài sản thế chấp mà không cần bán, trong khi bên cho vay vẫn có thể đưa vốn vào hoạt động ở nơi khác ngay cả trước khi một lệnh được khớp hoàn toàn. Nhưng TVL lớn của giao thức không nhất thiết đồng nghĩa với thanh khoản dồi dào hay khả năng giao dịch dễ dàng ở mọi thị trường.
Điều thực sự khiến tôi thay đổi cách nhìn là nhận ra vốn vận hành khác nhau như thế nào tùy thuộc vào nơi nó được phân bổ. Một khoản nợ GT có thể giữ nguyên trong khi FT gắn với khoản nợ đó được giao dịch thấp hơn mệnh giá — nghĩa là số nợ và chi phí thị trường để mua quyền đòi nợ không nhất thiết giống nhau.
Điều đó khiến tôi nhìn nhận @TermMax không đơn thuần là một thị trường cho vay, mà là nỗ lực tách biệt các điều khoản nợ, thanh khoản, tài sản thế chấp và định giá thị trường, thay vì xem chúng là một.
Đánh đổi ở đây là cách tiếp cận này có thể cải thiện hiệu quả sử dụng vốn, nhưng không tự động loại bỏ rủi ro thanh khoản hay rủi ro tái cấp vốn — nhất là khi vị thế gần đến hạn hoặc cần xử lý tài sản thế chấp sau khi vỡ nợ.
Vậy câu hỏi lớn hơn không chỉ là liệu @TermMax có giúp sử dụng vốn hiệu quả hơn hay không. Mà là liệu việc tách biệt nợ, thanh khoản, tài sản thế chấp và định giá thị trường có giúp quản lý vốn dễ dàng hơn — hay chỉ khiến rủi ro khó nhận thấy hơn.