

#TreasuryBuybacksCouldExceed$4BPerIssue
Đôi khi một động thái chính sách bị diễn giải như một tín hiệu lớn hơn nhiều so với quy mô thực tế của nó. Thông báo của Bộ Tài chính Mỹ trong tuần này là một ví dụ kiểm chứng tốt.
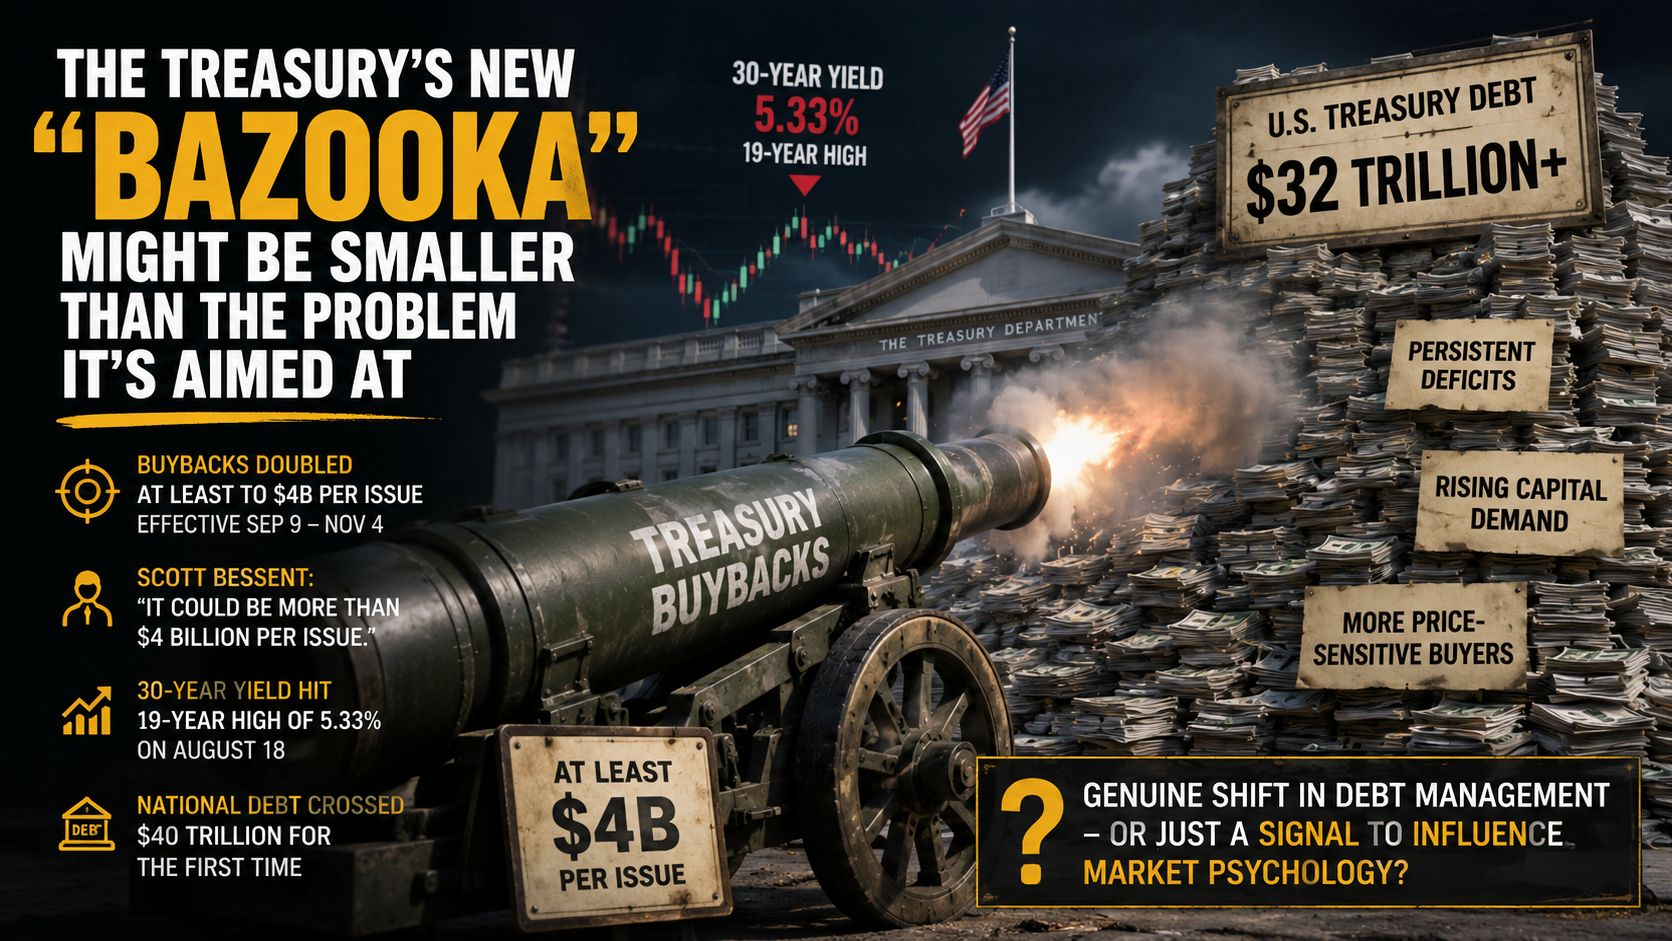
Phân tích: Bộ Tài chính Mỹ hôm thứ Tư cho biết họ sẽ ít nhất gấp đôi quy mô các hoạt động mua lại đối với nợ chính phủ kỳ hạn dài hơn, nâng mức trần cho mỗi đợt giao dịch từ 2 tỷ USD lên ít nhất 4 tỷ USD, có hiệu lực từ ngày 9/9 đến ngày 4/11. Ngày hôm sau, Bộ trưởng Tài chính Scott Bessent nói với CNBC rằng con số này có thể còn cao hơn nữa, cho biết “có thể vượt quá mức 4 tỷ USD cho mỗi đợt phát hành”, dù ông từ chối nêu một con số cụ thể, và cho biết quy mô cuối cùng sẽ phụ thuộc vào điều kiện thị trường. Động thái này diễn ra trong bối cảnh thị trường trái phiếu kỳ hạn dài đang chịu áp lực thực sự: lợi suất trái phiếu Kho bạc kỳ hạn 30 năm đã chạm mức cao nhất trong 19 năm là 5,33% vào ngày 18/8, do lo ngại về thâm hụt ngân sách liên bang ngày càng tăng — nợ quốc gia lần đầu tiên vượt 40 nghìn tỷ USD trong tuần này — bên cạnh sự cạnh tranh mạnh từ việc phát hành trái phiếu doanh nghiệp, bao gồm cho hạ tầng AI, và các biến dạng liên quan đến cuộc xung đột đang diễn ra với Iran. Bessent mô tả các giao dịch mua lại là một biện pháp hỗ trợ thanh khoản cho những điều kiện giao dịch mà ông gọi là “rất tệ” ở phân khúc 30 năm trong một thị trường mỏng vào tháng 8, thay vì nhằm cố tình kéo lợi suất giảm một cách trực tiếp. Lợi suất đã giảm mạnh ngay sau thông báo hôm thứ Tư, nhưng phần lớn đã đảo chiều trở lại vào thứ Năm, khi lợi suất kỳ hạn 30 năm quay lại gần mức trước đó.
Vì sao điều này quan trọng: Một số nhà phân tích Phố Wall đã đặt câu hỏi rằng liệu điều này có thể thực sự đạt được nhiều đến mức nào. Krishna Guha của Evercore ISI gọi đây là một phiên bản “yếu” của chiến lược “Operation Twist” cũ của Fed, với tác động kéo dài hạn chế; trong khi UBS cho rằng động thái này có thể giúp giảm bớt căng thẳng ngắn hạn nhưng không giải quyết các lực lượng sâu xa đằng sau việc lợi suất dài hạn cao hơn — gồm thâm hụt dai dẳng, nhu cầu vốn tăng lên và sự chuyển dịch sang nhóm người mua trái phiếu Mỹ nhạy cảm hơn với giá. Quy mô cũng là một phần của sự hoài nghi: với khoảng 32 nghìn tỷ USD trái phiếu Kho bạc đang lưu hành, ngay cả khi mở rộng chương trình mua lại thì quy mô vẫn chỉ là một phần nhỏ của toàn bộ thị trường, và nó không làm giảm chính bản thân nợ quốc gia, vì chính phủ vẫn tiếp tục phát hành chứng khoán mới để tài trợ cho chi tiêu. Bessent cũng đã chỉ ra một kế hoạch “tái củng cố tài khóa” (fiscal consolidation) rộng hơn sẽ được công bố trong những ngày tới, và — nếu có nội dung thực chất — thì kế hoạch này có lẽ sẽ tác động đáng kể hơn đến quỹ đạo nợ so với chỉ riêng các đợt mua lại.
Suy nghĩ kết: Khi các nhà hoạch định chiến lược đặt câu hỏi rằng vài tỷ USD có thể làm được gì trước một thị trường trị giá 32 nghìn tỷ USD, thì việc mở rộng chương trình mua lại này có đánh dấu một sự thay đổi thực sự trong cách Washington quản lý nợ — hay chỉ là một tín hiệu nhắm nhiều hơn đến tâm lý thị trường thay vì phép tính tài khóa nền tảng?
$BTC $ONG $ENA #BTC #BTC走势分析 #BTC☀