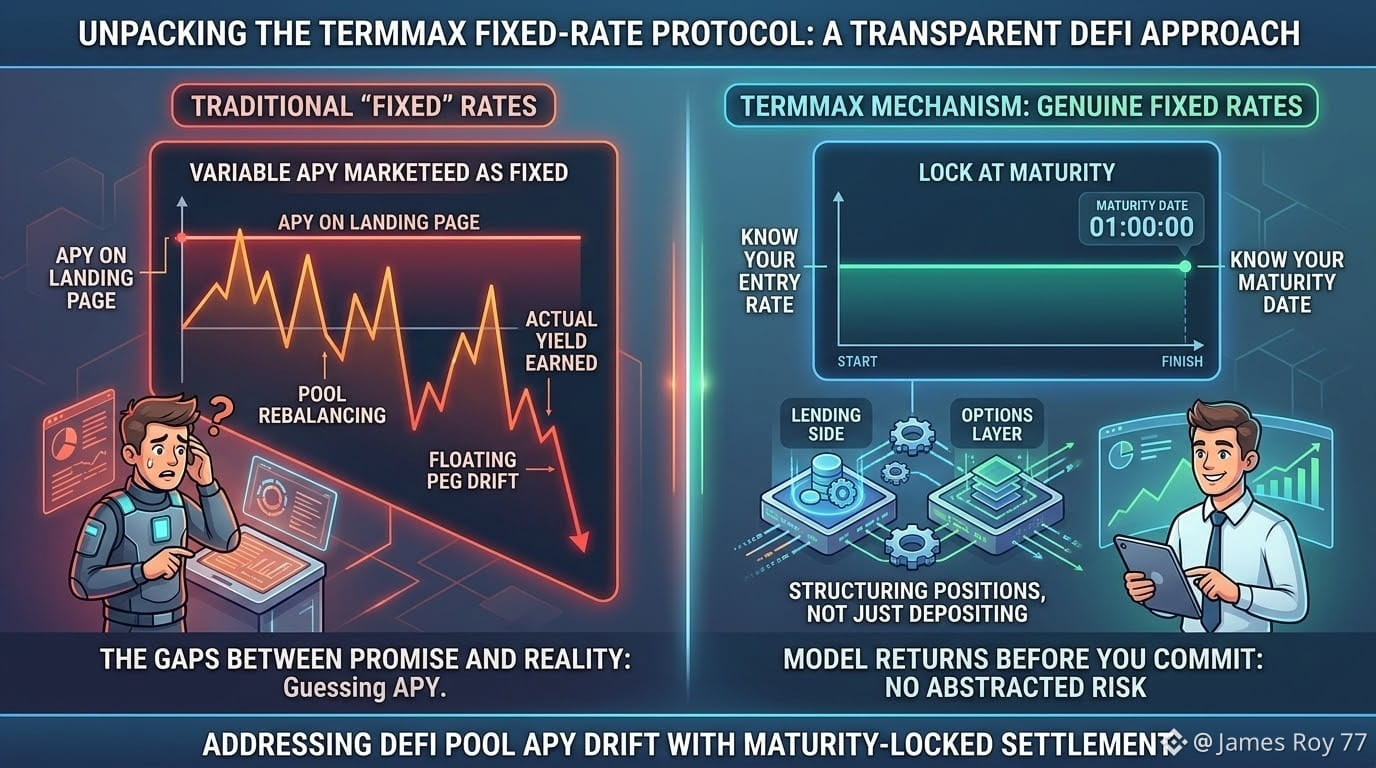
Đã nghĩ về điều này một thời gian rồi — hầu hết các sản phẩm DeFi “lãi suất cố định” thực ra không hề cố định; chúng chỉ là lãi suất biến động được tiếp thị tốt hơn. Lãi suất trôi đi, các pool tự tái cân bằng, và rồi vị thế “cố định” của bạn bỗng không còn đúng như những gì bạn đã đăng ký.
Tôi đã dành một chút thời gian trong TermMax vài tuần qua và cơ chế ở đây khác hẳn. Lãi suất được khóa tại thời điểm bạn tham gia, gắn với một ngày đáo hạn, chứ không phải một “neo” thả nổi có thể thay đổi theo thời gian và ảnh hưởng đến bạn. Ngoài ra còn có lớp tùy chọn (options layer) chạy song song với mảng cho vay; thú thật là ban đầu tôi cũng mất một lúc mới hiểu ra — bạn có thể thiết lập các vị thế không chỉ là “gửi tiền rồi hy vọng APY sẽ giữ nguyên”.
Điều tôi thực sự trân trọng là nó không tìm cách che giấu rủi ro. Bạn biết lãi suất khi vào lệnh, biết ngày đáo hạn của mình; bạn có thể mô hình hóa lợi nhuận trước khi cam kết thay vì phải đoán mò. Với người đã từng bị “dính” bởi các pool mà APY trên trang đích và APY thực sự bạn nhận được là hai con số khác nhau, thì điều này quan trọng hơn nhiều so với những gì người ta thường nghĩ.
Không có nghĩa là không có rủi ro — rủi ro hợp đồng thông minh không biến mất chỉ vì cơ chế lãi suất rõ ràng hơn, và thanh khoản tại thời điểm đáo hạn vẫn là thứ tôi đang theo dõi sát trước khi tăng quy mô. Nhưng logic thiết kế giống như đang giải quyết một vấn đề thực sự, thay vì chạy theo một câu chuyện tiếp thị.
Không biết có ai khác đã thử chạy vị thế qua trọn một chu kỳ đáo hạn chưa — trải nghiệm thanh toán (settlement) trong thực tế sẽ như thế nào?
#termmax @TermMax