#termmax @TermMax Tôi đã nhìn nhận @TermMax từ nhiều góc độ khác nhau trong vài ngày qua, và cứ quay lại với một câu hỏi:
TermMax thực sự đang giúp DeFi trở nên đơn giản hơn, hay chỉ giúp người dùng tiếp cận sự phức tạp dễ dàng hơn?
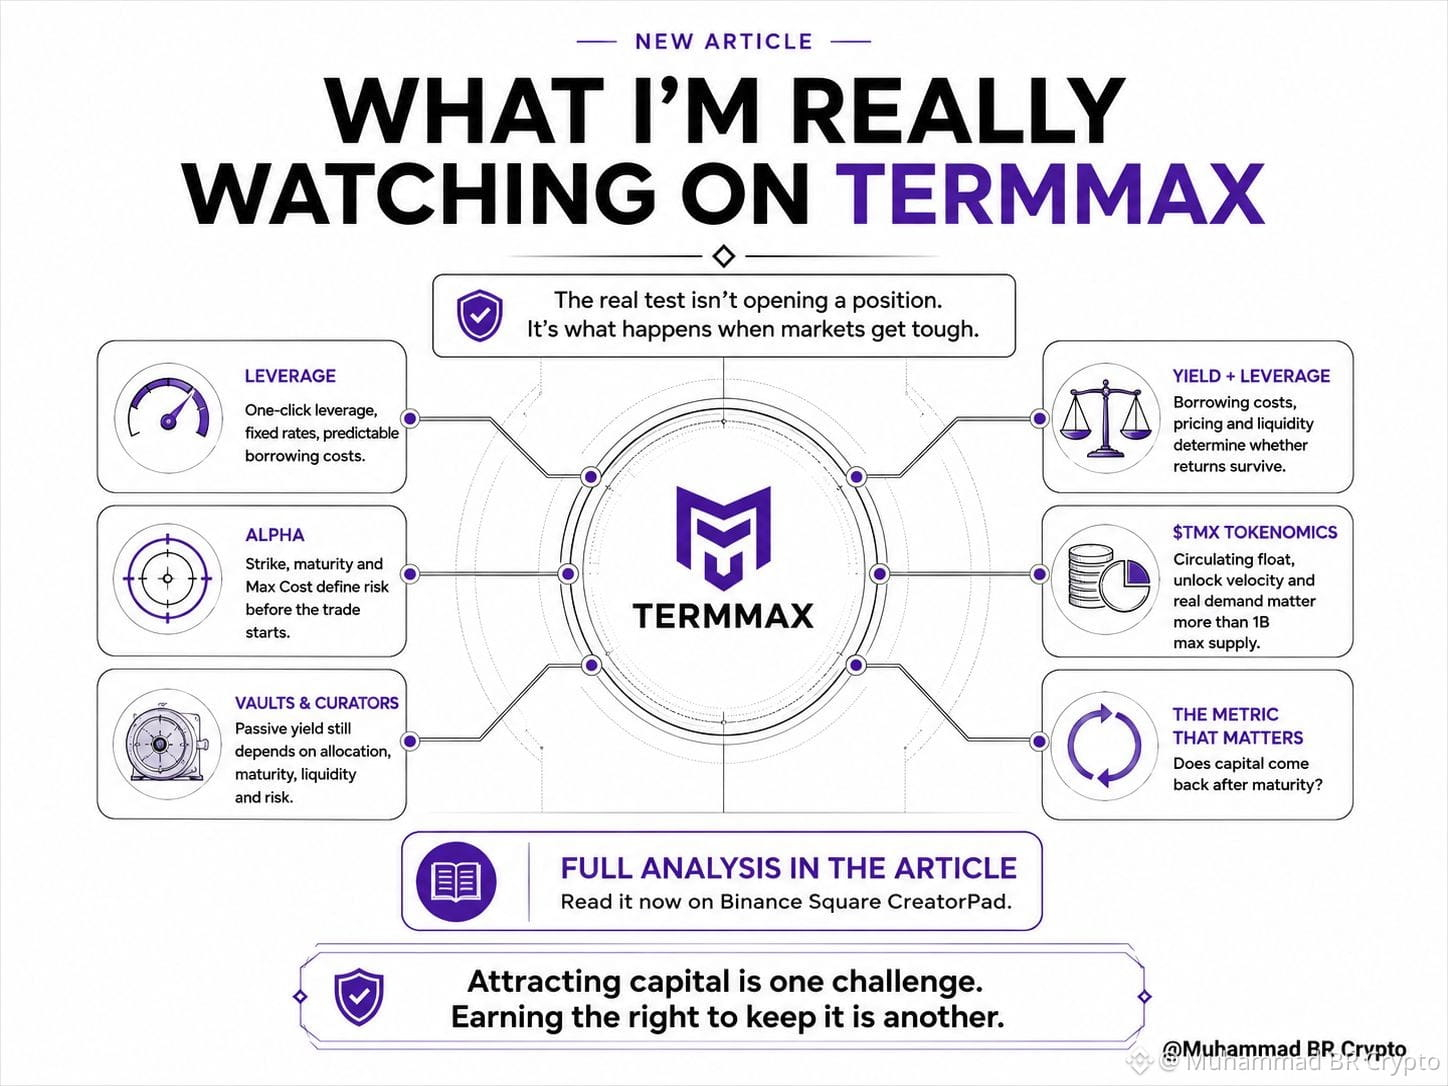
Đòn bẩy chỉ bằng một cú nhấp là một ví dụ điển hình. Tính năng này gộp nhiều bước vào một giao dịch, trong khi lãi suất cố định giúp chi phí vay dễ dự đoán hơn.
Alpha đưa ý tưởng tương tự vào quản lý rủi ro. Giá thực hiện, kỳ hạn và Chi phí tối đa xác định giao dịch trước khi bắt đầu. Thị trường vẫn có thể đi ngược dự đoán, nhưng mức lỗ tiềm năng có giới hạn rõ ràng hơn.
Tiếp theo là lớp Vault và Curator.
Lợi suất thụ động không loại bỏ rủi ro. Nó chuyển trách nhiệm lựa chọn thị trường, kỳ hạn, thanh khoản và mức độ rủi ro sang một lớp khác.
Điều này càng quan trọng khi sử dụng đòn bẩy và tài sản sinh lợi suất, vì chi phí vay, định giá và thanh khoản có thể quyết định liệu lợi nhuận kỳ vọng có thực sự thành hiện thực hay không.
Ngay cả tokenomics của TMX cũng cho thấy bài học tương tự. Nguồn cung tối đa 1 tỷ ít quan trọng hơn lượng token lưu hành, tốc độ mở khóa và nhu cầu thực tế.
Tôi cũng ít quan tâm đến những con số tiêu đề về số lượng ví hay TVL hơn một chỉ số đơn giản:
Sau khi đáo hạn, dòng vốn có quay trở lại không?
Bởi phép thử thực sự không phải là mở một vị thế khi thị trường bình lặng.
Mà là điều gì xảy ra khi biến động tăng cao, thanh khoản trở nên khan hiếm và người dùng muốn thoát vị thế.
Thu hút vốn là một thách thức. Xứng đáng để giữ được dòng vốn đó lại là một chuyện khác.
TermMax thực sự đang giúp DeFi trở nên đơn giản hơn, hay chỉ giúp người dùng tiếp cận sự phức tạp dễ dàng hơn?
Đòn bẩy chỉ bằng một cú nhấp là một ví dụ điển hình. Tính năng này gộp nhiều bước vào một giao dịch, trong khi lãi suất cố định giúp chi phí vay dễ dự đoán hơn.
Alpha đưa ý tưởng tương tự vào quản lý rủi ro. Giá thực hiện, kỳ hạn và Chi phí tối đa xác định giao dịch trước khi bắt đầu. Thị trường vẫn có thể đi ngược dự đoán, nhưng mức lỗ tiềm năng có giới hạn rõ ràng hơn.
Tiếp theo là lớp Vault và Curator.
Lợi suất thụ động không loại bỏ rủi ro. Nó chuyển trách nhiệm lựa chọn thị trường, kỳ hạn, thanh khoản và mức độ rủi ro sang một lớp khác.
Điều này càng quan trọng khi sử dụng đòn bẩy và tài sản sinh lợi suất, vì chi phí vay, định giá và thanh khoản có thể quyết định liệu lợi nhuận kỳ vọng có thực sự thành hiện thực hay không.
Ngay cả tokenomics của TMX cũng cho thấy bài học tương tự. Nguồn cung tối đa 1 tỷ ít quan trọng hơn lượng token lưu hành, tốc độ mở khóa và nhu cầu thực tế.
Tôi cũng ít quan tâm đến những con số tiêu đề về số lượng ví hay TVL hơn một chỉ số đơn giản:
Sau khi đáo hạn, dòng vốn có quay trở lại không?
Bởi phép thử thực sự không phải là mở một vị thế khi thị trường bình lặng.
Mà là điều gì xảy ra khi biến động tăng cao, thanh khoản trở nên khan hiếm và người dùng muốn thoát vị thế.
Thu hút vốn là một thách thức. Xứng đáng để giữ được dòng vốn đó lại là một chuyện khác.