



Bài viết: Gino Mato
Biên dịch: Saoirse, Foresight News
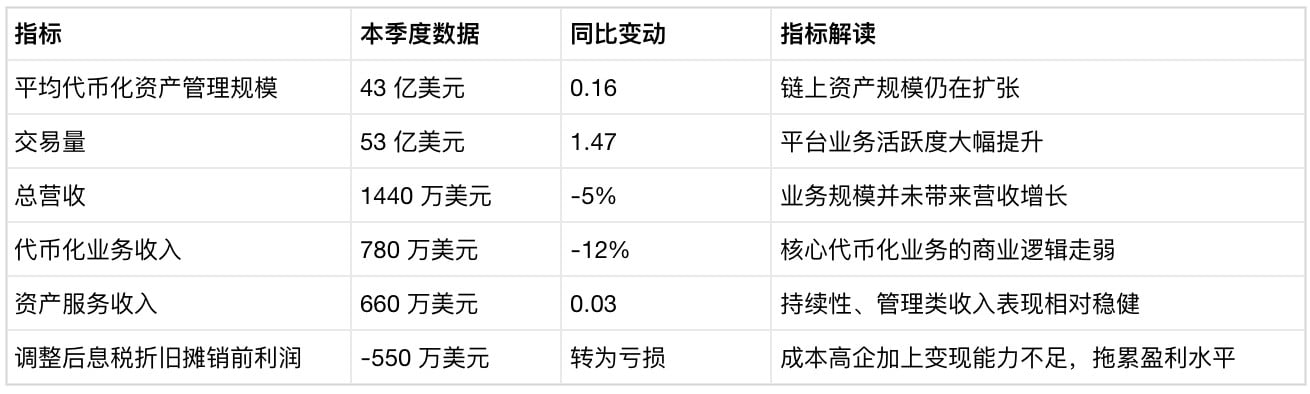
Báo cáo tài chính quý đầu tiên sau khi Securitize lên sàn: quy mô quản lý trung bình của các tài sản token hóa trên nền tảng đạt mức cao kỷ lục 4,3 tỷ USD, tăng 16% so với cùng kỳ; khối lượng giao dịch trên nền tảng bùng nổ 147% lên 5,3 tỷ USD.
Tuy nhiên, tổng doanh thu của công ty giảm 5% so với cùng kỳ năm trước, chỉ còn 14,4 triệu USD; doanh thu từ mảng token hóa giảm khoảng 12% xuống 7,8 triệu USD; lợi nhuận trước lãi, thuế, khấu hao và phân bổ sau điều chỉnh chuyển thành lỗ 5,5 triệu USD.
So với cùng kỳ năm ngoái, công ty đã đưa nhiều tài sản lên chuỗi hơn, khối lượng công việc xử lý tăng mạnh, nhưng số tiền kiếm được lại ít hơn.
Giám đốc tài chính lý giải chênh lệch giữa quy mô và doanh thu
Giám đốc tài chính của Securitize, Francisco Flores, cho biết trong cuộc họp conference call về báo cáo tài chính rằng hiện tại tỷ trọng doanh thu đến từ quy mô tài sản quản lý gần như không đáng kể, và phần lớn khối lượng giao dịch trên nền tảng cho đến nay vẫn chưa được thương mại hóa để thu tiền.
Ông bổ sung rằng phần lớn doanh thu của mảng kinh doanh token hóa vẫn đến từ việc kết nối các giao thức mới và mở rộng mạng lưới kinh doanh như những hạng mục kiểu này.
Trong khi đó, doanh thu dịch vụ tài sản—tức là các khoản phí dịch vụ liên quan thu từ nguồn vốn tồn kho do nền tảng quản lý—lại thể hiện tốt hơn nhiều, tăng nhẹ 3% so với cùng kỳ lên 6,6 triệu USD. Flores nói: việc chuyển giao dịch thành lợi nhuận là một cơ hội theo hướng trung và dài hạn; hiện tại, mô hình kinh doanh vẫn chưa thể khai thác phần doanh thu này.
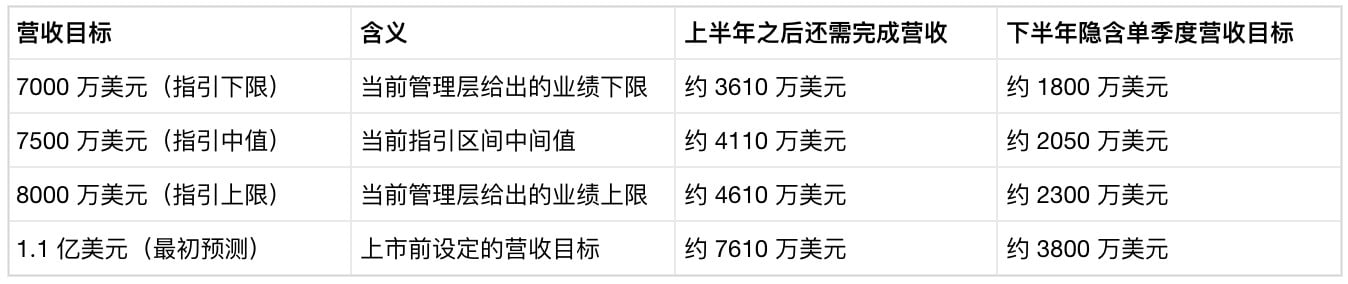
Trước khi lên sàn, tài liệu của Securitize từng dự báo công ty có thể đạt tổng doanh thu 110 triệu USD vào năm 2026, với lợi nhuận trước lãi, thuế, khấu hao và phân bổ 32 triệu USD. Ban quản lý cho biết trong đó có 85 triệu USD doanh thu được bảo đảm theo hợp đồng, thuộc nhóm doanh thu mang tính thường xuyên, hoặc được dựa trên quy mô tài sản hiện có và các mối quan hệ hợp tác; vì vậy, dự báo lúc ban đầu có tính khả thi cao.
Hiện ban quản lý đã hạ dự báo doanh thu cả năm xuống 70–80 triệu USD. Tổng doanh thu nửa đầu năm đạt 33,9 triệu USD. Nếu muốn chạm mức đáy của chỉ dẫn, trong nửa cuối năm, mỗi quý cần đạt khoảng 18 triệu USD doanh thu; còn nếu muốn chạm mức trần của chỉ dẫn, doanh thu mỗi quý cần gần 23 triệu USD.
Nếu muốn đạt mục tiêu ban đầu 110 triệu USD, mỗi quý cần đạt doanh thu 38 triệu USD, tương đương hơn 2,6 lần mức doanh thu của quý này.
Vì sao quy mô tài sản token hóa và doanh thu lại xuất hiện chênh lệch rất lớn
Edwin Mata, CEO của nền tảng token hóa Brickken, cho biết mâu thuẫn được báo cáo tài chính của Securitize phơi bày là một vấn đề mang tính cấu trúc mà toàn ngành đang phải đối mặt.
Ông đề cập rằng quy mô quản lý của tài sản token hóa có thể tăng dần theo thời gian, nhưng mô hình lợi nhuận thương mại phía sau lại rất khó mở rộng tương xứng. Chỉ việc đưa thêm nhiều tài sản lên chuỗi không tự động tạo ra một bộ mô hình kinh doanh có thể tăng trưởng đồng bộ.
Mata giải thích: hiện nay việc triển khai token hóa chủ yếu dựa vào các dự án tùy chỉnh quy mô lớn, tích hợp hệ thống riêng và thích ứng với các khu vực pháp lý khác nhau; đồng thời còn phải cung cấp rất nhiều dịch vụ chuyên môn cho mỗi lần phát hành tài sản mới.
Mỗi khi thêm một loại tài sản, bước vào một khu vực pháp lý hoàn toàn mới, hoặc tung ra một sản phẩm mới, thì hầu như tương đương với việc mở ra một loạt dự án triển khai mới. Khi lợi nhuận cần đạt được thông qua việc tùy chỉnh theo từng dự án, tốc độ mở rộng của tài sản token hóa sẽ vượt xa tốc độ doanh thu thường xuyên mà các dự án đó có thể mang lại.
Mata cho rằng cơ hội kinh doanh thực sự lớn xuất hiện sau khi tài sản đã hoàn tất việc lên chuỗi, chứ không nằm ở giai đoạn phát hành. Doanh nghiệp cần một bộ hạ tầng có thể quản lý sản phẩm tài chính trong thời gian dài, bao gồm toàn bộ năng lực như kiểm soát quyền hạn, thẩm định tuân thủ, báo cáo dữ liệu, phân phối lợi nhuận, xử lý hành vi của doanh nghiệp, chuyển nhượng trên thị trường thứ cấp…
Đây chính là sự khác biệt giữa triển khai doanh thu và doanh thu từ hạ tầng: triển khai doanh thu là khoản phí một lần thu khi đưa tài sản lên chuỗi; còn doanh thu hạ tầng là khoản phí liên tục để duy trì việc tài sản tiếp tục vận hành trên chuỗi.
Theo ông, để có được doanh thu từ hạ tầng, ngành token hóa cần đi theo hướng như phần mềm doanh nghiệp: xây dựng hạ tầng tiêu chuẩn hóa, tạo ra các quy trình công việc có thể tái sử dụng; một hệ thống có thể hỗ trợ nhiều sản phẩm tài chính đồng thời và thích ứng với nhiều khu vực pháp lý.
Cấu trúc kiến trúc nghiệp vụ phức tạp vẫn cần tư vấn và dịch vụ chuyên nghiệp, nhưng cơ chế tạo lợi nhuận cốt lõi phải được tích hợp ngay vào bản thân hạ tầng.
Vì sao việc tính phí nền tảng theo cách đơn giản lại dẫn đến đánh giá sai
Utkarsh Ahuja, nhà sáng lập kiêm quản lý đối tác của Moon Pursuit Capital, cho rằng báo cáo này của Securitize mang ý nghĩa cảnh báo rất thực tế: tốc độ triển khai trong ngành và tốc độ thương mại hóa để thu tiền hoàn toàn không đi cùng nhau.
Ông nêu vấn đề với nhà đầu tư: khi quy mô quản lý tài sản và khối lượng giao dịch tiếp tục mở rộng, về mặt kinh doanh sẽ xảy ra điều gì? Có bao nhiêu phần trong các khoản gia tăng đó có thể chuyển hóa thành doanh thu bền vững? Liệu biên lợi nhuận có được cải thiện không? Khi quy mô hoạt động tăng lên, liệu hiệu quả vận hành có đi lên theo không?
Ahuja cho biết ngành token hóa đang bước vào giai đoạn phát triển mang tính hợp lý. Trong vài năm qua, thị trường đã chứng minh rằng các tổ chức thực sự sẵn sàng đưa tài sản thế giới thực lên chuỗi; hiện giờ đến lượt mô hình kinh doanh của hạ tầng hỗ trợ cho nhánh này phải chịu thử thách.
Khi ngày càng nhiều dòng vốn từ các tổ chức đổ vào các tài sản được token hóa, nhà đầu tư sẽ càng coi trọng chất lượng doanh thu, mức độ giữ chân khách hàng, biên lợi nhuận và hiệu quả kinh doanh mà các tài sản vận hành dài hạn mang lại. Đây cũng là chìa khóa để phân biệt nền tảng rốt cuộc là một hoạt động bền vững “thực sự tạo doanh thu”, hay chỉ đơn thuần kể một câu chuyện tăng trưởng.
Nếu lấy trực tiếp doanh thu 14,4 triệu USD của Securitize chia cho khối lượng giao dịch 5,3 tỷ USD, có vẻ như có thể tính ra một mức phí nền tảng khá ổn; nhưng thuật toán này hoàn toàn không phản ánh tình hình lợi nhuận thực sự của công ty.
Cách đo khối lượng giao dịch mà Securitize thống kê rất rộng, bao gồm đầu tư, mua lại, chia cổ tức, di chuyển tài sản xuyên chuỗi; trong khi đó Giám đốc tài chính Flores cũng thừa nhận rằng trong số khối lượng giao dịch này, chỉ một phần rất nhỏ có thể tạo ra lợi nhuận.
Kết luận sát thực tế hơn là: cho đến nay Securitize vẫn chưa xây dựng được mô hình trưởng thành “tính tích cực của nền tảng – chia sẻ lợi nhuận”. Thực tế này còn đáng được chú ý hơn bất kỳ con số phí đơn lẻ nào.
Mâu thuẫn giữa quy mô tài sản token hóa và doanh thu sẽ diễn biến ra sao về sau
Kịch bản lạc quan: Securitize tập trung phát triển mảng token hóa cổ phiếu niêm yết công khai, dựa vào năng lực token hóa cổ phiếu của bên phát hành, năng lực của công ty chứng khoán và thanh toán nguyên tử, từ đó tạo ra giao dịch tần suất cao và thu phí giao dịch. Ban lãnh đạo cho rằng, so với token hóa trái phiếu chính phủ và các sản phẩm tín dụng, token hóa cổ phiếu có tính chất giao dịch mạnh hơn. Tuy nhiên, đây là định hướng kinh doanh cho trung và dài hạn, nên tác động sẽ không thể hiện trong chu kỳ kết quả kinh doanh của năm nay.
Muốn doanh thu cả năm xấp xỉ hoặc đạt 80 triệu USD, thì trong nửa cuối năm, mỗi quý cần ghi nhận khoảng 23 triệu USD doanh thu, tức là phải tăng tốc đáng kể so với quý hiện tại.
Kịch bản bi quan: quy mô quản lý tài sản và khối lượng giao dịch tiếp tục lập kỷ lục mới, nhưng mô hình kinh doanh nền tảng vẫn phụ thuộc vào từng dự án tùy chỉnh; doanh thu mảng token hóa biến động mạnh, tốc độ tăng doanh thu dịch vụ tài sản quá chậm, không thể bù đắp được các vấn đề nêu trên.
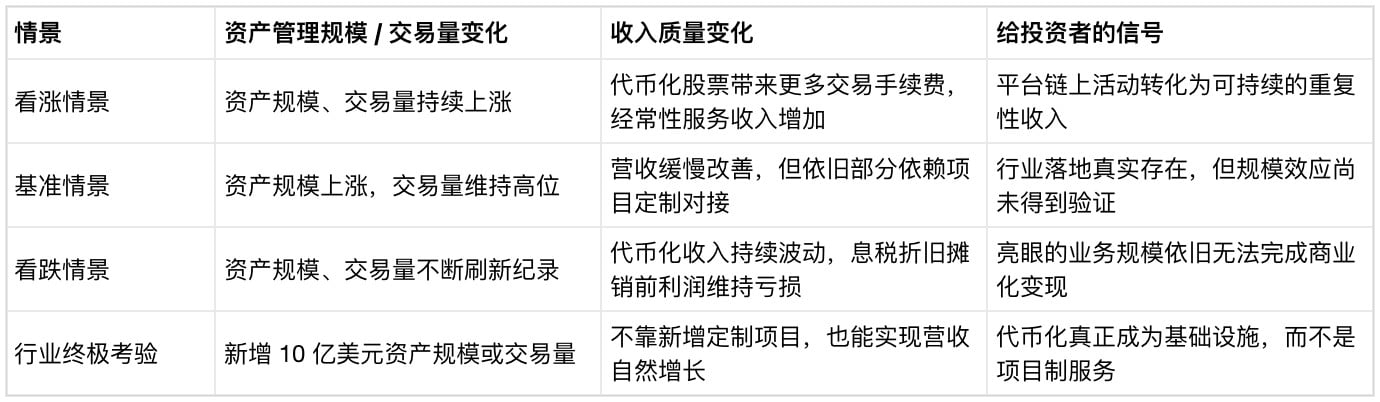
Nếu chỉ đạt mức đáy chỉ dẫn doanh thu cả năm 70 triệu USD, thì mỗi quý chỉ cần khoảng 18 triệu USD doanh thu, cao hơn quý này không đáng kể. Dù quy mô kinh doanh công bố ra ngoài có thể tiếp tục tăng mạnh, lợi nhuận trước lãi, thuế, khấu hao và phân bổ sau điều chỉnh vẫn có khả năng duy trì mức lỗ.
Thách thức cốt lõi mà ngành token hóa phải đối mặt tiếp theo: khi nền tảng có thêm quy mô tài sản hay khối lượng giao dịch ở mức hàng tỷ USD nữa, liệu có thể tự tạo ra doanh thu bền vững mà không cần dựa vào các dự án mới hay không.