

Cơ quan quản lý áp đặt mức trần cho đợt chào bán nhưng không có cơ chế phong tỏa theo thời gian dựa trên liên bang, trong khi các thượng nghị sĩ muốn một số người nội bộ bị giữ trong 12 tháng trước khi mạng phi tập trung hóa.
Đề xuất huy động vốn tiền điện tử mới của SEC cố ý coi token có thể giao dịch tự do ngay khi bên mua nắm giữ chúng, trừ khi tổ chức phát hành hoặc một luật khác nói cách khác.
Những người nội bộ thường biết nhiều hơn công chúng trong khi một dự án token vẫn đang được xây dựng, và động cơ của họ không phải lúc nào cũng phù hợp với lợi ích của mọi người khác.
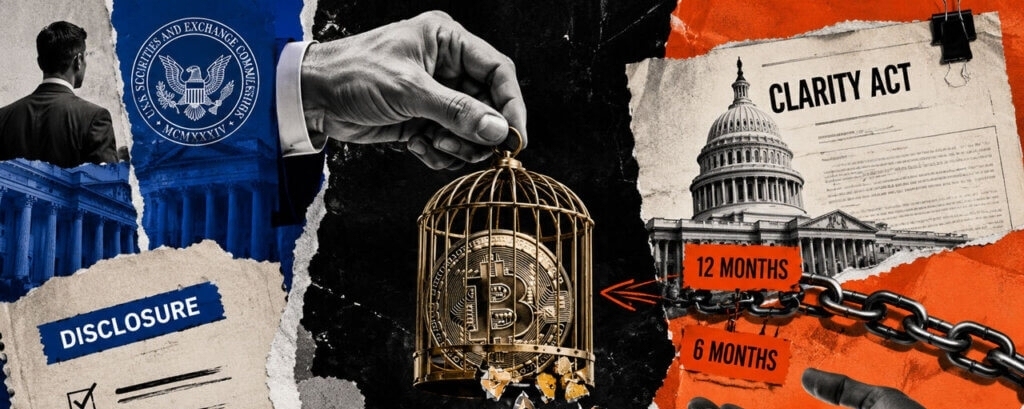
Dự thảo CLARITY ngày 22 tháng 7 của Thượng viện sẽ buộc người nội bộ phải nắm giữ một token trong suốt một năm trước khi mạng của họ vượt qua một bài kiểm tra kiểm soát cụ thể, rồi thêm sáu tháng nữa sau khi đạt được điều đó. Dự luật cũng giới hạn mức độ họ có thể bán, nhưng đề xuất của SEC lại bỏ qua các yêu cầu đó.
Quy định về Tài sản Mã hóa của SEC giành chỗ để xây dựng lập luận cho các cơ chế khóa đối với người trong cuộc trước khi loại cơ chế đó ra. Nó thảo luận khoảng trống thông tin giữa người trong cuộc và người mua, xem xét các nghiên cứu cho thấy các đợt phát hành token thường làm tốt hơn theo các điều khoản vesting hoặc khóa, và rồi chốt lại bằng việc công bố thông tin như câu trả lời của mình.
Đề xuất vẫn giới hạn lượng người trong cuộc có thể bán, dù không có thời gian nắm giữ bắt buộc. Một đợt chào bán Tier 2 theo miễn trừ huy động vốn của SEC có thể huy động tối đa 75 triệu USD trong một năm, và các bên liên kết của tổ chức phát hành có thể cung cấp tới 22,5 triệu USD trong số đó. Tier 1 dừng ở tổng cộng 20 triệu USD, với 6 triệu USD dành cho những người trong cuộc tương tự này.
Một giới hạn riêng sẽ được kích hoạt trong năm đầu tiên của đợt phát hành của tổ chức phát hành, trần lượng chứng khoán được bán bởi người trong cuộc ở mức 30% tổng số tiền huy động. Lấy phép tính cho một đợt chào bán Tier 2 trị giá đầy đủ 75 triệu USD, thì mức trần đó rơi vào 22,5 triệu USD—con số giống với chính giới hạn dành cho bên liên kết.
Các giới hạn quy định người trong cuộc có thể bán được bao nhiêu thông qua một đợt chào bán đủ điều kiện, khiến thời điểm trở thành câu hỏi mở thực sự. Người trong cuộc có thể bán ngay khi token ngừng được tính là một chứng khoán bị hạn chế, không cần thời gian nắm giữ tối thiểu.
Bản thảo của Thượng viện, trong một mục có tiêu đề “Các hạn chế đặc biệt về chuyển nhượng (Disposition)”, yêu cầu người trong cuộc phải nắm giữ một token thuộc phạm vi ít nhất 12 tháng trước khi mạng lưới của nó được chứng nhận là không còn chịu sự kiểm soát phối hợp.
Trường hợp bi quan cho rằng cách tiếp cận “công bố trước” của Ủy ban Chứng khoán và Giao dịch Mỹ (SEC) sẽ trở thành hiện thực vận hành trong khi CLARITY vẫn chưa hoàn tất ở Quốc hội. Các cơ chế khóa token sẽ biến thành một thứ các dự án tự nguyện chọn để tăng tính tin cậy, và một dự án không hề có bất kỳ hạn chế nào vẫn có thể huy động vốn.
Chỉ là như vậy với mức chiết khấu sâu hơn, vì rủi ro việc người trong cuộc rút tiền sớm vẫn nằm ở phía người mua trên sổ sách.
Chưa có phiên bản nào là luật, và hai khung quy định định nghĩa “người trong cuộc” theo những cách thực sự khác nhau. Cả hai đều thống nhất rằng rủi ro là có thật, nhưng lại không giống nhau ở chỗ ai phải sống chung với nó: người mua nhận được việc công bố thông tin, hay người trong cuộc nhận thời hạn.