

Để phân tích thị trường chứng khoán, hãy dựa vào các báo cáo phân tích của Jinqilin – đáng tin cậy, chuyên nghiệp, kịp thời và toàn diện – để giúp bạn khám phá các cơ hội đầu tư tiềm năng!
(Nguồn: Viện Nghiên cứu Chứng khoán Huatai)
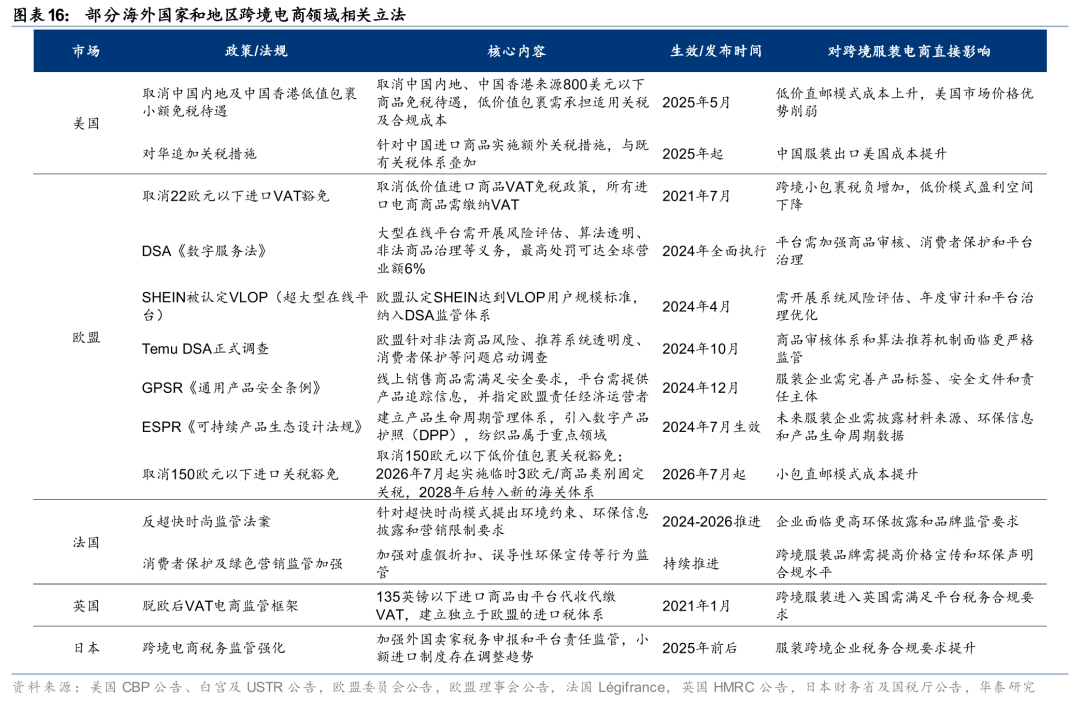
Tận dụng lợi thế của các cụm công nghiệp và sự phát triển nhanh chóng của các kênh trực tuyến toàn cầu, thương mại điện tử xuyên biên giới của Trung Quốc trong ngành may mặc đã tăng cường hơn nữa chuỗi cung ứng linh hoạt, khả năng thực hiện đơn hàng nội địa, số hóa và vận hành thương hiệu trong những năm gần đây, sử dụng dữ liệu để tổ chức cung và cầu toàn cầu. Các công ty hàng đầu như SHEIN đã xây dựng các hệ thống LATR (sản xuất nhanh, tự động hóa quy mô lớn theo lô nhỏ), tạo ra rào cản gia nhập thị trường đáng kể. Với việc Mỹ và châu Âu hủy bỏ hoặc siết chặt chính sách miễn thuế đối với các bưu kiện giá trị thấp, các yếu tố cạnh tranh đã được định hình lại, tiếp tục thử thách các khả năng toàn diện như xây dựng thương hiệu và thực hiện đơn hàng nội địa. Các công ty hàng đầu cũng đang hướng tới việc trao quyền dựa trên nền tảng và mở rộng đa khu vực. Chúng tôi lạc quan về sự mở rộng liên tục thị phần toàn cầu của các công ty hàng đầu Trung Quốc với khả năng khép kín chuỗi cung ứng và nhu cầu từ đầu đến cuối.
Thị trường quần áo và giày dép toàn cầu trị giá hàng nghìn tỷ đô la, và vẫn còn nhiều dư địa để cải thiện tỷ lệ thâm nhập thị trường trực tuyến.
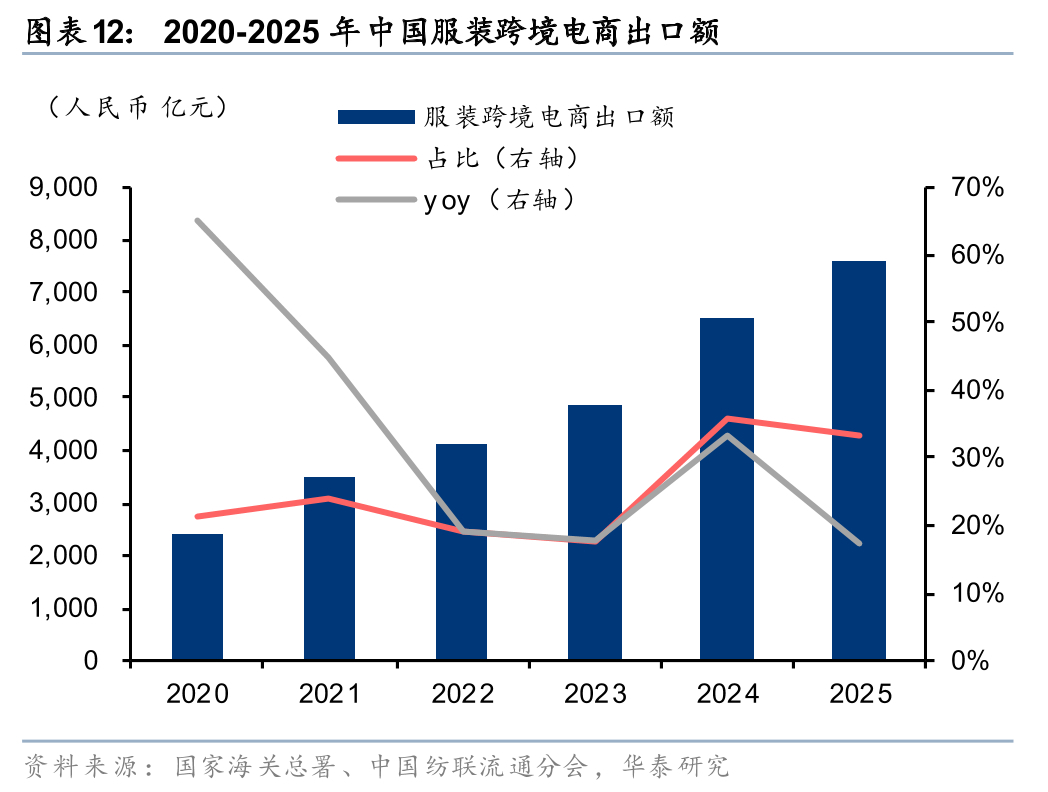
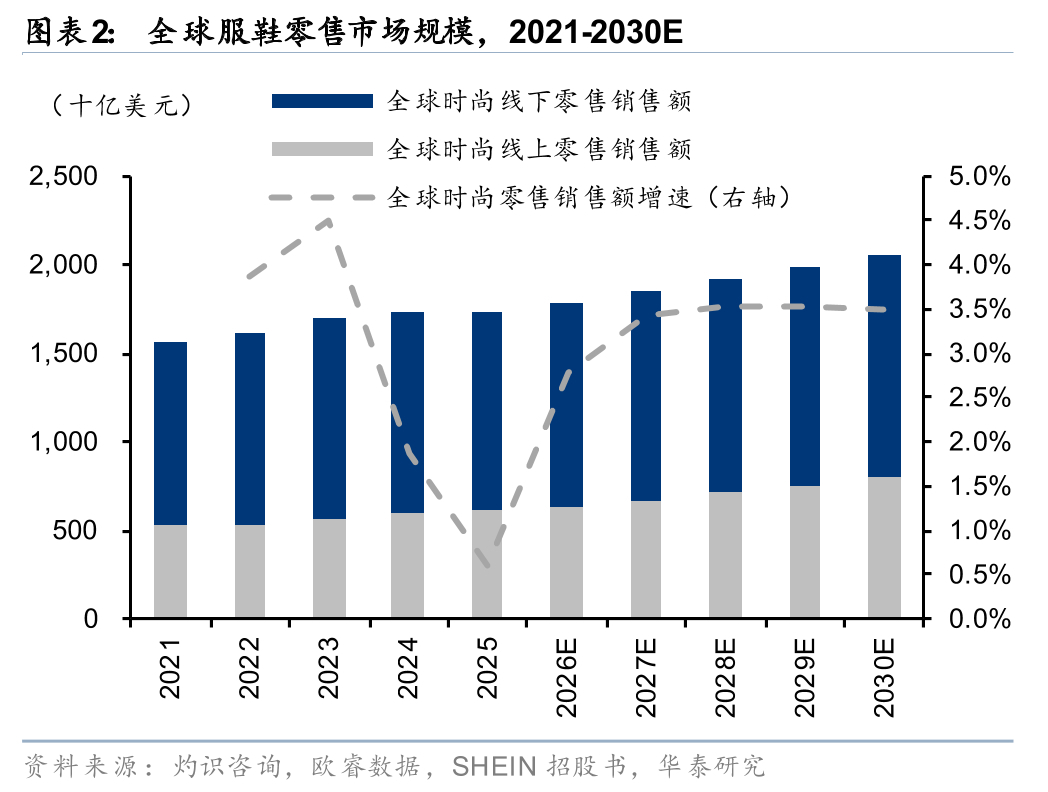
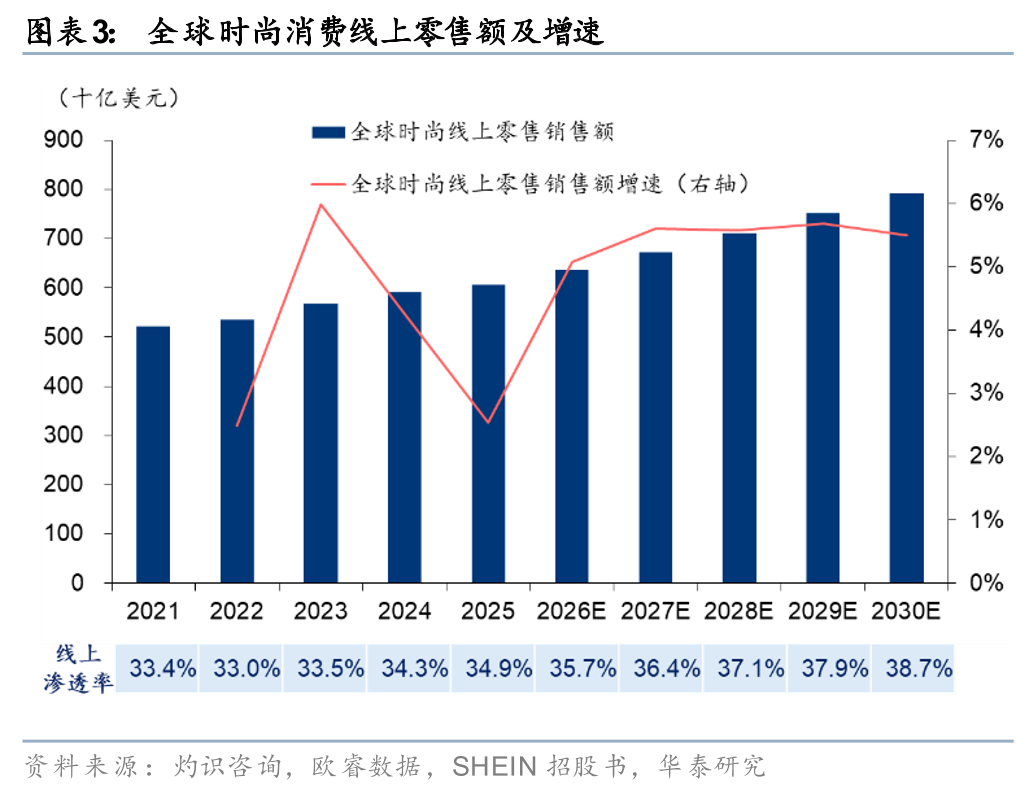
Nhu cầu đa dạng và phát triển nhanh chóng đối với ngành may mặc cho phép các cụm công nghiệp của Trung Quốc phát huy tối đa tính linh hoạt và khả năng thích ứng của mình. Năm 2025, xuất khẩu hàng may mặc qua thương mại điện tử xuyên biên giới của nước ta đạt 762 tỷ nhân dân tệ, tăng 17% so với năm trước, duy trì vị trí là mặt hàng xuất khẩu thương mại điện tử xuyên biên giới lớn nhất với 33,4%. Theo CIC và Euromonitor, doanh số bán lẻ hàng may mặc và giày dép toàn cầu sẽ tăng trưởng với tốc độ CAGR 2,7% từ năm 2021 đến năm 2025, đạt 1,7 nghìn tỷ đô la Mỹ, và dự kiến sẽ đạt 2 nghìn tỷ đô la Mỹ vào năm 2030, với tốc độ CAGR 3,4%. Doanh số bán lẻ trực tuyến đạt 606,4 tỷ đô la Mỹ vào năm 2025, với tỷ lệ thâm nhập 34,9%, và dự kiến sẽ đạt 792,1 tỷ đô la Mỹ vào năm 2030, với tốc độ CAGR 5,4%. Xét theo khu vực, châu Á Thái Bình Dương, Bắc Mỹ và Tây Âu có tỷ lệ thâm nhập trực tuyến cao nhất, lần lượt đạt 34%, 38% và 32% vào năm 2025, trong khi khu vực Mỹ Latinh, Trung Đông và châu Phi có tỷ lệ dưới 20%. Với sự phát triển mạnh mẽ của nền tảng trực tuyến, khả năng vận hành và sự đa dạng hóa khu vực được đẩy nhanh, tỷ lệ thâm nhập dự kiến sẽ tiếp tục tăng.
Vượt qua "ba khó khăn" của ngành công nghiệp may mặc thời trang, các công ty hàng đầu Trung Quốc giành chiến thắng nhờ "trí tuệ" và dựa vào "tốc độ" để thành công.
Ngành công nghiệp may mặc thời trang từ lâu đã phải đối mặt với bài toán khó cân bằng giữa việc tung sản phẩm nhanh chóng, đa dạng hóa sản phẩm và hiệu quả doanh thu. Trong mô hình xuyên biên giới, chuỗi cung ứng thậm chí còn dài hơn, và sự khác biệt giữa các khu vực là rất đáng kể, càng làm tăng thêm độ phức tạp. Chúng tôi tin rằng lợi thế cạnh tranh của các công ty hàng đầu Trung Quốc không chỉ nằm ở chuỗi cung ứng linh hoạt mà còn ở các cơ chế được hình thành bởi việc thử nghiệm đơn hàng nhỏ, theo dõi doanh số và phản hồi tự động từ khách hàng đến người tiêu dùng (C2M), điều phối kỹ thuật số năng lực sản xuất của các doanh nghiệp vừa và nhỏ, và mạng lưới phân phối toàn cầu. Điều này đòi hỏi một lượng lớn người dùng, sự tích lũy lâu dài các hệ thống tự phát triển và sự hội tụ đồng thời của lợi thế kinh tế theo quy mô trong logistics, tạo ra một vòng xoáy tự củng cố khi đã được thiết lập. Ví dụ, bản cáo bạch của SHEIN tiết lộ rằng tỷ lệ hàng tồn kho không bán được của họ dưới 5% (so với 20-30% trong ngành), và số ngày tồn kho trong hơn 25 năm chỉ là 36 ngày (so với hơn 120 ngày đối với các nhà bán lẻ quần áo truyền thống), chứng minh lợi thế rõ ràng về hiệu quả doanh thu.
Việc tuân thủ các quy định đang định hình lại bối cảnh cạnh tranh; xuất khẩu hệ thống, xây dựng thương hiệu và bản địa hóa là những yếu tố then chốt quyết định sự thành công hay thất bại.
Trong 25 năm qua, Mỹ và châu Âu đã lần lượt hủy bỏ hoặc siết chặt các chính sách miễn thuế đối với các bưu kiện nhỏ. Nhìn về phía trước, các xu hướng tương lai của ngành may mặc xuyên biên giới bao gồm: 1) Sản lượng hệ thống: Xuất khẩu khả năng tự động hóa toàn chuỗi, chẳng hạn như SHEIN mở chuỗi cung ứng và mạng lưới bán hàng của mình cho các thương hiệu bên thứ ba, với các thương hiệu tham gia đạt mức tăng trưởng doanh số trung bình 190% trong năm đầu tiên; 2) Xây dựng thương hiệu: Cung cấp các thương hiệu chủ lực với ma trận thương hiệu riêng để thúc đẩy việc mua hàng lặp lại và định giá cao cấp; 3) Tăng cường bản địa hóa: Kho hàng ở nước ngoài đã chuyển từ tùy chọn sang bắt buộc, với các trung tâm phân phối địa phương quy mô lớn và cơ sở hạ tầng thực hiện đơn hàng khu vực giúp cải thiện hiệu quả và giảm chi phí.
Một góc nhìn khác từ thị trường
Những lo ngại trên thị trường về việc siết chặt chính sách miễn thuế đối với các bưu kiện giá trị thấp ở châu Âu và Mỹ có thể làm giảm lợi thế cạnh tranh về giá của thương mại điện tử xuyên biên giới hàng may mặc Trung Quốc. Chúng tôi tin rằng sẽ có một số biến động về chi phí đối với một số công ty trong ngắn hạn, nhưng các công ty hàng đầu của Trung Quốc đã xây dựng được một hệ thống khép kín cung cầu từ đầu đến cuối bao gồm hiểu biết về nhu cầu, sản xuất linh hoạt, quản lý hàng tồn kho và phân phối toàn cầu, tạo ra lợi thế cạnh tranh mạnh mẽ. Hơn nữa, chi phí tuân thủ sẽ chủ yếu ảnh hưởng đến các doanh nghiệp vừa và nhỏ có chuỗi cung ứng kém hiệu quả và quy mô kinh tế hạn chế, trong khi các công ty hàng đầu với chuỗi cung ứng số hóa, hệ thống dữ liệu người dùng khép kín và khả năng phân phối toàn cầu dự kiến sẽ tăng thị phần của họ.
Kết luận đầu tư
Các công ty thương mại điện tử xuyên biên giới hàng đầu của Trung Quốc trong ngành may mặc có rào cản gia nhập thị trường mạnh mẽ ở các lĩnh vực như chuỗi cung ứng linh hoạt, vòng lặp dữ liệu và phân phối toàn cầu. Khi thị trường may mặc và giày dép toàn cầu chuyển dịch sang hoạt động trực tuyến, tuân thủ quy định và bản địa hóa, chúng tôi lạc quan rằng các công ty hàng đầu với khả năng khép kín toàn diện và lợi thế về quy mô sẽ giành chiến thắng trong dài hạn.
Cảnh báo rủi ro: Thay đổi chính sách thương mại, biến động kinh tế vĩ mô toàn cầu, cạnh tranh thị trường gay gắt và thay đổi quy định nền tảng. Thông tin về các cổ phiếu chưa niêm yết hoặc chưa được công bố đề cập trong báo cáo nghiên cứu này là tổng hợp thông tin khách quan và không cấu thành khuyến nghị hoặc đánh giá về công ty hoặc cổ phiếu đó từ phía nhóm nghiên cứu.
Thị trường may mặc và giày dép toàn cầu trị giá hàng nghìn tỷ đô la đang trải qua quá trình tái cấu trúc chuỗi cung ứng. Tận dụng các cụm công nghiệp may mặc hoàn chỉnh của Trung Quốc, sự chuyển đổi chuỗi cung ứng kỹ thuật số và kinh nghiệm mười năm trong các kênh xuyên biên giới, các công ty thương mại điện tử xuyên biên giới ngành may mặc của Trung Quốc đã đạt được bước nhảy vọt từ phân phối sản phẩm dựa trên lưu lượng truy cập và sản lượng giá thấp sang việc khớp cung cầu toàn cầu dựa trên dữ liệu, tạo ra rào cản hiệu quả độc đáo trong cạnh tranh bán lẻ thời trang toàn cầu. Với việc loại bỏ hoàn toàn hoặc siết chặt các chính sách miễn thuế đối với các bưu kiện giá trị thấp ở Mỹ và châu Âu, cùng với việc thực thi mạnh mẽ các quy định tuân thủ thương mại ở nhiều quốc gia, các yếu tố cạnh tranh cơ bản của ngành đang được sắp xếp lại. Không gian tồn tại cho các nhà bán lẻ vừa và nhỏ với hiệu quả chuỗi cung ứng thấp và quy mô kinh tế không đủ đang ngày càng thu hẹp. Các công ty hàng đầu với chuỗi cung ứng linh hoạt từ đầu đến cuối, khả năng thực hiện đơn hàng toàn cầu theo khu vực và khả năng vận hành thương hiệu riêng được kỳ vọng sẽ củng cố thị phần, với tiềm năng tăng trưởng dài hạn rõ ràng.
Về phía cầu: Thương mại điện tử xuyên biên giới toàn cầu đối với hàng may mặc đã bước vào giai đoạn mới, với sự chuyển đổi trực tuyến và lợi thế chuỗi cung ứng của Trung Quốc thúc đẩy tăng trưởng dài hạn.
Thị trường quần áo và giày dép toàn cầu đã vượt quá một nghìn tỷ đô la Mỹ, với nhu cầu về tính thẩm mỹ, thói quen mua sắm thay đổi và hiệu quả cung ứng được cải thiện thúc đẩy sự tăng trưởng ổn định. Theo dữ liệu từ Frost & Sullivan và Euromonitor, quy mô thị trường bán lẻ quần áo và giày dép toàn cầu ước tính đạt khoảng 1,7 nghìn tỷ đô la Mỹ vào năm 2025 và dự kiến sẽ đạt khoảng 2 nghìn tỷ đô la Mỹ vào năm 2030. Doanh số bán lẻ quần áo và giày dép trực tuyến dự kiến đạt khoảng 606,4 tỷ đô la Mỹ vào năm 2025 và 792,1 tỷ đô la Mỹ vào năm 2030, với tỷ lệ thâm nhập trực tuyến tăng từ 34,9% lên 38,7%. Nhu cầu được thúc đẩy bởi nhu cầu ngày càng tăng của người tiêu dùng đối với các sản phẩm chất lượng cao, giá cả phải chăng, nhiều loại SKU và việc ra mắt sản phẩm mới nhanh chóng. Quần áo vốn dĩ có nhiều kiểu dáng, vòng đời sản phẩm ngắn và nhu cầu biến động. Các thương hiệu truyền thống, dựa vào dự báo hàng quý và mua hàng số lượng lớn, gặp khó khăn trong việc đáp ứng đồng thời các yêu cầu về sự đa dạng, tốc độ ra mắt sản phẩm mới và giá cả. Thương mại điện tử xuyên biên giới, bằng cách tiếp cận trực tiếp người tiêu dùng thông qua internet, có thể khắc phục những hạn chế về địa lý và vị trí trưng bày của các kênh truyền thống. Lấy SHEIN làm ví dụ, số lượng khách hàng hoạt động của công ty đã tăng từ 186 triệu lên 273 triệu trong giai đoạn 2023-2025, với tốc độ tăng trưởng kép hàng năm (CAGR) khoảng 21%; trong cùng kỳ, số lượng đơn đặt hàng tăng từ 715 triệu lên 1,078 tỷ, và doanh thu đạt 41,85 tỷ USD vào năm 2025. Chúng tôi tin rằng sự tăng trưởng ổn định trong tiêu thụ hàng may mặc toàn cầu, cùng với xu hướng mua sắm trực tuyến và phân khúc người tiêu dùng, tạo nền tảng cho các công ty may mặc Trung Quốc tiếp tục gia tăng thị phần toàn cầu.
Về phía cung ứng: lợi thế cạnh tranh đã chuyển từ chỉ dựa vào chi phí sản xuất sang năng lực tổ chức toàn diện bao gồm "dữ liệu + năng lực sản xuất linh hoạt + thực hiện hợp đồng".
Ngành công nghiệp may mặc từ lâu đã phải đối mặt với ba thách thức: cân bằng giữa việc ra mắt sản phẩm mới nhanh chóng, sự đa dạng sản phẩm và hiệu quả vòng quay hàng tồn kho. Càng đa dạng về kiểu dáng và tốc độ ra mắt sản phẩm mới càng nhanh, thì sai sót trong dự báo và rủi ro tồn kho càng cao. Trong khi sản xuất hàng loạt truyền thống có thể giảm chi phí đơn vị, nó lại khó thích ứng với nhu cầu thời trang thay đổi nhanh chóng. Bước đột phá của các công ty may mặc xuyên biên giới hàng đầu Trung Quốc nằm ở việc tận dụng các cụm công nghiệp và khả năng kỹ thuật số để chuyển đổi sản xuất từ chuẩn bị hàng tồn kho dự đoán sang sản xuất theo lô nhỏ, thu hồi vốn nhanh chóng dựa trên thử nghiệm, phản hồi và bổ sung. Mô hình LTR (Latest-to-Trend - Mới nhất theo xu hướng), điển hình là SHEIN, thường sử dụng 100-200 sản phẩm làm đơn đặt hàng thử nghiệm ban đầu, sử dụng phản hồi bán hàng theo thời gian thực để xác định sản xuất tiếp theo. Các mặt hàng bán chạy nhất có thể được bổ sung chỉ trong vòng 5 ngày, trực tiếp đáp ứng nhu cầu của người tiêu dùng cho khâu sản xuất. Kết quả là hiệu quả tồn kho vượt trội so với các công ty thời trang nhanh truyền thống: vào năm 2025, số ngày vòng quay hàng tồn kho của SHEIN chỉ là 36 ngày, thấp hơn đáng kể so với hơn 120 ngày của các nhà bán lẻ may mặc truyền thống (36Kr); Lượng hàng tồn kho chưa bán cũng được duy trì ở mức dưới 5%, thấp hơn đáng kể so với mức trung bình ngành là 20%-30%.
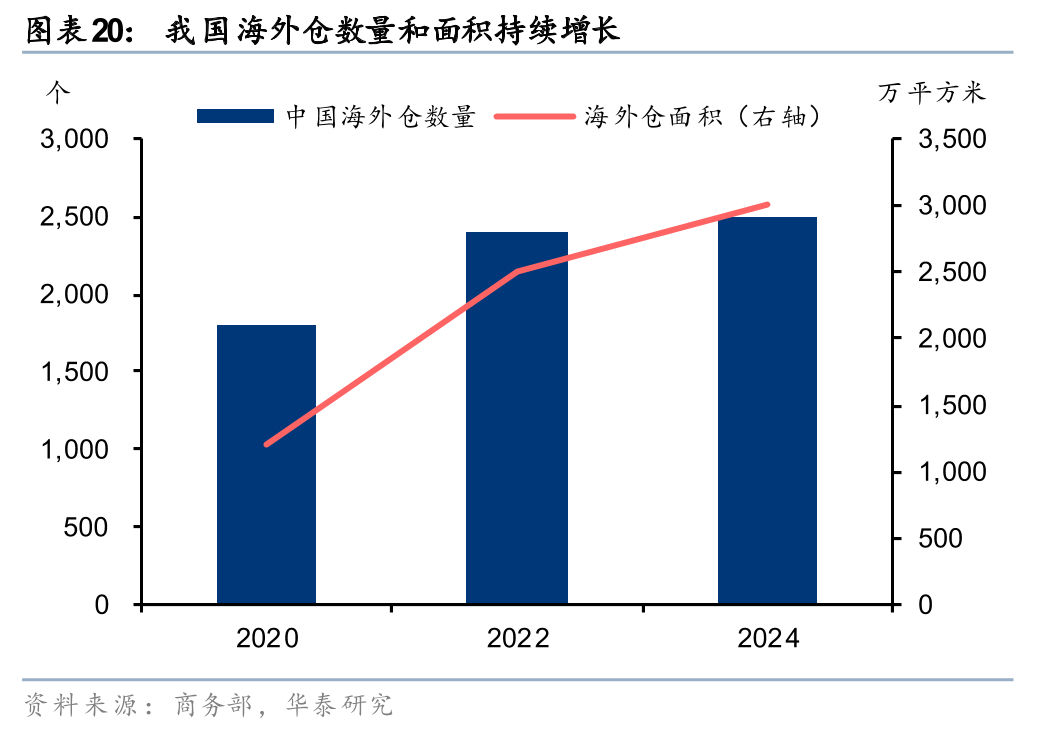
Chuỗi cung ứng linh hoạt của nước ta hiện đang phát triển theo hướng thông minh hơn và toàn cầu hóa hơn. Một mặt, trí tuệ nhân tạo (AI) ngày càng được sử dụng rộng rãi trong dự báo nhu cầu, thiết kế sản phẩm, đề xuất và quản lý chuỗi cung ứng. Mặt khác, các kho hàng ở nước ngoài và mạng lưới phân phối nội địa đang mở rộng nhanh chóng. Số lượng kho hàng ở nước ngoài của nước ta đã tăng từ 1.800 kho vào năm 2020 lên hơn 2.500 kho vào giữa năm 2024, và diện tích tăng từ 12 triệu mét vuông lên hơn 30 triệu mét vuông. Khi các chính sách miễn thuế đối với bưu kiện giá trị thấp ở châu Âu và Hoa Kỳ thắt chặt, giá trị của chuỗi cung ứng linh hoạt đang chuyển từ việc hỗ trợ vận chuyển trực tiếp chi phí thấp sang dự trữ chính xác và vòng quay hàng tồn kho toàn cầu. Các công ty có chuỗi cung ứng mạnh, số hóa cao và khả năng phân phối nội địa tốt hơn sẽ có nhiều khả năng đạt được lợi thế lâu dài.
Mô hình kinh doanh: Nâng cấp từ "Bán hàng hóa" lên "Tổ chức cung và cầu toàn cầu"
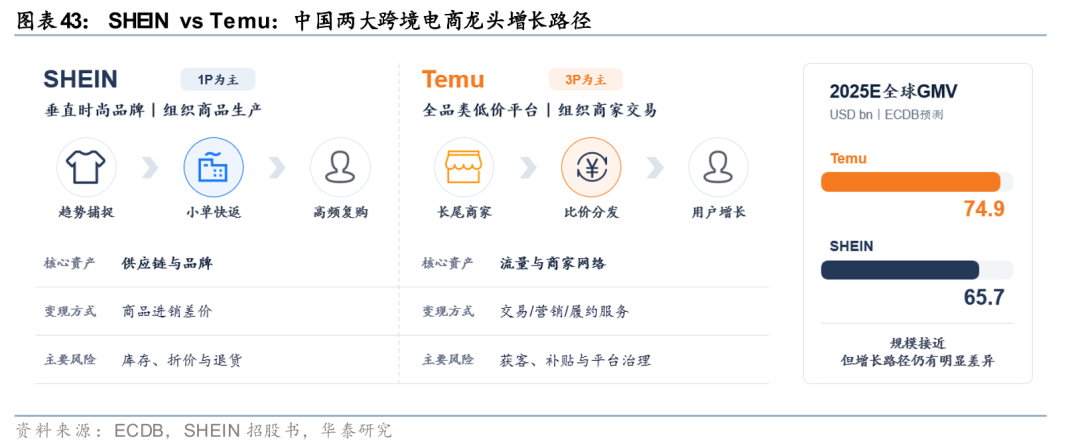
Trong giai đoạn đầu, thương mại điện tử xuyên biên giới của Trung Quốc trong ngành may mặc chủ yếu dựa vào các nền tảng bên thứ ba hoặc các trang web độc lập, nhanh chóng thu hút người tiêu dùng nước ngoài thông qua việc thu hút lưu lượng truy cập và hàng hóa giá rẻ. Khi chi phí lưu lượng truy cập tăng cao và cạnh tranh nền tảng gay gắt, mô hình kinh doanh dần chuyển sang trực tiếp kiểm soát dữ liệu người tiêu dùng và sử dụng dữ liệu đó cho thiết kế, thu mua, sản xuất và bổ sung hàng hóa. SHEIN bắt đầu với mô hình tự vận hành DTC (Trực tiếp đến người tiêu dùng), tích lũy dữ liệu hành vi người dùng toàn cầu thông qua ứng dụng, trang web và mạng xã hội của mình. Dựa trên nền tảng này, SHEIN tiếp tục mở rộng Marketplace, giới thiệu các thương hiệu và nhà bán lẻ bên thứ ba, đồng thời trao quyền cho họ thông qua chuỗi cung ứng, hiểu biết về người tiêu dùng, thực hiện hậu cần và khả năng tiếp thị. Doanh thu của SHEIN từ dịch vụ Marketplace tăng từ 2,7% năm 2023 lên 14,3% trong quý 1 năm 2026, cho thấy mô hình kinh doanh đang mở rộng từ bán lẻ sản phẩm đơn lẻ sang mô hình "sản phẩm + dịch vụ nền tảng". Mô hình 1P (Sản phẩm, Thương hiệu, Chuỗi cung ứng) tăng cường khả năng kiểm soát sản phẩm, thương hiệu và chuỗi cung ứng, trong khi mô hình 3P (Sản phẩm, Thương hiệu, Chuỗi cung ứng) giảm bớt gánh nặng của các SKU mới đối với hàng tồn kho và ngân sách mua sắm, đồng thời mở rộng nguồn doanh thu thông qua hoa hồng nền tảng, kho bãi và dịch vụ hậu cần. Đối với các công ty hàng đầu, rào cản thực sự không còn là kênh bán hàng đơn lẻ, mà là khả năng tổ chức người tiêu dùng, thương hiệu, nhà cung cấp, hậu cần và hệ sinh thái nền tảng thành một mạng lưới cung cầu hiệu quả.
Điểm khác biệt của chúng tôi so với thị trường:
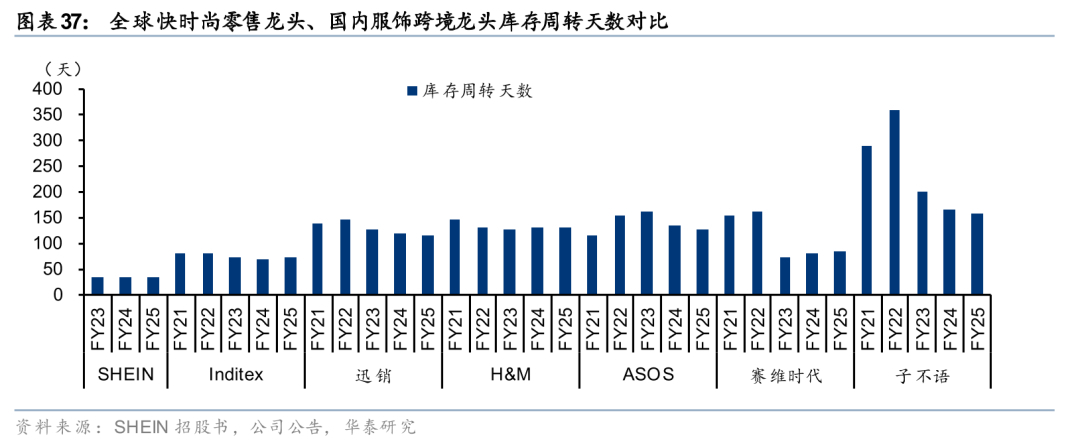
Thị trường hiện đang tập trung vào tác động của việc siết chặt chính sách đối với bưu kiện giá trị thấp ở châu Âu và Mỹ đối với lợi thế giá thấp của thương mại điện tử xuyên biên giới ngành hàng may mặc Trung Quốc. Tuy nhiên, chúng tôi tin rằng việc các lợi ích từ chính sách giảm dần không đồng nghĩa với việc năng lực cạnh tranh của các công ty hàng đầu Trung Quốc suy yếu. Ngược lại, điều này được kỳ vọng sẽ giúp chuyển dịch cạnh tranh trong ngành từ lợi thế về giá sang năng lực hệ thống, đẩy nhanh quá trình hợp nhất ngành và mang lại lợi ích cho sự tập trung cạnh tranh giữa các công ty hàng đầu. Mối quan ngại chính hiện nay của thị trường là sau khi Mỹ và châu Âu hủy bỏ hoặc siết chặt chính sách miễn thuế đối với bưu kiện giá trị thấp, thuế quan và chi phí tuân thủ của mô hình gửi thư trực tiếp xuyên biên giới sẽ tăng lên, từ đó thu hẹp lợi thế về giá và biên lợi nhuận của thương mại điện tử xuyên biên giới ngành hàng may mặc Trung Quốc. Chúng tôi tin rằng những thay đổi chính sách sẽ dẫn đến một số chi phí tăng lên trong ngắn hạn, nhưng sau nhiều năm tích lũy, các công ty hàng đầu Trung Quốc đã dần dần phát triển lợi thế cạnh tranh của mình từ lợi thế chi phí sản xuất đơn lẻ sang một vòng khép kín cung cầu từ đầu đến cuối, bao gồm hiểu biết về nhu cầu, phát triển sản phẩm, sản xuất linh hoạt, quản lý hàng tồn kho, vận hành người dùng và thực hiện đơn hàng toàn cầu. Lấy SHEIN làm ví dụ, công ty này nắm bắt nhu cầu theo thời gian thực thông qua lượng dữ liệu người tiêu dùng khổng lồ, nhanh chóng truyền tải nhu cầu đến nhà cung cấp thông qua việc thử nghiệm đơn hàng nhỏ và bổ sung hàng tự động, kiểm soát rủi ro tồn kho thông qua chuỗi cung ứng kỹ thuật số, và dần mở rộng sang các kho hàng ở nước ngoài và hoạt động phân phối nội địa. Vào năm 2025, số ngày vòng quay hàng tồn kho của SHEIN chỉ là 36 ngày, thấp hơn đáng kể so với Inditex, Fast Retailing, ASOS và H&M (72/114/128/130 ngày), cho thấy lợi thế cốt lõi của họ đã phát triển từ "bán rẻ" sang việc hiểu chính xác hơn nhu cầu của người tiêu dùng và tổ chức sản xuất và phân phối với lượng hàng tồn kho thấp hơn và tốc độ nhanh hơn.
Chúng tôi tin rằng việc tăng thuế quan, các quy định và chi phí thực hiện đơn hàng ở nước ngoài sẽ làm tăng đáng kể rào cản gia nhập ngành. Các doanh nghiệp vừa và nhỏ (SMEs) trước đây dựa vào phân phối sản phẩm giá thấp, thu hút lưu lượng truy cập và các ưu đãi miễn thuế hiện thiếu quy mô kinh tế và khả năng tích hợp chuỗi cung ứng, khiến họ khó có thể hấp thụ chi phí gia tăng. Mô hình lợi nhuận của một số mặt hàng giá thấp có thể bị gián đoạn trực tiếp. Trong khi đó, các nền tảng hàng đầu có thể tận dụng hoạt động thu mua quy mô lớn, chuỗi cung ứng kỹ thuật số và mạng lưới thực hiện đơn hàng toàn cầu để bù đắp chi phí gia tăng và mở rộng nguồn cung thông qua các kho hàng ở nước ngoài, thực hiện đơn hàng tại địa phương và nền tảng hóa. Do đó, mặc dù những thay đổi chính sách có thể làm giảm biên lợi nhuận chung của ngành trong ngắn hạn, nhưng chúng được dự đoán sẽ thúc đẩy sự rút lui của các nhà bán lẻ vừa và nhỏ và sự tập trung nguồn cung chất lượng cao trên các nền tảng hàng đầu trong trung và dài hạn. Cạnh tranh trong ngành sẽ chuyển từ việc so sánh giá đơn thuần sang cuộc cạnh tranh về chuỗi cung ứng và khả năng hoạt động toàn cầu, với các công ty hàng đầu sẵn sàng tiếp tục gia tăng thị phần của mình.
Tổng quan về thương mại điện tử xuyên biên giới trong ngành may mặc: Thị trường nghìn tỷ đô la bước vào giai đoạn phát triển mới.
Ngành công nghiệp may mặc và giày dép toàn cầu, trị giá hàng nghìn tỷ đô la, vẫn còn nhiều tiềm năng phát triển trong lĩnh vực bán hàng trực tuyến.
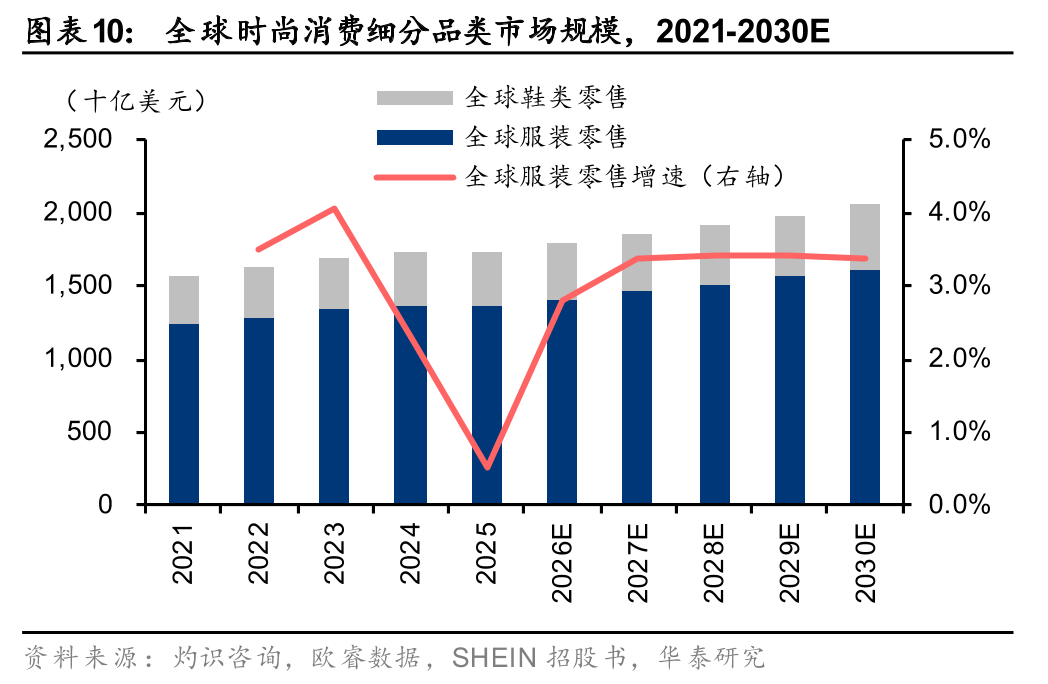
Thị trường quần áo và giày dép toàn cầu đã vượt mốc một nghìn tỷ đô la Mỹ, với nhu cầu về tính thẩm mỹ, thói quen mua sắm thay đổi và hiệu quả cung ứng được cải thiện thúc đẩy sự tăng trưởng ổn định. Theo dữ liệu từ Frost & Sullivan và Euromonitor, doanh thu bán lẻ quần áo và giày dép toàn cầu sẽ tăng trưởng với tốc độ CAGR 2,7% từ năm 2021 đến năm 2025, đạt 1,7 nghìn tỷ đô la Mỹ, duy trì tốc độ tăng trưởng ổn định, và dự kiến sẽ đạt 2 nghìn tỷ đô la Mỹ vào năm 2030, với tốc độ CAGR 3,4%.
Xét theo kênh, kênh bán lẻ truyền thống vẫn là nguồn tiêu thụ chính các mặt hàng may mặc và giày dép trên toàn cầu, trong khi kênh bán hàng trực tuyến tiếp tục thâm nhập thị trường nhờ thói quen người dùng ngày càng thay đổi, thanh toán di động, đề xuất trên mạng xã hội và quy trình thực hiện đơn hàng toàn cầu ngày càng hoàn thiện. Kênh bán lẻ truyền thống có giá trị đáng kể trong việc trưng bày thương hiệu, trải nghiệm thử đồ, mua hàng tức thì và dịch vụ địa phương, trong khi kênh bán hàng trực tuyến đáp ứng hiệu quả hơn các nhu cầu đa dạng và dài hạn thông qua phạm vi tiếp cận nội dung, đề xuất tìm kiếm và phản hồi của người dùng. Theo dữ liệu từ Frost & Sullivan và Euromonitor, doanh số bán lẻ trực tuyến tiếp tục tăng trưởng nhanh hơn thị trường chung, đạt 606,4 tỷ đô la từ năm 2021-2025 với tốc độ tăng trưởng kép hàng năm (CAGR) là 3,8%, thị phần tăng từ 33,4% lên 34,9%, duy trì tỷ lệ thâm nhập ngay cả trong bối cảnh phục hồi sau đại dịch của bán lẻ truyền thống. Dự kiến doanh số bán lẻ giày dép và quần áo trực tuyến sẽ đạt 792,1 tỷ đô la từ năm 2025-2030, với CAGR là 5,4% trong giai đoạn này và thị phần tăng lên 38,7%.
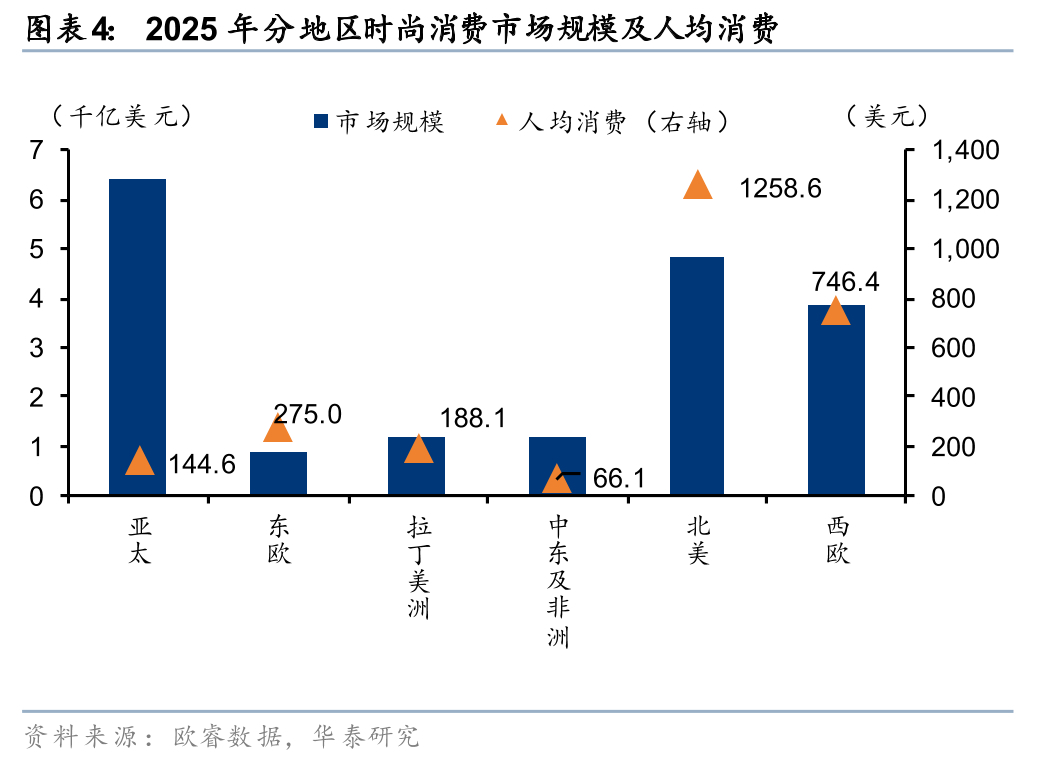
Xét theo khu vực, tiêu thụ quần áo và giày dép toàn cầu tập trung cao độ, với khu vực Châu Á Thái Bình Dương và Châu Âu/Châu Mỹ chiếm phần lớn thị phần. 1) Quy mô thị trường: Theo dữ liệu của Euromonitor, vào năm 2025, thị trường Châu Á Thái Bình Dương/Bắc Mỹ/Tây Âu sẽ chiếm lần lượt 37%/28%/22% thị trường tiêu thụ quần áo và giày dép toàn cầu, duy trì quy mô tương đối ổn định từ năm 2021 đến năm 2025. Đông Âu, Mỹ Latinh, Trung Đông và Châu Phi sẽ có tốc độ tăng trưởng cao hơn. Bắc Mỹ và Tây Âu có lợi thế đáng kể về ARPU (doanh thu trung bình trên mỗi người dùng), với chi tiêu bình quân đầu người đạt lần lượt 1.259 USD/746 USD vào năm 2025, khiến chúng trở thành thị trường phù hợp cho các thương hiệu quần áo xuyên biên giới tầm trung đến cao cấp tập trung vào. Chi tiêu bình quân đầu người ở Đông Âu/Mỹ Latinh/Châu Á Thái Bình Dương vào khoảng 200 USD, trong khi Trung Đông và Châu Phi chỉ có mức chi tiêu bình quân đầu người là 66,1 USD. 2) Tỷ lệ thâm nhập trực tuyến: Khu vực Châu Á Thái Bình Dương/Bắc Mỹ/Đông Âu/Tây Âu dẫn đầu, đạt lần lượt 34%/38%/44%/32% vào năm 2025. Tỷ lệ thâm nhập trực tuyến của khu vực Châu Á Thái Bình Dương chủ yếu là do lợi thế kinh tế theo quy mô nhờ mật độ dân số cao hơn, trong khi Bắc Mỹ và Châu Âu được hưởng lợi từ những đổi mới hàng đầu trong lĩnh vực số hóa bán lẻ. Tại Mỹ Latinh, Trung Đông và Châu Phi, tỷ lệ thâm nhập trực tuyến nhìn chung thấp do những hạn chế về cơ sở hạ tầng kỹ thuật số và thói quen tiêu dùng, tạo ra nhiều dư địa để phát triển thói quen tiêu dùng trực tuyến.
Cảnh quan cạnh tranh: Thị phần bị phân mảnh, với lưu lượng truy cập trực tuyến là động lực chính thúc đẩy tăng trưởng; sự tập trung lưu lượng truy cập ngày càng tăng có thể là một xu hướng.
Thị trường bán lẻ giày dép và quần áo toàn cầu từ lâu đã bị phân mảnh. "Bộ ba khó khăn" của ngành công nghiệp may mặc (khó khăn trong việc đồng thời đạt được tốc độ ra mắt sản phẩm nhanh chóng, sự đa dạng sản phẩm và hiệu quả doanh thu) hạn chế khả năng nhân rộng quy mô của các công ty may mặc truyền thống trên khắp các khu vực và phong cách. Đây cũng là lý do chính khiến các công ty riêng lẻ gặp khó khăn trong việc đạt được thị phần toàn cầu cao, dẫn đến cấu trúc thị trường tương đối phân mảnh. Theo dữ liệu của Euromonitor, năm nhà bán lẻ giày dép và quần áo hàng đầu toàn cầu (CR5) dự kiến sẽ chiếm chưa đến 10% (theo nhóm) từ năm 2016 đến năm 2025, với Nike, Adidas và Inditex (công ty mẹ của Zara) duy trì vị trí top 3 tương đối ổn định. SHEIN đã chứng kiến sự tăng trưởng thị phần nhanh chóng kể từ năm 2019 và dự kiến sẽ lọt vào top 5 nhà bán lẻ giày dép và quần áo toàn cầu vào năm 2024.
Các nền tảng thương mại điện tử xuyên biên giới của Trung Quốc đã trở thành một trong những yếu tố đóng góp quan trọng nhất vào việc phân bổ lại thị phần trực tuyến. Theo IPC, thị phần hàng hóa mua sắm trực tuyến xuyên biên giới toàn cầu của Trung Quốc đã tăng 7 điểm phần trăm vào năm 2023 và 3 điểm phần trăm vào năm 2024, chủ yếu nhờ Temu và SHEIN. Cụ thể, thị phần đơn đặt hàng xuyên biên giới gần đây nhất của người tiêu dùng được khảo sát trên Temu đã tăng từ 7% năm 2023 lên 21% năm 2024 và dự kiến sẽ tiếp tục đạt 24% vào năm 2025, ngang bằng với Amazon. Trong khi đó, thị phần đơn đặt hàng xuyên biên giới của Wish, eBay và AliExpress đã giảm lần lượt 95%, 68% và 33% so với năm 2018. Những nền tảng mới này không chỉ mở rộng nhu cầu mua sắm trực tuyến xuyên biên giới mà còn tiếp tục thu hút thị phần người dùng từ các nền tảng xuyên biên giới truyền thống. Theo ECDB, đến năm 2025, SHEIN và Temu đã nằm trong top 10 nhà bán lẻ toàn cầu về tổng giá trị hàng hóa bán ra (GMV) tại châu Âu, châu Mỹ, Úc & châu Đại Dương và châu Phi.
Lợi thế về quy mô chuỗi cung ứng của Trung Quốc tạo nền tảng cho các nền tảng mở rộng ra nhiều khu vực. Theo ước tính của ECDB, tổng giá trị giao dịch (GMV) xuất khẩu thương mại điện tử xuyên biên giới của Trung Quốc sẽ đạt khoảng 250,1 tỷ USD vào năm 2025, gấp hơn 12 lần so với bất kỳ thị trường xuất khẩu nào khác trong phạm vi thống kê của nước này. Tại thị trường thương mại điện tử xuyên biên giới của Mỹ, SHEIN và Temu có GMV lần lượt khoảng 24,3 tỷ USD và 22,6 tỷ USD, đã đạt được quy mô dẫn đầu tương tự. Về cơ cấu sản phẩm, các mặt hàng thời trang chiếm lần lượt 78%, 41%, 24% và 8% GMV trên các nền tảng SHEIN, Temu, AliExpress và Amazon, cho thấy thế mạnh của các nền tảng Trung Quốc trong các danh mục sản phẩm có nhiều SKU và giá cả nhạy cảm như quần áo. Chúng tôi tin rằng các nền tảng thương mại điện tử xuyên biên giới của Trung Quốc tích hợp các nhà sản xuất trong nước phân tán, các kiểu dáng sản phẩm độc đáo và năng lực sản xuất linh hoạt vào một chuỗi cung ứng kỹ thuật số nhắm đến người tiêu dùng toàn cầu, từ đó giảm bớt rào cản cho các nhà cung cấp quy mô nhỏ tiếp cận người tiêu dùng trên khắp các khu vực.
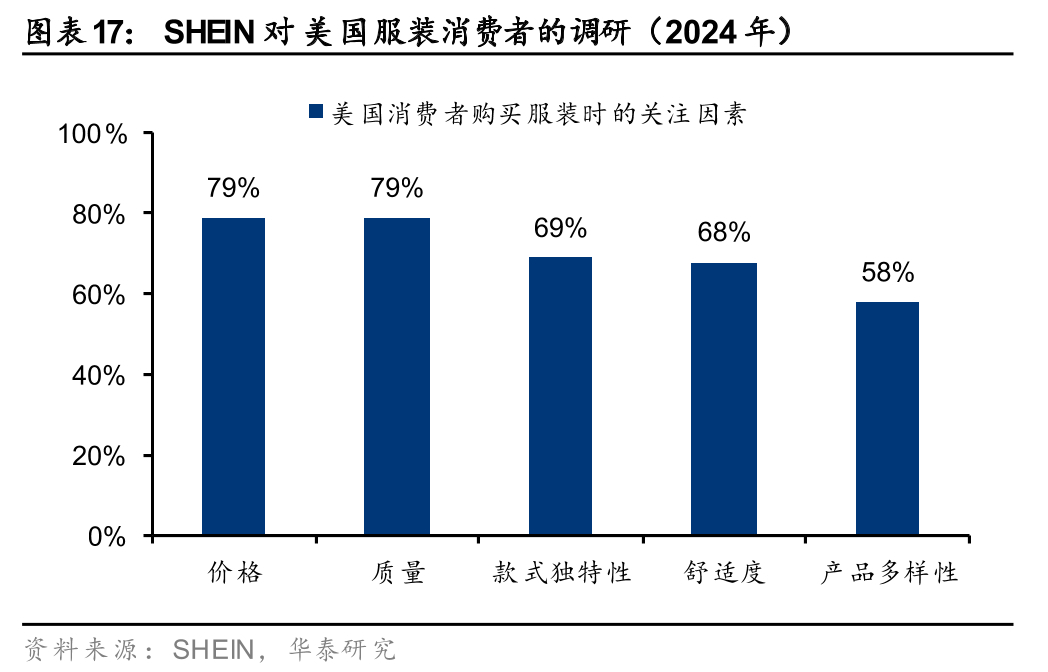
Giá cả cạnh tranh, sự đa dạng sản phẩm và khả năng kết nối kỹ thuật số hiệu quả là những động lực chính giúp các nền tảng Trung Quốc thu hút khách hàng ở nước ngoài. Một cuộc khảo sát của Ngân hàng Trung ương châu Âu vào tháng 4 năm 2026 cho thấy hơn một nửa số người được hỏi ở khu vực đồng euro đã sử dụng các nền tảng thương mại điện tử của Trung Quốc, với tỷ lệ sử dụng vượt quá 70% ở Hy Lạp, Bồ Đào Nha và Tây Ban Nha. Giá thấp và nhiều mặt hàng đa dạng là lý do chính khiến người tiêu dùng lựa chọn các nền tảng Trung Quốc, với quần áo, đồ gia dụng và đồ điện tử là những mặt hàng được mua nhiều nhất. Gần hai phần ba số đơn đặt hàng có giá dưới 25 euro, và khoảng 90% có giá dưới 50 euro, cho thấy các nền tảng Trung Quốc ban đầu đã tạo được lợi thế về tần suất mua hàng cao, giá thấp và sản phẩm đa dạng. Đặc điểm tương tự cũng được quan sát thấy trong lưu lượng truy cập: Dữ liệu của Similarweb cho thấy trong quý 2 năm 2024, SHEIN chiếm khoảng 20% tổng số lượt truy cập toàn cầu vào các trang web thời trang giá rẻ, cao hơn khoảng 5 điểm phần trăm so với trang web xếp thứ hai. Do đó, các nền tảng Trung Quốc đã đạt được một chu kỳ tích cực: mở rộng phạm vi cung ứng → tăng lưu lượng truy cập người dùng → phản hồi bán hàng tích cực → tiếp tục mở rộng nguồn cung.
Sự tập trung nền tảng và sự phân mảnh thương hiệu có thể sẽ cùng tồn tại trong thời gian dài, với trọng tâm cạnh tranh trong ngành chuyển từ sức mạnh của các thương hiệu riêng lẻ sang hiệu quả hoạt động của các tổ chức dựa trên nền tảng. Các nền tảng trực tuyến không làm thay đổi bản chất cơ bản của nhu cầu may mặc – tính chất không chuẩn mực và xu hướng thay đổi nhanh chóng – nhưng chúng có thể cải thiện hiệu quả kết nối giữa các sản phẩm ít phổ biến và nhu cầu của người tiêu dùng thông qua phản hồi nhanh chóng từ phía bán hàng và chuỗi cung ứng linh hoạt. Chúng tôi tin rằng mô hình này giải quyết được mâu thuẫn truyền thống giữa sự đa dạng sản phẩm, việc ra mắt sản phẩm mới nhanh chóng và hiệu quả quản lý hàng tồn kho bằng cách quản lý các SKU ít phổ biến thông qua thử nghiệm quy mô lớn và phản hồi nhanh chóng. Sự tập trung cạnh tranh trong ngành may mặc toàn cầu trong tương lai có thể sẽ được phản ánh rõ hơn qua sự tập trung lưu lượng truy cập, dữ liệu và năng lực tổ chức chuỗi cung ứng của các nền tảng hàng đầu.
Tại sao lại là hàng may mặc? — Đây là mặt hàng được ưa chuộng đối với hàng tiêu dùng Trung Quốc khi xuất khẩu ra toàn cầu.
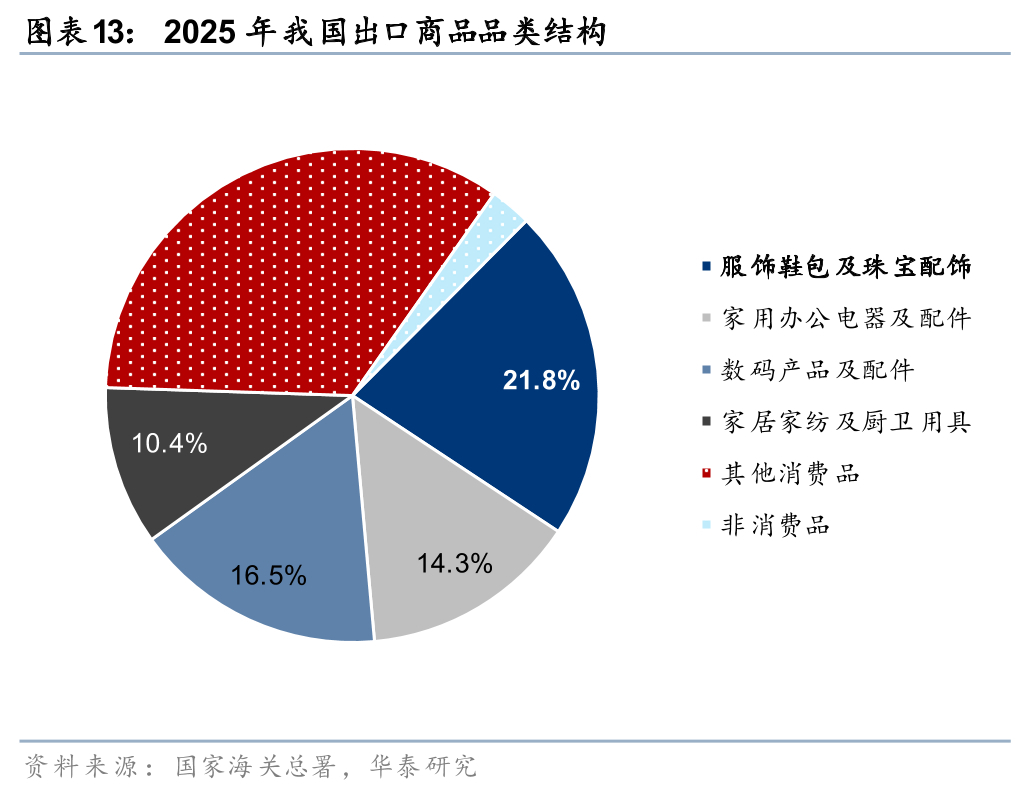
Hàng may mặc là mặt hàng xuất khẩu thương mại điện tử xuyên biên giới lớn nhất, sở hữu thị trường rộng lớn và tiềm năng đáng kể. Ngành may mặc và giày dép đủ lớn và tiếp tục tăng trưởng ổn định, mang lại nhiều cơ hội thị trường cho thương mại điện tử thời trang xuyên biên giới tập trung vào hàng may mặc. Theo Hội đồng Dệt may Quốc gia Trung Quốc (dựa trên dữ liệu từ Tổng cục Hải quan), năm 2025, giá trị xuất khẩu hàng may mặc thông qua thương mại điện tử xuyên biên giới đạt 762 tỷ nhân dân tệ (so với tổng kim ngạch xuất khẩu thương mại điện tử xuyên biên giới của Trung Quốc là 2,27 nghìn tỷ nhân dân tệ), tăng 17% so với năm trước, và thị phần tăng từ 21,4% năm 2020 lên 33,4% năm 2025. Dữ liệu từ Tổng cục Hải quan cũng cho thấy, năm 2025, hàng may mặc, giày dép, túi xách và trang sức chiếm 21,8% tổng hàng xuất khẩu, khẳng định vị thế hàng may mặc là mặt hàng xuất khẩu thương mại điện tử xuyên biên giới lớn nhất của nước ta.
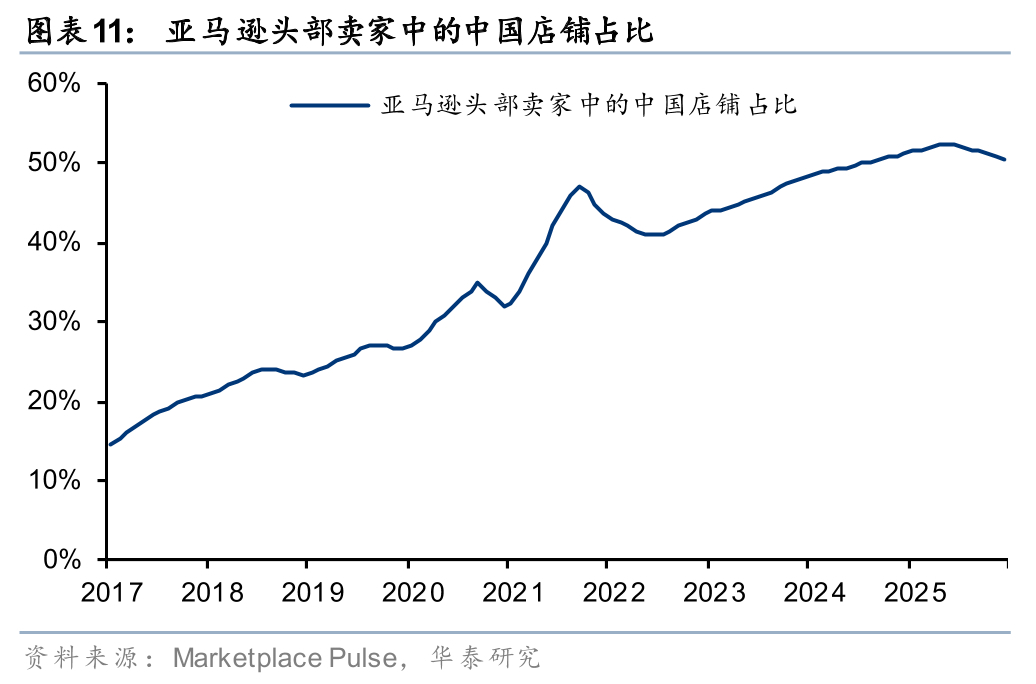
Lợi thế của các cụm công nghiệp hỗ trợ các công ty may mặc Trung Quốc đẩy nhanh tốc độ thâm nhập kênh phân phối toàn cầu. Sau nhiều năm phát triển, ngành công nghiệp may mặc Trung Quốc đã hình thành một chuỗi công nghiệp hoàn chỉnh và các cụm công nghiệp tập trung cao độ, bao gồm vải, phụ kiện, thiết kế, sản xuất và logistics. Điều này giúp các công ty kiểm soát chi phí hiệu quả, tạo lợi thế cạnh tranh trên các kênh thương mại điện tử xuyên biên giới. Ví dụ, dữ liệu của Marketplace Pulse cho thấy tỷ lệ người bán Trung Quốc trong số người bán hoạt động toàn cầu của Amazon đã tăng từ dưới 20% năm 2017 lên 50% năm 2025. Chúng tôi kỳ vọng xu hướng tương tự sẽ diễn ra trong ngành may mặc, với việc người bán Trung Quốc tận dụng lợi thế của các cụm công nghiệp để liên tục gia tăng thị phần kênh phân phối của họ.
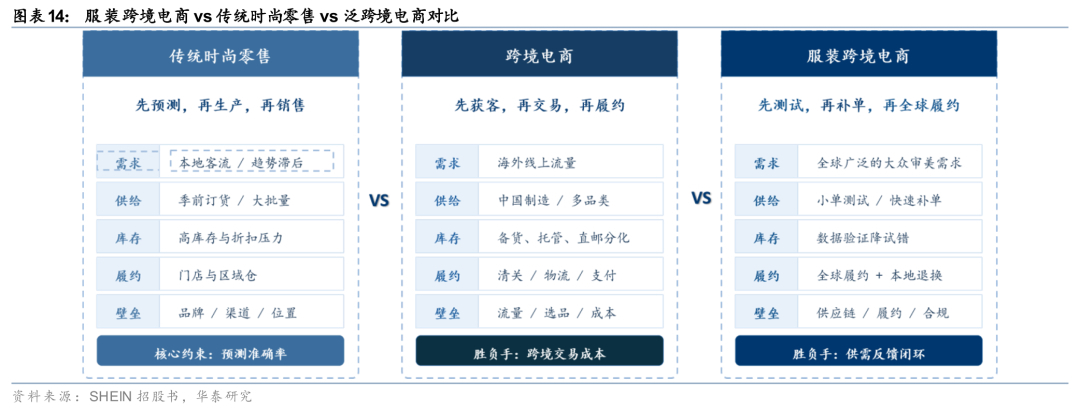
Là một hình thức tiêu dùng thời trang, ngành may mặc đương nhiên sở hữu đặc điểm nhu cầu đa dạng và thay đổi nhanh chóng, làm nổi bật những điểm yếu của các mô hình truyền thống. Điều này đặc biệt đúng với thời trang nhanh, vốn cung cấp các sản phẩm chất lượng cao với giá thấp và trải qua những thay đổi xu hướng nhanh chóng. Theo mô hình bán lẻ may mặc truyền thống, việc cung cấp nhiều loại SKU đồng nghĩa với rủi ro khấu hao hàng tồn kho cao hơn và cũng bị hạn chế bởi các chi phí cố định như diện tích cửa hàng, đặt hàng theo mùa và tiền thuê cửa hàng, khiến việc đạt được mục tiêu "nhiều hơn, nhanh hơn, tốt hơn và rẻ hơn" trở nên khó khăn.
Thương mại điện tử xuyên biên giới ngành may mặc: Dựa trên hiệu quả chuỗi cung ứng, mô hình này bắt đầu từ lợi thế kênh phân phối và các chính sách ưu đãi, và phát triển mạnh mẽ thông qua chuỗi cung ứng khép kín. Cốt lõi của sự phát triển vượt bậc về xuất khẩu của ngành may mặc Trung Quốc thông qua mô hình thương mại điện tử xuyên biên giới trực tiếp đến người tiêu dùng (2C) nằm ở:
1) Các cụm công nghiệp may mặc quy mô lớn của Trung Quốc đã tạo nên một chuỗi cung ứng linh hoạt hàng đầu thế giới; ví dụ, SHEIN và LDK Solar dựa vào cụm công nghiệp tập trung ở Đồng bằng Châu Giang, với các thành phố và huyện Panyu, Foshan, Zhongshan, Dongguan, Jiangmen và Zhaoqing lần lượt xây dựng các nhà máy phản ứng nhanh và các cơ sở hỗ trợ mở rộng lân cận.
2) Với sự phát triển dẫn đầu thế giới của ngành thương mại điện tử Trung Quốc, các doanh nghiệp trong nước đã sớm nắm bắt được lợi thế của các kênh trực tuyến và tiên phong trong việc phát triển các chiến lược thích ứng với thuật toán nền tảng, khớp nối cung cầu trực tuyến, thương mại điện tử nội dung và tiếp thị người ảnh hưởng.
3) Về mặt thời điểm cụ thể, chúng tôi đã tận dụng lợi thế của chính sách miễn thuế đối với các bưu kiện nhỏ xuất khẩu, phát triển mô hình gửi thư trực tiếp với rủi ro tồn kho thấp, và từng bước nâng cao khả năng tự động hóa toàn bộ quy trình và năng lực thực hiện đơn hàng tại địa phương của các kho hàng ở nước ngoài trong giai đoạn phát triển nhanh chóng, thiết lập một chuỗi khép kín.
Tổng quan về quá trình phát triển: Từ lợi ích từ lưu lượng truy cập đến một hệ sinh thái tuân thủ quy định, trọng tâm của cạnh tranh tiếp tục dịch chuyển lên phía trên.
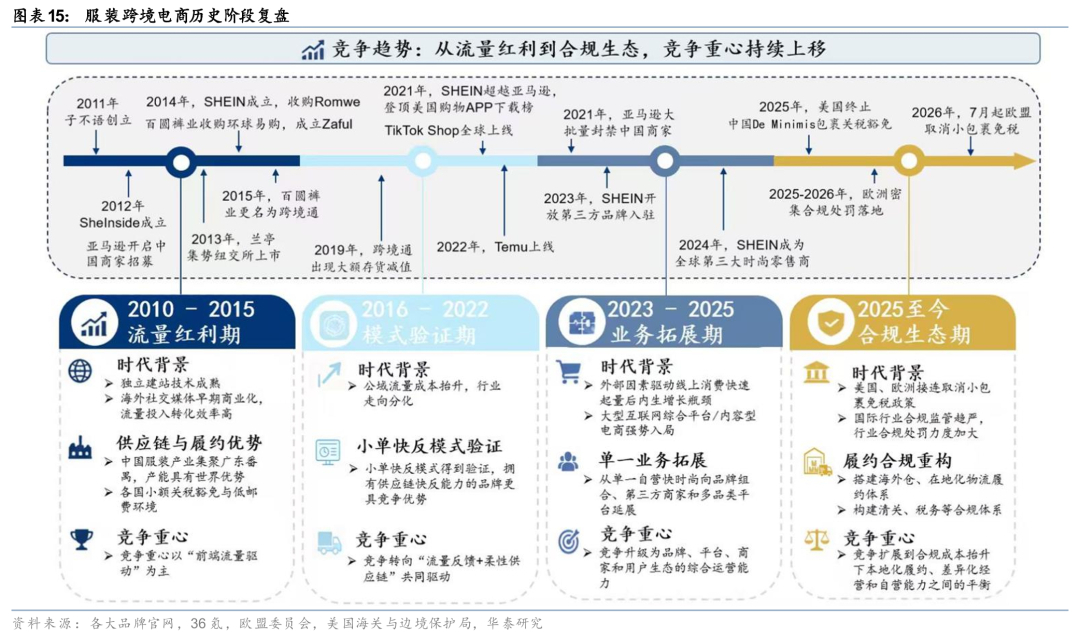
Thương mại điện tử xuyên biên giới ngành hàng may mặc của Trung Quốc đã trải qua bốn giai đoạn: lợi nhuận từ thương mại điện tử, vận hành chuỗi cung ứng nhanh chóng, mở rộng hệ sinh thái nền tảng và tái cấu trúc tuân thủ quy định. Trọng tâm cạnh tranh dần chuyển từ việc thu hút lưu lượng truy cập ở khâu đầu vào sang hiệu quả chuỗi cung ứng, vận hành nền tảng và khả năng bản địa hóa.
1) Giai đoạn đầu tiên, từ năm 2010 đến 2015, chứng kiến sự phát triển mạnh mẽ của việc xây dựng website bán hàng trực tiếp (DTC) và lợi ích từ lưu lượng truy cập công cộng, dẫn đến sự thành công ban đầu của mô hình thương mại điện tử xuyên biên giới ngành may mặc của Trung Quốc. Các công cụ xây dựng website như Shopify, quảng cáo tìm kiếm của Google và quảng cáo trên mạng xã hội như Facebook/Instagram đã giúp giảm bớt rào cản cho người bán Trung Quốc tiếp cận trực tiếp người tiêu dùng ở nước ngoài. Các website độc lập, tiêu biểu như LightInTheBox, Romwe, Zaful và SHEIN, lần lượt thâm nhập thị trường nước ngoài, chuyển đổi từ mô hình thương mại quốc tế B2B truyền thống sang mô hình DTC. Trọng tâm cạnh tranh trong giai đoạn này là thu hút lưu lượng truy cập, tỷ lệ chuyển đổi trang, hiệu quả lựa chọn sản phẩm và khâu giao hàng xuyên biên giới. Ngành công nghiệp này vẫn chủ yếu được thúc đẩy bởi "lưu lượng truy cập từ giao diện người dùng".
2) Trong giai đoạn thứ hai, từ năm 2016 đến năm 2022, chi phí lưu lượng truy cập tăng cao khiến việc phản hồi nhanh chóng của chuỗi cung ứng trở nên quan trọng để đạt được khả năng mở rộng. Chi phí lưu lượng truy cập công cộng tăng cao đã gây áp lực lên các mô hình website độc lập dựa vào quảng cáo tìm kiếm và mạng xã hội. Ngành công nghiệp đã chuyển từ việc mua lưu lượng truy cập để bán hàng hóa sang sử dụng dữ liệu để tổ chức nguồn cung, cải thiện hiệu quả khớp cung cầu thông qua thử nghiệm đơn hàng nhỏ và đặt hàng lại nhanh chóng. SHEIN dần dần thiết lập mô hình đặt hàng lại nhanh chóng tự động quy mô lớn (LATR). Thương mại điện tử hàng may mặc xuyên biên giới đã chuyển từ việc chỉ dựa vào lợi nhuận từ lưu lượng truy cập sang việc được thúc đẩy bởi sự kết hợp giữa "phản hồi lưu lượng truy cập + chuỗi cung ứng linh hoạt".
3) Trong giai đoạn thứ ba, từ năm 2023 đến năm 2025, cạnh tranh giữa các nền tảng ngày càng gay gắt, và thương mại điện tử xuyên biên giới trong ngành may mặc mở rộng sang các danh mục thương hiệu, các nhà bán lẻ bên thứ ba và các nền tảng đa ngành. Năm 2022, Temu gia nhập thị trường Bắc Mỹ, nhanh chóng thu hút khách hàng với dịch vụ quản lý toàn diện, giá cả thấp và danh mục sản phẩm đa dạng; TikTok Shop tiên phong mô hình thương mại điện tử dựa trên sở thích. Theo Momentum Works và Tabcut, tổng giá trị giao dịch (GMV) toàn cầu của TikTok Shop đạt 26,2 tỷ đô la trong nửa đầu năm 2025, tăng gấp đôi so với cùng kỳ năm trước. Thương mại điện tử xuyên biên giới trong ngành may mặc đa dạng hóa các kênh của mình, với các trang web độc lập hàng đầu như SHEIN mở rộng phạm vi tiếp cận thông qua Marketplace, các thương hiệu bên thứ ba, hệ sinh thái nhà thiết kế và các danh mục phong cách sống để tăng cường sự tương tác của người dùng, tần suất mua hàng và thị phần. Doanh thu dịch vụ thị trường của SHEIN tăng từ 2,7% năm 2023 lên 14,3% trong quý 1 năm 2026. Cạnh tranh trong ngành leo thang, tạo ra năng lực vận hành toàn diện bao gồm các thương hiệu, nền tảng, nhà bán lẻ và hệ sinh thái người dùng.
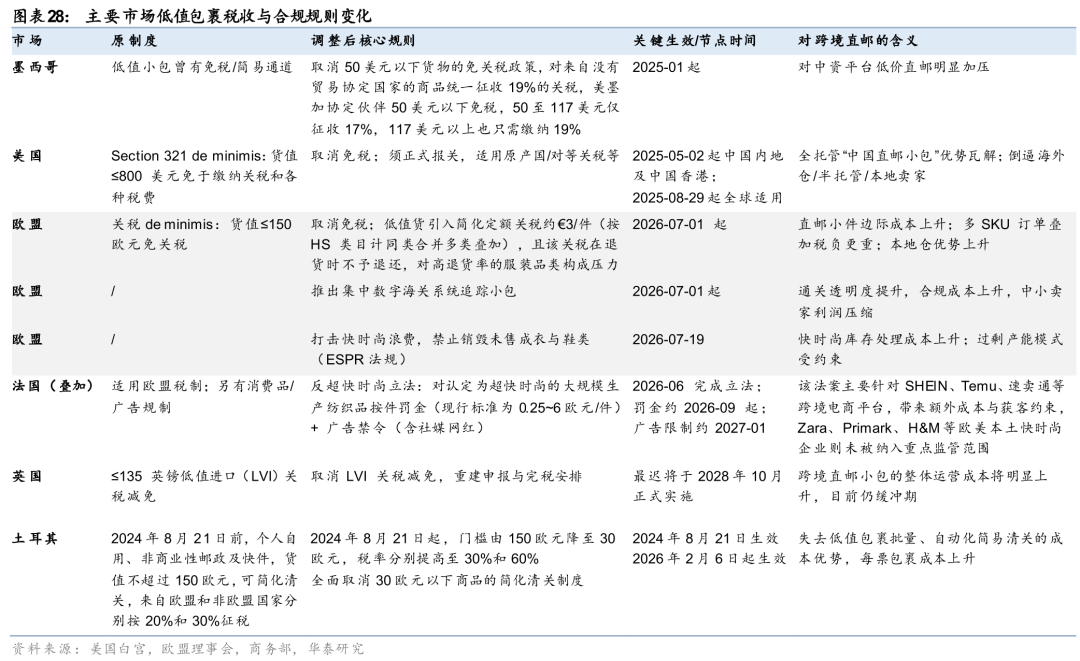
4) Ở giai đoạn thứ tư, từ năm 2025 đến nay, việc siết chặt các ưu đãi miễn thuế cho bưu kiện nhỏ và sự gia tăng chi phí tuân thủ đã đặt ra thách thức đối với khả năng thực hiện đơn hàng nội địa của thương mại điện tử xuyên biên giới trong ngành may mặc. Từ năm 2025, các chính sách miễn thuế cho bưu kiện nhỏ tại Mỹ và châu Âu đã được siết chặt, ảnh hưởng đến phân khúc thương mại điện tử xuyên biên giới trong ngành may mặc dựa vào hình thức gửi thư trực tiếp qua bưu kiện nhỏ. Tại các thị trường này, mô hình bỏ qua các khâu kho bãi và phân phối, đồng thời giảm rủi ro tồn kho thông qua gửi thư trực tiếp qua bưu kiện nhỏ đã gặp phải thách thức đáng kể. Việc giảm chi phí thông quan thông qua các kho hàng địa phương ở nước ngoài trở nên vô cùng quan trọng, đồng thời cũng làm tăng các yêu cầu hoạt động đối với các công ty thương mại điện tử xuyên biên giới về thông quan, thuế, kho bãi và phân phối, trả lại và đổi hàng, an toàn sản phẩm và bảo vệ người tiêu dùng tại quốc gia đến. Ở giai đoạn hiện tại, ngưỡng cạnh tranh trong ngành đã được mở rộng hơn nữa từ khâu vận chuyển hàng hóa đầu cuối + chuỗi cung ứng cuối cùng thành một vòng khép kín bao gồm toàn bộ chuỗi, kể cả cơ sở hạ tầng thực hiện đơn hàng nội địa.
Việc xây dựng thương hiệu, đổi mới công nghệ và năng lực vận hành toàn cầu là những yếu tố thúc đẩy sự phát triển của thương mại điện tử xuyên biên giới trong ngành may mặc.
Sau hơn một thập kỷ phát triển nhanh chóng, thương mại điện tử xuyên biên giới trong ngành may mặc đang dần bước vào giai đoạn mới, tập trung vào xây dựng thương hiệu, đổi mới công nghệ và năng lực vận hành toàn cầu. Ngành công nghiệp này đang chuyển đổi từ mô hình bán hàng dựa trên lưu lượng truy cập sang mô hình cạnh tranh toàn diện, tích hợp thương hiệu, công nghệ, chuỗi cung ứng và hoạt động toàn cầu. Các công ty có năng lực mạnh mẽ về thấu hiểu người dùng, hợp tác chuỗi cung ứng và phân bổ nguồn lực toàn cầu được kỳ vọng sẽ duy trì lợi thế cạnh tranh.
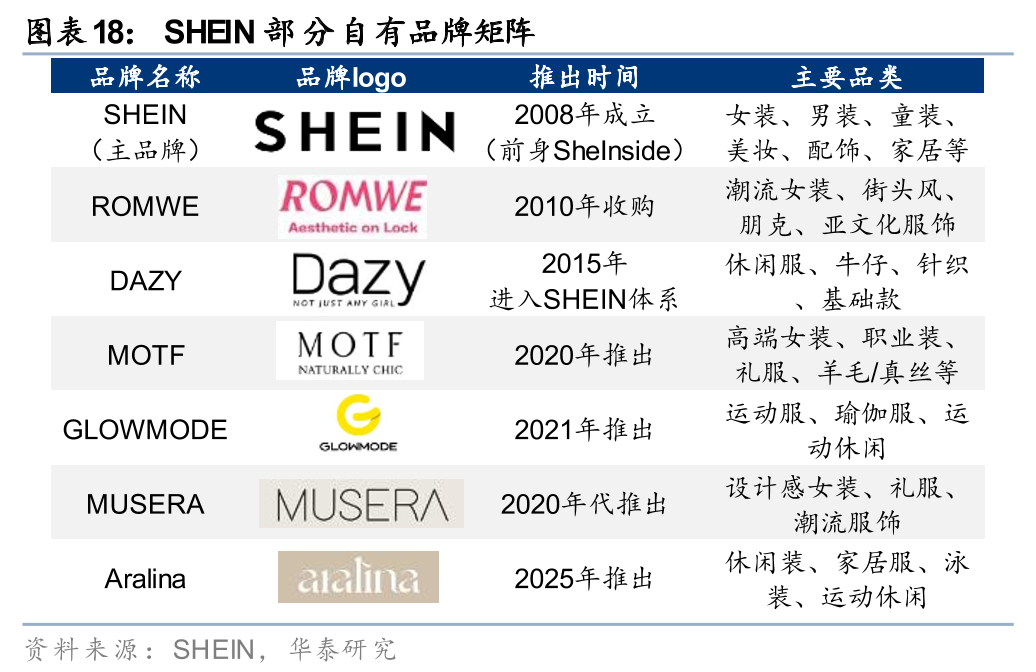
Xu hướng 1: Từ chuyển đổi dựa vào lưu lượng truy cập sang chuyển đổi dựa vào thương hiệu – Thương mại điện tử xuyên biên giới ngành may mặc bước vào giai đoạn cạnh tranh về thương hiệu và cá nhân hóa. Giai đoạn đầu phát triển của thương mại điện tử xuyên biên giới ngành may mặc chủ yếu dựa vào lợi thế về lưu lượng truy cập từ nước ngoài và lợi thế chuỗi cung ứng của Trung Quốc, đạt được sự mở rộng nhanh chóng nhờ giá cả thấp và nhiều mặt hàng đa dạng. Tuy nhiên, với sự gia tăng liên tục chi phí lưu lượng truy cập trực tuyến toàn cầu, các quy định nền tảng ngày càng nghiêm ngặt và nhận thức thương hiệu của người tiêu dùng được nâng cao, mô hình tăng trưởng chỉ dựa vào giá thấp và thu hút lưu lượng truy cập đang dần gặp phải những trở ngại. Việc hủy bỏ hoặc thắt chặt chính sách miễn thuế đối với các bưu kiện nhỏ ở châu Âu và Mỹ cũng đã thách thức đáng kể mô hình chi phí của các sản phẩm giá rẻ, khiến việc thu hút và giữ chân người dùng thông qua giá thấp trở nên khó khăn hơn. Trong khi hiệu quả chi phí vẫn là một chiến trường quan trọng, thì sự khác biệt hóa sản phẩm và xây dựng thương hiệu là những xu hướng tất yếu. SHEIN cung cấp các sản phẩm khác biệt cho người tiêu dùng bằng cách thiết lập các thương hiệu riêng của mình trong nhiều phân khúc thị trường ngách, sử dụng các thương hiệu này để tạo ra các điểm nhấn phong cách, giúp người tiêu dùng dễ dàng ghi nhớ và mua hàng lặp lại.
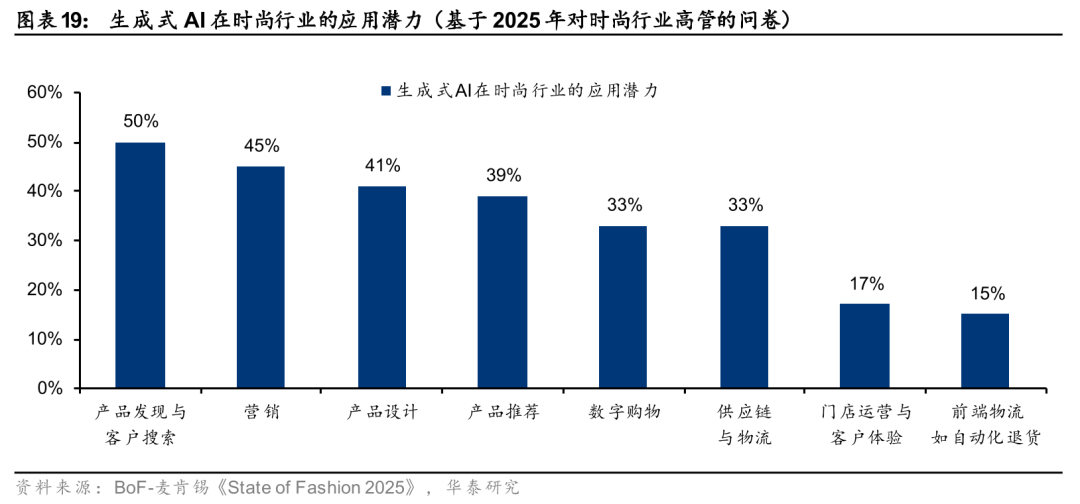
Xu hướng thứ hai: Đổi mới liên tục ở phía cung ứng, với AI thúc đẩy cải thiện hiệu quả trong chuỗi cung ứng linh hoạt. Theo ước tính năm 2023 của McKinsey, AI tạo sinh sẽ đóng góp thêm 150-275 tỷ đô la lợi nhuận hoạt động cho ngành may mặc, thời trang và hàng hóa xa xỉ trong vòng 3-5 năm, chủ yếu nhờ cải thiện hiệu quả thiết kế, tối ưu hóa tiếp thị và nâng cao quản lý chuỗi cung ứng và hàng tồn kho. Lấy Xiyin làm ví dụ, công ty này liên tục phân tích dữ liệu hành vi người tiêu dùng toàn cầu thông qua các thuật toán AI để nhanh chóng nắm bắt nhu cầu thị trường theo phân khúc và hướng dẫn đội ngũ thiết kế phát triển sản phẩm mới, đạt được khả năng dự đoán các sản phẩm bán chạy và hỗ trợ mô hình phản ứng nhanh tự động quy mô lớn theo lô nhỏ.
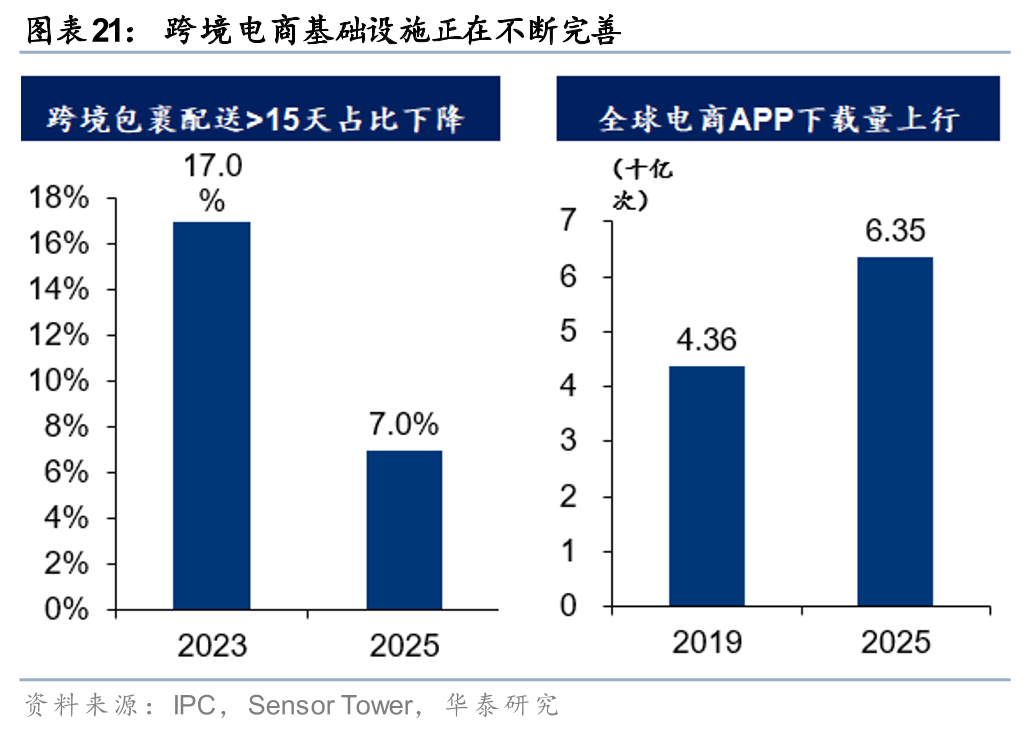
Xu hướng thứ ba: Cải thiện hiệu quả thực hiện đơn hàng xuyên biên giới và tăng cường năng lực vận hành nội địa hóa. Theo IPC, tỷ lệ bưu kiện xuyên biên giới có thời gian giao hàng vượt quá 15 ngày sẽ giảm từ 29% năm 2020 xuống còn 7% năm 2025. Theo số liệu từ Bộ Thương mại, số lượng kho hàng ở nước ngoài tại Việt Nam sẽ tăng từ 1.800 kho năm 2020 (tổng diện tích 12 triệu mét vuông) lên hơn 2.500 kho vào giữa năm 2024 (tổng diện tích hơn 30 triệu mét vuông), trong đó hơn 1.800 kho dành riêng cho thương mại điện tử xuyên biên giới (tổng diện tích hơn 22 triệu mét vuông). Chúng tôi tin rằng việc cải thiện thời gian giao hàng bưu kiện xuyên biên giới và mở rộng mạng lưới kho hàng ở nước ngoài sẽ tiếp tục giảm bớt sự không chắc chắn trong các giao dịch xuyên biên giới, cho phép các nền tảng chuyển đổi ổn định hơn sự đa dạng sản phẩm và khả năng cạnh tranh về giá thành tăng trưởng đơn hàng.
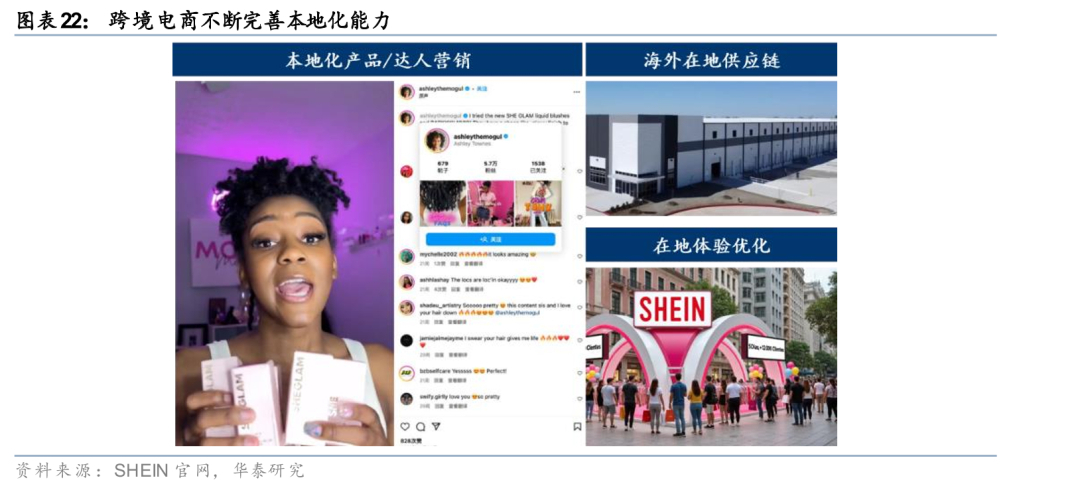
Xây dựng năng lực vận hành tại địa phương đang thúc đẩy thương mại điện tử xuyên biên giới trong ngành may mặc, từ việc chỉ đơn thuần tạo ra lưu lượng truy cập đến việc khuyến khích mua hàng lặp lại. Người tiêu dùng may mặc có yêu cầu cao về việc trả hàng, đổi hàng và dịch vụ hậu mãi. Theo Liên đoàn Bán lẻ Quốc gia (NRF), tỷ lệ trả hàng dự kiến đối với doanh số bán hàng trực tuyến tại Mỹ là 19,3% vào năm 2025. Lấy SHEIN làm ví dụ, công ty này đã ra mắt Marketplace và mở nền tảng của mình cho các nhà bán hàng địa phương ở châu Âu. Doanh thu dịch vụ Marketplace của họ đã tăng từ 2,7% năm 2023 lên 14,3% trong quý 1 năm 2026. Trung tâm hậu cần tại Ba Lan của họ đã công bố kế hoạch hỗ trợ các nhà bán hàng tại Ba Lan và châu Âu, mang lại lợi ích cho hơn 170 doanh nghiệp vừa và nhỏ địa phương về hậu cần, vận hành và dịch vụ tại chỗ. Chúng tôi tin rằng sự phát triển năng lực vận hành tại địa phương có ý nghĩa quan trọng trong việc cải thiện trải nghiệm trả hàng, dịch vụ khách hàng, kho bãi và hậu cần, cũng như hợp tác nội dung, từ đó thúc đẩy thương mại điện tử xuyên biên giới trong ngành may mặc, từ việc chỉ đơn thuần tạo ra lưu lượng truy cập đến việc khuyến khích mua hàng lặp lại.
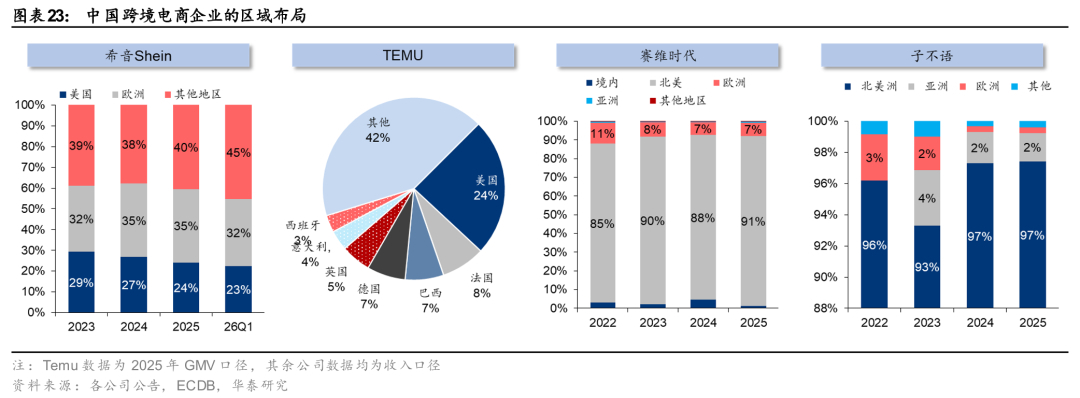
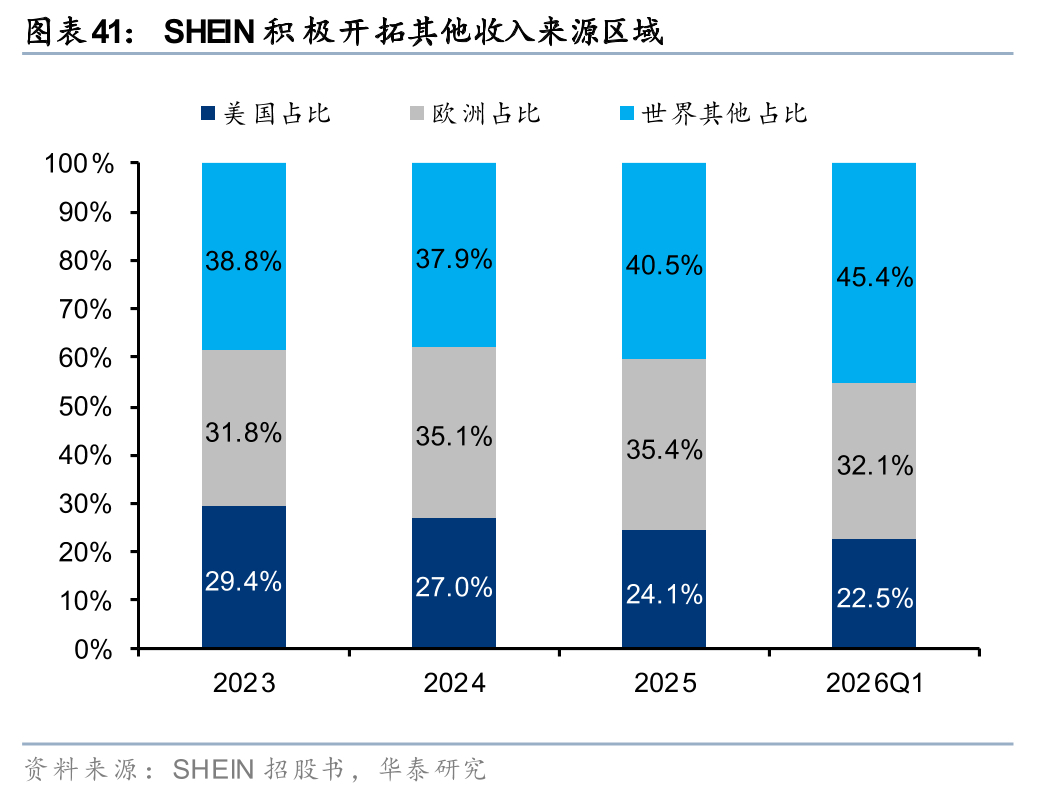
Xu hướng thứ tư: Đa dạng hóa khu vực được đẩy nhanh, mở rộng từ Bắc Mỹ ra thị trường toàn cầu. Trong những năm đầu, sự tăng trưởng của thương mại điện tử hàng may mặc xuyên biên giới của Trung Quốc chủ yếu dựa vào thị trường Mỹ. Tuy nhiên, với sự cạnh tranh gay gắt tại thị trường Bắc Mỹ, những thay đổi trong chính sách thương mại và các quy định chặt chẽ hơn, các công ty đang đẩy nhanh việc mở rộng sang châu Âu và các thị trường mới nổi. Ví dụ, các công ty như Xiyin và Temu liên tục tăng cường đầu tư vào Nhật Bản, Đông Nam Á và Trung Đông, đạt được bố cục khu vực cân bằng hơn. Doanh thu của Xiyin từ các khu vực ngoài châu Âu và Mỹ đã tăng từ 38,8% năm 2023 lên 45,4% trong quý 1 năm 2026, tăng 6,6 điểm phần trăm. Các công ty như LDK Solar và Zibuyu chủ yếu dựa vào Amazon cho hoạt động kinh doanh của họ, với tỷ lệ doanh thu cao đến từ thị trường Bắc Mỹ. Trong những năm gần đây, họ cũng đã mở rộng sang các thị trường như châu Âu. Lấy LDK Solar làm ví dụ, hoạt động kinh doanh tại châu Âu của công ty trước đây đã bị thu hẹp do môi trường kinh tế vĩ mô. Đầu năm 2024, LDK Solar đã tái cấu trúc đội ngũ châu Âu, hợp tác chặt chẽ với chiến lược của Amazon để đẩy nhanh tốc độ mở rộng tại thị trường châu Âu, tập trung vào Anh và Đức. Thị trường châu Á vẫn đang trong giai đoạn đầu. Năm 2025, doanh thu của LDK Solar từ hoạt động kinh doanh tại châu Âu và châu Á tăng lần lượt 21,5% và 127,1% so với năm trước, đạt tốc độ tăng trưởng nhanh chóng.
Phân tích mô hình kinh doanh buôn bán hàng may mặc xuyên biên giới: Chiến thắng nhờ trí tuệ, tốc độ là yếu tố then chốt.
Phân tích chi tiết chuỗi cung ứng: Chuỗi cung ứng dài mang lại những thách thức về mặt vận hành, đồng thời tạo ra những rào cản đáng kể đối với việc gia nhập thị trường.
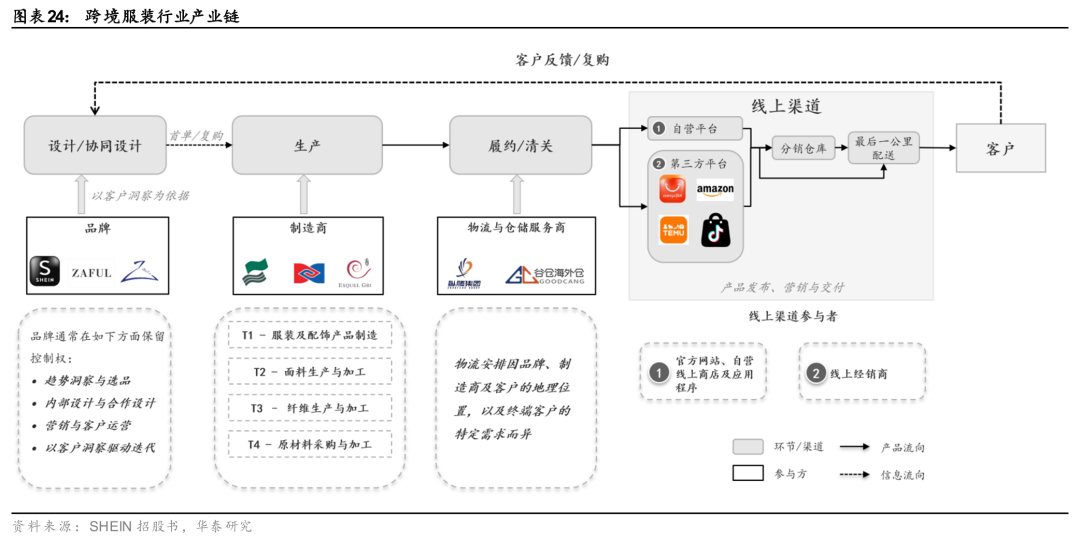
Thương mại điện tử xuyên biên giới trong ngành may mặc bao gồm bốn giai đoạn chính: thiết kế, sản xuất, hoàn thiện đơn hàng và kênh phân phối. Thương mại xuyên biên giới làm tăng độ phức tạp của toàn bộ chuỗi cung ứng. 1) Các thương hiệu may mặc xuyên biên giới: Cân bằng giữa thiết kế nguồn và hiểu biết về nhu cầu người dùng cuối. Các thương hiệu may mặc xuyên biên giới về cơ bản nằm ở cả hai đầu của chuỗi cung ứng, đóng vai trò là người kết nối hiệu quả giữa cung và cầu. Các thương hiệu cần nhanh chóng nắm bắt những thay đổi về xu hướng thời trang, chuyển chúng thành các vòng lặp thiết kế nhanh chóng và cung cấp phản hồi cho các nhà máy thông qua cơ chế C2M (từ nhà sản xuất đến người tiêu dùng). Họ cũng cần chịu trách nhiệm về các chiến dịch tiếp thị. 2) Sản xuất thượng nguồn: Chủ yếu được thực hiện bởi các nhà sản xuất theo hợp đồng trong các cụm công nghiệp. Các thương hiệu may mặc xuyên biên giới thường không sở hữu nhà máy riêng hoặc chỉ có một vài nhà máy để có được bí quyết sản xuất thượng nguồn phục vụ cho các cuộc đàm phán mua sắm. 3) Hoàn thiện đơn hàng trung nguồn: Trong khâu hậu cần đầu tiên, các thương hiệu may mặc xuyên biên giới hàng đầu thường xuất khẩu bằng đường biển và đường hàng không. Phương thức vận chuyển đường biển cung cấp các lô hàng giá rẻ, khối lượng lớn, cho phép làm giảm sự biến động chi phí thông qua các hợp đồng trực tiếp với khách hàng; phương thức vận chuyển đường hàng không xử lý các sản phẩm nhạy cảm về thời gian, có biên lợi nhuận cao. Trong lĩnh vực kho bãi ở nước ngoài, các thương hiệu thời trang xuyên biên giới thường sử dụng dịch vụ hậu cần do các nền tảng thương mại điện tử nước ngoài cung cấp (như FBA của Amazon) hoặc xây dựng kho bãi riêng ở nước ngoài để giảm chi phí và cải thiện thời gian giao hàng. Hậu cần chặng cuối sử dụng các nhà cung cấp dịch vụ chuyển phát nhanh và bưu chính địa phương để giao hàng cuối cùng.
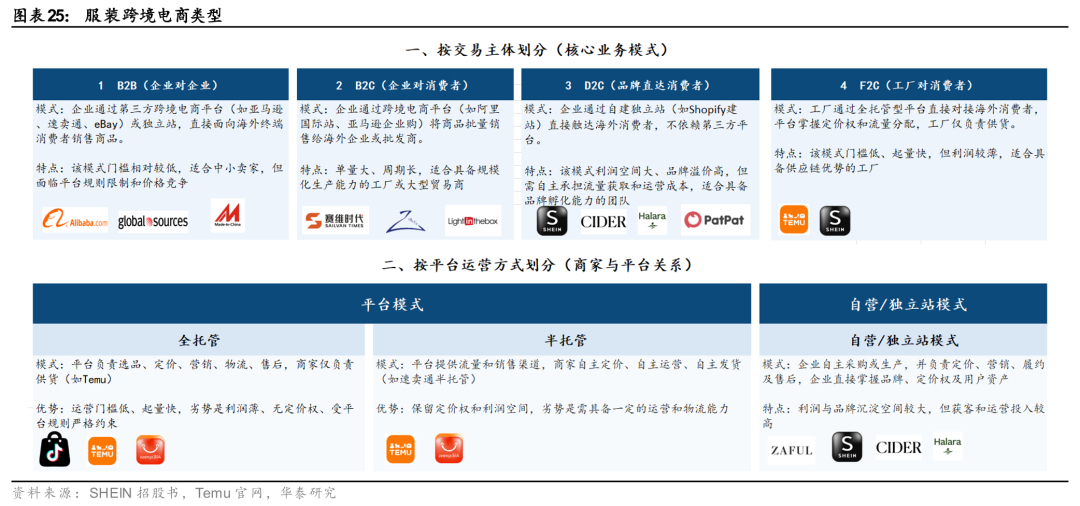
Mô hình B2C và DTC đã trở thành hai lựa chọn chính cho thế hệ thương mại điện tử xuyên biên giới mới trong ngành may mặc. Không giống như xuất khẩu may mặc truyền thống chủ yếu dựa vào các nhà phân phối ở nước ngoài để thu mua, thương mại điện tử xuyên biên giới tiếp cận trực tiếp người tiêu dùng, đạt được sự kết nối trực tiếp và nhanh chóng giữa cung và cầu. Tuy nhiên, nó cũng phát sinh phí hoa hồng nền tảng (hoặc chi phí vận hành xây dựng nền tảng riêng), chi phí tiếp thị/kho bãi/vận chuyển ở nước ngoài, và nhiều chi phí khác. Trong số đó có:
1) Mô hình B2C: Tiếp cận người tiêu dùng thông qua các nền tảng thương mại điện tử bên thứ ba như Amazon (ví dụ như Saiwei Times và Zibuyu), mô hình này rút ngắn chuỗi giao dịch, giảm chi phí trung gian so với các mô hình phân phối truyền thống và mang lại giá trị tốt hơn cho người tiêu dùng. Amazon và các nền tảng bên thứ ba khác cung cấp lưu lượng truy cập, giao dịch và cơ sở hạ tầng thực hiện đơn hàng, cho phép người bán mở rộng nhanh chóng với vốn đầu tư ban đầu thấp hơn. Tuy nhiên, mô hình này dễ bị ảnh hưởng bởi những thay đổi trong chính sách của nền tảng thương mại điện tử bên thứ ba (như đợt đình chỉ tài khoản Amazon năm 2021 và những thay đổi về tỷ lệ hoa hồng của nền tảng), và thiếu quyền truy cập trực tiếp vào dữ liệu người tiêu dùng cuối cùng, cản trở khả năng nhanh chóng phát triển các giải pháp kỹ thuật số. Khi cạnh tranh về lưu lượng truy cập ngày càng gay gắt, biên lợi nhuận của người bán chỉ dựa vào việc đăng tải sản phẩm và quảng cáo đang bị thu hẹp. Hiệu quả lựa chọn sản phẩm, vòng quay hàng tồn kho và xếp hạng thương hiệu đang trở thành những yếu tố khác biệt quan trọng, và thị phần dự kiến sẽ tiếp tục tập trung vào những người bán hàng đầu với khả năng phát triển sản phẩm và năng lực vận hành được tinh chỉnh.
2) Mô hình DTC/Website độc lập: Xây dựng một website độc lập giúp tinh gọn hơn các khâu trung gian (điển hình là SHEIN), từ đó giảm tỷ lệ lợi nhuận trên toàn chuỗi cung ứng. Mô hình này tích hợp các chức năng như thu hút khách hàng, giao dịch, thực hiện đơn hàng và dịch vụ hậu mãi nội bộ. Trong ngắn hạn, mô hình này đòi hỏi đầu tư cao hơn vào tiếp thị, công nghệ và kho bãi, đồng thời đặt ra yêu cầu cao hơn về khả năng thu hút khách hàng và vận hành toàn diện. Tuy nhiên, nó có thể trực tiếp thu thập dữ liệu người tiêu dùng và đưa trở lại các khâu thiết kế, mua sắm, sản xuất và bổ sung hàng hóa. Ngoài ra, nó cũng giúp các công ty kiểm soát tốt hơn thương hiệu, giá cả và dữ liệu người dùng, dẫn đến giá trị tiềm năng cao hơn trong dài hạn. Mô hình tự vận hành đòi hỏi đầu tư ban đầu lớn hơn; tuy nhiên, sau khi tỷ lệ mua lại tăng lên, doanh thu tăng tốc và chi phí thực hiện đơn hàng giảm xuống, việc kiểm soát kênh phân phối sẽ dẫn đến lợi nhuận được cải thiện và rào cản gia nhập thị trường mạnh mẽ. SHEIN dựa trên mô hình kinh doanh DTC tự vận hành và đang dần mở rộng sang mô hình kinh doanh nền tảng bên thứ ba.
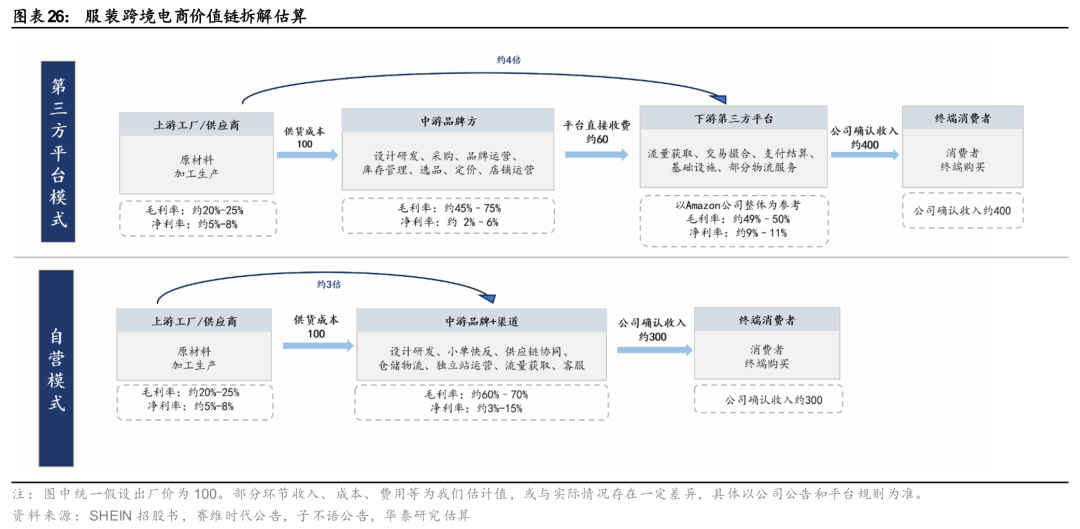
Từ góc độ chuỗi giá trị ngành, các thương hiệu ở khâu trung gian bao gồm các mắt xích phức tạp với tỷ suất lợi nhuận gộp cao nhất, và lợi nhuận ròng của họ bị ảnh hưởng bởi nhiều yếu tố. Xét chuỗi ngành thương mại điện tử xuyên biên giới may mặc: 1) Nguồn cung ở thượng nguồn dồi dào, nhưng sức mạnh thương lượng tương đối thấp. Các công ty OEM/ODM có tỷ suất lợi nhuận gộp khoảng 20-25%, nhưng nhờ sự hiện diện mạnh mẽ ở nước ngoài, khả năng dự đoán đơn hàng cao sau khi tham gia vào chuỗi cung ứng của các nhà bán lẻ may mặc lớn, dẫn đến tỷ suất lợi nhuận ròng ở mức trung bình đến cao một chữ số. 2) Các nền tảng thương mại điện tử ở hạ nguồn có mức độ tập trung cao và sức mạnh thương lượng mạnh, với tỷ suất lợi nhuận ròng đạt mức hai chữ số (Amazon, v.v.), cao nhất trong chuỗi giá trị. Trong những năm gần đây, các nền tảng thương mại điện tử xuyên biên giới của Trung Quốc như Temu, TikTok Shop và SHEIN đã mang lại nhiều cạnh tranh hơn cho thị trường nước ngoài, do đó, tỷ lệ hoa hồng mà các nền tảng này tính cho các thương hiệu may mặc xuyên biên giới được điều chỉnh linh hoạt để đáp ứng những thay đổi trong bối cảnh cạnh tranh. 3) Đối với các thương hiệu may mặc xuyên biên giới ở khâu trung gian, tỷ suất lợi nhuận gộp của họ cao nhất trong toàn bộ chuỗi cung ứng, bao gồm chi phí trải rộng trên nhiều khâu như thiết kế và phát triển, thu mua, vận hành thương hiệu và quản lý tồn kho. Họ cũng dễ bị ảnh hưởng bởi các yếu tố phức tạp như chi phí vận chuyển, chính sách thuế quan và thay đổi chính sách nền tảng, dẫn đến biến động tương đối lớn về tỷ suất lợi nhuận. Trong đó, tỷ suất lợi nhuận ròng của các công ty may mặc xuyên biên giới hàng đầu hoạt động thông qua các nền tảng bên thứ ba có thể đạt 2-6% (như Saiwei Times và Zibuyu), trong khi tỷ suất lợi nhuận ròng của các công ty thời trang nhanh hàng đầu hoạt động theo mô hình tự vận hành thương hiệu + kênh có thể đạt 3-15% (như Inditex).
Những khó khăn chính: Cân bằng tốc độ ra mắt sản phẩm mới, sự đa dạng sản phẩm và hiệu quả quản lý tồn kho.
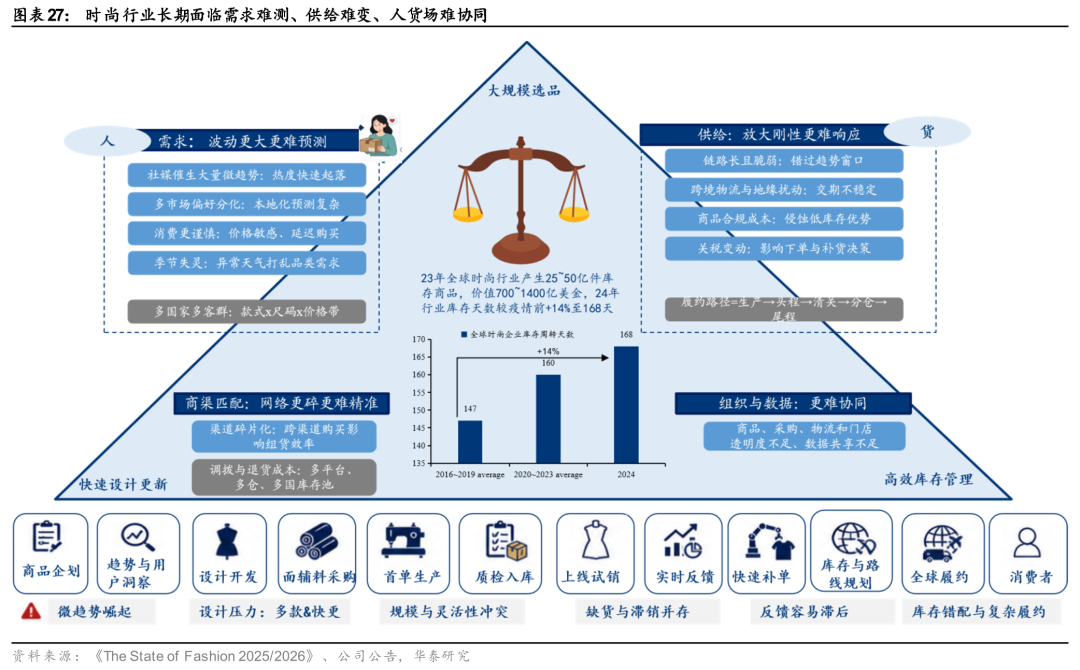
Ngành công nghiệp thời trang (chủ yếu là quần áo và giày dép) đối mặt với ba thách thức lớn: tốc độ ra mắt sản phẩm mới, sự đa dạng sản phẩm và hiệu quả doanh thu. Thời trang nhanh xuyên biên giới càng trở nên phức tạp hơn do có nhiều thị trường và mã sản phẩm (SKU), chuỗi cung ứng dài hơn và nguồn hàng tồn kho phân tán hơn.
1) Lựa chọn sản phẩm quy mô lớn: Nhu cầu thời trang rất đa dạng và thay đổi nhanh chóng, với sự gia tăng mạnh mẽ của các xu hướng nhỏ. Điều này khiến tín hiệu nhu cầu nhanh hơn, phân mảnh hơn và dễ đảo chiều hơn, gây khó khăn cho các thương hiệu thời trang truyền thống trong việc dự đoán nhu cầu thị trường. Các công ty cần cung cấp đủ nhiều kiểu dáng, nhưng rất khó để dự đoán chính xác kiểu dáng nào sẽ bán chạy trước khi sản xuất. Việc lựa chọn sản phẩm không phù hợp dễ dẫn đến tồn kho dư thừa và phải bán hàng giảm giá.
2) Cập nhật thiết kế nhanh chóng: Các xu hướng có vòng đời ngắn, đòi hỏi các công ty phải liên tục và thường xuyên xác định xu hướng, lên kế hoạch sản phẩm, thiết kế và phát triển sản phẩm mới, và tung ra các mặt hàng mới. Tuy nhiên, càng nhiều kiểu dáng và tốc độ cập nhật càng nhanh, thì sự phức tạp trong hợp tác thiết kế và quản lý chuỗi cung ứng càng cao.
3) Quản lý tồn kho hiệu quả: Việc dự trữ số lượng lớn giúp giảm chi phí đơn vị, trong khi dự trữ số lượng nhỏ giúp giảm rủi ro tồn kho; rất khó để đạt được cả hai cùng một lúc. Mô hình may mặc truyền thống thường dựa vào dự báo và sản xuất số lượng lớn. Sản xuất thừa dẫn đến hàng tồn kho không bán được, lãng phí hàng hóa và thua lỗ do giảm giá, trong khi sản xuất thiếu dẫn đến bỏ lỡ cơ hội bán hàng. Nguyên nhân của việc sản xuất thiếu bao gồm tỷ lệ giao hàng đúng hạn và đủ của nhà cung cấp, dự báo không chính xác và kích cỡ không phù hợp. McKinsey ước tính rằng việc chọn kích cỡ không chính xác có thể dẫn đến tổn thất lợi nhuận trung bình lên đến 20%.
Mặc dù một số công ty thời trang nước ngoài đã áp dụng các biện pháp địa phương hóa, nhưng họ vẫn chưa thay đổi được tình trạng tồn kho chung của ngành. Zara từ lâu đã dựa vào việc bổ sung hàng tồn kho theo chu kỳ ngắn, ASOS đề xuất mở rộng quy trình "thử nghiệm-phản hồi" của mình cho hơn 20% thương hiệu nhãn hiệu riêng trong năm tài chính 2025, và Nike đang thử nghiệm bán trước và sản xuất sau thông qua SNKRS Reserve. McKinsey ước tính rằng vào năm 2023, giá trị doanh thu hàng tồn kho dư thừa của ngành thời trang toàn cầu vào khoảng 70-140 tỷ đô la, liên quan đến khoảng 2,5-5 tỷ sản phẩm may mặc, và vào năm 2024, số ngày tồn kho của ngành dự kiến sẽ tăng 14% lên 168 ngày so với mức trước đại dịch.
Thời trang nhanh xuyên biên giới: Mâu thuẫn trong chuỗi cung ứng dài × Những cú sốc chính sách = Sự tái cấu trúc các yếu tố sản xuất
Chuỗi cung ứng dài vốn dĩ làm gia tăng sự phân mảnh nhu cầu, sự không khớp về thời gian và sự phức tạp của việc quản lý tồn kho đa điểm. 1) Việc đánh giá tín hiệu nhu cầu thị trường toàn cầu trở nên khó khăn hơn. Sở thích của người tiêu dùng rất khác nhau giữa các quốc gia và khu vực, và việc chuẩn bị tồn kho toàn cầu không thể chỉ dựa trên kinh nghiệm từ một thị trường duy nhất; nếu không, nó sẽ dễ dàng làm gia tăng khả năng không khớp và tỷ lệ cung ứng không hiệu quả. 2) Chuỗi cung ứng và chuỗi logistics xuyên biên giới dẫn đến sự chồng chéo về thời gian ra quyết định, làm gia tăng sự không khớp. Chuỗi ngược của quá trình hoàn thành sản xuất → vận chuyển chặng đầu → thông quan → phân phối/kho hàng ở nước ngoài → giao hàng chặng cuối → trả hàng rất dài. Các khung thời gian xu hướng thay đổi hàng ngày hoặc hàng tuần, nhưng việc mua sắm truyền thống và thực hiện đơn hàng xuyên biên giới thường có chu kỳ hàng tháng. Nếu việc lựa chọn sản phẩm ở khâu đầu, bổ sung sản xuất và tồn kho khu vực không chia sẻ dữ liệu thời gian thực, bất kỳ sự tăng tốc nào tại một điểm có thể dẫn đến tình trạng hết hàng hoặc tồn đọng ở một khâu khác. 3) Nhiều đơn vị ra quyết định về tồn kho hơn, từ "một kho trung tâm" đến "mạng lưới tồn kho toàn cầu". Do ngành thời trang nhanh xuyên biên giới thường bao gồm nhiều thị trường, hàng tồn kho được phân bổ tại các kho trung tâm, trong quá trình vận chuyển và ở các thị trường khác nhau, dẫn đến tình trạng thiếu hàng theo khu vực và mất cân đối hàng tồn kho dễ xảy ra. Điều này cũng đòi hỏi phải xử lý đồng thời việc bố trí hàng tồn kho chiến lược, kết hợp vận chuyển hàng hóa, lập kế hoạch tuyến đường và đảm bảo thời gian giao hàng, dẫn đến độ phức tạp trong hoạt động cao hơn.
Trước đây, các nhà kinh doanh trên thị trường đã tận dụng các khoản miễn thuế giá trị thấp và thuế quan thấp để bù đắp một phần những mâu thuẫn nêu trên thông qua mô hình "thử nghiệm trực tiếp qua thư, ít tốn kém chi phí ban đầu". So với mô hình bán lẻ quần áo truyền thống với việc chuẩn bị hàng tồn kho theo container và khai báo hải quan, thanh toán thuế quan hàng loạt, theo chính sách miễn thuế bưu kiện nhỏ ở châu Âu và Hoa Kỳ, hình thức gửi thư trực tiếp xuyên biên giới được hưởng lợi từ: 1) miễn thuế quan và miễn tiền đặt cọc hải quan; 2) thủ tục khai báo nhập khẩu được đơn giản hóa đáng kể, tiết kiệm chi phí nhân công liên quan; và 3) hiệu quả thông quan được cải thiện đáng kể. Trên cơ sở đó, các nhà máy có thể nhanh chóng sản xuất và vận chuyển hàng hóa ngay sau khi khách hàng đặt hàng, giảm rủi ro tồn kho; do thủ tục thông quan được đơn giản hóa, chi phí biên của việc thử nghiệm rất thấp, khiến mô hình ra mắt sản phẩm mới hàng loạt SKU + thử nghiệm theo lô nhỏ + sản xuất hiệu quả các sản phẩm bán chạy nhất trở nên khả thi. Do đó, đặc điểm điển hình của sản xuất quần áo thời trang nhanh xuyên biên giới vào năm 2024 và trước đó là tập trung vào lưu lượng truy cập, giá thấp và ra mắt sản phẩm mới nhanh chóng. Tuy nhiên, đối với các mặt hàng may mặc không thuộc thời trang nhanh (như đồ mặc nhà, quần áo nam và quần áo trẻ em), việc phụ thuộc vào thư tín trực tiếp xuyên biên giới ít hơn. Thay vào đó, phương pháp chính vẫn là xuất khẩu số lượng lớn lô hàng đầu tiên kết hợp với khâu hoàn thiện đơn hàng tại nước ngoài. Điều này chủ yếu là do xu hướng thời trang thay đổi chậm hơn, và sự xung đột giữa tốc độ ra mắt sản phẩm mới và rủi ro tồn kho không gay gắt như với thời trang nhanh.
Việc hủy bỏ hoặc siết chặt các miễn thuế đối với bưu kiện giá trị thấp ở châu Âu và Mỹ, thuế quan thương mại và việc nâng cấp tuân thủ đang thúc đẩy sự tái cấu trúc các yếu tố cạnh tranh. Với việc chính quyền Biden báo hiệu siết chặt các miễn thuế đối với bưu kiện giá trị thấp vào tháng 9 năm 2024, điểm yếu của các dịch vụ gửi thư trực tiếp được quản lý hoàn toàn đã bị phơi bày, tầm quan trọng của các mô hình bán quản lý đã tăng nhanh, việc thực hiện đơn hàng tại kho ở nước ngoài đã chuyển từ một lựa chọn thành một nhu cầu thiết yếu, thị phần ngoài thị trường Mỹ đã trở thành một công cụ phòng ngừa rủi ro, và sự phát triển của hệ sinh thái người bán địa phương đã được đẩy nhanh. Với việc thực hiện mạnh mẽ các chính sách như việc hủy bỏ miễn thuế đối với bưu kiện giá trị thấp ở Mỹ (tháng 5/tháng 8 năm 2025) và việc rút lại miễn thuế 150 euro từ EU (tháng 7 năm 2026), việc tuân thủ và quản lý thuế đã trở nên tối quan trọng. Khả năng thực hiện đơn hàng tại kho địa phương đã trở thành lợi thế cạnh tranh cốt lõi, sự kết hợp đa thị trường, thương hiệu và lòng tin đã được nâng cao, và việc lựa chọn sản phẩm và quản lý hàng tồn kho ngày càng trở nên quan trọng.
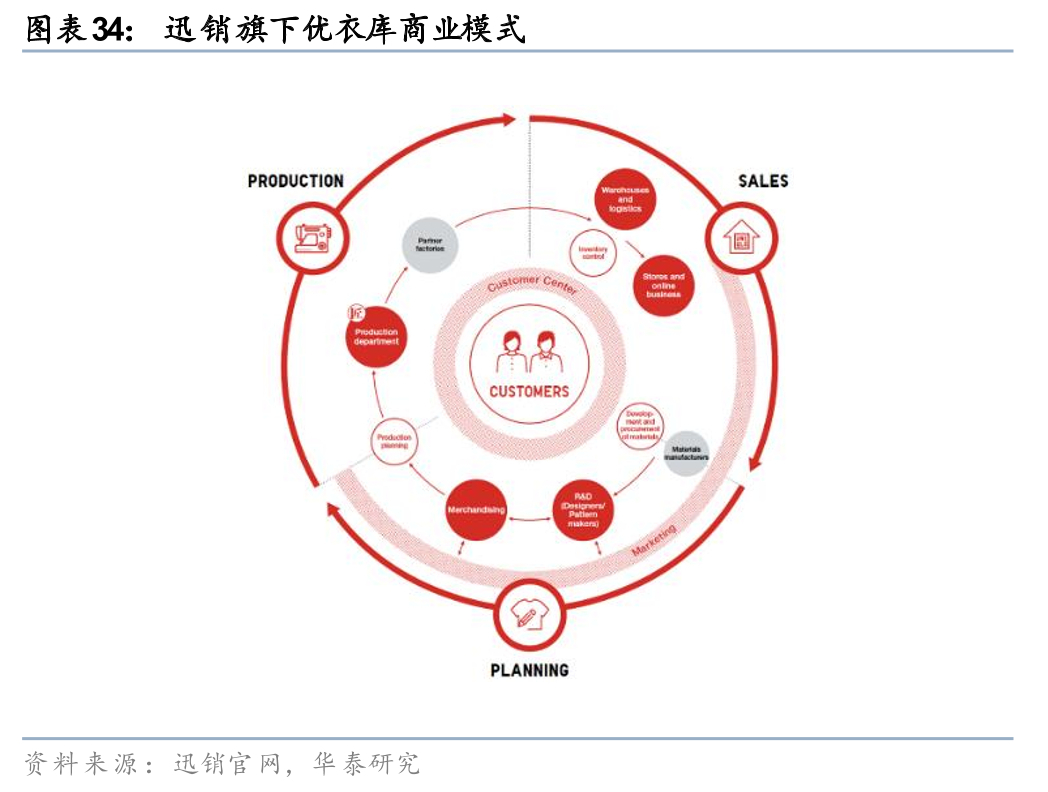
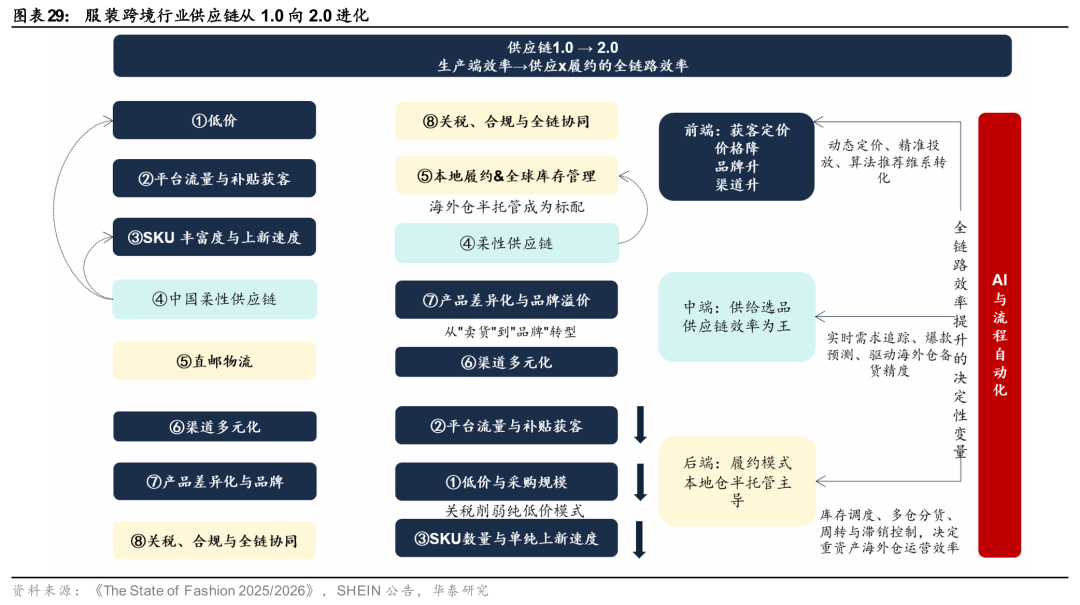
Với việc sửa đổi các quy tắc và quy định, điều quan trọng nhất trong giai đoạn tái cấu trúc các yếu tố cạnh tranh này, bao gồm việc thu hút khách hàng ở khâu đầu, chuỗi cung ứng trung gian và khâu hoàn thiện đơn hàng, là gì? Tầm quan trọng của các yếu tố này đã tăng lên: gánh nặng thuế và việc tuân thủ quy định, cũng như khả năng vận hành toàn diện, mô hình hoàn thiện đơn hàng, giá trị thương hiệu và danh mục sản phẩm đa thị trường. Tầm quan trọng của các yếu tố giảm đi là sự phụ thuộc vào doanh số bán hàng giá thấp và trợ cấp thuần túy để thu hút khách hàng. Tính linh hoạt của chuỗi cung ứng vẫn rất quan trọng, nhưng lợi thế của nó đã chuyển từ "hỗ trợ vận chuyển trực tiếp giá thấp" sang "hỗ trợ lựa chọn sản phẩm và quản lý hàng tồn kho tại các kho hàng ở nước ngoài". Chỉ dựa vào sản xuất số lượng nhỏ và phản hồi nhanh chóng không còn đủ để giảm rủi ro hàng tồn kho; cần phải cải thiện độ chính xác của việc chuẩn bị hàng tồn kho tại các kho hàng ở nước ngoài.
Chiến lược bán hàng trực tuyến có thể sao chép được, dựa trên chính sách miễn thuế, với giá thấp/mua số lượng lớn dẫn đến giảm thứ hạng; trong khi đó, lòng tin thương hiệu và đa dạng hóa địa lý khó sao chép hơn và mang tính chu kỳ, dẫn đến tăng thứ hạng. 1) Cạnh tranh về giá: Chúng tôi tin rằng việc người tiêu dùng theo đuổi hiệu quả chi phí vẫn là yếu tố cốt lõi thúc đẩy sự tăng trưởng của thương mại điện tử xuyên biên giới, nhưng thương mại điện tử xuyên biên giới không thể chỉ dựa vào giá thấp để chiến thắng. Sau khi hủy bỏ hoặc thắt chặt chính sách mua sắm miễn thuế đối với các bưu kiện nhỏ, SHEIN/Temu đã tăng giá tương ứng tại Mỹ. Khả năng bán hàng trực tuyến (giá thấp + mua số lượng lớn) thu hút người dùng nhạy cảm về giá với lòng trung thành thấp, vì vậy nền tảng đã chủ động giảm mua số lượng lớn, chuyển trọng số chiến thắng sang các yếu tố khác. 2) Sức mạnh thương hiệu cao cấp: Trong giai đoạn tăng trưởng nhanh, giá thấp + tiếp thị lan truyền trên mạng xã hội là chìa khóa, và các yếu tố thương hiệu có trọng lượng tương đối thấp. Trong giai đoạn phát triển nâng cao, sự đồng thuận của ngành đang chuyển từ "định hướng giá sang tạo giá trị", và lòng tin thương hiệu trở thành chìa khóa để giữ chân khách hàng và định giá cao cấp. 3) Đa dạng hóa thị trường/ngoài Hoa Kỳ: Sau khi các rủi ro chính sách trở nên rõ ràng, việc đa dạng hóa và phòng ngừa rủi ro trở thành một nhu cầu cấp thiết.
Chuỗi cung ứng tầm trung: Theo mô hình thực hiện đơn hàng mới, trọng tâm chuyển từ "nhiều hơn và nhanh hơn" sang "chuẩn bị hàng tồn kho chính xác + vòng quay toàn cầu". 1) Sự đa dạng SKU và tần suất ra mắt sản phẩm mới: Trong thời kỳ bùng nổ, số lượng SKU khổng lồ và tần suất ra mắt sản phẩm mới cao được sử dụng làm động lực thu hút khách hàng. Theo mô hình kho hàng ở nước ngoài, mỗi SKU đều cần kho bãi và chịu rủi ro về hàng tồn kho và thuế quan. "Số lượng lớn và toàn diện" trở thành gánh nặng chi phí, và trọng tâm của nền tảng trong việc thử nghiệm sản phẩm chuyển từ phạm vi rộng sang lựa chọn các sản phẩm bán chạy để bổ sung. 2) Chuỗi cung ứng linh hoạt: Theo mô hình kho hàng ở nước ngoài, việc thực hiện đơn hàng chuyển từ "thủ tục hải quan kiểu bán lẻ theo từng đơn hàng" sang "chuẩn bị hàng tồn kho kiểu bán buôn dựa trên giá trị". Phản hồi nhanh chóng cho đơn hàng nhỏ không còn là điểm cuối (bán hàng qua thư trực tiếp), mà trở thành công cụ dự báo cho việc chuẩn bị hàng tồn kho tại kho hàng ở nước ngoài. Giá trị của phản hồi nhanh chóng chuyển từ việc rút ngắn chu kỳ "thử nghiệm sản phẩm → đặt hàng lại" để thu hút khách hàng, sang việc rút ngắn chu kỳ "dự báo → bổ sung", giảm hàng tồn kho chậm luân chuyển và cải thiện vòng quay.
Hoàn tất đơn hàng ở khâu hậu cần: Việc hoàn tất đơn hàng tại địa phương đã trở thành một rào cản khó nhân rộng. 1) Kho hàng ở nước ngoài/kho hàng bán quản lý đã trở thành một trong số ít kênh có thể đạt được mục tiêu giảm thuế, giảm tổn thất và đảm bảo thời gian giao hàng. SHEIN đã mở các trung tâm phân phối tại California và Indiana, và Temu tiếp tục giới thiệu các nhà cung cấp có khả năng lưu trữ hàng hóa tại địa phương. Hơn nữa, các lô hàng từ kho hàng địa phương có thể được coi là lô hàng nội địa. 2) Hệ sinh thái nhà cung cấp địa phương: Việc chuyển đổi sang hoàn tất đơn hàng tại địa phương đòi hỏi sự hỗ trợ của các nhà cung cấp địa phương/hàng tồn kho địa phương. Temu đang tuyển dụng các nhà cung cấp địa phương và mở rộng mạng lưới nhà cung cấp địa phương tại Hoa Kỳ.
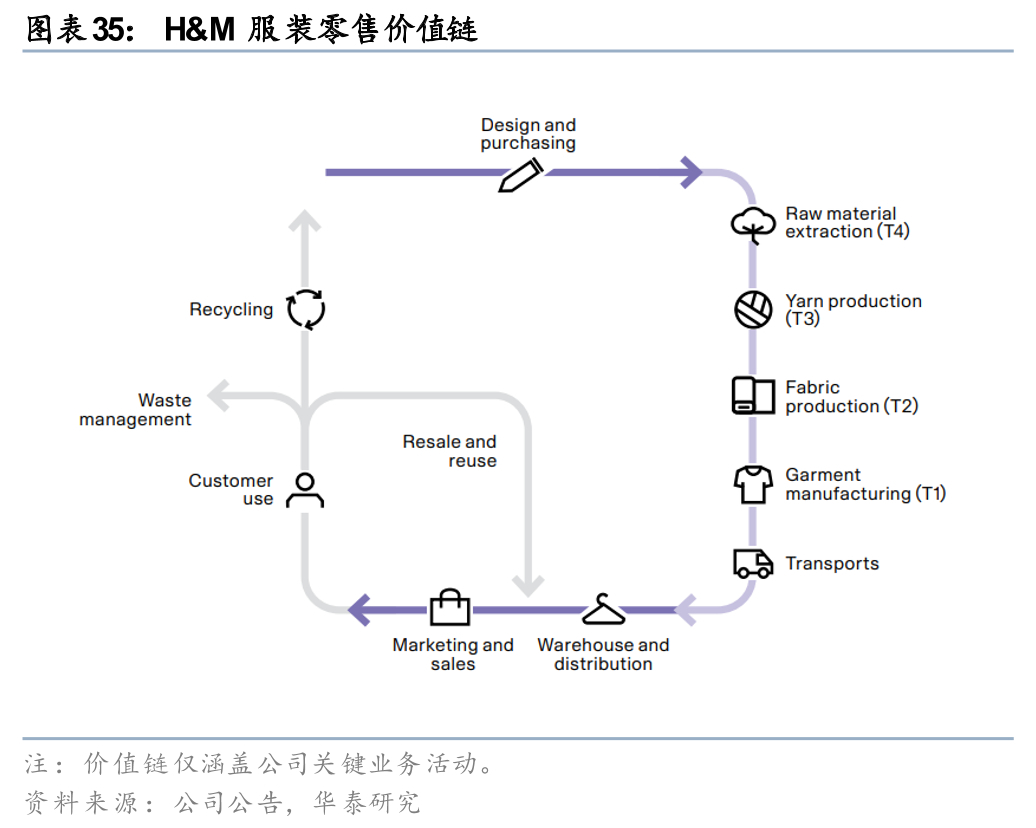
Chìa khóa để chiến thắng trong cạnh tranh: chuyển từ hiệu quả tại một điểm duy nhất sang vòng khép kín cung cầu từ đầu đến cuối.
Đối mặt với ba thách thức lớn, các công ty may mặc xuyên biên giới hàng đầu đều có những biện pháp chung như tăng cường số hóa và xây dựng chuỗi cung ứng linh hoạt, trong khi các thương hiệu xuyên biên giới khác nhau lại áp dụng các giải pháp khác nhau. Ví dụ, Saiwei Times gia nhập thị trường với các mặt hàng như đồ mặc nhà và đồ nam, nơi xu hướng thay đổi chậm hơn và dễ dự đoán hơn, cho phép họ tận dụng tối đa hiệu quả chi phí của sản xuất tại Trung Quốc. Zibuyu tập trung vào phân khúc giá tầm trung đến cao cấp, sử dụng giá trị thương hiệu để bù đắp sự biến động chi phí. Mặt khác, SHEIN đã gia nhập lĩnh vực may mặc thời trang nhanh đầy thách thức nhất, thiết lập mô hình LATR (sản xuất theo lô nhỏ tự động quy mô lớn và phản hồi nhanh), liên tục đầu tư vào số hóa và tự động hóa để nâng cao khả năng phản hồi nhanh theo lô nhỏ. Họ không chỉ theo đuổi việc ra mắt sản phẩm mới nhanh chóng mà còn thúc đẩy việc bổ sung hàng hóa, phân bổ hàng tồn kho toàn cầu và phản hồi của người tiêu dùng thông qua thử nghiệm nhu cầu chi phí thấp, tần suất cao.
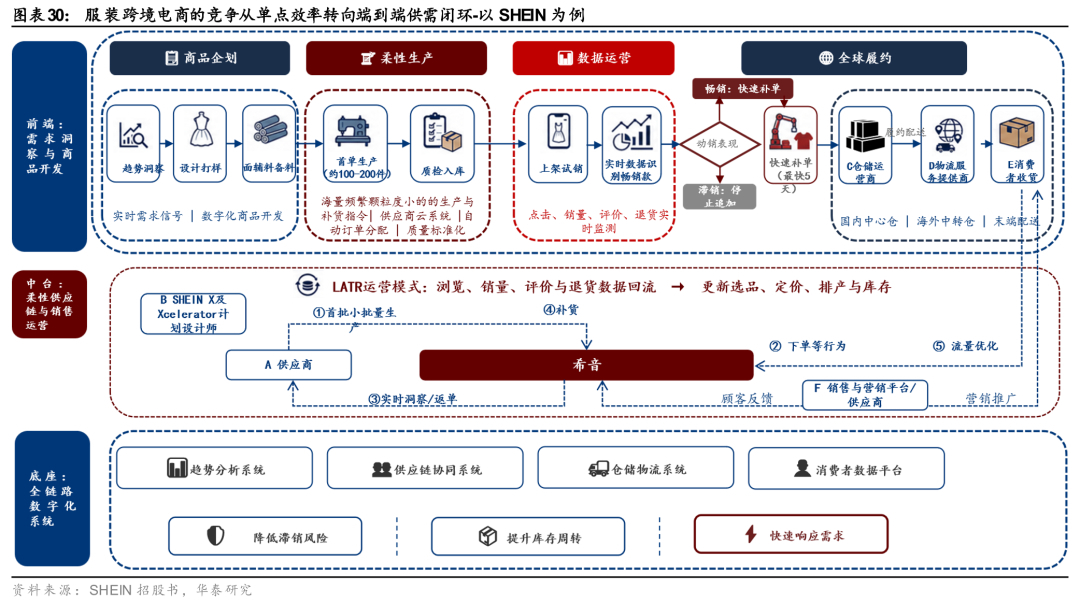
Cụ thể, LATR là một hệ thống thời gian thực trực tiếp chuyển đổi tín hiệu người tiêu dùng tần suất cao, chi phí thấp thành đơn đặt hàng, phân bổ hàng tồn kho và giao hàng toàn cầu. Hệ thống này tránh được tình trạng tích trữ hàng tồn kho quy mô lớn thông qua các hệ thống kỹ thuật số, sự hợp tác với nhà cung cấp và mạng lưới phân phối. Đầu tiên, hệ thống thử nghiệm nhu cầu thực tế với các lô hàng nhỏ khoảng 100-200 sản phẩm, quyết định có đặt thêm đơn hàng hay không dựa trên hiệu suất bán hàng. Các mặt hàng phổ biến được bổ sung chỉ trong vòng 5 ngày, do đó thay thế việc đặt cược vào hàng tồn kho một lần bằng việc thử nghiệm liên tục. Theo bản cáo bạch của SHEIN, tính đến quý 1 năm 2026, công ty đã cung cấp hơn 2 triệu kiểu quần áo cho người tiêu dùng lựa chọn, với trung bình 4.700 kiểu mới được ra mắt mỗi ngày trong quý 1 năm 2026.
Khi được thiết lập, cơ chế LATR tạo ra một rào cản tự củng cố. Sự thấu hiểu xu hướng và thiết kế kết hợp với phản hồi nhanh chóng, theo lô nhỏ tạo thành một chu kỳ tích cực "nhiều hơn, nhanh hơn, chính xác hơn và tiết kiệm hơn". Bộ phận bán hàng sử dụng tín hiệu bán hàng, nhấp chuột, thêm vào giỏ hàng và trả hàng, cùng với sự thấu hiểu xu hướng, để tạo ra các sản phẩm tiềm năng. Nguồn lực thiết kế bao gồm các nhà thiết kế nội bộ, thiết kế hợp tác với các nhà sản xuất theo hợp đồng và các nhà thiết kế độc lập từ SHEIN X/Xcelerator làm việc với các thương hiệu. Theo bản cáo bạch, tính đến ngày 30 tháng 6 năm 2026, công ty có hơn 370 nhà thiết kế nội bộ, với hầu hết các sản phẩm mang thương hiệu riêng được thiết kế hoàn toàn nội bộ. Thử nghiệm song song với các đơn đặt hàng đầu tiên theo lô nhỏ làm tăng khả năng tạo ra sản phẩm bán chạy nhất, giảm chi phí cho một lỗi duy nhất, và sau đó sử dụng các đơn đặt hàng lặp lại để khấu hao chi phí của các sản phẩm thành công. Giai đoạn thử nghiệm sản phẩm sử dụng tỷ lệ chuyển đổi thực tế để hướng dẫn việc giữ chân khách hàng và phân bổ lại lưu lượng truy cập, thay vì các cuộc đua đặt hàng dài hạn. Hệ thống tự động lựa chọn các nhà sản xuất theo hợp đồng dựa trên năng lực sản xuất, thời gian giao hàng, chất lượng và năng lực hiện có, với các sản phẩm phổ biến được bổ sung chỉ trong vòng 5 ngày.
Cơ chế LATR có rào cản gia nhập cao, đòi hỏi bốn đường cong quy mô của người tiêu dùng, nhà cung cấp, tự động hóa và hậu cần phải hội tụ đồng thời vào cùng một hệ thống vận hành. 1) Quy mô mẫu khổng lồ: Nếu không đủ người dùng hoạt động, việc thử nghiệm sản phẩm có thể dễ dàng biến thành việc tích lũy hàng tồn kho mới. SHEIN có khoảng 270 triệu người tiêu dùng hoạt động vào năm 2025. 2) Tích hợp sâu với năng lực sản xuất song song của các doanh nghiệp vừa và nhỏ: Các doanh nghiệp mới gia nhập khó có thể thiết lập một mạng lưới cung ứng phi tập trung dễ quản lý trong ngắn hạn. SHEIN, với cụm công nghiệp tập trung tại Panyu, đã tích lũy được bí quyết thông qua nhiều năm xây dựng hệ thống số. Vào năm 2025, công ty có khoảng 7.500 nhà sản xuất theo hợp đồng, mỗi nhà sản xuất đảm nhiệm các loại sản phẩm, quy trình và chu kỳ giao hàng khác nhau, cho phép thực hiện các đơn đặt hàng hàng trăm sản phẩm trên mạng lưới doanh nghiệp vừa và nhỏ phi tập trung. 3) Tổng hợp tài sản dữ liệu: Hơn 1.700 hệ thống phần mềm tự phát triển bao gồm từ lập kế hoạch đến thực hiện, tự động phân bổ/theo dõi đơn hàng, và sự thâm nhập kỹ thuật số giúp quản lý các đơn hàng nhỏ. Theo McKinsey, chuyển đổi toàn diện dự kiến sẽ tiết kiệm được 10%-15% chi phí bán lẻ, cao hơn so với mức 5%-10% của các giải pháp đơn lẻ. Các thuật toán phải được tích hợp trong một vòng lặp khép kín xuyên suốt nhiều giai đoạn để tạo ra giá trị vượt trội. 4) Logistics đạt được hiệu quả kinh tế theo quy mô: Khối lượng đơn hàng trung bình hàng ngày của SHEIN khoảng 2,95 triệu đơn hàng (năm 2025) có thể hỗ trợ tự động hóa kho hàng, mua sắm tập trung các tuyến đường chính, tối ưu hóa tuyến đường, hợp nhất bưu kiện và đàm phán với các nhà vận chuyển chặng cuối. Tính đến cuối tháng 6 năm 2026, công ty có khoảng 37/6/18/11 kho hàng thuê tại Trung Quốc/Hoa Kỳ/Châu Âu/các khu vực khác. Chi phí thực hiện đơn hàng năm 2025 là 17,7 đô la Mỹ.
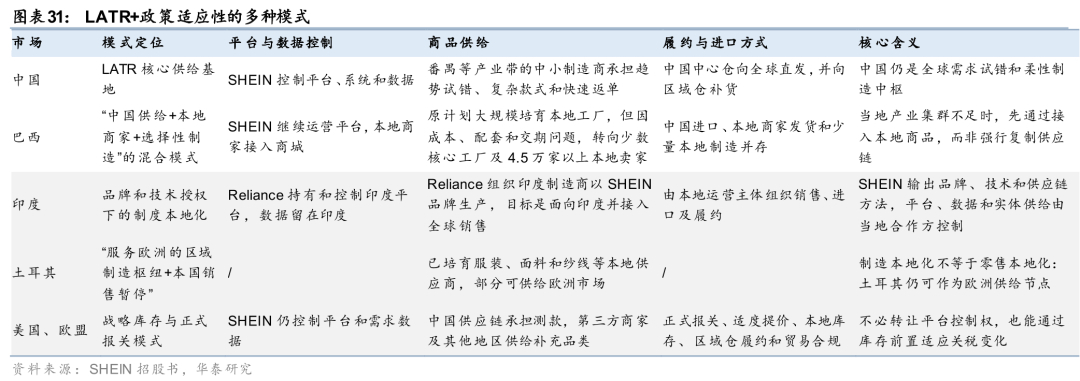
Những thay đổi trong chính sách miễn thuế đối với các bưu kiện nhỏ ở châu Âu và Hoa Kỳ đã tác động đến mô hình LATRM (Thư trực tiếp nội địa) truyền thống. 1) Lợi thế về thuế quan của mô hình thư trực tiếp trước đây đã biến mất, làm giảm biên lợi nhuận của các mặt hàng giá thấp được sử dụng để thu hút khách hàng. Một số mặt hàng giá thấp đã bị loại bỏ khỏi nền tảng, dẫn đến sự suy giảm hiệu quả trong việc thu hút người dùng mới thông qua các mặt hàng giá thấp phổ biến. 2) Các quy định thuế quan mới đã tái cấu trúc chuỗi vận chuyển, chuyển từ việc thực hiện đơn hàng trực tiếp từ các nhà máy trong nước sang việc dự trữ hàng hóa trước tại các kho hàng ở nước ngoài. Điều này kéo dài chu kỳ luân chuyển sản phẩm, buộc các nhà cung cấp phải chịu áp lực tồn kho trong suốt thời gian vận chuyển đường biển và lưu kho ở nước ngoài. 3) Trước đây, mô hình thư trực tiếp có ngưỡng thông quan thấp và chi phí biên thấp cho việc thử nghiệm sản phẩm theo lô nhỏ. Giờ đây, việc dự trữ hàng hóa vận chuyển đường biển quy mô lớn được yêu cầu trước, và những đánh giá sai về kiểu dáng sản phẩm hoặc sự thay đổi trong xu hướng thị trường nước ngoài có thể dẫn đến hàng tồn kho không bán được và thua lỗ.
Trong bối cảnh các ràng buộc về thuế quan, hàng tồn kho ở nước ngoài và việc tuân thủ quy định, mô hình của SHEIN đã phát triển thành một vòng khép kín cục bộ gồm "LATR + khả năng thích ứng chính sách", củng cố lợi thế thị phần của mình. 1) Khả năng LATR được phân lớp: SHEIN có thể nhân rộng khả năng tổ chức cung cầu kỹ thuật số trên toàn cầu, chẳng hạn như tích hợp nguồn cung địa phương tại Brazil. 2) Hệ thống hậu cần được nâng cấp, cải thiện mạng lưới kho bãi toàn cầu và lập kế hoạch tuyến đường chính. 3) Mở rộng nguồn cung dựa trên nền tảng: Ngoài thương hiệu LATR của riêng mình, SHEIN còn tích hợp các nhà bán lẻ, nhà thiết kế độc lập và các thương hiệu, kết nối nguồn cung phân tán với cùng một bộ tín hiệu nhu cầu và khả năng thực hiện đơn hàng. Doanh thu dịch vụ đã tăng từ 2,7% năm 2023 lên 11,3% năm 2025. 4) Tự động hóa đầu cuối được tăng cường: Hơn 1.700 hệ thống tự phát triển hỗ trợ nhận diện xu hướng, khớp đơn hàng, khả năng hiển thị năng lực và kích hoạt đơn hàng lặp lại, cho phép hoạt động "quy mô lớn" bất chấp sự mở rộng nhân lực không tuyến tính và tích hợp các cuộc kiểm toán tuân thủ (như SRS) vào quản trị nhà cung cấp.
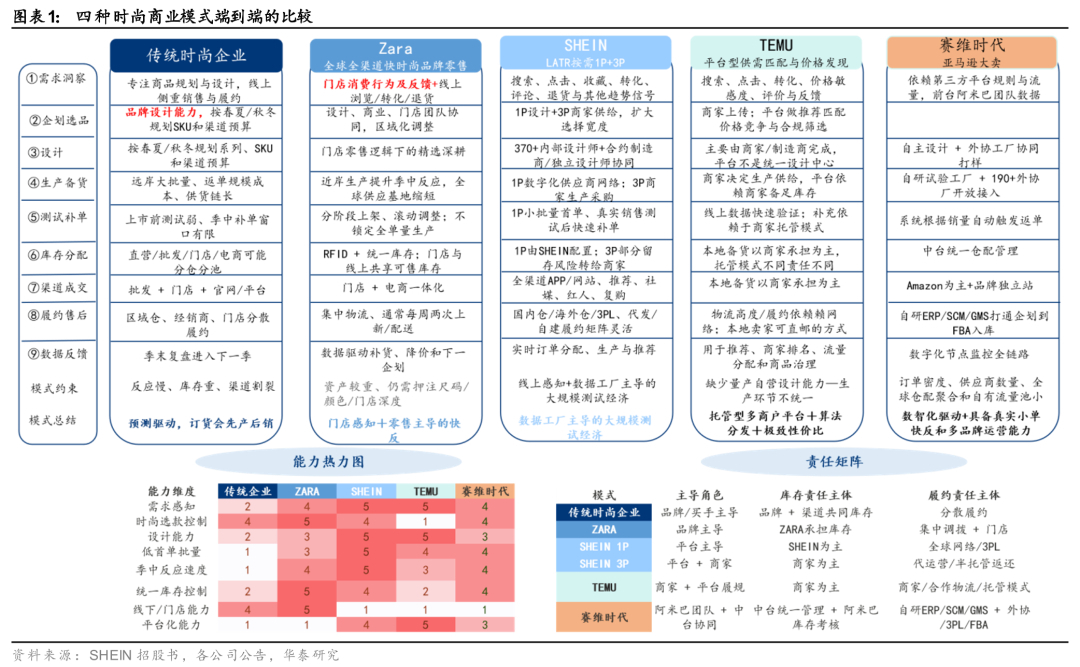
So với mô hình bán lẻ quần áo truyền thống và các nền tảng trung gian thuần túy, tính hoàn chỉnh của chuỗi cung ứng khép kín từ đầu đến cuối quyết định tiềm năng thị phần. Bán lẻ quần áo truyền thống thiếu tốc độ thực hiện đơn hàng và phản hồi theo thời gian thực; Zara sở hữu khả năng phản hồi nhanh chóng, tối ưu hóa việc lựa chọn cửa hàng và trải nghiệm thương hiệu, nhưng lại thiếu kinh nghiệm trong sản xuất thử nghiệm chi tiết; Temu vượt trội trong việc mở rộng lưu lượng truy cập phía cầu và phạm vi giá cả, và khả năng kiểm soát thống nhất quy trình sản xuất thời trang vẫn đang trong giai đoạn xây dựng năng lực. Chúng tôi tin rằng chuỗi cung ứng từ đầu đến cuối càng hoàn thiện, tiềm năng thị phần trung và dài hạn càng lớn, do đó chúng tôi lạc quan về sự mở rộng liên tục thị phần của các công ty thương mại điện tử quần áo xuyên biên giới hàng đầu Trung Quốc trên toàn cầu. Theo danh mục sản phẩm:
1) Trong thị trường thời trang may mặc cao cấp, ba thách thức lớn rất khó vượt qua. Chúng tôi tin rằng mô hình LATUR của SHEIN là một giải pháp hiệu quả cho những vấn đề này. Đặc biệt trong thời đại tuân thủ quy định, chìa khóa thành công trong cạnh tranh thời trang may mặc đã chuyển từ giá thấp, doanh số cao và lợi thế vận chuyển trực tiếp sang một vòng khép kín cung cầu từ đầu đến cuối. Các công ty có khả năng tích hợp thông tin chi tiết về nhu cầu, lấy mẫu thiết kế, phản hồi nhanh chóng theo lô nhỏ, quản lý kho toàn cầu, thực hiện tuân thủ quy định và phản hồi của người tiêu dùng vào một hệ thống thời gian thực duy nhất được kỳ vọng sẽ cải thiện doanh thu với chi phí thử nghiệm và sai sót thấp hơn, đồng thời liên tục giành được thị phần trong chuỗi cung ứng dài hơn và nguồn hàng tồn kho phân tán hơn.
2) Ở các phân ngành may mặc khác, chúng tôi cũng lạc quan về sự tiếp tục mở rộng thị phần của các công ty may mặc xuyên biên giới hàng đầu đã áp dụng chiến lược xây dựng thương hiệu.
So sánh mô hình kinh doanh: Các công ty thương mại điện tử xuyên biên giới hàng đầu Trung Quốc đạt hiệu quả hoạt động hàng đầu thế giới.
Hệ sinh thái nền tảng bán lẻ và thương mại điện tử xuyên biên giới về giày dép và quần áo đang hội nhập nhanh chóng.
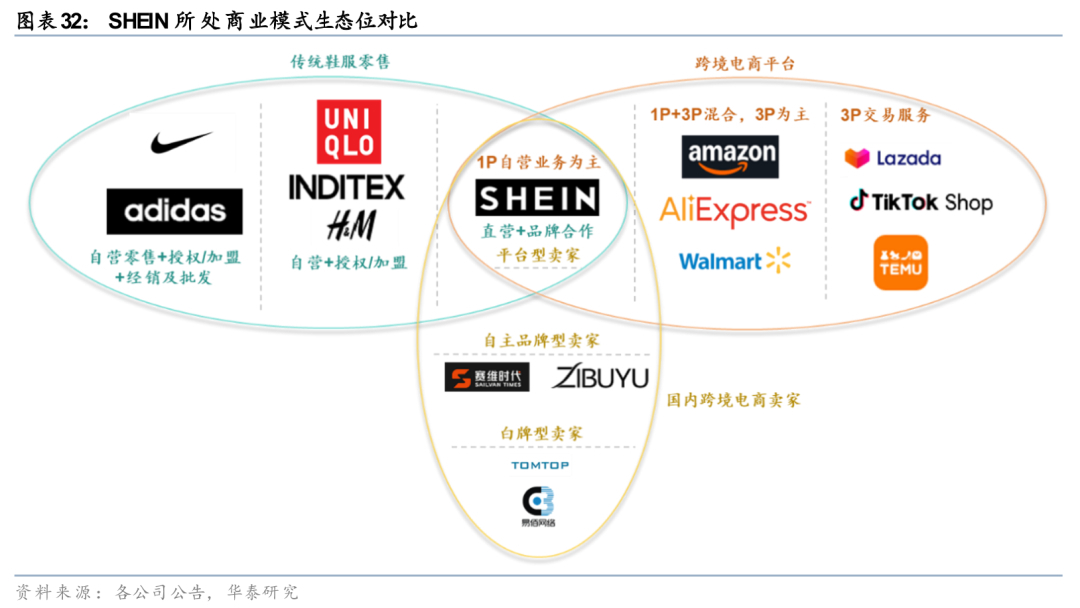
Tổng quan về hệ sinh thái bán lẻ thời trang toàn cầu/thương mại điện tử xuyên biên giới: SHEIN nằm ở giao điểm của ba phân khúc kinh doanh chính, dẫn đầu sự chuyển đổi của ngành bán lẻ từ hoạt động dựa trên sản phẩm sang mô hình dựa trên nền tảng. Các thương hiệu bán lẻ thời trang truyền thống như Nike và Adidas tập trung vào thương hiệu của riêng họ và mở rộng mạng lưới bán hàng thông qua hoạt động trực tiếp, phân phối bán buôn và nhượng quyền thương hiệu. Uniqlo, Inditex và H&M chủ yếu dựa vào bán lẻ trực tiếp, được bổ sung bởi một số kênh ủy quyền hoặc nhượng quyền thương hiệu. Các nhà bán lẻ thương mại điện tử xuyên biên giới trong nước như Saiwei Times và Zibuyu nằm ở phía nhà cung cấp và thương hiệu của các nền tảng thương mại điện tử xuyên biên giới, sở hữu khả năng thiết kế và vận hành thương hiệu độc lập nhất định, và tích cực kết nối với nhiều nền tảng bán lẻ xuyên biên giới ở nước ngoài để kinh doanh 3P (Sản phẩm, Dịch vụ, Nền tảng). Amazon, TikTok Shop, AliExpress và Temu là các thực thể nền tảng, chủ yếu tập hợp các nhà bán lẻ bên thứ ba và kiếm tiền thông qua lưu lượng truy cập, giao dịch và dịch vụ hoàn đơn. SHEIN nằm ở giao điểm của ba mô hình này: chủ yếu vận hành mô hình kinh doanh dựa trên thương hiệu riêng, đồng thời giới thiệu nguồn cung thương hiệu bên ngoài thông qua hợp tác thương hiệu và mô hình trung tâm thương mại.
Thương mại điện tử xuyên biên giới hàng may mặc Trung Quốc so với các ông lớn thời trang nhanh nước ngoài: Vòng quay hàng tồn kho nhanh hơn, sự dịch chuyển chi phí.
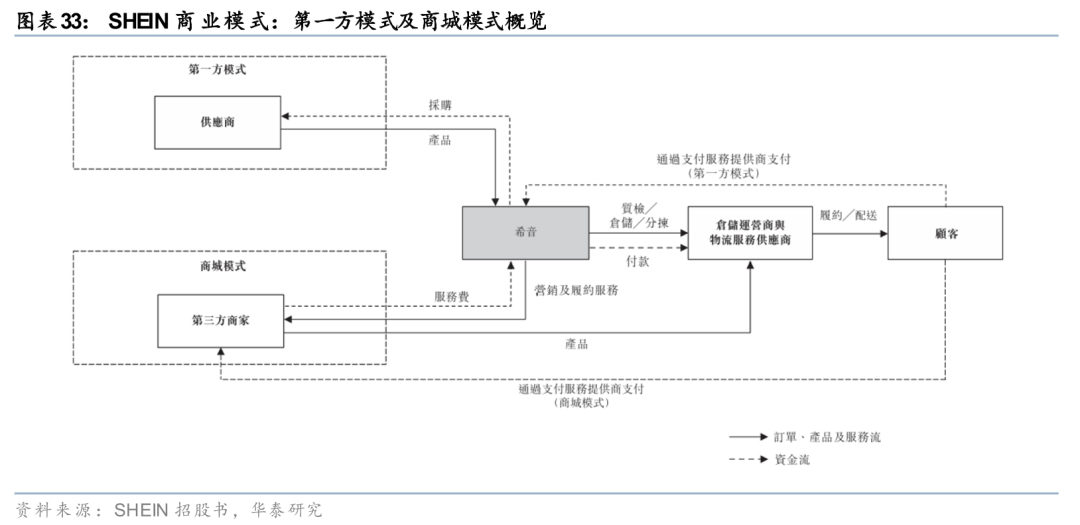
Từ bán lẻ truyền thống đến "Mô hình SHEIN": Hệ thống cung ứng đã phát triển từ mô hình bán lẻ trực tiếp (first-party retail) do chính công ty thống trị sang mô hình kép kết hợp bán lẻ trực tiếp và thương mại điện tử. Mô hình nền tảng của SHEIN duy trì quyền kiểm soát đối với các sản phẩm do chính công ty sản xuất, đồng thời giảm sự phụ thuộc vào việc tự thu mua và quản lý hàng tồn kho thông qua mô hình thương mại điện tử. 1) Theo mô hình bán lẻ trực tiếp (1P), công ty mua các sản phẩm mang thương hiệu riêng và một số sản phẩm không thuộc thương hiệu của mình từ nhà cung cấp, chịu trách nhiệm lựa chọn sản phẩm, tổ chức chuỗi cung ứng và bán hàng, đồng thời nắm giữ hàng tồn kho, chịu rủi ro hàng hóa không bán được và giảm giá trị; danh mục thương hiệu cũng khá phong phú. 2) Theo mô hình thương mại điện tử, các nhà bán lẻ bên thứ ba tự sản xuất hoặc mua hàng hóa (3P). SHEIN cung cấp khả năng tiếp cận khách hàng, thanh toán và vận hành nền tảng, đồng thời có thể cung cấp dịch vụ kho bãi và hậu cần khi cần thiết, tính phí hoa hồng và phí dịch vụ hoàn thiện đơn hàng tương ứng.
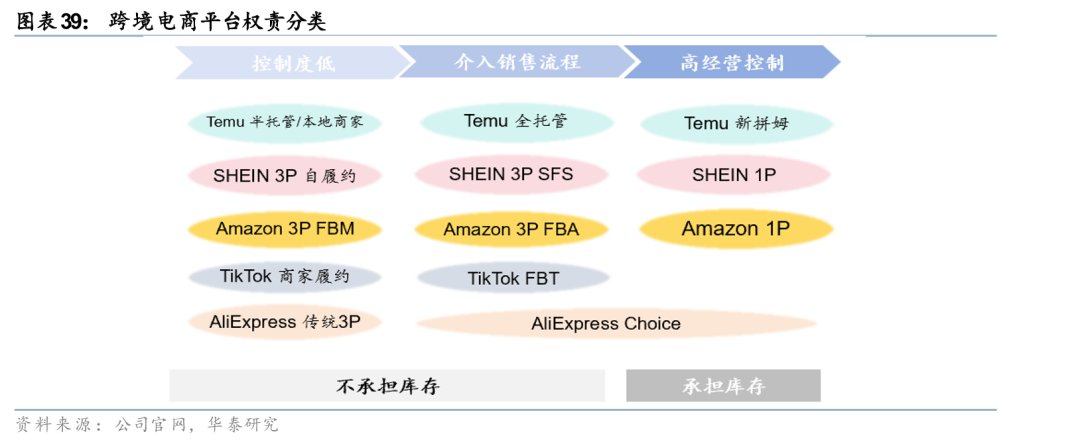
Ngược lại, Inditex, Fast Retailing và H&M vẫn tập trung vào các thương hiệu riêng của mình, với sự hợp tác bên ngoài chủ yếu tập trung vào việc thu mua sản xuất và phân phối nhượng quyền tại một số thị trường; ASOS bán cả thương hiệu riêng và thương hiệu của các đối tác bên thứ ba, với mức độ mở cửa nguồn cung tương đối cao hơn, tương tự như mô hình kinh doanh của SHEIN, nhưng lợi nhuận hiện tại vẫn cần được cải thiện.
SHEIN cũng thể hiện bước nhảy vọt về năng lực của ngành bán lẻ thời trang xuyên biên giới Trung Quốc, từ "người bán xuyên biên giới định hướng thương hiệu" sang "nhà điều hành hệ sinh thái chuỗi cung ứng dựa trên nền tảng". Chúng tôi tin rằng sự dịch chuyển vị trí trong chuỗi giá trị này mang lại cho các nhà bán lẻ xuyên biên giới Trung Quốc sức mạnh đàm phán mạnh mẽ hơn và thời gian phản hồi nhanh hơn. Các nhà bán lẻ thời trang xuyên biên giới hàng đầu Trung Quốc như SHEIN và Zibuyu chủ yếu đóng góp giá trị trung gian thông qua lập kế hoạch sản phẩm, vận hành thương hiệu và quản lý hàng tồn kho, tiếp cận người tiêu dùng thông qua các nền tảng bên thứ ba như Amazon. Mặt khác, SHEIN mở rộng hơn nữa đến cả hai đầu của chuỗi ngành: một mặt, họ trực tiếp theo dõi lưu lượng người dùng toàn cầu và dữ liệu nhu cầu thông qua ứng dụng và trang web của riêng mình; mặt khác, họ tổ chức các nhà sản xuất để sản xuất theo lô nhỏ và các đơn đặt hàng lặp lại nhanh chóng thông qua một hệ thống kỹ thuật số, và dần dần mở rộng khả năng lưu lượng truy cập và thực hiện chuỗi cung ứng của mình cho các thương hiệu/nhà bán lẻ bên thứ ba, dẫn đến một chuỗi truyền tải ngắn hơn và hiệu quả hơn từ sản xuất thượng nguồn đến bán hàng hạ nguồn.
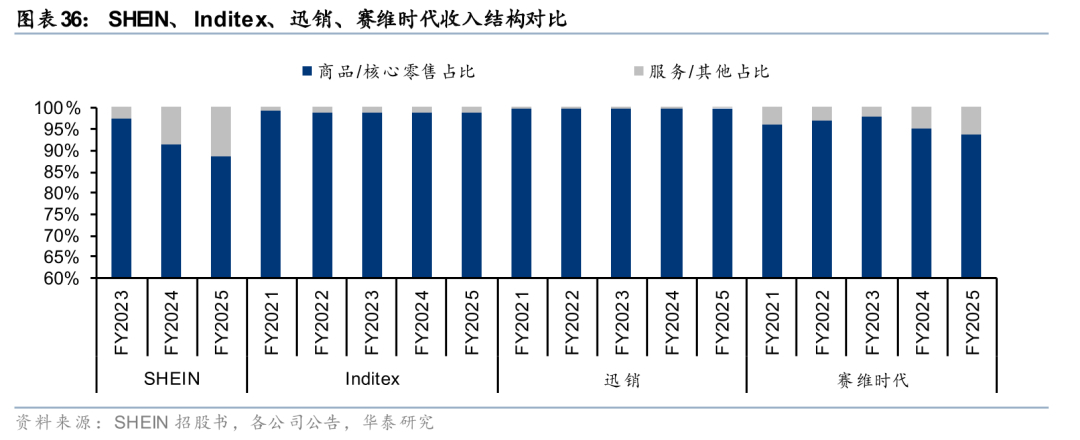
Do sự khác biệt về mô hình kinh doanh, các công ty may mặc xuyên biên giới của Trung Quốc có nguồn doanh thu đa dạng hơn. SHEIN, dựa trên nhu cầu trực tuyến theo thời gian thực, đã tiếp tục giảm quy mô đơn hàng ban đầu và độ chi tiết của quá trình thử nghiệm, đồng thời dần dần giới thiệu các nhà bán lẻ bên thứ ba và các dịch vụ tăng cường thương hiệu. Năm 2025, doanh thu sản phẩm của SHEIN chiếm 88,7% và doanh thu dịch vụ chiếm 11,3% (SHEIN cung cấp cho các nhà bán lẻ bên thứ ba dịch vụ thu hút lưu lượng truy cập và tiếp cận khách hàng, tính phí hoa hồng từ 10-20% giao dịch và tính riêng phí kho bãi và phí vận chuyển). Trong khi đó, LDK Solar, bên cạnh việc bán sản phẩm, còn cung cấp dịch vụ hậu cần dựa trên hệ thống kho bãi và hậu cần xuyên biên giới đã được thiết lập vững chắc của mình, với doanh thu dịch vụ hậu cần tăng trưởng hàng năm từ năm tài chính 2021 đến năm 2025. Ngược lại, các nhà lãnh đạo thời trang nhanh truyền thống vẫn chủ yếu thu được doanh thu từ việc bán quần áo và các mặt hàng liên quan: vào năm 2025, doanh thu từ các kênh tự vận hành, trực tuyến và nhượng quyền của Inditex chiếm 98,6% tổng doanh thu, trong khi phân khúc thương hiệu quần áo của Fast Retailing chiếm 99,9%.
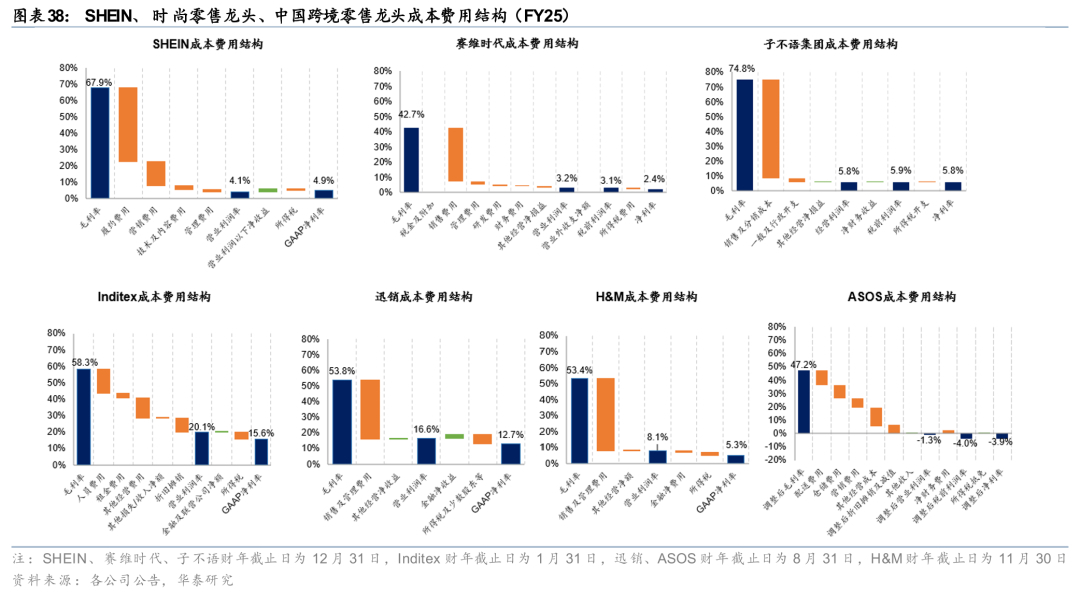
So với các thương hiệu thời trang nhanh hàng đầu nước ngoài, các ông lớn trong ngành may mặc xuyên biên giới của Trung Quốc như SHEIN thể hiện lợi thế rõ rệt về hiệu quả hoạt động. Với cơ chế phản hồi nhanh chóng, tự động hóa theo lô nhỏ đã hoàn thiện, SHEIN có thể thăm dò nhu cầu với các đơn đặt hàng ban đầu khoảng 100-200 sản phẩm, thực hiện đặt hàng lại chỉ trong vòng 5 ngày và rút ngắn khoảng thời gian bổ sung hàng thông qua hợp tác nhà cung cấp kỹ thuật số. Dự kiến vòng quay hàng tồn kho của SHEIN vào năm 2025 chỉ là 36 ngày, trong khi Inditex, Fast Retailing, ASOS và H&M sẽ có lần lượt là 72, 114, 128 và 130 ngày. Khả năng sản xuất linh hoạt và khả năng đặt hàng lại trực tuyến nhanh chóng của SHEIN làm nổi bật những lợi thế đáng kể của hãng.
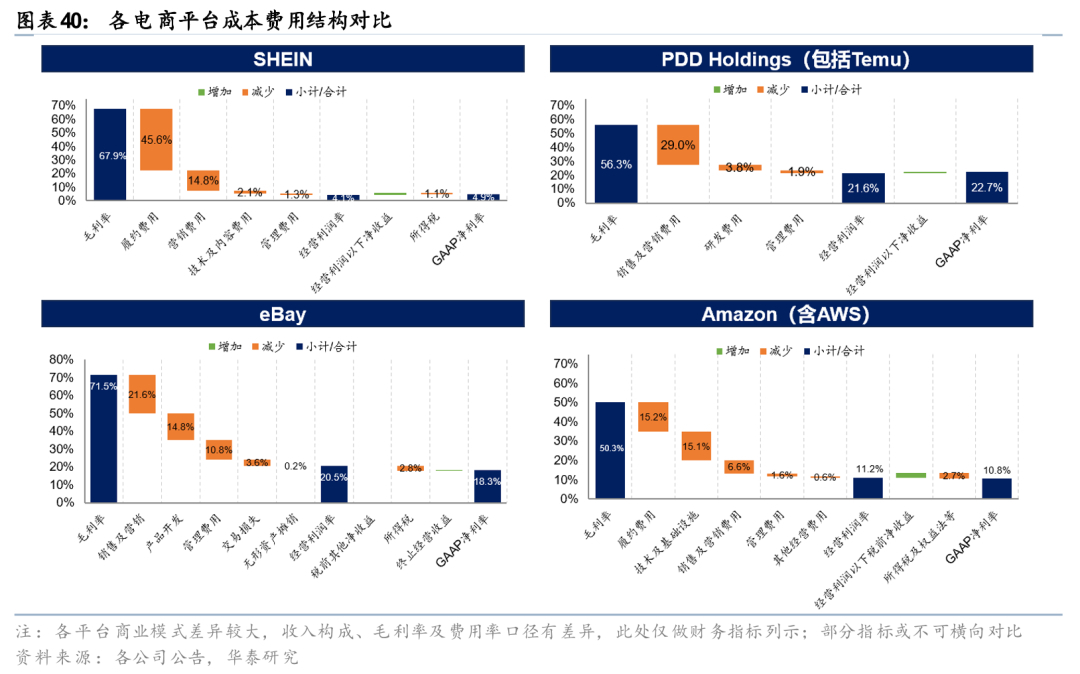
Theo mô hình kho hàng và cửa hàng gọn nhẹ, chi phí được phân bổ chuyển từ hàng tồn kho sang chi phí thực hiện đơn hàng và bán hàng. Năm 2025, chi phí thực hiện đơn hàng/tiếp thị của SHEIN chiếm lần lượt 45,6% và 14,8% doanh thu, tương ứng với tỷ suất lợi nhuận hoạt động (OPM) là 4,1% và tỷ suất lợi nhuận ròng thuộc về công ty mẹ là 4,9% (bao gồm thu nhập lãi, ưu đãi cổ phần, v.v.). Trong năm tài chính 2025, OPM của Inditex, Fast Retailing và H&M lần lượt đạt 20,1%, 16,6% và 8,1%, với tỷ suất lợi nhuận ròng tương ứng là 15,6%, 12,7% và 5,3%. ASOS, với mô hình tương tự SHEIN hơn một chút, ghi nhận khoản lỗ hoạt động điều chỉnh. Mô hình thực hiện đơn hàng trực tuyến xuyên biên giới chuyển đổi chi phí kênh cố định trong bán lẻ thời trang truyền thống, chẳng hạn như tiền thuê cửa hàng và nhân công, thành chi phí thực hiện đơn hàng phát sinh với mỗi đơn hàng, bao gồm chi phí kho bãi và chọn hàng, đóng gói, vận chuyển xuyên biên giới, thông quan và giao hàng chặng cuối. Loại chi phí thứ nhất chủ yếu là chi phí cố định, và tỷ lệ chi phí nhạy cảm hơn với doanh số bán hàng và hiệu quả hoạt động của cửa hàng. Loại chi phí thứ hai có chi phí tương đối ổn định trên mỗi đơn hàng. Khi giá trị đơn hàng trung bình thấp hoặc đơn hàng phân tán hơn, tỷ lệ chi phí thực hiện đơn hàng tương ứng với doanh số bán hàng có thể tương đối cao. Tuy nhiên, chúng tôi tin rằng với việc thực hiện đơn hàng tại địa phương và đa dạng hóa cơ cấu địa lý doanh thu, tỷ lệ chi phí thực hiện đơn hàng dự kiến sẽ giảm dần.
Trước tác động của thương mại điện tử xuyên biên giới Trung Quốc đối với ngành hàng may mặc, các công ty may mặc và giày dép hàng đầu nước ngoài chủ yếu đã áp dụng các biện pháp đối phó sau:
1) Tăng cường chuỗi cung ứng phản ứng nhanh, liên tục đầu tư vào tự động hóa kho hàng và nền tảng trực tuyến, tích hợp sâu rộng các cửa hàng vật lý với kho hàng trực tuyến; đồng thời nâng cao sức hấp dẫn của các cửa hàng bán lẻ truyền thống. Ví dụ, Inditex trước đây đã lên kế hoạch đầu tư khoảng 900 triệu euro mỗi năm trong năm tài chính 2024-2025 để mở rộng năng lực hậu cần và đã hoàn thành hơn 400 hoạt động tối ưu hóa cửa hàng trong năm tài chính 2025. Những biện pháp này đã giúp Inditex đạt được tăng trưởng ổn định bất chấp cạnh tranh, ghi nhận doanh thu tăng trưởng lên 39,9 tỷ euro (tăng 3,2% so với năm trước) và doanh thu bán hàng trực tuyến đạt 10,7 tỷ euro (tăng 4,8% so với năm trước) trong năm tài chính 2025.
2) Chiến lược cạnh tranh khác biệt nhằm củng cố vị thế cạnh tranh trong ngành hàng. Ví dụ, Fast Retailing đã củng cố vị thế LifeWear của Uniqlo, tập trung vào các sản phẩm cốt lõi như HEATTECH và AIRism, những sản phẩm có thể bán lâu dài và liên tục được cải tiến, tạo sự khác biệt so với các thương hiệu thời trang nhanh như Zara và SHEIN. Nhờ sự ủng hộ và công nhận ngày càng tăng của người tiêu dùng đối với các sản phẩm cốt lõi và nâng cao nhận thức về thương hiệu LifeWear, Uniqlo International đã đạt doanh thu 1,83 nghìn tỷ yên trong 9 tháng đầu năm tài chính 2026, tăng 25,9% so với cùng kỳ năm trước, với tỷ suất lợi nhuận kinh doanh là 18,8%, tăng 2,5 điểm phần trăm so với năm trước.
Rõ ràng là các công ty may mặc và giày dép hàng đầu nước ngoài đang tập trung vào việc nâng cao lợi thế trải nghiệm của các kênh bán hàng truyền thống và tạo sự khác biệt thông qua tính năng sản phẩm, trong khi các công ty may mặc xuyên biên giới hàng đầu của Trung Quốc vẫn có lợi thế cạnh tranh rõ rệt trong lĩnh vực thời trang nhanh trực tuyến nhờ chuỗi cung ứng linh hoạt.
Thương mại điện tử xuyên biên giới ngành may mặc Trung Quốc so với các nền tảng thương mại điện tử nước ngoài: Sự khác biệt về trách nhiệm vận hành, các doanh nghiệp Trung Quốc đang viết nên một mô hình mới.
Sự khác biệt cốt lõi giữa các nền tảng thương mại điện tử xuyên biên giới nằm ở mức độ tham gia của chúng vào quản lý sản phẩm và thực hiện đơn hàng. Dựa trên mức độ sở hữu và trách nhiệm đối với hàng hóa, ngành này có thể được phân loại rộng rãi thành ba loại: Nhà bán lẻ trực tiếp (1P), Sàn giao dịch mở (3P) và Thực hiện đơn hàng có sự hỗ trợ của nền tảng. Trong mô hình 1P, nhà bán lẻ mua hàng hóa và lưu trữ hàng tồn kho, thu lợi nhuận từ chênh lệch giá giữa giá mua và giá bán. Trong mô hình 3P, quyền sở hữu hàng hóa vẫn thuộc về người bán, và nền tảng chủ yếu cung cấp khả năng hiển thị lưu lượng truy cập và khớp giao dịch, kiếm tiền thông qua hoa hồng và quảng cáo. Mô hình Thực hiện đơn hàng có sự hỗ trợ của nền tảng bổ sung thêm dịch vụ kho bãi, hậu cần và dịch vụ trả hàng vào mô hình 3P. Một số nền tảng cũng có thể can thiệp và dẫn dắt các dịch vụ vận hành như lựa chọn sản phẩm và định giá, nhưng người bán vẫn chịu trách nhiệm về hàng tồn kho. Hiện nay, các nền tảng thương mại điện tử xuyên biên giới với mô hình 1P là hoạt động kinh doanh cốt lõi vẫn còn tương đối ít.
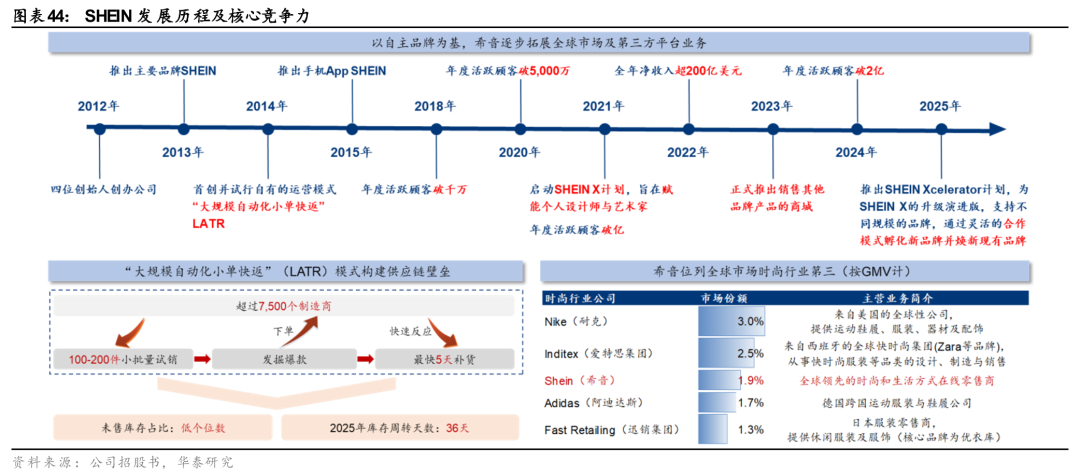
Do sự khác biệt về trách nhiệm và quyền hạn gắn liền với mô hình kinh doanh, các nền tảng chủ yếu tập trung vào giao dịch 1P (Mua một lần - Giao một lần) có quyền kiểm soát chuỗi cung ứng mạnh mẽ hơn, trong khi các nền tảng chủ yếu tập trung vào giao dịch 3P (Mua ba lần - Giao một lần) có tỷ suất lợi nhuận cao hơn một chút. Các nền tảng chủ yếu tập trung vào giao dịch 1P có quyền kiểm soát mạnh mẽ hơn đối với chuỗi cung ứng sản phẩm, nắm giữ quyền thương lượng ở cả hai phía, đồng thời chịu áp lực về thu mua, tồn kho, chiết khấu và vốn lưu động. Khả năng sinh lời của họ phụ thuộc vào tỷ lệ thành công trong việc lựa chọn sản phẩm, quản lý vòng quay hàng tồn kho và hiệu quả chuỗi cung ứng. Các nền tảng thực hiện đơn hàng trưởng thành chủ yếu tập trung vào giao dịch 3P thường có tỷ suất lợi nhuận cao hơn, dựa vào hệ sinh thái người bán-người dùng và khả năng kiếm tiền. Họ nhạy cảm hơn với những thay đổi về việc giữ chân người bán, chi phí lưu lượng truy cập và các quy tắc của nền tảng.
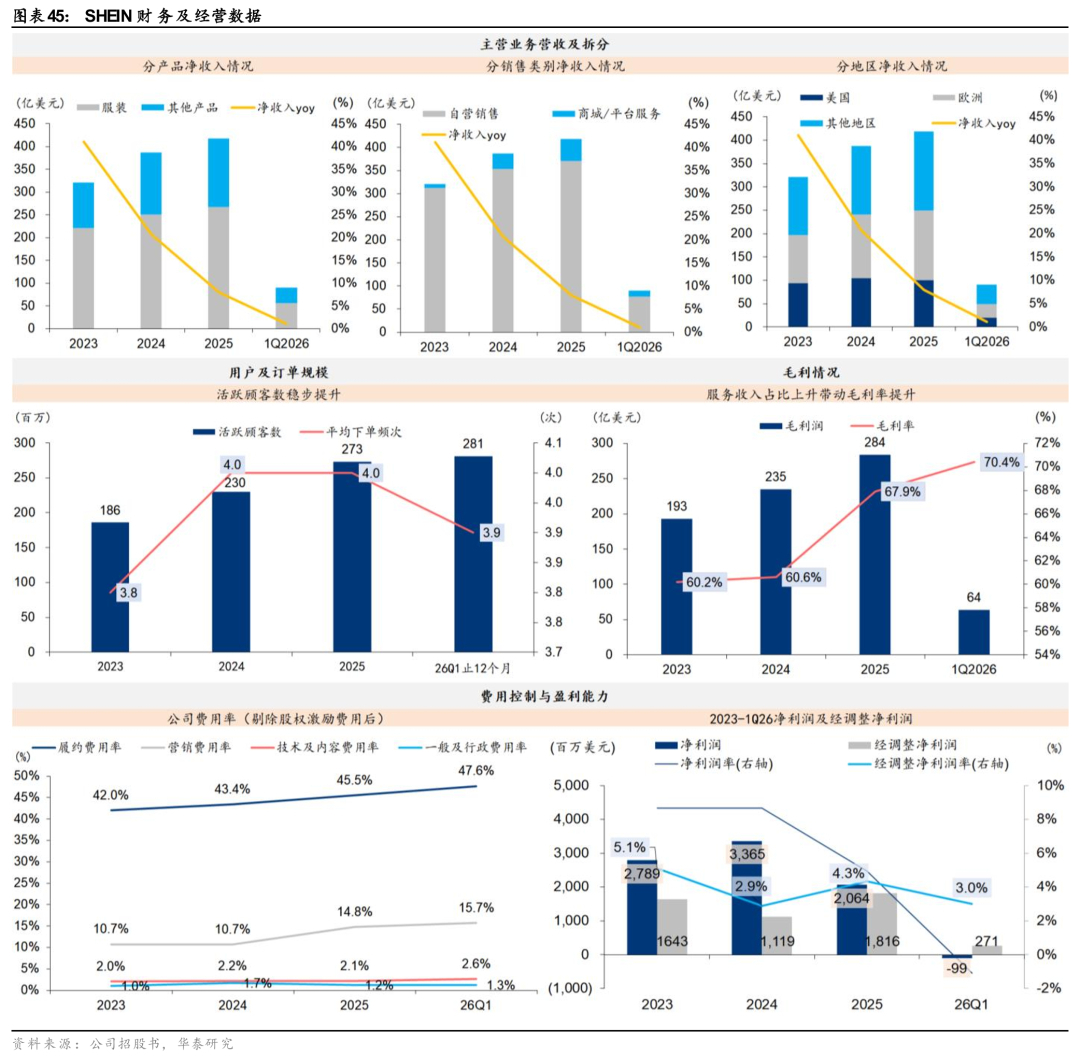
Các nền tảng thương mại điện tử xuyên biên giới của Trung Quốc: Được hỗ trợ bởi cơ sở hạ tầng vững chắc, chúng kết nối hiệu quả nguồn cung ứng nội địa phân tán với khả năng tổ chức hàng hóa ở nước ngoài. Trong khi các nền tảng nước ngoài như Amazon ban đầu phát triển chủ yếu dựa trên người tiêu dùng và người bán hàng địa phương, dần dần mở rộng doanh thu thông qua việc thực hiện giao dịch xuyên biên giới, các nền tảng thương mại điện tử xuyên biên giới của Trung Quốc bắt đầu từ các cụm công nghiệp trong nước và nguồn cung ứng của người bán. Thông qua việc lựa chọn sản phẩm kỹ thuật số và sàng lọc tuân thủ, được hỗ trợ bởi cơ sở hạ tầng hậu cần xuyên biên giới và kho bãi ở nước ngoài mạnh mẽ, họ cung cấp một lượng lớn hàng hóa phân tán trực tiếp đến người tiêu dùng ở nước ngoài, dẫn đến điểm khởi đầu hoạt động tương đối cao. Các nền tảng như Temu và SHEIN tận dụng sự cân bằng rộng rãi giữa cung và cầu trong nước ở nhiều loại sản phẩm khác nhau, kết hợp với nhu cầu nước ngoài về giá thấp, để xây dựng chuỗi cung ứng linh hoạt bằng cách tích hợp cung và cầu phân tán. Các công ty hàng đầu cũng đang tích cực phát triển dịch vụ hoàn thiện đơn hàng tại địa phương. SHEIN sẽ ra mắt trung tâm hậu cần châu Âu tại Wrocław, Ba Lan vào tháng 12 năm 2025, với diện tích kho bãi tối đa 740.000 mét vuông, phục vụ hơn 100 triệu người tiêu dùng ở châu Âu. Thông qua việc quản lý kho hàng tại địa phương và vận hành tự động, Temu cải thiện tính kịp thời của việc giao hàng và khai thác tiềm năng giảm chi phí thông qua lợi thế kinh tế theo quy mô. Temu đang hợp tác với DHL để thúc đẩy mô hình giao hàng nội địa và thực hiện đơn hàng tại địa phương ở châu Âu. SHEIN cũng đang tích cực tìm kiếm các nguồn doanh thu khu vực mới. Trong quý 1 năm 2026, doanh thu từ các khu vực ngoài Hoa Kỳ và châu Âu chiếm 45,4% tổng doanh thu, tăng 4,9 điểm phần trăm so với cuối năm 2025. Việc đa dạng hóa các khu vực địa lý này cũng giúp giảm thiểu rủi ro chính sách liên quan đến việc phụ thuộc vào một khu vực duy nhất.
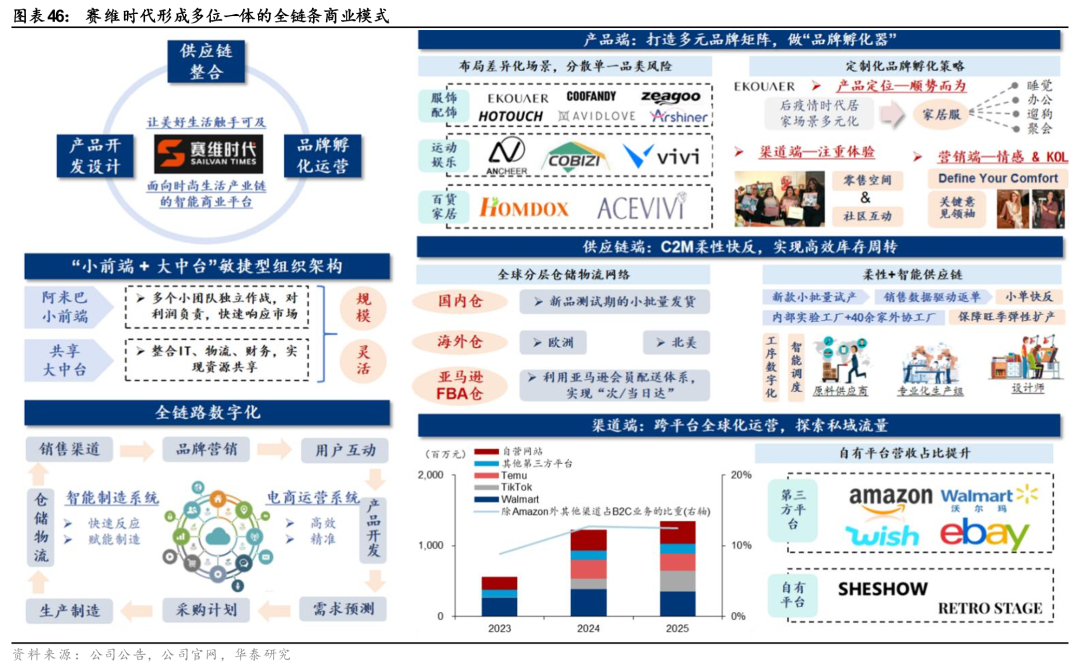
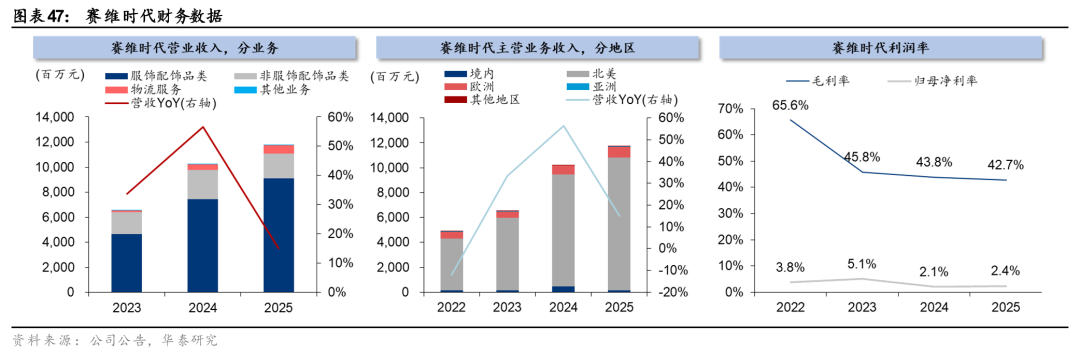
Chúng tôi tin rằng SHEIN và Temu, hai công ty hàng đầu, đại diện cho hai mô hình tăng trưởng trong thương mại điện tử xuyên biên giới của Trung Quốc: công ty thứ nhất vận hành hàng hóa bằng cách tích hợp chuỗi cung ứng theo chiều dọc; công ty thứ hai tổng hợp cung và cầu, đồng thời vận hành lưu lượng truy cập và giao dịch thông qua một nền tảng.
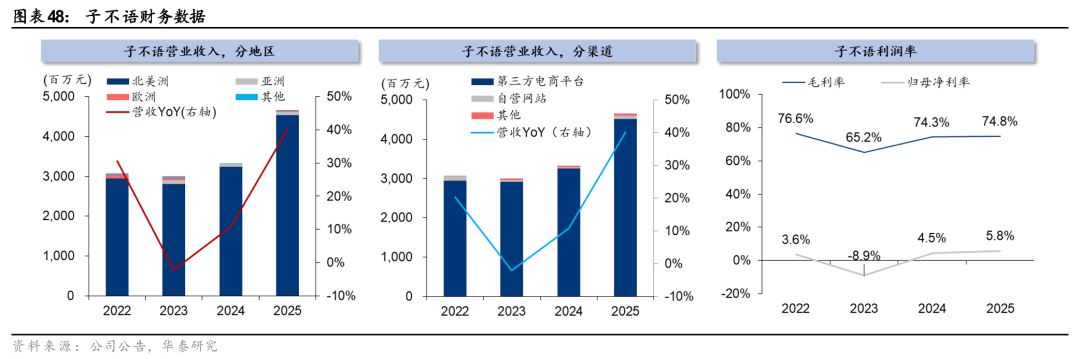
1) Danh mục sản phẩm và tâm lý người dùng: SHEIN xây dựng thương hiệu thời trang theo chiều dọc, trong khi Temu xây dựng nền tảng đa ngành hàng với giá thấp. SHEIN nắm bắt xu hướng thời trang để liên tục ra mắt sản phẩm mới, tích lũy dữ liệu lựa chọn của người dùng và xây dựng vòng khép kín giữa thương hiệu và chuỗi cung ứng. Công ty định hình tâm lý người dùng với ngành hàng may mặc, sau đó dần mở rộng sang các sản phẩm làm đẹp, nội thất và phong cách sống. Năm 2025, ngành hàng may mặc đóng góp 63,8% doanh thu của SHEIN; trong cùng kỳ, nền tảng này có khoảng 273 triệu người dùng hoạt động, hoàn thành 1,078 tỷ đơn hàng trong cả năm, với tần suất đặt hàng trung bình khoảng 4 lần, cho thấy mức độ gắn bó của người dùng cao. Mặt khác, Temu cung cấp nguồn hàng đa dạng, nhiều danh mục với giá thấp để thúc đẩy tăng trưởng lưu lượng truy cập người dùng, từ đó thu hút các nhà bán lẻ tham gia; dưới hiệu ứng mạng lưới hai chiều mạnh mẽ, sự phong phú về SKU và khả năng cạnh tranh về giá liên tục được nâng cao. Xét về quy mô người dùng hiện tại ở châu Âu, cả hai đều đã đạt được phạm vi tiếp cận người tiêu dùng quy mô lớn tại châu Âu: tính đến tháng 7 năm 2026, trang web chính thức của Ủy ban châu Âu cho thấy SHEIN/Temu có khoảng 108 triệu và 75 triệu người dùng hoạt động hàng tháng, tương ứng.
2) Sự khác biệt về định vị: SHEIN tổ chức sản xuất sản phẩm, trong khi Temu tổ chức các giao dịch của người bán. SHEIN chủ yếu tập trung vào bán lẻ trực tiếp (1P), mở rộng chuỗi cung ứng và sản xuất dựa trên nhu cầu. Temu chủ yếu đóng vai trò trung gian trong các giao dịch (3P), với chức năng cốt lõi là kết nối các nhà bán lẻ, nhà sản xuất và thương hiệu phân tán với người tiêu dùng toàn cầu, kiếm tiền thông qua phân phối lưu lượng truy cập/dịch vụ giá trị gia tăng thực hiện đơn hàng, v.v., nhưng kiểm soát yếu hơn đối với chu kỳ sản xuất/vòng lặp sản phẩm ở khâu đầu nguồn; tuy nhiên, Temu cũng đã tuyên bố tham gia vào lĩnh vực kinh doanh 1P vào tháng 3 năm 2026, thành lập thương hiệu riêng "New Pinmu", tích hợp năng lực sản xuất trong nước chất lượng cao và có kế hoạch tận dụng nguồn lực chuỗi cung ứng của Pinduoduo + Temu để ra mắt thương hiệu riêng trên thị trường toàn cầu.
3) Sự khác biệt trong mô hình lợi nhuận: SHEIN kiếm lợi nhuận từ việc bán sản phẩm, trong khi Temu kiếm lợi nhuận từ các dịch vụ nền tảng. Hoạt động kinh doanh trực tiếp của SHEIN bao gồm việc mua hàng hóa và lưu trữ hàng tồn kho. Do đó, công ty phải gánh chịu rủi ro từ việc đánh giá sai xu hướng, hàng hóa không bán được với giá chiết khấu, giảm giá trị hàng tồn kho và hàng trả lại. LATR là một biện pháp hiệu quả để giảm thiểu sai lệch dự báo. Mặt khác, Temu chủ yếu kiếm tiền thông qua các dịch vụ như giao dịch, tiếp thị và thực hiện đơn hàng, chuyển phần lớn rủi ro sản xuất sản phẩm và tồn kho cho các nhà bán lẻ bên thứ ba. Khả năng sinh lời phụ thuộc vào khối lượng giao dịch và tỷ lệ kiếm tiền, và công ty cũng cần duy trì sự cân bằng linh hoạt giữa giá thấp cho người tiêu dùng, lợi nhuận cho doanh nghiệp và khả năng kiếm tiền của nền tảng.
Xét đến tính linh hoạt và khả năng sinh lời của hoạt động kinh doanh, chúng tôi tin rằng mô hình hoạt động kết hợp 1P+3P có thể trở thành xu hướng phát triển của thương mại điện tử xuyên biên giới tại Trung Quốc trong tương lai, và các công ty hàng đầu với khả năng kiểm soát chuỗi cung ứng và năng lực thực hiện đơn hàng mạnh mẽ hơn dự kiến sẽ tiếp tục thu hút được năng lực sản xuất chất lượng cao.
Tổng quan về các công ty lớn
SHEIN: Xây dựng điểm đến thời trang trực tuyến lớn nhất thế giới với mô hình LATTR
SHEIN là điểm đến thời trang trực tuyến lớn nhất thế giới (dựa trên doanh thu bán lẻ quần áo và giày dép năm 2025), với 273 triệu khách hàng hoạt động trên khoảng 160 thị trường vào năm 2025. Được thành lập vào năm 2012, SHEIN ban đầu chủ yếu thu hút khách hàng thông qua SEO và quảng cáo trên công cụ tìm kiếm ở nước ngoài. Đối mặt với những thách thức như kiểu dáng lỗi thời, chu kỳ sản xuất dài và tồn kho dư thừa, công ty đã triển khai chiến lược thương hiệu riêng vào năm 2014 và chuyển đến khu công nghiệp may mặc Quảng Châu, thực hiện mô hình "đơn hàng nhỏ, trả hàng nhanh". Năm 2015, công ty chính thức đổi tên thành SHEIN, và chuỗi cung ứng linh hoạt của công ty dần hình thành, bước vào giai đoạn phát triển nhanh chóng. Năm 2020, tận dụng hoạt động hoàn toàn trực tuyến và chuỗi cung ứng ổn định tại Trung Quốc, công ty đã đạt được sự tăng trưởng đáng kể bất chấp xu hướng trong giai đoạn đầu của đại dịch. Sau khi hoàn thành nhiều vòng gọi vốn vào năm 2022, công ty đã đẩy nhanh việc xây dựng cơ sở hạ tầng chuỗi cung ứng và mở rộng sang các thị trường như châu Âu và Mỹ Latinh. Năm 2023, công ty ra mắt một trung tâm mua sắm trực tuyến bán các sản phẩm mang thương hiệu của bên thứ ba, mở rộng hoạt động kinh doanh nền tảng của mình, và năm 2025, họ khởi động chương trình SHEIN Xcelerator để hỗ trợ hơn nữa sự phát triển của các thương hiệu và nhà bán lẻ bên thứ ba. Theo Frost & Sullivan, đến năm 2025, SHEIN sẽ đứng thứ ba trong thị trường bán lẻ thời trang toàn cầu trị giá 1,73 nghìn tỷ đô la với thị phần 1,9%.
Chúng tôi tin rằng Xiyin, với vai trò là "người dẫn đầu chuỗi cung ứng", đã tái cấu trúc chuỗi ngành công nghiệp thời trang bằng cách dựa vào sự thấu hiểu sâu sắc người dùng và nguồn lực nhà máy ở khâu đầu nguồn thông qua mô hình "Giao hàng nhanh chóng, tự động hóa quy mô lớn cho đơn hàng nhỏ" (LATR).
1) Theo mô hình LATR, Xiyin cung cấp cho người tiêu dùng các sản phẩm chất lượng cao, giá cả phải chăng với tốc độ ra mắt sản phẩm mới nhanh chóng, dẫn đầu toàn cầu về sự đa dạng sản phẩm và hiệu quả luân chuyển hàng tồn kho. Mô hình LATR sử dụng hình thức bán thử nghiệm theo lô nhỏ từ 100-200 sản phẩm, dựa vào chuỗi cung ứng thông minh từ đầu đến cuối để phân tích phản hồi thị trường theo thời gian thực. Tín hiệu từ phía cầu (C) trực tiếp đến phía sản xuất (M), tạo thành một vòng khép kín C2M. Các mặt hàng bán chạy nhất có thể được bổ sung chỉ trong vòng 5 ngày, cân bằng hiệu quả ba điểm khó khăn chính của ngành: nguồn cung kiểu dáng, tốc độ cập nhật và kiểm soát hàng tồn kho. Dựa trên LATR, Xiyin đã giảm tỷ lệ hàng tồn kho xuống dưới 5% (mức trung bình ngành là 20%-30%), với vòng quay hàng tồn kho chỉ 36 ngày vào năm 2025 (so với Inditex và Fast Retailing: lần lượt là 72/114 ngày).
2) Đạt được sự thấu hiểu sâu sắc về người dùng thông qua mô hình bán hàng trực tiếp cho người tiêu dùng (DTC). Xiyin là một trong những công ty thương mại điện tử xuyên biên giới đầu tiên chuyển từ phân phối qua nền tảng bên thứ ba sang mô hình DTC. Thông qua ứng dụng riêng, trang web độc lập và các tài khoản mạng xã hội chính thức, công ty đã tiếp cận và tích lũy được các mô hình hành vi của hàng trăm triệu người dùng hoạt động. Bằng cách sử dụng lượng dữ liệu khổng lồ, công ty đã xây dựng hồ sơ người dùng và mô hình dự đoán xu hướng, phân tích sở thích của người tiêu dùng thành các thẻ có cấu trúc như kiểu dáng, chất liệu, màu sắc và phạm vi giá. Điều này cho phép tạo ra các sản phẩm mới theo lô dựa trên sở thích của người tiêu dùng, tăng khả năng tạo ra các mặt hàng bán chạy nhất.
3) Mở rộng hệ sinh thái nền tảng và trao quyền cho các thương hiệu bên thứ ba thông qua nguồn lực chuỗi cung ứng để phát huy tối đa tiềm năng tăng trưởng. Năm 2023, SHEIN ra mắt mô hình nền tảng SHEIN Marketplace, mở cửa cho các thương hiệu bên thứ ba toàn cầu. Năm 2025, SHEIN nâng cấp và ra mắt chương trình ươm tạo thương hiệu Xcelerator, mở ra hệ thống chuỗi cung ứng linh hoạt, thông tin chi tiết về người tiêu dùng theo thời gian thực, mạng lưới bán hàng toàn cầu và khả năng tiếp thị đa kênh cho các thương hiệu tham gia. Sản phẩm mới có thể được đưa lên kệ chỉ trong vòng 5 đến 7 ngày, từ khâu thiết kế đến khi có mặt trên thị trường. Đồng thời, "Kế hoạch Toàn cầu hóa Vành đai Công nghiệp 500 Thành phố" được thúc đẩy, bao phủ gần 400 vành đai công nghiệp vào tháng 6 năm 2025. Nhờ được hỗ trợ toàn diện từ nguồn lực chuỗi cung ứng, các thương hiệu tham gia chương trình Xcelerator đã ghi nhận mức tăng doanh thu trung bình 190% trong năm đầu tiên, với gần 20 thương hiệu đạt doanh thu gần 3 tỷ nhân dân tệ (Thông tấn xã Tân Hoa Xã, tháng 11 năm 2025). Như vậy, SHEIN đã nâng cấp từ một nhà bán lẻ thời trang tự vận hành thành một nền tảng hỗ trợ ngành công nghiệp, xây dựng một hệ sinh thái toàn cầu nơi các thương hiệu, nhà bán lẻ và nhà cung cấp cùng tồn tại và phát triển thịnh vượng.
Doanh thu tăng trưởng ổn định, với doanh thu dịch vụ tạo ra từ mô hình thương mại bên thứ ba mở ra một đường cong tăng trưởng mới. Từ năm 2023 đến năm 2025, doanh thu thuần của công ty tăng từ 32,1 tỷ đô la lên 41,8 tỷ đô la, tương ứng với tốc độ tăng trưởng kép hàng năm là 14,2%. Doanh thu sản phẩm tăng từ 31,2 tỷ đô la lên 37,1 tỷ đô la, duy trì hoạt động kinh doanh cốt lõi vững chắc; trong khi doanh thu dịch vụ trung tâm thương mại và nền tảng mở rộng nhanh chóng từ 870 triệu đô la lên 4,74 tỷ đô la, tăng thị phần từ 2,7% lên 11,3%, trở thành một nguồn tăng trưởng quan trọng. Trong cùng kỳ, số lượng khách hàng hoạt động tăng từ 186 triệu lên 273 triệu, tương ứng với tốc độ tăng trưởng kép hàng năm là 21,2%, và tổng số đơn đặt hàng tăng từ 715 triệu lên 1,078 tỷ, với tần suất đặt hàng từ 3,8 đến 4,0 lần. Cơ cấu doanh thu toàn cầu cân bằng, với châu Âu và Hoa Kỳ đóng góp khoảng 60% doanh thu, trong khi các thị trường khác chiếm 40,5%.
Mô hình nền tảng đã thúc đẩy sự cải thiện tỷ suất lợi nhuận gộp, trong khi các yếu tố bên ngoài như thay đổi chính sách gây ra biến động trong tỷ suất lợi nhuận ròng. Từ năm 2023 đến năm 2025, bất chấp áp lực từ việc điều chỉnh thuế quan của Mỹ và EU cũng như sự cạnh tranh gay gắt trong ngành, tỷ suất lợi nhuận gộp của công ty đã tăng từ 60,2% lên 67,9%, và tiếp tục tăng lên 70,4% trong quý 1 năm 2026, nhờ mô hình nền tảng của bên thứ ba. Tỷ suất lợi nhuận ròng điều chỉnh vẫn duy trì ở mức khoảng 3%-5%. Về phía chi phí, hiệu quả thực hiện đơn hàng tiếp tục được cải thiện, với chi phí thực hiện đơn hàng giảm xuống còn 17,7 đô la Mỹ vào năm 2025. Công ty duy trì đầu tư vào tiếp thị và số hóa, dẫn đến tỷ lệ chi phí liên quan tăng nhẹ. Tỷ lệ chi phí chung và quản lý vẫn ở mức thấp và ổn định. Dựa trên mô hình LATR, số ngày vòng quay hàng tồn kho chỉ là 36 ngày vào năm 2025, và tỷ lệ hàng tồn kho chưa bán vẫn ở mức thấp một chữ số. Hoạt động không cần nhiều tài sản và chuỗi cung ứng hiệu quả đã cùng nhau hỗ trợ khả năng phục hồi lợi nhuận.
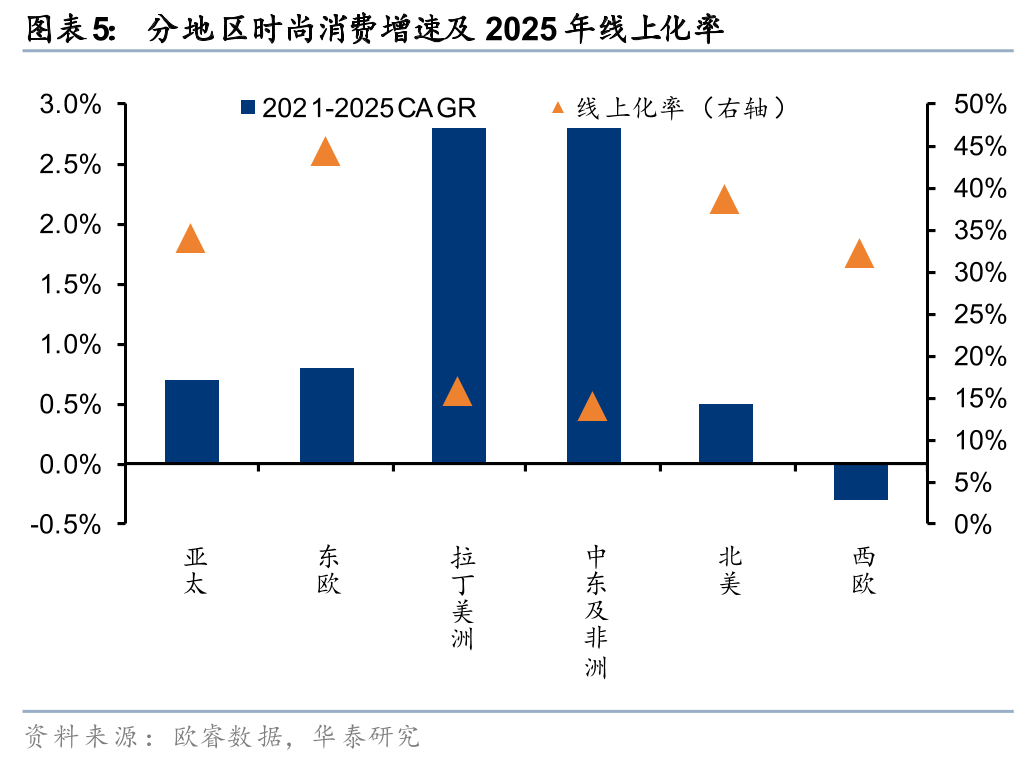
Saiwei Times: Nền tảng thương mại điện tử xuyên biên giới hàng đầu dành cho ngành may mặc, được hỗ trợ bởi công nghệ số hóa.
Saiwei Times là một thương hiệu thời trang thương mại điện tử xuyên biên giới hàng đầu tại Việt Nam, tập trung vào hoạt động chuyên sâu của các thương hiệu tầm trung đến cao cấp. Tuân thủ tầm nhìn "mang đến cuộc sống tốt đẹp hơn", công ty bán quần áo và phụ kiện, đồ nội thất gia đình, và các sản phẩm thể thao giải trí trên nền tảng B2C của mình. Khác với mô hình "phân phối sản phẩm" truyền thống của thương mại điện tử xuyên biên giới, công ty đã hình thành một mô hình chuỗi hoàn chỉnh tích hợp phát triển và thiết kế sản phẩm, tích hợp chuỗi cung ứng linh hoạt, ươm mầm thương hiệu và vận hành. Thương hiệu thời trang nam Coofandy của công ty đã trở thành một trong những thương hiệu trực tuyến hàng đầu tại thị trường Bắc Mỹ, trong khi thương hiệu đồ mặc nhà Ekouaer và thương hiệu đồ lót Avidlove đều giữ vị trí dẫn đầu trong các thị trường ngách tương ứng tại Bắc Mỹ.
Về năng lực cạnh tranh cốt lõi, công ty đã hình thành lợi thế "số hóa toàn diện dựa trên trí tuệ nhân tạo + chuỗi cung ứng linh hoạt toàn cầu + ma trận đa thương hiệu". Về phát triển sản phẩm, công ty đã phát triển hệ thống trí tuệ dữ liệu toàn diện tự xây dựng, tích hợp dữ liệu đa phương thức AI để nắm bắt xu hướng thời trang toàn cầu theo thời gian thực, và đã xây dựng cơ sở dữ liệu mẫu độc quyền với độ chính xác cao. Về chuỗi cung ứng, công ty đã phát triển hệ thống chuỗi cung ứng may mặc linh hoạt tự xây dựng, thực hiện lập kế hoạch sản xuất thông minh cho các lô hàng nhỏ, phản hồi nhanh chóng và nâng cao hiệu quả thực hiện đơn hàng thông qua hệ thống kho bãi và hậu cần thông minh. Về thương hiệu, cấu trúc tổ chức linh hoạt của công ty đã xây dựng một ma trận thương hiệu nhiều cấp, với 12 thương hiệu đạt doanh thu hàng năm vượt quá 100 triệu nhân dân tệ vào năm 2025, và liên tục nâng cao giá trị thương hiệu thông qua các kênh đa dạng như tài trợ sự kiện và hợp tác với người nổi tiếng. Về đa dạng hóa kênh phân phối, trong khi củng cố lợi thế của mình trên các kênh Amazon (chiếm 80% doanh thu vào năm 2025), công ty đang mở rộng sang các kênh mới nổi như TikTok (với doanh thu tăng 93,5% so với năm trước vào năm 2025), đồng thời các kênh khách hàng quan trọng như Walmart được kỳ vọng sẽ mang lại những cơ hội tăng trưởng mới.
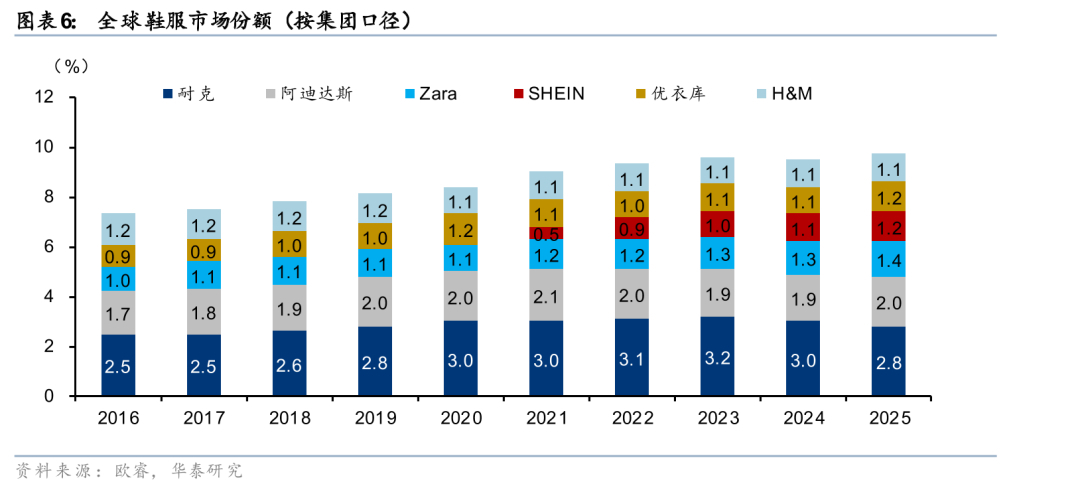
Xét về khía cạnh tài chính, công ty đã đạt được tăng trưởng doanh thu ổn định và cải thiện lợi nhuận, chứng minh hiệu quả của quá trình chuyển đổi thương hiệu. Năm 2025, doanh thu đạt 11,817 tỷ nhân dân tệ, tăng 15% so với năm trước; lợi nhuận ròng thuộc về cổ đông đạt 283 triệu nhân dân tệ, tăng 32,2% so với năm trước, với tốc độ tăng trưởng lợi nhuận vượt trội so với doanh thu, phản ánh hiệu quả của việc kiểm soát chi phí. Doanh thu quý 1 năm 2026 tăng 10,7% so với cùng kỳ năm trước, tiếp tục xu hướng tăng trưởng ổn định.
Hiện tại, LDK Solar đang tập trung vào các danh mục sản phẩm, thị trường khu vực, kênh phân phối và chuỗi cung ứng, thúc đẩy các hoạt động sau: 1) Mở rộng danh mục sản phẩm: nhân rộng kinh nghiệm thành công của các thương hiệu hàng đầu vào các danh mục tăng trưởng cao như đồ thể thao và quần áo trẻ em, mở ra tiềm năng tăng trưởng mới; 2) Mở rộng khu vực và kênh phân phối: mở rộng sang các thị trường mới nổi như châu Âu và Đông Nam Á, đồng thời tăng cường sự hiện diện trên các kênh mới nổi như Temu và TikTok, cũng như các kênh khách hàng trọng điểm như Walmart, giảm sự phụ thuộc vào một thị trường và nền tảng duy nhất; 3) Nâng cao hiệu quả chuỗi cung ứng: hoàn thiện hệ thống hậu cần của riêng mình, nâng cao hiệu quả thực hiện đơn hàng toàn cầu, đạt được mục tiêu giảm chi phí và nâng cao hiệu quả; 4) Nâng cao hiệu quả hoạt động: tích cực đầu tư vào công nghệ AI để nâng cao hiệu quả tiếp thị và quảng bá, tăng tỷ lệ chuyển đổi khách hàng và giảm nhu cầu nhân lực trong dịch vụ khách hàng và các lĩnh vực khác, dự kiến sẽ giúp giải phóng tính đàn hồi lợi nhuận.
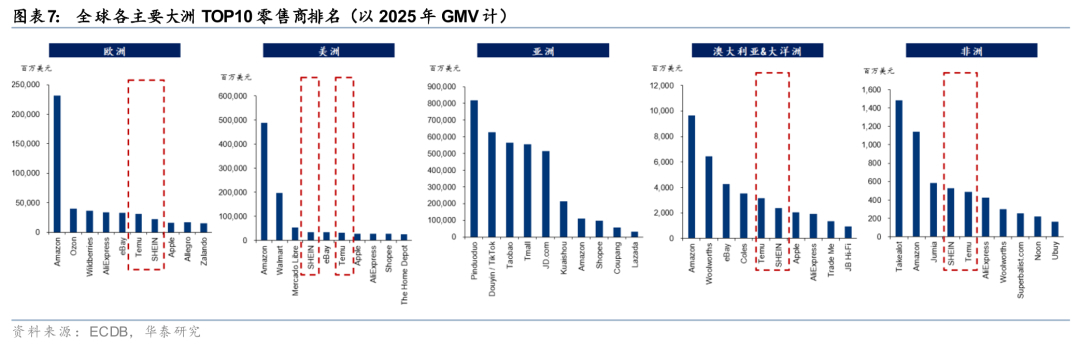
Tập đoàn Zibuyu: Phát triển thị trường tầm trung đến cao cấp với sự khác biệt.
Tập đoàn Zibuyu là một công ty thương mại điện tử xuyên biên giới quy mô lớn chuyên về giày dép và quần áo tại Trung Quốc. Công ty bán các sản phẩm quần áo, giày dép và sản phẩm phong cách sống do chính mình thiết kế ra thị trường toàn cầu, bao gồm Bắc Mỹ, Châu Âu và Đông Nam Á thông qua các nền tảng bên thứ ba như Amazon, Temu và TikTok, cũng như trang web độc lập của riêng mình. 1) Về cơ cấu địa lý, doanh thu của công ty phụ thuộc rất nhiều vào thị trường Bắc Mỹ. Doanh thu từ Bắc Mỹ đã tăng đều đặn từ 96,2% năm 2022 lên 97,4% năm 2025, cho thấy sự tập trung rõ ràng vào một khu vực duy nhất trong chiến lược thị trường nước ngoài của công ty. Tổng doanh thu đã biến động theo chiều hướng tăng, từ 1,32 tỷ RMB năm 2018 lên 4,66 tỷ RMB năm 2025. 2) Về cơ cấu kênh phân phối, các nền tảng thương mại điện tử bên thứ ba như Amazon là kênh bán hàng chính của công ty, đóng góp phần lớn doanh thu từ năm 2022 đến năm 2025. Mảng kinh doanh trang web tự vận hành tương đối nhỏ. Xét theo nền tảng, Amazon là kênh phân phối chính của công ty, đóng góp 91,5% doanh thu vào năm 2025.
Chiến lược tinh gọn thương hiệu và nâng cao chất lượng sản phẩm đã được thực hiện, tối ưu hóa cơ cấu lợi nhuận. Từ năm 2023, công ty đã khởi xướng cải cách kiến trúc thương hiệu, loại bỏ các SKU kém hiệu quả và các thương hiệu yếu, giảm số lượng thương hiệu từ 300 xuống còn 10 thương hiệu cốt lõi. Thông qua việc phân bổ nguồn lực tập trung, công ty đã củng cố sức mạnh sản phẩm và hình ảnh thương hiệu của các thương hiệu cốt lõi, liên tục thúc đẩy việc nâng cao chất lượng sản phẩm và cải thiện lợi nhuận tổng thể.
Công ty đang đẩy mạnh chiến lược đa kênh để giảm thiểu rủi ro liên quan đến việc phụ thuộc vào một nền tảng duy nhất. Công ty tiếp tục mở rộng sự hiện diện trên các nền tảng của bên thứ ba như TikTok và Temu, đồng thời củng cố trang web tự vận hành của mình. Doanh số bán hàng thông qua các kênh tự vận hành đã tăng từ 0,8% năm 2024 lên 1,7% năm 2025. Việc mở rộng ban đầu chiến lược đa kênh này sẽ giúp giảm sự phụ thuộc vào một nền tảng duy nhất và mở rộng các kênh tăng trưởng trong dài hạn.
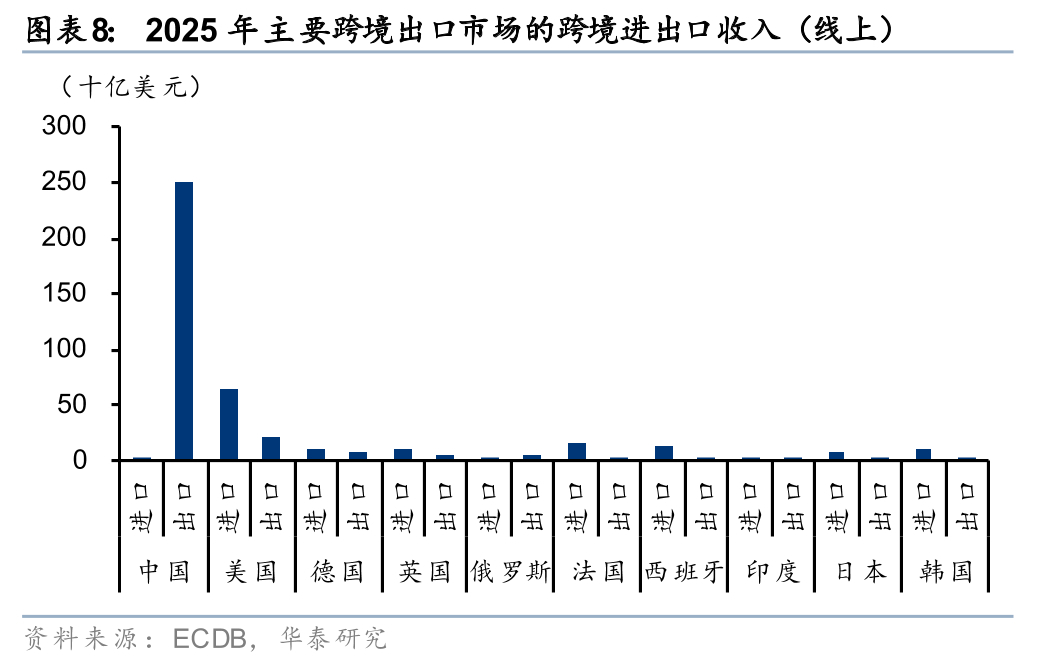
Rủi ro liên quan đến chính sách thương mại quốc tế và xung đột địa chính trị. Thương mại điện tử xuyên biên giới mặt hàng may mặc phụ thuộc rất nhiều vào chuỗi cung ứng toàn cầu và thị trường nước ngoài. Xung đột địa chính trị, những thay đổi trong quan hệ quốc tế và các chính sách bảo hộ thương mại leo thang có thể dẫn đến việc tăng thuế quan, điều chỉnh chính sách miễn thuế đối với các bưu kiện nhỏ, kiểm tra nhập khẩu nghiêm ngặt hơn và gián đoạn các tuyến vận chuyển. Đến năm 2025, Bắc Mỹ và Tây Âu sẽ chiếm khoảng 28% và 22% thị trường tiêu thụ quần áo và giày dép toàn cầu, tổng cộng khoảng 50%. Nếu các thị trường chính ở châu Âu và Hoa Kỳ tăng thuế nhập khẩu hoặc hạn chế thư tín trực tiếp xuyên biên giới, điều đó có thể làm suy yếu lợi thế về giá của ngành và ảnh hưởng xấu đến tăng trưởng doanh thu và lợi nhuận.
Rủi ro liên quan đến biến động giá nguyên liệu và chi phí vận chuyển. Từ năm 2026, giá dầu quốc tế tiếp tục tăng do xung đột địa chính trị và sự thay đổi cung cầu, dẫn đến việc giá nhiên liệu và chi phí vận chuyển đồng thời tăng lên. Phụ phí nhiên liệu đối với các công ty chuyển phát nhanh lớn đã đạt mức cao kỷ lục, và giá cước trên một số tuyến vận tải hàng không đã tăng đáng kể. Về phía nguyên liệu, giá PVC và các nguyên liệu sợi hóa học khác, cũng như hợp kim nhôm và các vật liệu phụ trợ khác, đều tăng ở các mức độ khác nhau. Hơn nữa, có một độ trễ nhất định trong việc truyền tải giá thành phẩm, điều này có thể dẫn đến việc biên lợi nhuận của ngành bị thu hẹp tạm thời.
Việc tuân thủ quy định và chi phí tồn kho tăng cao là những rủi ro. Từ tháng 7 năm 2026, quy định ESPR của EU sẽ cấm các công ty lớn tiêu hủy quần áo và giày dép không bán được, buộc các công ty phải chịu chi phí cho các phương án xử lý thay thế như tân trang và bán lại hàng tồn kho chậm tiêu thụ. Kế hoạch ESPR của Anh, tính phí theo đơn vị sản phẩm, sẽ làm tăng thêm chi phí vận chuyển. Những biện pháp này sẽ dẫn đến sự gia tăng mang tính cấu trúc về chi phí tuân thủ quy định và chi phí kho bãi trong ngành, đặt ra yêu cầu cao hơn đối với khả năng quản lý hàng tồn kho của các công ty.
Những bất ổn về kinh tế vĩ mô và nhu cầu tiêu dùng tiềm ẩn nhiều rủi ro. Niềm tin của người tiêu dùng tại các thị trường tiêu dùng lớn vẫn còn yếu do các yếu tố như lạm phát và giá năng lượng. Xuất khẩu dệt may của Trung Quốc đang chịu áp lực tạm thời, và tốc độ tăng trưởng nhu cầu ở nước ngoài có thể chậm lại. Nếu tăng trưởng kinh tế toàn cầu không đạt kỳ vọng, khả năng chi tiêu của người tiêu dùng cho các mặt hàng không thiết yếu sẽ tiếp tục suy yếu, kéo theo sự thịnh vượng chung của ngành thương mại điện tử xuyên biên giới.
Thông tin về các cổ phiếu chưa niêm yết hoặc chưa được công bố được đề cập trong báo cáo nghiên cứu này là tập hợp các thông tin khách quan và không đại diện cho khuyến nghị hoặc quan điểm của nhóm nghiên cứu về công ty hoặc cổ phiếu đó.
Báo cáo nghiên cứu (Báo cáo chuỗi tiêu dùng mới số 4: Thương mại điện tử xuyên biên giới trong ngành may mặc: Định hình lại bối cảnh thời trang toàn cầu với hiệu quả của Trung Quốc) Ngày 17 tháng 8 năm 2026
Fan Junhao, Nhà phân tích S0570524050001 | BDO986
Shi Di, Nhà phân tích S0570524090003 | BVO045
Zhang Shuangning, Nhà phân tích S0570525070015 | BXW007
Zeng Jun, Nhà phân tích, S0570523120004 | BTM417
Hong Yang, Người liên hệ: S0570125070021 | BXP979
Shi Yihan, Người liên hệ: S057012607019
Ảnh bìa được tạo ra bằng công nghệ AIGC.
Hãy theo dõi chúng tôi
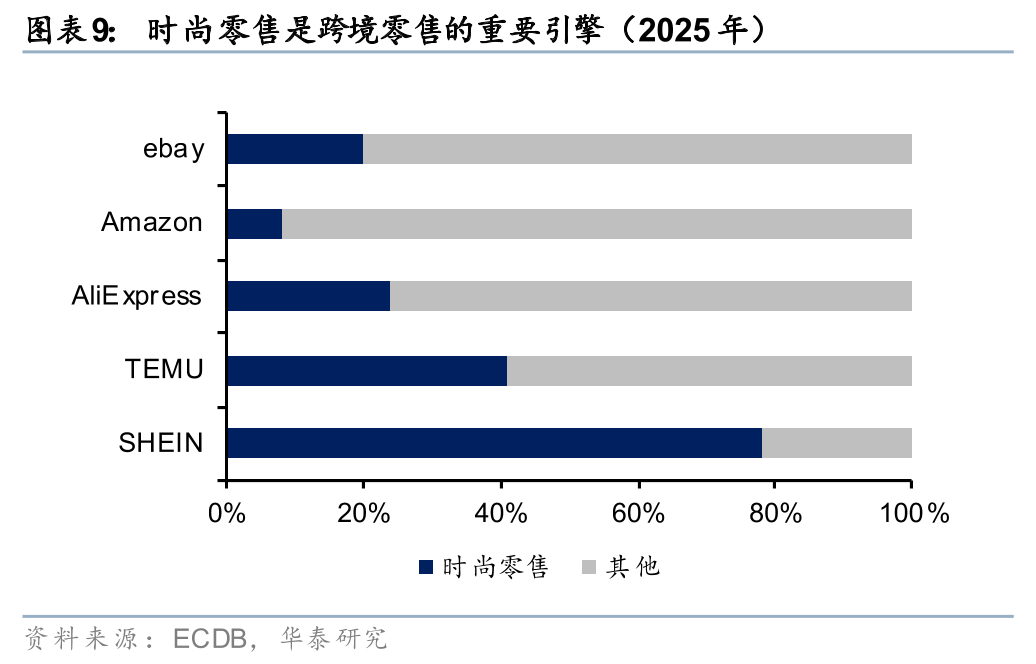
https://inst.htsc.com/research
Quyền truy cập: Khách hàng tổ chức trong nước
https://intl.inst.htsc.com/research?
Quyền truy cập: Khách hàng của các công ty tài chính tại Hoa Kỳ và Hồng Kông, Trung Quốc.
Vui lòng liên hệ với người quản lý tài khoản Huatai của bạn để thêm quyền.
▲Vuốt lên để đọc
Tài khoản WeChat chính thức này không phải là nền tảng để đăng tải các báo cáo nghiên cứu của Công ty Chứng khoán Huatai (sau đây gọi là "Chứng khoán Huatai"). Tài khoản này chỉ dành cho mục đích tham khảo đối với khách hàng sử dụng dịch vụ nghiên cứu của Chứng khoán Huatai tại Trung Quốc đại lục. Bất kỳ độc giả nào khác nên đánh giá tính phù hợp của việc nhận nội dung liên quan trước khi đăng ký tài khoản này, và nếu sử dụng nội dung trong tài khoản này, họ phải tìm kiếm sự hướng dẫn và giải thích từ một cố vấn đầu tư chuyên nghiệp. Chứng khoán Huatai không coi những người đăng ký tài khoản này là khách hàng của mình chỉ đơn thuần vì việc họ đăng ký.
Tài khoản công khai này chuyển tiếp và trích dẫn một phần các báo cáo nghiên cứu do Huatai Securities công bố cho khách hàng của mình. Tư vấn và phân tích đầu tư đầy đủ nên dựa trên báo cáo nghiên cứu đầy đủ được công bố vào ngày phát hành. Người đăng ký chỉ sử dụng nội dung của tài khoản công khai này có thể gặp phải hiểu lầm do thiếu hiểu biết hoặc diễn giải không đầy đủ về báo cáo. Để có thông tin đầy đủ, vui lòng tham khảo báo cáo đầy đủ do Huatai Securities công bố.
Nội dung của bản báo cáo công khai này được biên soạn dựa trên thông tin mà Công ty Chứng khoán Huatai tin là đáng tin cậy. Tuy nhiên, Công ty Chứng khoán Huatai không đảm bảo tính chính xác, đầy đủ hoặc kịp thời của thông tin đó, cũng như không đưa ra bất kỳ nhận định chắc chắn nào về sự tăng giảm giá chứng khoán hoặc xu hướng thị trường. Các ý kiến, đánh giá và dự báo trong bản báo cáo công khai này chỉ phản ánh quan điểm và nhận định tại thời điểm công bố. Vào những thời điểm khác nhau, Công ty Chứng khoán Huatai có thể phát hành các báo cáo nghiên cứu không nhất quán với các ý kiến, đánh giá và dự báo trong bản báo cáo công khai này.
Trong mọi trường hợp, thông tin hoặc ý kiến được nêu trong tài khoản công khai này không được hiểu là lời khuyên đầu tư cho bất kỳ cá nhân nào. Người đăng ký không nên chỉ dựa vào nội dung của tài khoản công khai này và nên tự đưa ra quyết định đầu tư độc lập của mình và tự chịu rủi ro đầu tư. Người đăng ký sử dụng tài liệu này có thể gặp phải những hiểu lầm do thiếu dịch vụ phiên dịch, có khả năng dẫn đến thua lỗ đầu tư. Công ty Chứng khoán Huatai và tác giả không chịu trách nhiệm pháp lý đối với bất kỳ hậu quả nào phát sinh từ việc dựa vào hoặc sử dụng nội dung của tài khoản công khai này.
Bản quyền của tài khoản WeChat chính thức này thuộc sở hữu duy nhất của Công ty Chứng khoán Huatai. Không tổ chức hoặc cá nhân nào được phép xâm phạm bản quyền bất kỳ nội dung nào được đăng tải trên tài khoản chính thức này dưới bất kỳ hình thức nào, bao gồm nhưng không giới hạn ở việc sao chép, xuất bản, trích dẫn hoặc phân phối lại cho người khác, nếu không có sự cho phép bằng văn bản của Công ty Chứng khoán Huatai. Công ty Chứng khoán Huatai bảo lưu quyền truy cứu mọi trách nhiệm pháp lý đối với bất kỳ tổn thất trực tiếp hoặc gián tiếp nào do hành vi xâm phạm gây ra. Công ty Chứng khoán Huatai đủ điều kiện kinh doanh "tư vấn đầu tư chứng khoán" theo phê duyệt của Ủy ban Điều tiết Chứng khoán Trung Quốc, với số giấy phép kinh doanh 91320000704041011J.