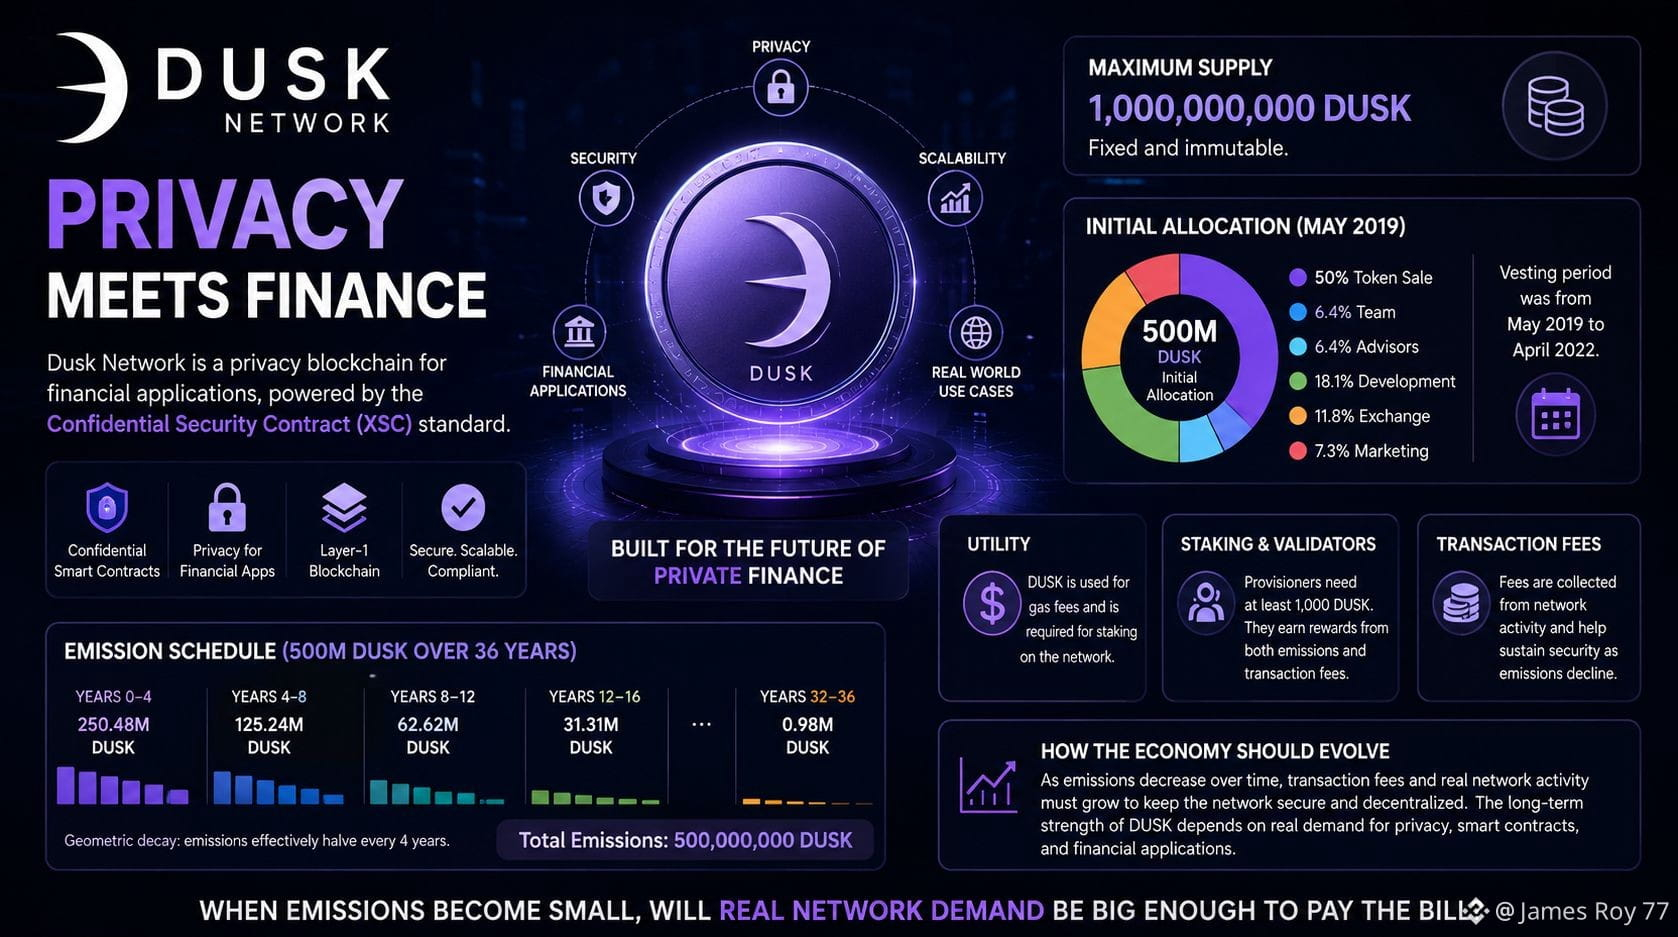
Điều thu hút sự chú ý của tôi về DUSK không phải là nguồn cung tối đa 1 tỷ. Mà là thực tế rằng một nửa trong số đó đã được thiết kế để tồn tại ngay từ đầu, còn 500 triệu còn lại được phát hành dần trong 36 năm.
Phân bổ ban đầu 500M DUSK là: 50% cho đợt bán token, 6,4% cho đội ngũ, 6,4% cho cố vấn, 18,1% cho phát triển, 11,8% cho sàn giao dịch và 7,3% cho marketing. Thời gian vesting này diễn ra từ tháng 5/2019 đến tháng 4/2022, vì vậy phần “unlock” cũ (tạo áp lực mở khóa) đã là một vấn đề khác so với lượng phát thải theo giao thức vẫn đang tiếp diễn.
Phần thú vị hơn nằm ở điều sẽ xảy ra tiếp theo. Dusk phát thải 500M DUSK theo mô hình suy giảm hình học, trong đó lượng phát thải về cơ bản sẽ giảm một nửa mỗi bốn năm: khoảng 250,48M ở các năm 0–4, rồi 125,24M, 62,62M, 31,31M và cứ thế tiếp diễn. Đến các năm 32–36, lượng phát thải dự kiến chỉ còn khoảng 0,98M.
DUSK có tiện ích thật trên mạng vì nó dùng để trả gas và được yêu cầu để staking. Các bên cung cấp dịch vụ cần ít nhất 1.000 DUSK, trong khi phần thưởng đến từ cả token mới phát hành lẫn phí giao dịch. Vì vậy, phí là yếu tố quan trọng vì chúng có thể dần thay thế khoản trợ cấp bảo mật khi lượng phát thải giảm đi.
Đó là bài kiểm tra thực sự đối với tôi. Một đường cong phát thải giảm dần trông có vẻ kỷ luật trên giấy, nhưng cuối cùng thì các ưu đãi không thể tự mình “gánh” mạng lưới. Dusk cần đủ hoạt động tài chính thực sự, việc sử dụng smart contract và tạo doanh thu từ phí để làm cho bảo mật trở nên hấp dẫn về mặt kinh tế mà không phải phụ thuộc quá nhiều vào lượng DUSK mới.
Câu hỏi mà tôi cứ quay lại là: khi lượng phát thải trở nên nhỏ, liệu nhu cầu thật của mạng lưới có đủ lớn để chi trả hay không?
#dusk $DUSK @Dusk