

Dạo gần đây GigaDevice 2327 giảm xuống nên có một số người bắt đáy
Hôm nay tiếp tục cập nhật MLCC
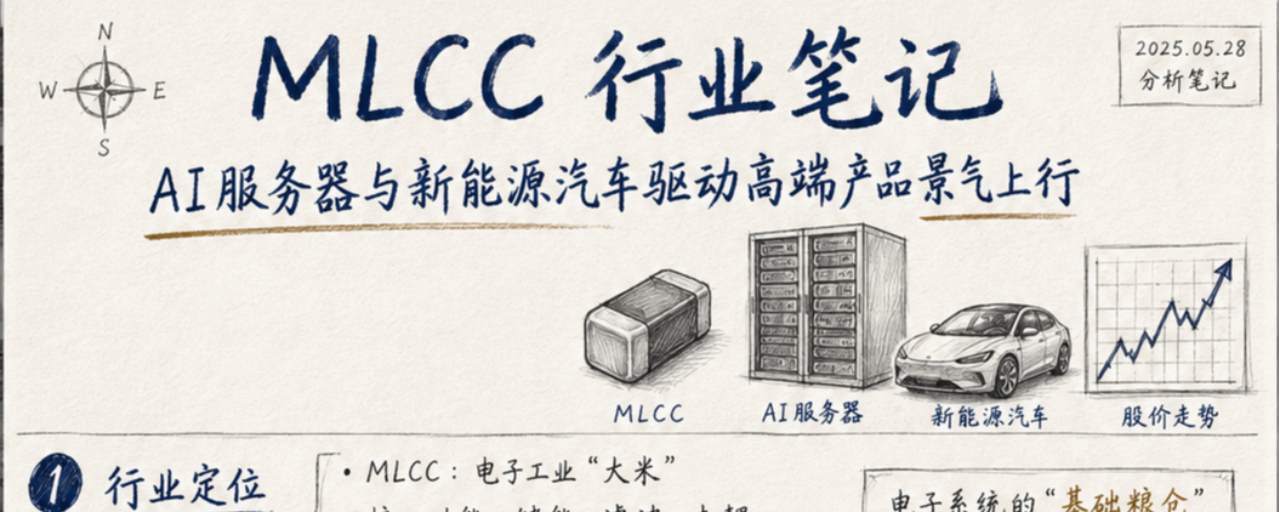
MLCC (tụ gốm nhiều lớp) được sử dụng rộng rãi cho lưu trữ năng lượng, lọc và khử nhiễu/ghép tầng, là một trong những linh kiện thụ động cơ bản có lượng sử dụng lớn nhất trong các thiết bị điện tử. Mức độ tập trung thị trường toàn cầu khá cao; các hãng như Murata, Samsung Electro-Mechanics, Taiyo Yuden, GigaDevice, TDK, Kyocera... nắm giữ phần lớn thị phần. Các sản phẩm cao cấp trong thời gian dài do các hãng Nhật Bản và Hàn Quốc dẫn dắt.
Trong quá khứ, nhu cầu MLCC chủ yếu biến động theo chu kỳ của các thiết bị điện tử tiêu dùng như điện thoại di động và PC. Trong hai năm gần đây, máy chủ AI và xe điện đã bắt đầu trở thành nguồn nhu cầu mới quan trọng. Mức tiêu thụ điện của máy chủ AI, mật độ GPU và độ phức tạp của hệ thống nguồn liên tục tăng lên, khiến nhu cầu đối với MLCC dung lượng cao, kích thước nhỏ gọn và độ tin cậy cao tăng rõ rệt. Việc phổ cập xe điện, ADAS và bộ điều khiển miền cũng tiếp tục thúc đẩy mức sử dụng MLCC trên mỗi xe.
Từ năm 2026, mức độ cải thiện của chu kỳ thuận lợi trong ngành tiếp tục thể hiện rõ hơn. Một số hãng Hàn Quốc và Nhật Bản duy trì tỷ lệ sử dụng công suất của các dây chuyền cao cấp trên 90%; BB Ratio (tỷ lệ đơn hàng/ xuất hàng) ở mức cao; thời gian giao của một số mã sản phẩm được kéo dài; giá bán sản phẩm cao cấp bắt đầu được điều chỉnh tăng. Ở phân khúc trung-cao và trung-thấp, năng lực mở rộng vẫn tương đối dồi dào; trong khi các sản phẩm dung lượng lớn, cấp ô tô và cấp máy chủ bị ràng buộc bởi vật liệu, thiết bị, quy trình và tỷ lệ đạt chất lượng, nên việc giải phóng thêm công suất hiệu lực diễn ra chậm hơn.
Các mã liên quan trên thị trường cổ phiếu Mỹ.
Trên thị trường cổ phiếu Mỹ, số mã thuần MLCC tương đối ít; hiện chủ yếu tiếp cận ngành thông qua các công ty linh kiện thụ động hoặc các ADR của Nhật.
Vishay Intertechnology (VSH) bao phủ tụ gốm, tụ tantal, điện trở, cuộn cảm và các linh kiện rời. Khách hàng của công ty trải rộng trong các lĩnh vực công nghiệp, ô tô, nguồn điện và thiết bị điện tử, nên độ nhạy với chu kỳ thuận lợi của linh kiện thụ động tương đối cao.
Knowles (KN) nghiêng về các loại tụ đặc biệt độ tin cậy cao và linh kiện RF; đầu ra tập trung ở y tế, quốc phòng, công nghiệp và điện tử chính xác, giá trị gia tăng của sản phẩm cao. Do đó, mức độ tương quan với chu kỳ của MLCC phổ thông cấp tiêu dùng tương đối thấp.
Nếu muốn tăng mức độ tiếp xúc với chính ngành MLCC, có thể cân nhắc các ADR của nhà sản xuất Nhật. Murata (MRAAY) là doanh nghiệp dẫn đầu toàn cầu về MLCC; Taiyo Yuden (TYOYY) có độ nhạy cao hơn với hoạt động kinh doanh; TDK (TTDKY) cũng có mảng linh kiện thụ động quan trọng, nhưng cơ cấu sản phẩm nhìn chung đa dạng hơn.
Do các mã tiêu biểu trước đây như KEMET, AVX đã bị mua lại, nên thị trường cổ phiếu Mỹ hiện thiếu các công ty niêm yết MLCC có độ thuần cao. Vì vậy, khi nghiên cứu chu kỳ thuận lợi của ngành, dữ liệu từ các hãng Nhật và châu Á vẫn có giá trị tham khảo lớn hơn.
Vì sao chu kỳ thuận lợi lần này có thể kéo dài hơn
Cải thiện thuận lợi của chu kỳ MLCC lần này chủ yếu đến từ sự thay đổi về cơ cấu nhu cầu.
Yêu cầu đối với MLCC từ máy chủ AI không chỉ nằm ở việc tăng số lượng, mà còn ở việc nâng cấp dung lượng, kích thước, khả năng chịu áp, độ tin cậy và hiệu năng điện. Khi công suất của GPU tăng, HBM tăng và kiến trúc cấp nguồn của máy chủ ngày càng phức tạp, giá trị theo mỗi máy của MLCC cao cấp tiếp tục tăng.
Tốc độ mở rộng ở phía cung tương đối bị giới hạn. MLCC cao cấp cần bột gốm có độ chính xác cao hơn, công nghệ mỏng hóa lớp và xếp lớp, đồng thời còn bị ràng buộc bởi thiết bị, chu kỳ chứng nhận và giới hạn về tỷ lệ đạt/low yield. Việc tăng công suất thông thường không đồng nghĩa với việc công suất hiệu lực cấp máy chủ và cấp ô tô tăng tương ứng.
Các trọng tâm nghiên cứu của các tổ chức như Goldman Sachs, Morgan Stanley, JPMorgan cũng tập trung vào cấu trúc cung-cầu này: máy chủ AI thúc đẩy nhu cầu MLCC cao cấp tăng nhanh, trong khi việc mở rộng nguồn cung hiệu lực lại có độ trễ rõ rệt. Vì vậy thị trường bắt đầu nâng kỳ vọng về tỷ lệ sử dụng công suất, tổ hợp sản phẩm và năng lực sinh lời của các công ty đầu ngành như Murata, Taiyo Yuden.
Trong vài quý tới, có thể tập trung theo dõi bốn chỉ tiêu:
1. BB Ratio: liệu tốc độ tăng đơn hàng có thể tiếp tục cao hơn tốc độ tăng xuất hàng hay không.
2. Tỷ lệ hoạt động: các dây chuyền sản xuất cao cấp có duy trì bền vững mức trên 90% hay không.
3. ASP: liệu việc tăng giá có thể từng bước được truyền từ hàng sẵn tại kênh sang các hợp đồng dài hạn hay không.
4. Cơ cấu sản phẩm: tỷ trọng sản phẩm cao cấp cho máy chủ AI và cấp ô tô có tiếp tục tăng hay không.
Ngành MLCC đang chuyển dịch từ chu kỳ truyền thống do điện tử tiêu dùng dẫn dắt sang tăng trưởng mang tính cấu trúc được thúc đẩy bởi máy chủ AI, trung tâm dữ liệu và điện tử ô tô.
Các mắt xích có độ co giãn cao nhất hiện tập trung ở sản phẩm dung lượng lớn, độ tin cậy cao và cấp độ cho máy chủ. Việc mở rộng công suất cao cấp gặp khó khăn hơn; nếu nhu cầu tiếp tục vượt quá nguồn cung có hiệu lực trong thời gian dài, các doanh nghiệp có cơ hội đồng thời đạt được tăng trưởng xuất hàng, cải thiện ASP và tối ưu cơ cấu sản phẩm.
Nhà đầu tư trên thị trường cổ phiếu Mỹ có thể tiếp cận mức độ tiếp xúc với ngành linh kiện thụ động thông qua VSH, KN, hoặc tham gia xu hướng của các công ty dẫn đầu châu Á thông qua các ADR như MRAAY, TYOYY, TTDKY. Tuy nhiên cần cân nhắc tính thanh khoản OTC, biến động tỷ giá và chênh lệch định giá của thị trường nước ngoài.
Đánh giá cường độ chu kỳ thuận lợi của ngành tiếp theo, tập trung quan sát tỷ lệ sử dụng công suất sản xuất cao cấp, BB Ratio, giá theo hợp đồng và nhịp độ xuất hàng của máy chủ AI. Chỉ cần các chỉ số trên tiếp tục duy trì mạnh mẽ, thì nền tảng để chu kỳ thuận lợi của MLCC cao cấp còn có thể kéo dài.