


Tiêu đề bài viết gốc: Robinhood Chain: Can It Move Robinhood's Bottom Line?
Tác giả bài viết gốc: ACJ, Blockworks
Biên dịch bài gốc: Azuma, Odaily Planet Daily
Luận điểm cốt lõi
· Mặc dù toàn bộ hoạt động kinh doanh của Robinhood đạt mức cao kỷ lục, mảng kinh doanh crypto của công ty lại đang suy thoái. Trong quý II năm 2026, doanh thu mảng crypto của Robinhood giảm 38% so với cùng kỳ năm trước, xuống còn 100 triệu USD, chỉ chiếm 8% tổng doanh thu của công ty; khối lượng giao dịch crypto của nhà đầu tư cá nhân giảm 36% so với cùng kỳ, tỷ trọng tài sản crypto trong quy mô tài sản được khách hàng lưu ký (AUC) cũng rơi xuống mức thấp nhất trong lịch sử, chỉ còn 7%.
· Robinhood Chain là một trong những ví dụ điển hình về việc một mạng Layer 2 (L2) ra mắt gần đây với hiệu suất mạnh mẽ. Chuỗi này đã tạo ra 3,6 triệu USD giá trị kinh tế thực (REV) vào tháng 7, chiếm 38% tổng doanh thu của tất cả các mạng L2 được growthepie theo dõi, vượt cả các mạng trưởng thành, bao gồm Polygon và Base.
· Mức độ hoạt động ban đầu mà Robinhood Chain có được không phải từ tài sản ngoài đời thực (RWA), mà từ Meme coin. Trong tháng 7, Meme coin chiếm 51% khối lượng giao dịch spot của Robinhood Chain, trong khi RWA chỉ chiếm 5%. Ngoài ra, 48% khối lượng giao dịch RWA đến từ các pool thanh khoản ghép giữa RWA và Meme coin.
· Cơ hội hiện thực hóa lợi nhuận rõ ràng nhất của Robinhood không nằm ở tầng hạ tầng, mà ở tầng ứng dụng. Hiện tại, stablecoin USDG đã có thể tạo ra khoảng 10,5 triệu USD doanh thu lãi suất niên hóa; các ví dụ của Morpho cũng chứng minh giá trị của khả năng phân phối của ứng dụng chính Robinhood. Trái lại, Lighter chỉ tạo khối lượng giao dịch thông qua tích hợp với Robinhood Wallet, chiếm 0,2% tổng khối lượng giao dịch hợp đồng vĩnh viễn của họ.
· Hiện tại, Robinhood Chain vẫn chưa thể tác động đáng kể tới lợi nhuận của Robinhood. Quy mô niên hóa tổng hợp các nguồn thu đã biết của Robinhood Chain chỉ vào khoảng 54,8 triệu USD, tương đương 14% doanh thu crypto niên hóa của Robinhood. Nếu Robinhood Chain muốn trở thành một mảng kinh doanh quan trọng, công ty cần mở rộng quy mô USDG, thương mại hóa lưu lượng của ứng dụng chính, hoặc tận dụng chain này như cổng vào để người dùng tiếp cận các sản phẩm có giá trị cao hơn trong hệ sinh thái.
Lời mở đầu: Mảng kinh doanh crypto của Robinhood đang đứng trước ngã rẽ
Có lẽ không công ty nào đại diện tốt hơn cho xu hướng trỗi dậy của nhà đầu tư lẻ hơn Robinhood—nó đã trở thành biểu tượng của đầu tư lẻ, và nhờ đó, hoạt động nền tảng cũng phát triển nhanh chóng.
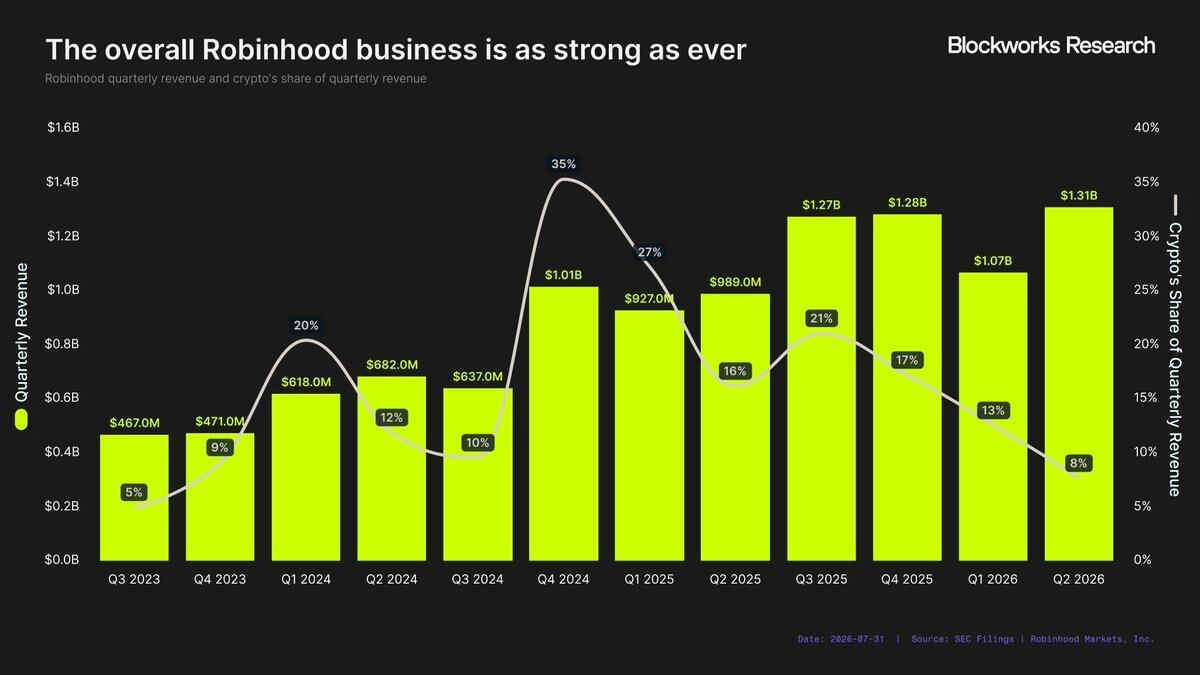
Trong quý 2 năm 2026, doanh thu theo quý của Robinhood đạt 1,31 tỷ USD—mức kỷ lục, tăng 32% so với cùng kỳ và tăng 92% so với quý 2 năm 2024. Mức tăng này không chỉ đến từ mảng giao dịch cổ phiếu và quyền chọn cốt lõi, mà còn từ hệ sinh thái sản phẩm liên tục mở rộng. Ngày nay, Robinhood đã sở hữu 13 mảng kinh doanh có doanh thu niên hóa vượt 100 triệu USD. Thực tế, trong quý 2 năm 2026, tất cả các mảng doanh thu dựa trên giao dịch của Robinhood đều ghi nhận tăng trưởng hai con số theo năm…
Ngoài một trường hợp—mảng kinh doanh crypto.
Mảng crypto từng đóng góp hơn một phần ba doanh thu của Robinhood nay đã thu hẹp lại thành một phần gần như có thể bỏ qua. Trong quý 2 năm 2026, chỉ có 8% tổng doanh thu của Robinhood đến từ mảng crypto—mức thấp nhất kể từ quý 3 năm 2023.
Tầm quan trọng của mảng kinh doanh crypto trong cơ cấu doanh thu của Robinhood đã giảm mạnh—thậm chí hợp đồng sự kiện (event contracts, tức thị trường dự đoán) ra mắt từ năm ngoái cũng tạo ra nhiều doanh thu trong quý 2 hơn mảng crypto:
· Doanh thu từ hợp đồng sự kiện: 156 triệu USD;
· Doanh thu mảng crypto: 100 triệu USD;
Sự yếu kém này không chỉ thể hiện ở việc tỷ trọng doanh thu giảm, mà còn ở chỗ người dùng cốt lõi của Robinhood đang mất dần sự quan tâm tới tài sản crypto. Dù xu hướng này không chỉ riêng Robinhood, mức độ suy giảm vẫn đáng kinh ngạc.
Sự thể hiện rõ ràng nhất nằm ở hoạt động giao dịch. Trong quý 2 năm 2026, khối lượng giao dịch crypto của nhà đầu tư lẻ trên ứng dụng Robinhood chỉ đạt 18,2 tỷ USD, giảm 36% so với cùng kỳ—cũng là mức thấp nhất theo quý kể từ quý 3 năm 2024.
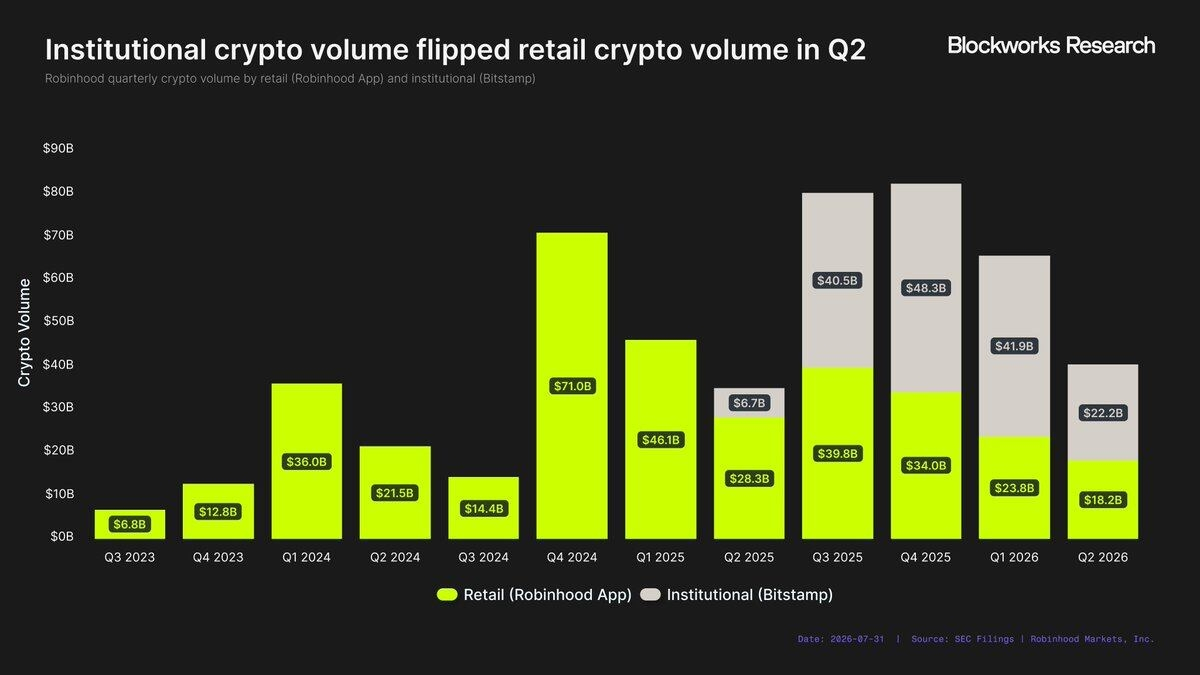
Sự sụt giảm lớn đến mức khối lượng giao dịch của tổ chức trên Bitstamp lần đầu tiên vượt khối lượng giao dịch bán lẻ của Robinhood trong cùng kỳ. Thậm chí hoạt động của tổ chức trong giai đoạn đó cũng không mạnh—khối lượng giao dịch quý 2 của Bitstamp là 22,2 tỷ USD, mức quý thấp thứ hai trong lịch sử.
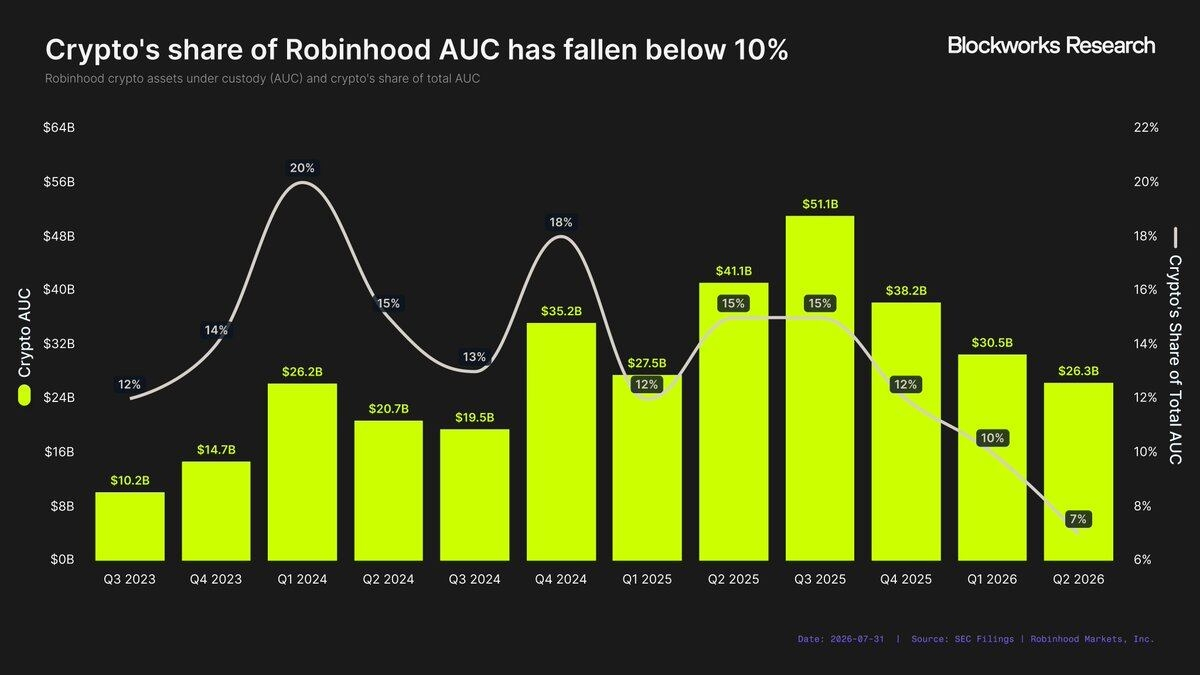
Khối lượng giao dịch không phải là chỉ số duy nhất có thể phản ánh sự co hẹp của mảng kinh doanh crypto. Trong quý 1 năm 2024, tài sản lưu ký crypto (AUC) đạt 26,2 tỷ USD, chiếm 20% tổng AUC của Robinhood. Hơn hai năm sau, AUC crypto gần như đi ngang ở mức 26,3 tỷ USD, nhưng tỷ trọng trong tổng AUC chỉ còn 7%, mức tỷ trọng theo quý thấp nhất trong lịch sử.
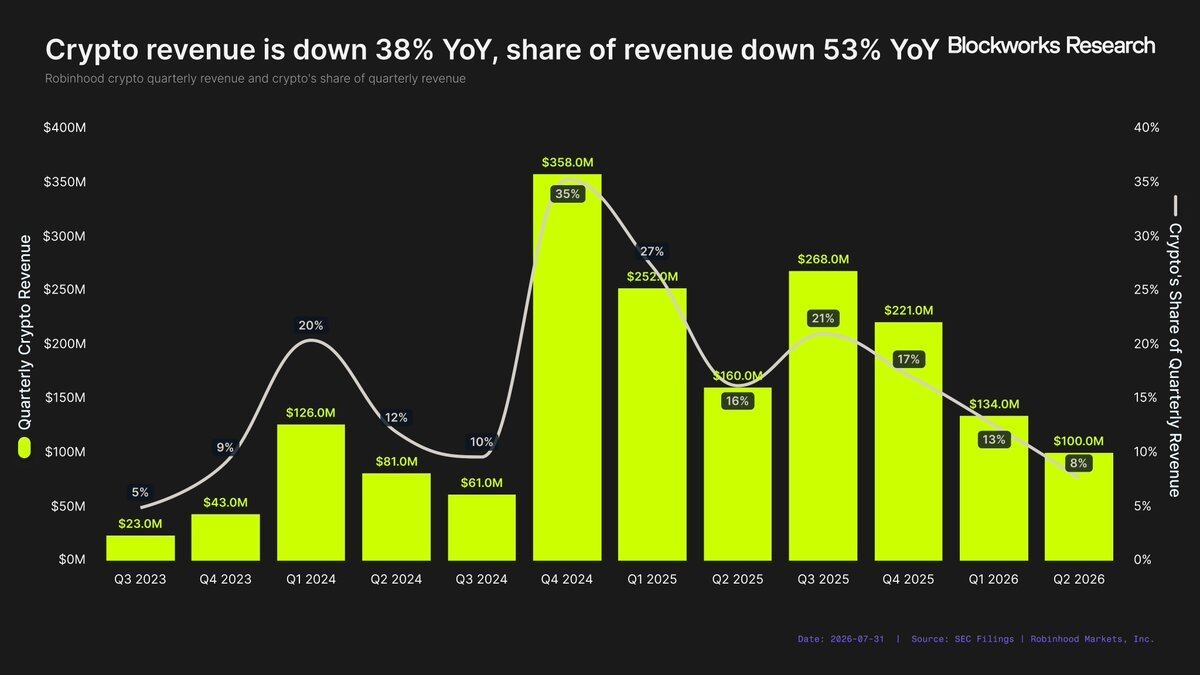
Trong bối cảnh đó, doanh thu crypto của Robinhood bị ảnh hưởng nặng nề. Doanh thu crypto quý 2 giảm 38% so với cùng kỳ, và tỷ trọng trong tổng doanh thu giảm 53%. Tóm lại, toàn bộ Robinhood vẫn tăng trưởng, nhưng mảng crypto thì không.
Tuy nhiên, Robinhood không rút khỏi lĩnh vực crypto. Ngược lại, họ ra mắt Robinhood Chain—đây là khoản cược crypto lớn nhất của công ty cho đến nay. Robinhood không còn gần như chỉ phụ thuộc vào doanh thu giao dịch, mà đang cố gắng xây dựng một mảng kinh doanh crypto rộng hơn và bền vững hơn. Câu hỏi mấu chốt là: Robinhood Chain có thể khiến crypto quay trở lại trở thành động lực tăng trưởng có ý nghĩa cho Robinhood hay không?
Tiềm năng hiện thực hóa lợi nhuận của Robinhood Chain lớn đến mức nào?
Ngày 1/7/2026, Robinhood chính thức công bố việc ra mắt mainnet Robinhood Chain tại sự kiện The World Is Flat. Đây là blockchain Layer-2 (L2) do Robinhood tự phát triển, nhằm tạo động lực cho hệ sinh thái on-chain đang phát triển nhanh chóng của công ty. Kể từ khi ra mắt, Robinhood Chain đã trở thành một trong những blockchain được khởi động với tốc độ nhanh nhất trong thời gian gần đây.
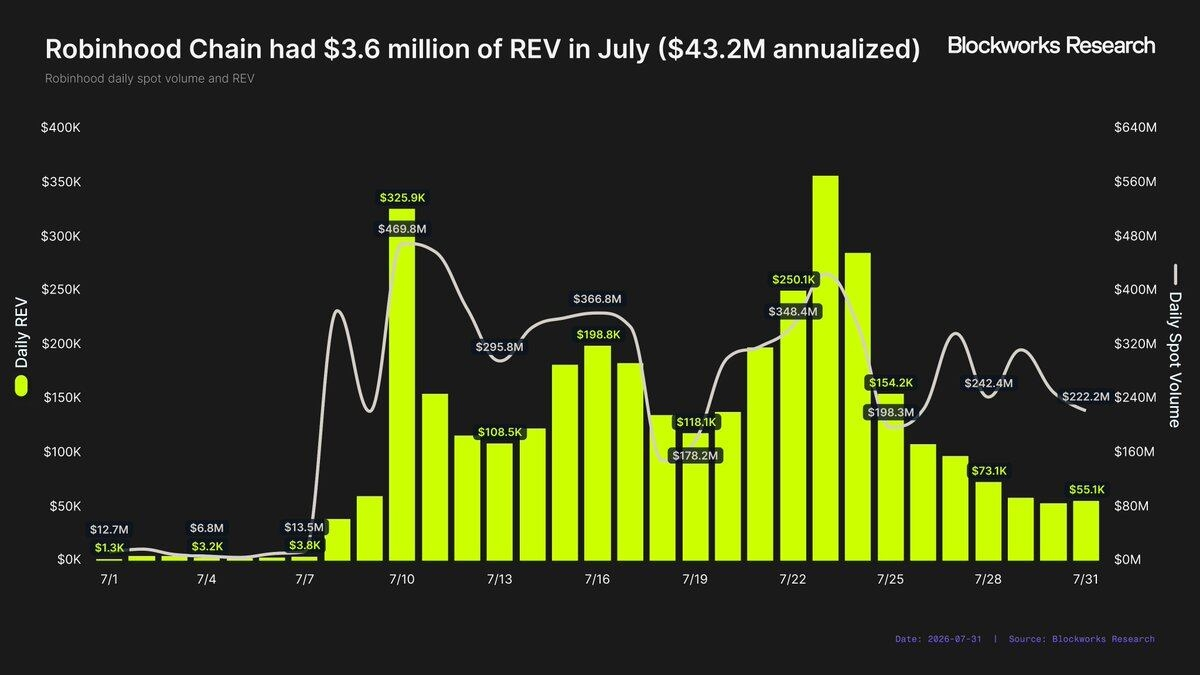
Trong tháng đầu ra mắt, Robinhood Chain tạo ra 3,6 triệu USD giá trị kinh tế thực (REV, Real Economic Value). Dù hiện còn quá sớm để đánh giá mức hoạt động này có bền vững hay không, nếu chỉ đơn giản lấy dữ liệu của tháng đầu tiên để quy đổi theo năm, thì REV niên hóa của Robinhood Chain vào khoảng 43,2 triệu USD.
Đây là một khởi đầu tốt, nhưng chỉ với quy mô đó thôi vẫn hoàn toàn chưa đủ để đảo ngược xu hướng sụt giảm doanh thu mảng crypto của Robinhood.
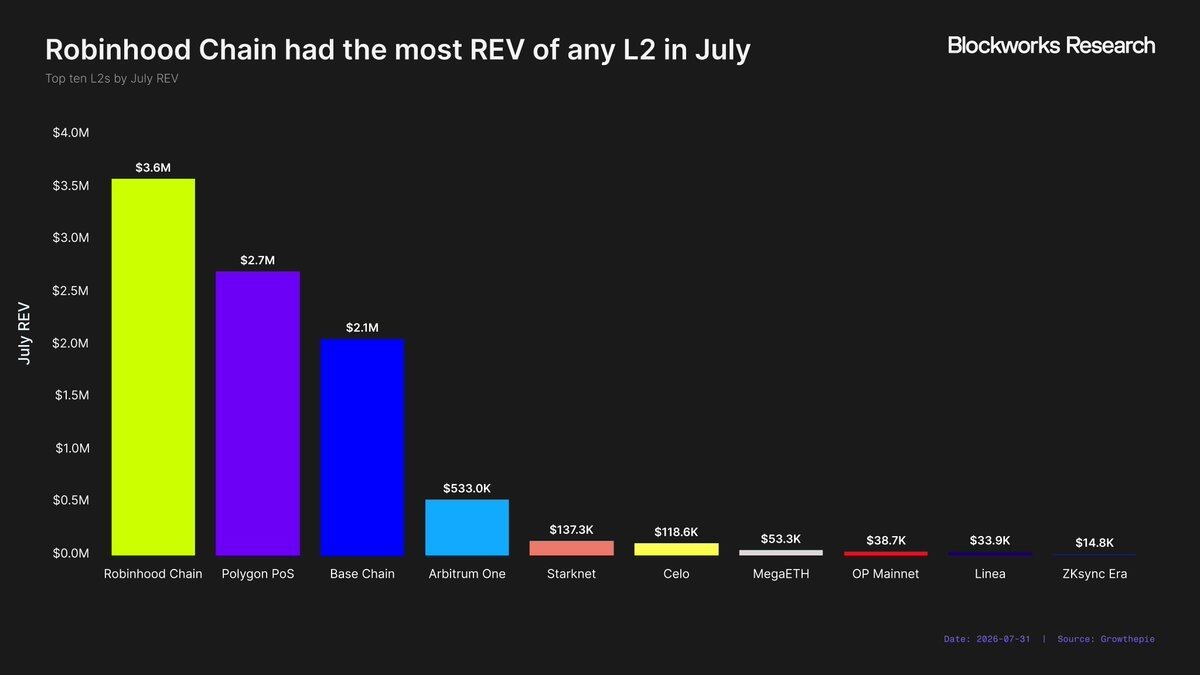
Dù vậy, hiệu suất khởi động của Robinhood Chain vẫn rất đáng chú ý. Trong tháng 7, Robinhood Chain đứng đầu về doanh thu trong tất cả các mạng L2, vượt qua nhiều mạng trưởng thành đã hoạt động nhiều năm như Polygon (2,7 triệu USD) và Base (2,1 triệu USD).
Theo dữ liệu mà growthepie theo dõi, hiện tại Robinhood Chain chiếm 38% tổng doanh thu theo chuỗi của tất cả các mạng L2. Nói cách khác, Robinhood Chain đã là L2 lớn nhất về doanh thu theo chuỗi, nhưng vẫn có 62% thị phần thuộc về các mạng khác. Ngay cả khi tổng doanh thu của các chain L2 không tăng, Robinhood Chain vẫn có thể đạt tăng trưởng đáng kể bằng cách giành thêm thị phần.
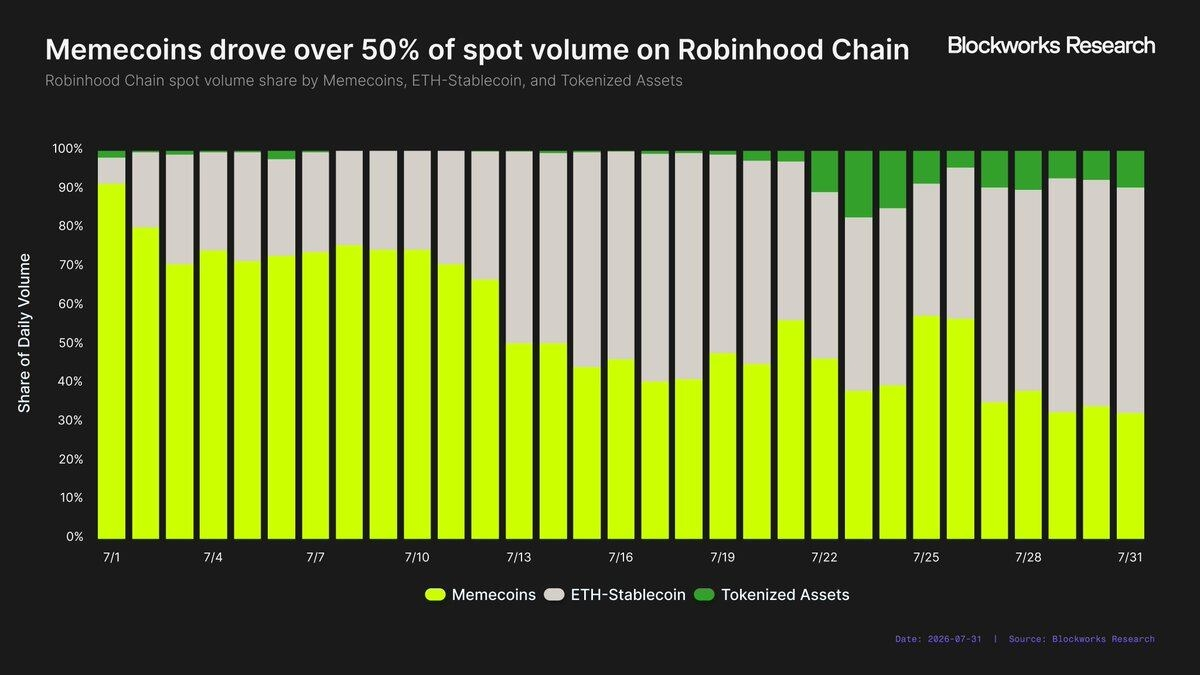
Tuy nhiên, thành công ban đầu của Robinhood Chain có một tiền đề quan trọng: phần lớn hoạt động ban đầu hiện được quy cho Meme coin, và Meme coin về lịch sử là một trong những động lực lớn nhất của REV blockchain. Robinhood dường như chấp nhận điều này khá thẳng thắn—nhà sáng lập Vlad Tenev nhiều lần bày tỏ sự ủng hộ đối với Meme.
Dù vậy, mức độ hoạt động mà các coin Meme mang lại cho Robinhood Chain vẫn khá ấn tượng: trong tháng 7, chuỗi này đã tạo 6,93 tỷ USD khối lượng giao dịch spot, trong đó 3,55 tỷ USD (51%) đến từ các coin Meme. Ngược lại, RWA—trường hợp sử dụng cốt lõi mà Robinhood Chain tuyên bố—chỉ chiếm 0,3132 tỷ USD, tương đương 5% tổng khối lượng giao dịch.
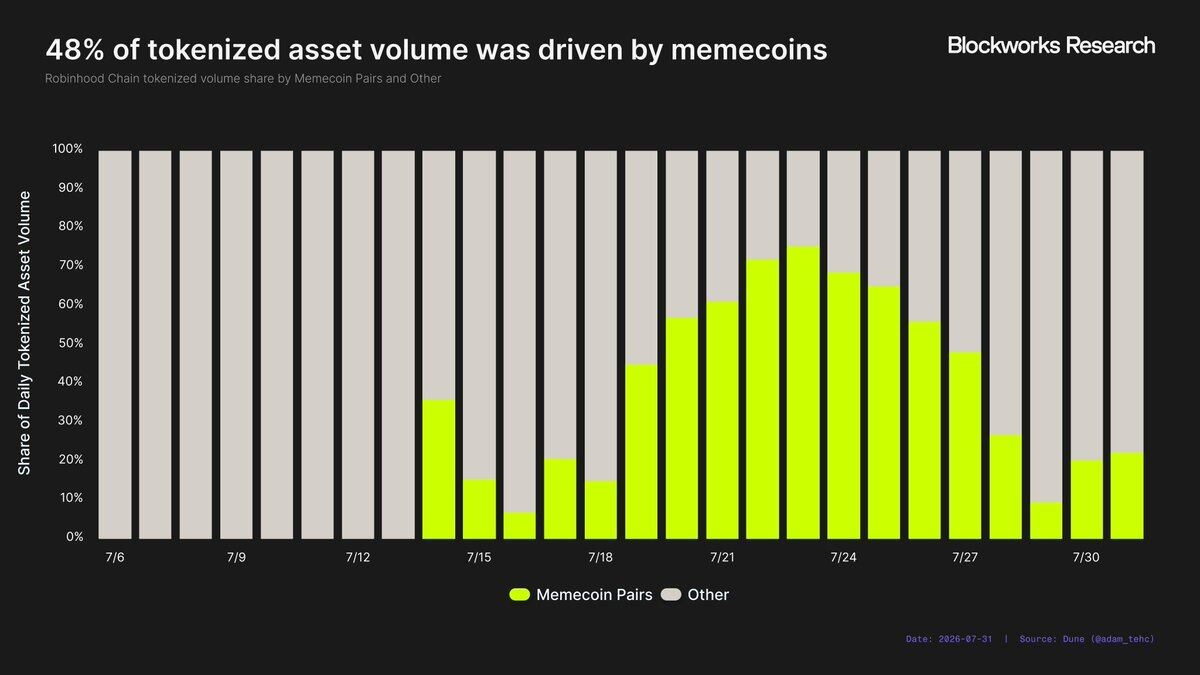
Ngoài ra, tỷ trọng trực tiếp của các coin Meme trong khối lượng giao dịch trên Robinhood Chain có thể vẫn bị đánh giá thấp so với tác động thực sự của chúng tới mức độ hoạt động của mạng. Lấy RWA làm ví dụ. Một chiến lược mà nền tảng phát hành coin Meme L()ng quảng bá là ghép Meme với cổ phiếu được token hóa hoặc ETF vào cùng các pool thanh khoản, qua đó gắn biến động giá của coin Meme với RWA cơ sở. Nếu RWA cơ sở tăng, chẳng hạn 5%, thì giá coin Meme cũng sẽ tăng 5% (giả sử không có hành vi mua/bán). Vì vậy, có vẻ như một phần khá lớn khối lượng giao dịch RWA thực ra cũng được thúc đẩy bởi coin Meme. Từ ngày 6/7 đến 31/7, 48% khối lượng giao dịch RWA diễn ra trong các pool thanh khoản ghép giữa RWA và coin Meme.
Dù Meme coin có thể thúc đẩy sự tăng trưởng của doanh thu theo chuỗi một cách hiệu quả, lịch sử cho thấy chúng hiếm khi trở thành nguồn doanh thu ổn định trong dài hạn. Meme coin có tính “luân chuyển” cao (bùng nổ rồi nhanh chóng đổi sang tài sản khác). Ethereum, Avalanche, TRON và Base đều đã từng trải qua các giai đoạn “cơn sốt” đầu cơ tương tự, nhưng cuối cùng tiền và người dùng lại chuyển sang các mạng khác. Liệu Robinhood Chain trong tương lai có giữ được những hoạt động đó hay không hiện vẫn chưa chắc chắn. Dữ liệu của chỉ một tháng là chưa đủ để chứng minh Meme coin sẽ trở thành nguồn REV bền vững cho Robinhood Chain, hay đơn giản chỉ là một điểm dừng tạm thời trong dòng luân chuyển dòng vốn—rồi cuối cùng lại quay về Solana.
Nhìn ở góc độ vĩ mô hơn, chỉ dựa vào REV của Robinhood Chain thì khó có khả năng làm hồi sinh mảng crypto của Robinhood. Nhìn từ toàn ngành, doanh thu mạng đang trong giai đoạn suy giảm mang tính cấu trúc. Các nền tảng hợp đồng thông minh thế hệ đầu từng dựa vào sự khan hiếm không gian khối để thu được nhiều phí, nhưng khi không gian khối dần trở thành “hàng hóa”, các chain mới ngày càng khó tạo ra nhiều doanh thu chỉ bằng chính hạ tầng.
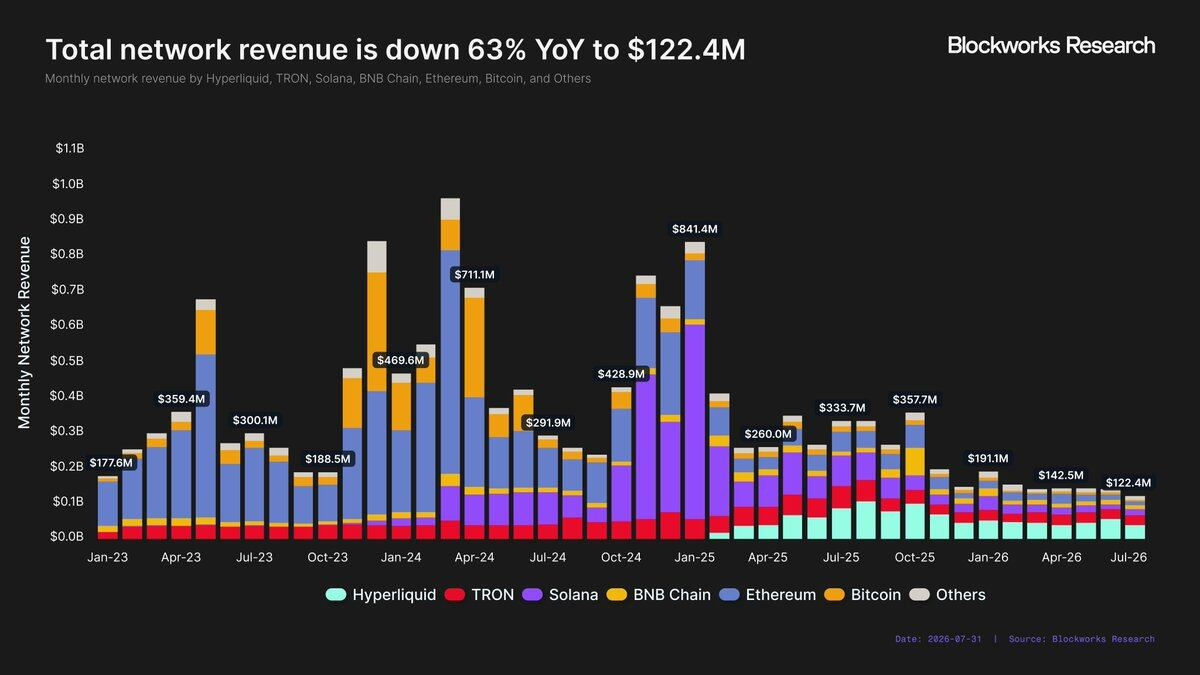
Trong tháng 7, các blockchain được Blockworks theo dõi tạo ra 122,4 triệu USD doanh thu mạng—tổng lượng theo tháng thấp nhất trong hơn 3,5 năm. Ngược lại, doanh thu mạng tháng 7/2025 là 333,7 triệu USD, giảm 63% theo năm. Sự suy giảm này không thể quy hoàn toàn đơn giản cho chu kỳ thị trường. Tháng 7/2023, trong giai đoạn thị trường gấu trước đó, các chain vẫn tạo ra 300,1 triệu USD doanh thu mạng.
Như đã nói ở trên, Robinhood đã có 13 mảng kinh doanh đạt ít nhất 100 triệu USD doanh thu niên hóa. Chỉ dựa vào doanh thu mạng thì rất khó để hình dung Robinhood Chain có thể gia nhập nhóm đó. Dù Robinhood Chain tiếp tục giành phần lớn hơn trong mức độ hoạt động L2, thì doanh thu từ chain cuối cùng vẫn sẽ chạm “trần” thị trường vào khoảng 100 triệu USD doanh thu niên hóa.
Để phá vỡ “ngưỡng” do danh tiếng ngoài đời tạo ra, Robinhood cần đưa nhóm người dùng hiện có của mình lên on-chain. Tuy nhiên, vì người dùng của Robinhood chủ yếu ở Mỹ, trong bối cảnh quản lý hiện tại, họ đa phần không thể truy cập Robinhood Chain thông qua ứng dụng của Robinhood; quá trình này có thể cần thời gian.
Nếu Robinhood muốn Robinhood Chain trở thành một mảng kinh doanh trị giá 100 triệu USD trong ngắn hạn, công ty cần vượt ra khỏi mô hình chỉ dựa trên doanh thu mạng.
Thương mại hóa tầng ứng dụng
Giá trị trong ngành crypto đang dần chuyển từ tầng hạ tầng sang tầng ứng dụng. Solana là một ví dụ điển hình.
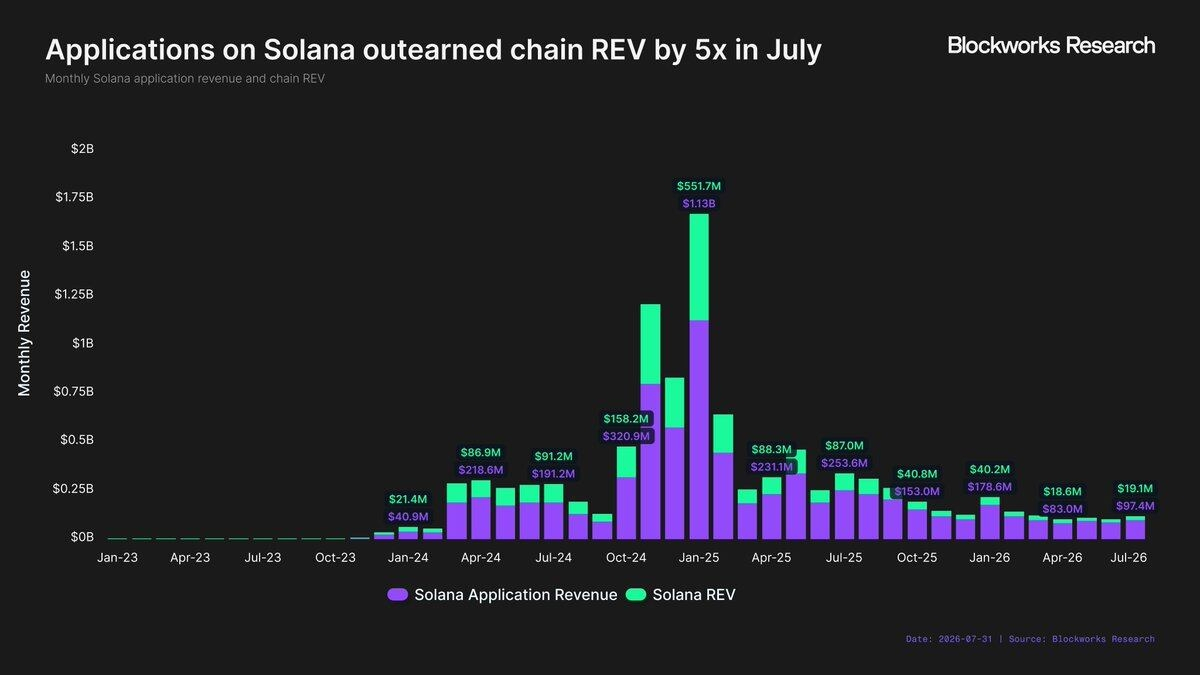
Ngay từ đầu đợt phục hồi của Solana vào tháng 1/2024, các ứng dụng trên Solana tạo ra 40,9 triệu USD doanh thu, trong khi mạng Solana tạo ra 21,4 triệu USD REV—doanh thu ứng dụng xấp xỉ 1,9 lần doanh thu mạng. Đến đỉnh thị trường bò tháng 1/2025, doanh thu ứng dụng đạt 1,13 tỷ USD, còn Solana REV là 551,7 triệu USD—tỷ lệ duy trì ở khoảng 2 lần; nhưng sau đó, khoảng cách này tiếp tục mở rộng. Đến tháng 7/2026, mỗi 1 USD doanh thu mà ứng dụng hệ sinh thái Solana tạo ra thì mạng chỉ nhận được khoảng 0,2 USD.
Nói cách khác, tầng ứng dụng đang nắm bắt ngày càng nhiều giá trị, trong khi tỷ lệ giá trị mà blockchain lớp nền nhận được đang giảm. Nếu Robinhood muốn Robinhood Chain trở thành mảng kinh doanh trị giá 100 triệu USD tiếp theo, họ phải trực tiếp tham gia vào thương mại hóa các ứng dụng on-chain. Dù Robinhood chưa chính thức công bố chiến lược này, các động thái sớm của họ đã cho thấy hướng đi đó.
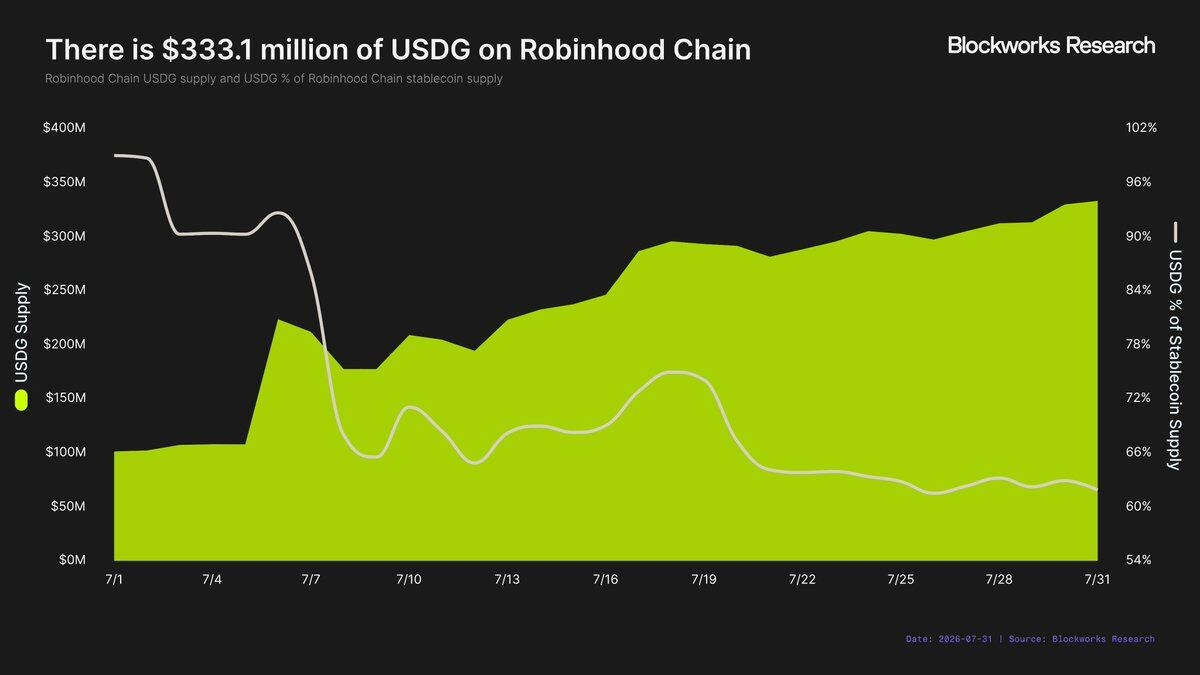
Cho đến nay, trường hợp nổi bật nhất là chiến lược stablecoin của Robinhood. Khác với đa số blockchain chủ yếu dựa vào USDC của Circle hay USDT của Tether, Robinhood thiết lập USDG làm stablecoin gốc của Robinhood Chain. Điều này tạo cho Robinhood một nguồn doanh thu bổ sung—do thu nhập lãi suất phát sinh từ tài sản dự trữ nền tảng của USDG. Tính đến cuối tháng 7, giá trị vốn hóa của USDG trên Robinhood Chain là 333,1 triệu USD. Giả sử lợi suất dự trữ nền tảng là 3,5% và 90% phần lãi liên quan thuộc về Robinhood, thì USDG sẽ tạo thêm khoảng 10,5 triệu USD doanh thu niên hóa.
Robinhood hẳn cũng không khó để tiếp tục mở rộng lượng cung USDG, qua đó tạo ra dòng thu nhập bền vững. Nếu lượng cung đạt 1 tỷ USD (mục tiêu hợp lý vì hiện đã có 11 blockchain có lượng stablecoin ít nhất 1 tỷ USD), thì nó sẽ tạo 31,5 triệu USD doanh thu niên hóa, gần như tương đương với doanh thu theo chuỗi hiện tại của Robinhood Chain.
Robinhood Chain dường như cũng đang mở rộng sang tầng ứng dụng, ngoài stablecoin. Lighter đã triển khai tùy chỉnh Perp DEX của họ trên Robinhood Chain và sẽ chia 50/50 phí giao dịch với Robinhood. Là một phần của hợp tác này, Robinhood Wallet—một ví tự lưu ký độc lập với ứng dụng Robinhood chính—sẽ hiển thị trực tiếp các hợp đồng vĩnh viễn của Lighter ngay trong ứng dụng.
Ngoài ra, theo tin đồn, Morpho cũng đã trả phí cho Robinhood khi tích hợp trong ứng dụng của Robinhood. Nếu đúng, đây sẽ là một mô hình kinh doanh khác rõ rệt so với hệ sinh thái blockchain truyền thống: thông thường, blockchain trả tiền khuyến khích cho ứng dụng để thu hút triển khai, còn Robinhood lại đang thử đi ngược lại—ứng dụng trả phí để giành kênh phân phối người dùng của Robinhood.
Năng lực phân phối của Robinhood có giá trị bao nhiêu?
Tính khả thi của toàn bộ chiến lược tầng ứng dụng cuối cùng phụ thuộc vào giá trị của kênh phân phối mà Robinhood nắm trong tay. Nếu phía giao thức sẵn sàng trả tiền để tiếp cận người dùng của Robinhood, thì Robinhood có thể thương mại hóa “tài sản lưu lượng” này.
Dựa trên các trường hợp hiện tại, các giao thức trên Robinhood Chain chủ yếu có thể thu hút người dùng qua hai kênh:
· Ứng dụng chính của Robinhood, ví dụ như Morpho;
· Một Robinhood Wallet độc lập, chẳng hạn như Lighter.
Mặc dù năng lực phân phối của ứng dụng chính Robinhood đã được thị trường hiểu rõ, nhưng giá trị của việc phân phối thông qua Robinhood Wallet vẫn còn rất mơ hồ.
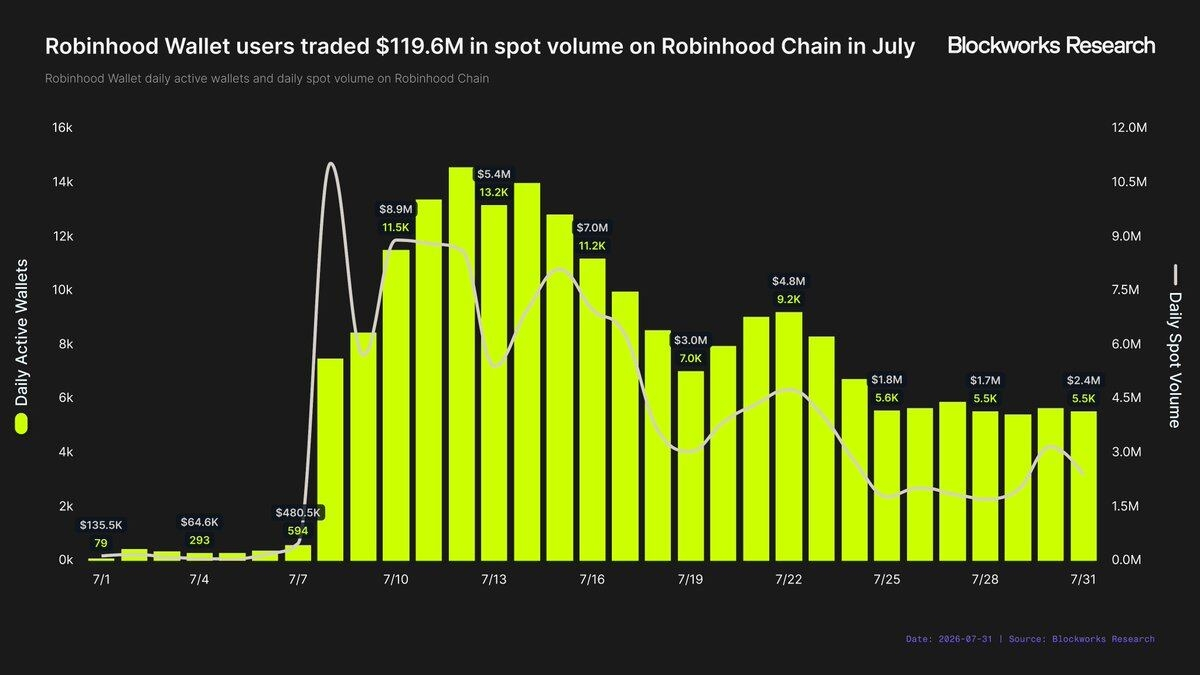
Chỉ nhìn vào mức hoạt động trên Robinhood Chain: người dùng Robinhood Wallet trong tháng 7 tạo 119,6 triệu USD khối lượng giao dịch. Khối lượng giao dịch theo ngày đạt đỉnh 11 triệu USD vào ngày 8/7, sau đó giảm xuống 2,1 triệu USD/ngày trong tuần cuối cùng của tháng. Số ví hoạt động trung bình của Robinhood Wallet trong tháng 7 cũng chỉ nhỉnh hơn một chút so với 7.000 ví. Phân tích này chưa áp dụng bộ lọc tấn công “sybil/wormhole” (女巫), nên số lượng người dùng độc lập thực tế có thể thấp hơn.
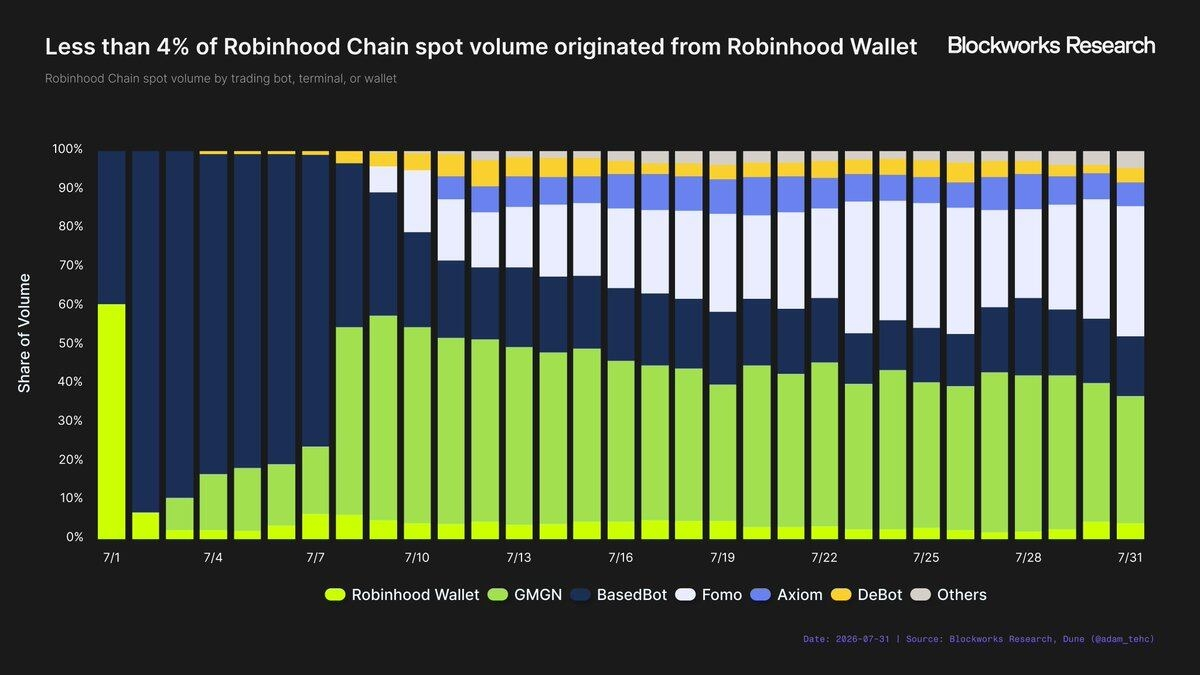
So với hệ sinh thái ví và ứng dụng giao dịch rộng hơn trên Robinhood Chain, Robinhood Wallet vẫn là một người tham gia tương đối nhỏ. Các ví và ứng dụng giao dịch được theo dõi tạo ra 3,08 tỷ USD khối lượng giao dịch trong tháng 7, trong đó Robinhood Wallet chiếm 119,6 triệu USD, thấp hơn 4% thị phần. Tuy nhiên, khối lượng giao dịch của các ứng dụng này chủ yếu do người dùng nặng (heavy users) tạo ra. Robinhood Wallet xếp thứ tư về số ví hoạt động trung bình theo ngày, dù đứng thứ sáu về khối lượng giao dịch.
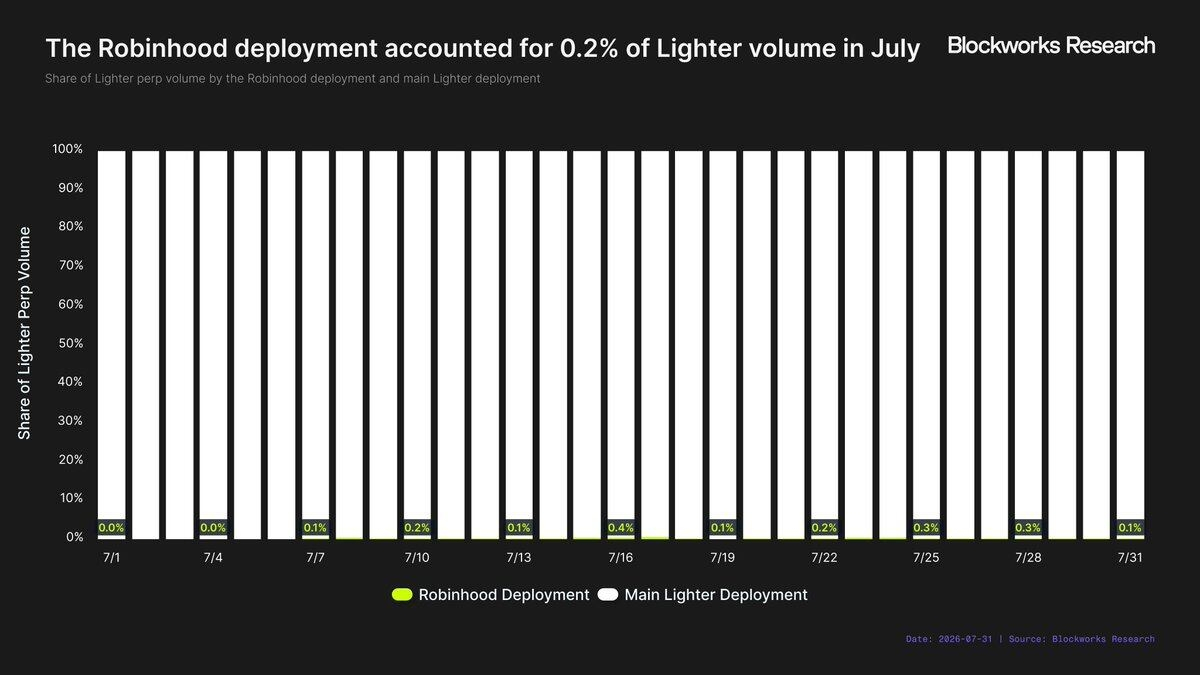
Việc tích hợp của Lighter tiếp tục chứng minh tính giới hạn của giá trị phân phối từ Robinhood Wallet. Kể từ khi được tích hợp vào Robinhood Wallet, phần triển khai của Lighter trên Robinhood chỉ chiếm 0,2% tổng khối lượng giao dịch hợp đồng vĩnh viễn của họ. Trong tháng 7, con số này là 86,8 triệu USD, thấp hơn khối lượng giao dịch spot phát sinh trong tháng thông qua Robinhood Wallet.
Thậm chí đáng lo hơn là Lighter đang trực tiếp khuyến khích giao dịch hợp đồng vĩnh viễn thông qua Robinhood Wallet, vì việc này họ phân bổ 11 triệu token LIT, với giá trị hiện tại khoảng 25 triệu USD. Dù khối lượng giao dịch hiện tại còn hạn chế cũng được thúc đẩy bởi ưu đãi, nếu không có các phần thưởng đó thì chắc chắn sẽ thấp hơn. Hiện tại, rất khó để rút ra kết luận rằng phân phối chỉ thông qua Robinhood Wallet mang lại được bao nhiêu lợi ích.
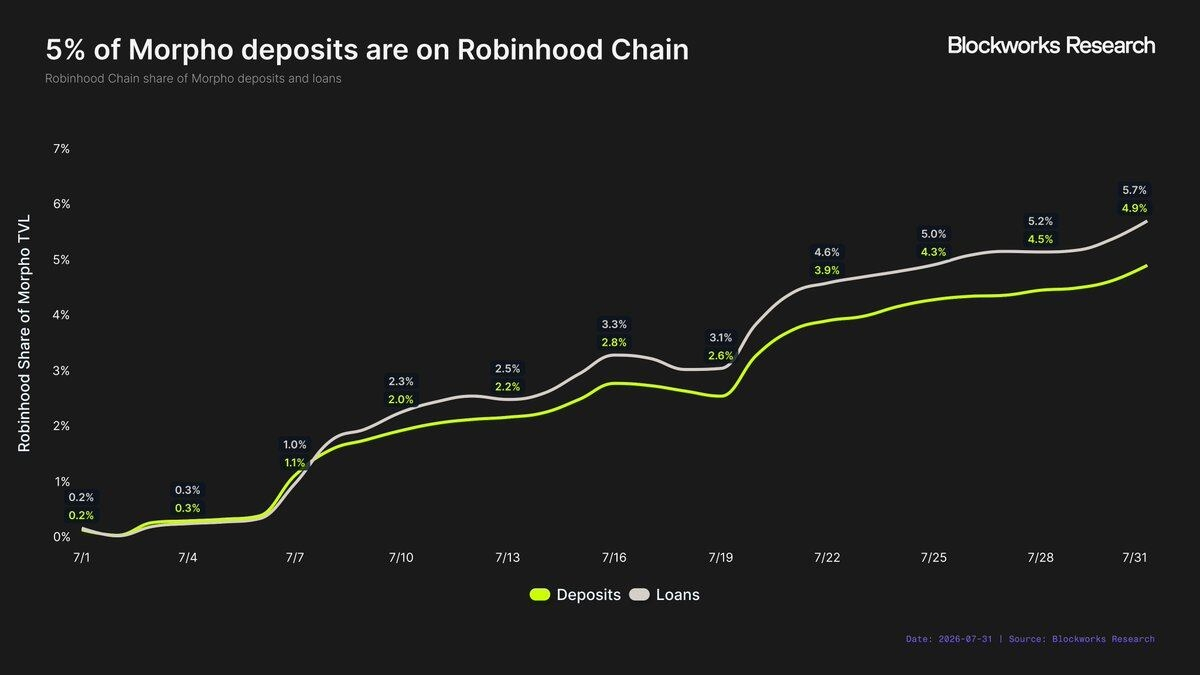
Dù giá trị phân phối mà Robinhood Wallet cung cấp có thể khá hạn chế, thì ứng dụng chính của Robinhood lại hoàn toàn khác. Morpho là ví dụ minh họa rõ ràng nhất: người dùng Robinhood có thể trực tiếp gửi stablecoin vào Morpho thông qua ứng dụng chính, nhận lợi suất niên hóa 7% sau ưu đãi. Tính đến cuối tháng 7, thị trường mà Morpho triển khai trên Robinhood Chain chiếm 5% tổng tiền gửi của Morpho và gần 6% tổng các khoản cho vay. Chỉ sau một tháng ra mắt, Robinhood Chain đã trở thành thị trường TVL lớn thứ ba của Morpho.
Cần thừa nhận rằng phần TVL này cũng được thúc đẩy bởi ưu đãi. Dù vậy, sự khác biệt giữa việc phân phối qua ứng dụng chính Robinhood và phân phối qua Robinhood Wallet vẫn rất lớn. Dù không phải so sánh “cùng loại hoàn hảo”, thì tỷ trọng thị trường Morpho trên Robinhood Chain còn cao gấp 25 lần tỷ trọng thị trường Lighter trên tổng khối lượng giao dịch hợp đồng vĩnh viễn của họ.
Vì vậy, kết luận ban đầu về giá trị phân phối của Robinhood còn bị chia rẽ. Đối với các giao thức có thể giành được tích hợp trực tiếp vào ứng dụng chính của Robinhood, giá trị phân phối dường như cực kỳ cao; nhưng nếu chỉ dựa vào phân phối từ Robinhood Wallet thì lại không mấy hấp dẫn. Trừ khi tích hợp Wallet đóng vai trò như “bước đệm” dẫn tới việc tiếp cận ứng dụng chính, thì khó có thể hiểu vì sao các giao thức lại chịu hi sinh lợi ích kinh tế đáng kể cho điều đó.
Đúng là kết luận này chỉ dựa trên hai trường hợp ban đầu. Robinhood vẫn chưa chính thức biến việc phân phối theo tầng ứng dụng thành một chiến lược rộng hơn, và cũng chưa rõ công ty dự định đẩy mạnh các hợp tác như vậy đến mức nào. Tuy nhiên, sự khác biệt được quan sát cho đến nay là rất rõ ràng. Giá trị thực sự của năng lực phân phối của Robinhood không đến từ việc “gắn với thương hiệu Robinhood” hay “triển khai trên Robinhood Chain”, mà đến từ việc có thể tiếp cận trực tiếp người dùng trong ứng dụng chính của Robinhood.
Robinhood Chain có thể vực dậy mảng crypto hay không
Báo cáo này bắt đầu từ một câu hỏi cốt lõi—liệu Robinhood Chain có thể khiến crypto một lần nữa trở thành động lực tăng trưởng có ý nghĩa cho Robinhood hay không?
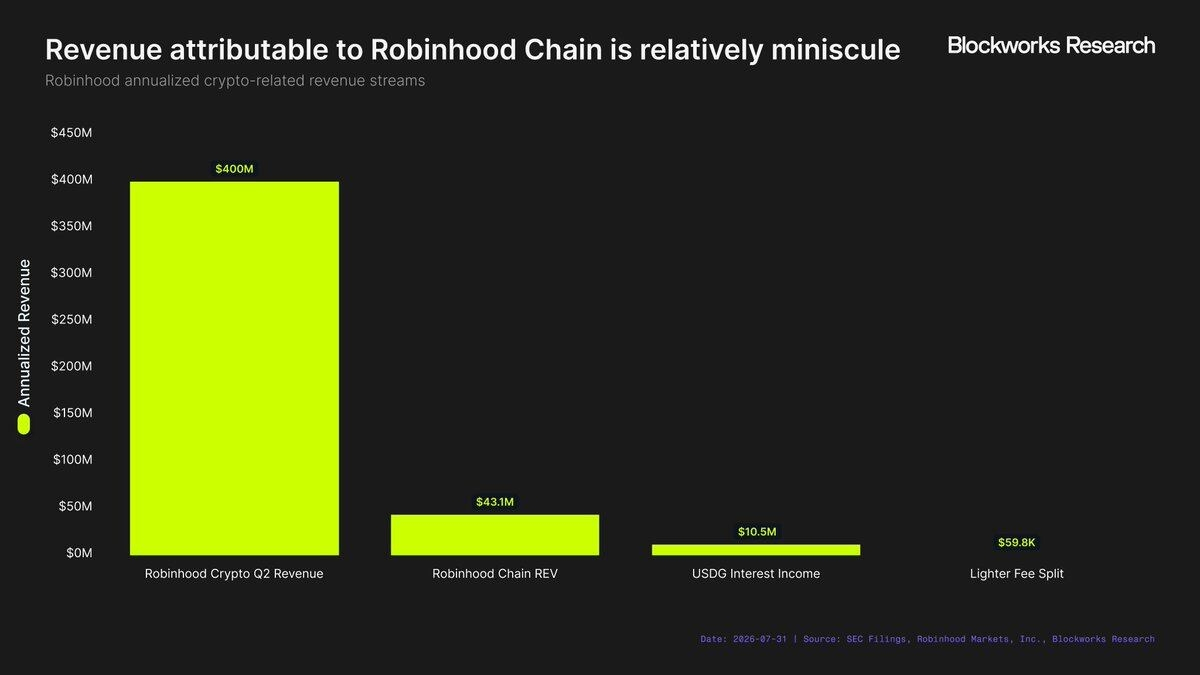
Dữ liệu ban đầu vẽ nên một bức tranh khá rõ ràng. Robinhood Chain đã đạt được thành công đáng chú ý với tư cách một blockchain, nhưng vẫn chưa trở thành một đóng góp có ý nghĩa cho hoạt động kinh doanh của Robinhood. Doanh thu crypto quý 2 của Robinhood là 100 triệu USD, niên hóa khoảng 400 triệu USD. Trong khi đó, các nguồn doanh thu đã biết và có thể định lượng liên quan đến Robinhood Chain (REV của chain, doanh thu lãi từ USDG, phí Lighter mà Robinhood chia sẻ) cộng lại chỉ niên hóa 54,8 triệu USD—khoảng 14% doanh thu crypto niên hóa của Robinhood. Dĩ nhiên, so sánh này chỉ lấy dữ liệu tháng đầu của Robinhood Chain để niên hóa, nên không nên nhầm nó thành tiềm năng doanh thu dài hạn.
Thành thật mà nói, chỉ dựa vào doanh thu mạng, Robinhood Chain sẽ không bao giờ tạo ra tác động đáng kể nào lên Robinhood. Không gian block đã bị thương mại hóa quá mức, và toàn bộ thị trường doanh thu L2 cũng quá nhỏ. Nếu Robinhood Chain muốn khiến mảng crypto quay trở lại thành động lực tăng trưởng có ý nghĩa, công ty phải hiện thực hóa phần kinh tế phát sinh từ các hoạt động nằm trên tầng hạ tầng.
Con đường rõ ràng nhất là stablecoin. Tether và Circle đã chứng minh thu nhập lãi suất tạo ra từ dự trữ stablecoin có thể lớn đến mức nào. Với mức lợi suất 3,5%, cứ mỗi 1 tỷ USD cung USDG sẽ tạo ra 35 triệu USD doanh thu niên hóa cho Robinhood (giả định họ giữ lại toàn bộ phần lãi suất liên quan). Nếu lượng cung đạt 10 tỷ USD, con số này sẽ tăng lên 350 triệu USD mỗi năm—gần như ngang bằng với doanh thu crypto niên hóa hiện tại của Robinhood. Việc này sẽ không đến ngay lập tức, nhưng xét đến quy mô và thể lượng của hoạt động Robinhood, mục tiêu đó không phải là không thể tưởng tượng.
Phân phối ứng dụng là một cơ hội nổi bật khác. Robinhood sở hữu gần như thứ mà hầu hết các blockchain khác thiếu—khả năng tiếp cận trực tiếp một lượng lớn nhà đầu tư lẻ. Nếu các giao thức sẵn sàng trả phí để được tiếp cận những người dùng này, hoặc chia sẻ doanh thu với Robinhood, thì Robinhood có thể hiện thực hóa giá trị khả năng phân phối của mình, thay vì chỉ dựa vào các khoản phí phát sinh từ chính blockchain. Kết quả ban đầu cho thấy chiến lược này thực sự hiệu quả: khi một giao thức tích hợp vào ứng dụng chính của Robinhood, dù giá trị bản thân việc phân phối từ Robinhood Wallet còn rất nhỏ.
Cũng có một khả năng khác: Robinhood không xem Robinhood Chain như một mảng kinh doanh kiếm tiền độc lập. Thay vào đó, họ có thể coi chain này như một điểm vào người dùng và kênh chuyển đổi. Robinhood Chain có thể đóng vai trò công cụ thu hút người dùng, cho phép họ tiếp xúc với các tài sản được token hóa trước khi được đưa vào hệ sinh thái rộng hơn của Robinhood—để sau đó giao dịch các sản phẩm như cổ phiếu, quyền chọn, crypto, v.v. Trong mô hình này, giá trị của chain có thể không nằm ở doanh thu mạng, mà thể hiện qua mức độ tham gia và doanh thu cao hơn ở các mảng khác của hoạt động Robinhood.
Hiện tại, câu trả lời cho câu hỏi mà báo cáo này nêu ở phần mở đầu vẫn là “không”. Robinhood Chain vẫn chưa trở thành động lực tăng trưởng có ý nghĩa cho Robinhood, và chỉ dựa vào doanh thu mạng cũng sẽ không bao giờ làm được điều đó; để câu trả lời cuối cùng chuyển thành “có”, Robinhood cần mở rộng quy mô USDG hoặc thương mại hóa năng lực phân phối tới người dùng của ứng dụng chính. Nếu không, rất có khả năng Robinhood Chain chỉ có giá trị tài chính gián tiếp—như một công cụ thu hút người dùng—phục vụ cho các sản phẩm giá trị cao vốn đã thúc đẩy hoạt động kinh doanh của Robinhood.
Liên kết đến bản gốc