


Tiêu đề bản gốc: Bùng nổ RWA perps của Hyperliquid đang bào mòn doanh thu giúp chống đỡ HYPE
Tác giả bản gốc: Shaurya Malwa, CoinDesk
Biên dịch bản gốc: Chopper, Foresight News
Khối lượng nắm giữ hợp đồng của nền tảng Hyperliquid đạt mức cao kỷ lục, nhưng doanh thu phí giao dịch mà nền tảng có thể giữ lại lại ngày càng bị bào mòn.
Ngày 13/7, tổng quy mô vị thế đòn bẩy mà nhà giao dịch nắm giữ trên nền tảng—tức là khối lượng vị thế chưa đóng—đã tăng lên hơn 11 tỷ USD, lập kỷ lục cao nhất của Hyperliquid trong năm 2026. Trong 30 ngày qua, tổng khối lượng giao dịch hợp đồng vĩnh viễn của Hyperliquid gần 178 tỷ USD. Hiện nay, khi tính cả tất cả các sàn giao dịch tập trung trên thế giới, Hyperliquid đang nắm khoảng 9% vị thế chưa đóng hợp đồng vĩnh viễn toàn cầu, trong khi đến cuối tháng 5 tỷ lệ này vẫn chưa tới 7%.
Nhưng doanh thu của nền tảng lại đi theo chiều ngược lại. Dữ liệu của DeFiLlama cho thấy doanh thu tổng của giao thức Hyperliquid đạt đỉnh khoảng 357 triệu USD trong quý 3 năm 2025; sau đó giảm dần theo từng quý, lần lượt xuống 295 triệu USD rồi 217 triệu USD, và đến quý 2 năm 2026 doanh thu khoảng 202 triệu USD. Trong bối cảnh số lượng lệnh giao dịch tiếp tục tăng mạnh, doanh thu của nền tảng từ mức cao nhất đã giảm 43%.
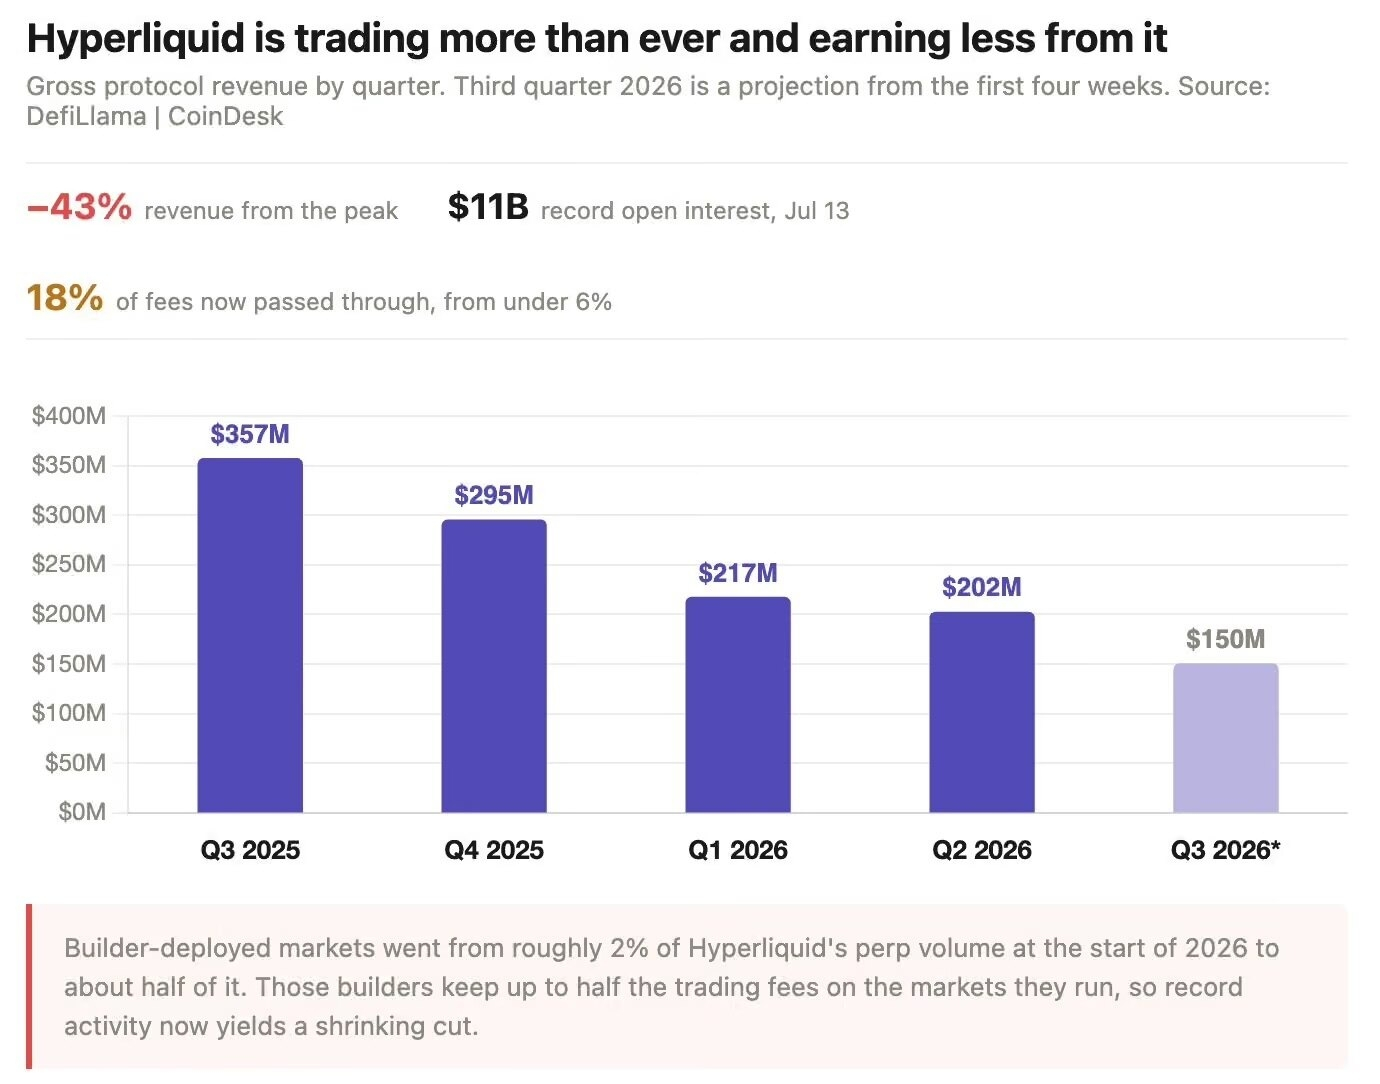
Doanh thu nền tảng Hyperliquid giảm liên tiếp trong bốn quý
Đề xuất cải tiến HIP‑3 của Hyperliquid có thể giải thích vì sao nền tảng không thể giữ lại toàn bộ lợi nhuận do hoạt động kinh doanh của chính mình tạo ra. Từ tháng 10/2025, bất kỳ ai chỉ cần thế chấp 500.000 HYPE (theo giá hiện tại tương đương khoảng 28 triệu USD) là có thể triển khai một thị trường hợp đồng vĩnh viễn thuộc về mình trên sổ lệnh của Hyperliquid, và tối đa có thể lấy đi một nửa phí giao dịch.
Đầu năm 2026, các thị trường do nhà phát triển bên ngoài triển khai chỉ chiếm 2% khối lượng giao dịch hợp đồng vĩnh viễn của Hyperliquid; hiện nay tỷ lệ này đã tiến gần 50%.
Dữ liệu về doanh thu thể hiện một cách trực quan tác động của việc chia sẻ. Hyperliquid trực tiếp hoàn trả cho các nhà phát triển, nhà tạo lập thị trường và phần phí của kho thanh khoản nền tảng; trong quý 2 năm 2025, chỉ chiếm 6% tổng doanh thu. Một năm sau, tỷ lệ này đã lên tới 18%.
Ở quý 2, doanh thu phí cho nhà phát triển phát sinh từ các tuyến frontend như Phantom vào khoảng 16 triệu USD, và toàn bộ số tiền này lại được chi cho chi phí—từng xu một không sai và chuyển thẳng cho bên ngoài, thuộc dạng dòng tiền chuyển khoản (pass-through).
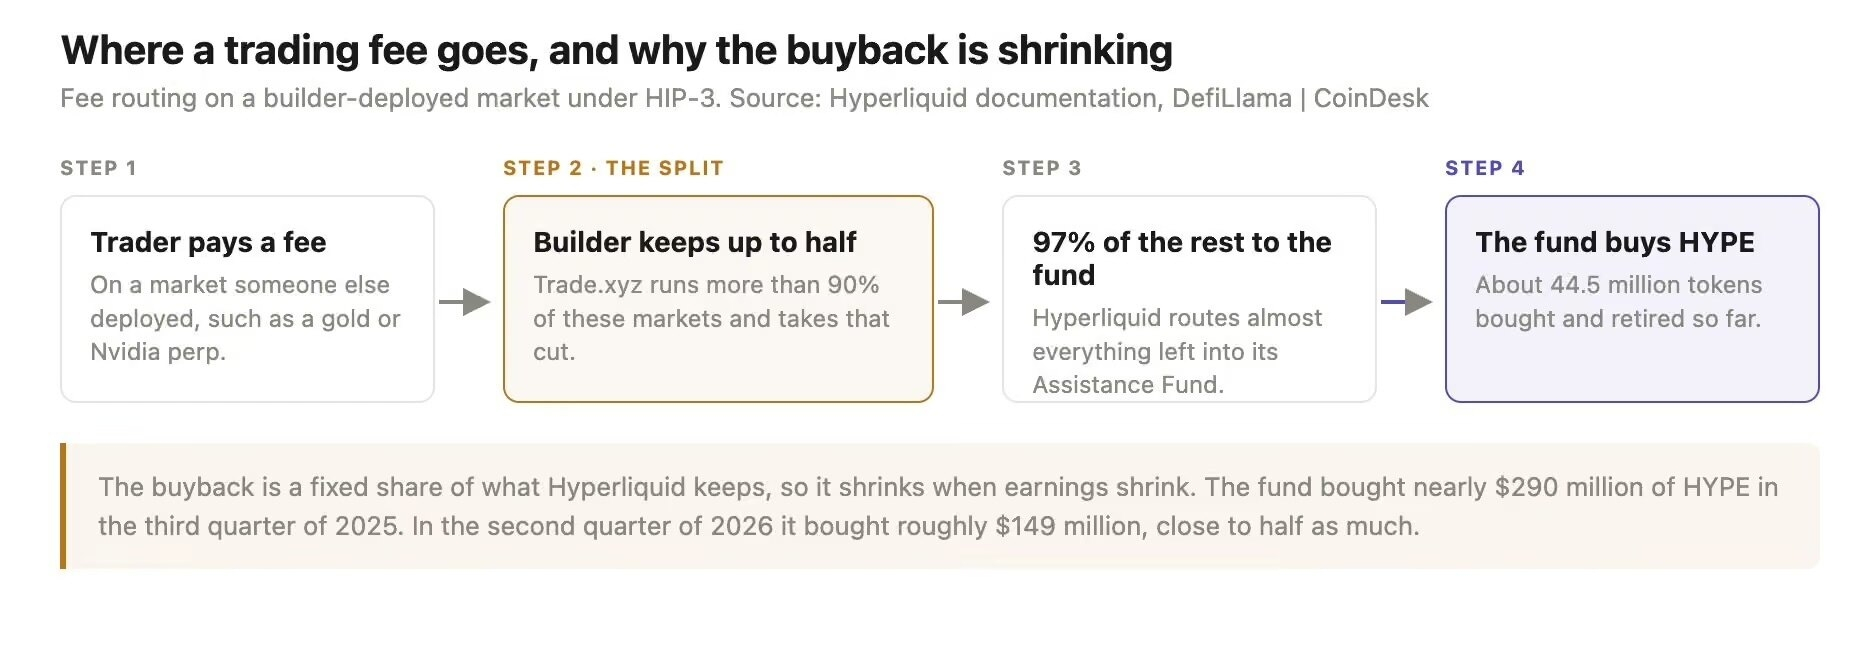
Dòng chảy phí giao dịch
Nhà giao dịch liên tục đổ vào, động lực đến từ các sản phẩm mới được niêm yết trên các thị trường bên thứ ba này: các hợp đồng vĩnh viễn dựa trên tài sản thực (RWA). Có dầu thô, vàng, Nvidia, Tesla, sản phẩm bám theo Nasdaq-100, và cả các hợp đồng của những doanh nghiệp chưa niêm yết như SpaceX; riêng trong tháng này, quy mô vị thế chưa đóng đã lập kỷ lục mới 3,6 tỷ USD, vượt Bitcoin, trở thành thị trường giao dịch có quy mô lớn nhất trên nền tảng.
Từ ngày 13/7 đến 19/7, khối lượng giao dịch hợp đồng cổ phiếu được mã hóa và hợp đồng hàng hóa đạt 25 tỷ USD, chiếm 52% tổng khối lượng giao dịch trong tuần đó, lần đầu tiên vượt hợp đồng vĩnh viễn crypto. Các hợp đồng này được thanh toán bằng stablecoin, không có ngày đáo hạn; ngay cả vào cuối tuần khi sàn NYSE đóng cửa, vẫn có thể giao dịch. Muốn giao dịch hợp đồng đòn bẩy Nvidia lúc 2 giờ sáng Chủ nhật thì hầu như không có lựa chọn tương tự nào khác trên thị trường.
Tuy nhiên, đợt tăng trưởng này lại phụ thuộc rất lớn vào một chủ thể duy nhất. Trade.xyz chiếm hơn 90% vị thế chưa đóng trong cơ chế HIP‑3. Điều đó đồng nghĩa với việc các kỷ lục ấn tượng của Hyperliquid phụ thuộc mạnh vào lựa chọn oracle của bên triển khai này, cách thiết lập tham số ký quỹ và năng lực quản lý rủi ro.
Đầu tuần trước, rủi ro tiềm ẩn của mô hình này đã lộ rõ: tại Hàn Quốc trước giờ mở cửa phiên giao dịch, một sàn giao dịch thanh khoản mỏng đã xảy ra một giao dịch có giá trị lớn, trực tiếp khiến hợp đồng SK Hynix của Trade.xyz giảm 19%, kích hoạt hàng loạt đợt thanh lý bắt buộc. Sau đó, tổ chức này đồng ý bồi thường cho các người dùng bị thiệt hại.
Hyperliquid sẽ bơm khoảng 97% phí giao dịch vào quỹ hỗ trợ; quỹ này mua lại trên thị trường công khai và hủy token HYPE. Tính đến nay, quỹ đã hủy khoảng 44,5 triệu HYPE khỏi tổng cung. Số tiền mua lại và lợi nhuận của nền tảng có quan hệ trực tiếp với nhau: lợi nhuận giảm thì quy mô mua lại cũng co lại. Quý 3 năm 2025, quỹ đã mua lại lượng HYPE trị giá gần 290 triệu USD; đến quý 2 năm 2026, quy mô mua lại khoảng 149 triệu USD, gần như giảm một nửa.
Dữ liệu của CoinDesk cho thấy vào thứ Sáu tuần trước, giá HYPE giao ngay xấp xỉ 55 USD, giảm 5% trong cả tuần. So với đỉnh lịch sử khoảng 77 USD ngày 16/6, mức giảm vào khoảng 28%. Theo ước tính lợi suất quy đổi theo năm khoảng 785 triệu USD, token này tương ứng với P/E theo vốn hóa lưu hành khoảng 16 lần; sau khi pha loãng hoàn toàn, P/E khoảng 70 lần.
Trong tháng trước, các nhà nắm giữ như Multicoin Capital và Bitwise đã chuyển một lượng lớn token HYPE sang các sàn giao dịch.
Hệ sinh thái Hyperliquid thực tế khá mỏng. Trong 48 token hệ sinh thái Hyperliquid mà CoinGecko theo dõi, gần như toàn bộ giá trị vốn hóa đều tập trung vào HYPE. Hạng hai và ba lần lượt là USDe của Ethena (khoảng 4,5 tỷ USD) và USDT0 (khoảng 4 tỷ USD); cả hai đều là stablecoin do bên thứ ba phát hành và được liên kết chéo. Token có quy mô phát hành nội sinh lớn nhất của nền tảng là PURR, với vốn hóa chỉ 53 triệu USD, chưa đến 0,5% vốn hóa của HYPE. Định giá thị trường cho HYPE chủ yếu đến từ mô hình kinh doanh của chính sàn giao dịch Hyperliquid, chứ không phải từ hệ sinh thái ứng dụng nội sinh phong phú.
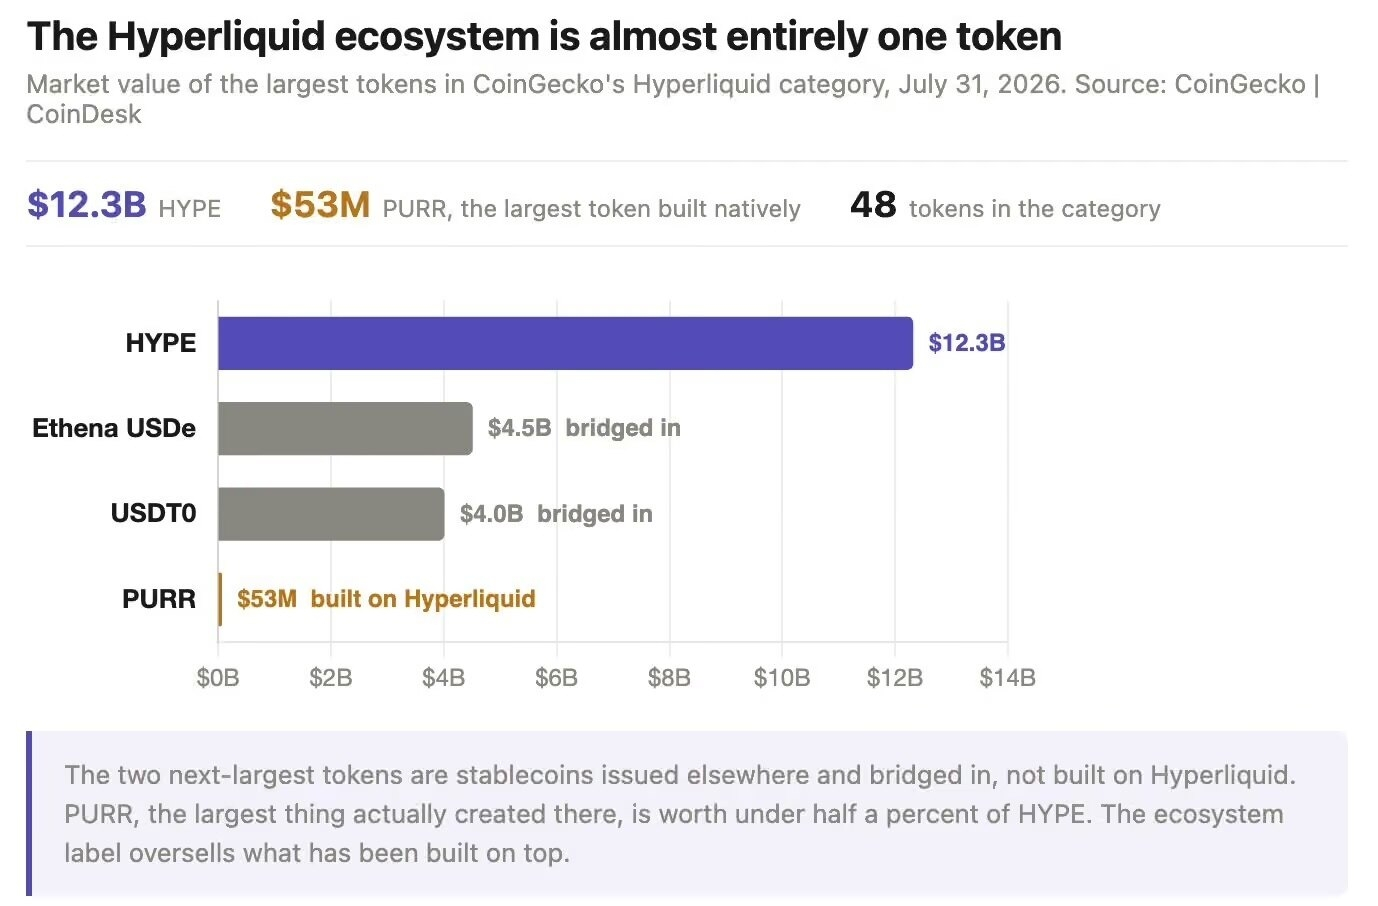
Giá trị hệ sinh thái Hyperliquid tập trung vào HYPE
Nguồn cung token vừa chịu áp lực từ cơ quan quản lý. Ngày 6/8, gần 10 triệu HYPE được mở khóa cho các nhà đóng góp cốt lõi, theo giá hiện tại tương đương khoảng 550 triệu USD; các đợt mở khóa tiếp theo sẽ tiếp tục theo tháng cho đến năm 2027, trong khi tổng lượng HYPE lưu hành chỉ là 222 triệu token.
Tính đến tuần ngày 17/7, ETF cổ phiếu giao ngay HYPE ghi nhận dòng tiền ròng chảy ra theo tuần lần đầu kể từ khi được thành lập, quy mô khoảng 7 triệu USD, chấm dứt chuỗi 9 tuần liên tiếp dòng vốn chảy vào. Cơ quan tiền tệ Singapore (MAS) đã đưa nền tảng này vào danh sách cảnh báo rủi ro đối với nhà đầu tư vào cuối tháng 6; trước đó, Anh cũng đã phát đi cảnh báo rủi ro. Các lãnh đạo của CME và ICE cũng đã thúc giục Ủy ban Giao dịch Hàng hóa Tương lai Mỹ (CFTC) tiến hành xem xét hoạt động hợp đồng vĩnh viễn hàng hóa của nó.
Cuộc cạnh tranh cũng đến từ những nơi không ngờ tới. Công ty môi giới Robinhood ra mắt Robinhood Chain chỉ trong một tháng, khối lượng thanh toán hằng ngày của sàn giao dịch phi tập trung trong mảng meme coin đã vượt 600 triệu USD; theo một số cách thống kê, mức độ hoạt động giao dịch đầu cơ mỗi ngày của nó đã vượt Hyperliquid.
Tất nhiên, những điều trên không có nghĩa là nền tảng này đã thất bại. Dữ liệu của ARK Research cho thấy tính đến ngày 31/7, Hyperliquid và Pump.fun cùng chiếm 67% tổng doanh thu của các ứng dụng crypto. Grayscale từng ví Hyperliquid giống như AWS của Amazon: các nhà phát triển bên ngoài xây dựng sản phẩm trên nền tảng, và nền tảng trích một phần doanh thu từ toàn bộ giao dịch.
Nhưng phép so sánh đó lại chỉ ra đúng vấn đề hiện có. Trong bốn tuần đầu của quý 3 năm 2026, tổng doanh thu của Hyperliquid khoảng 45 triệu USD; nếu nhịp độ này tiếp diễn, tổng doanh thu của quý này sẽ tiến gần 150 triệu USD, thực hiện chuỗi giảm doanh thu liên tiếp quý thứ tư; đồng thời lực mua hỗ trợ token HYPE cũng sẽ suy yếu thêm.
Liên kết bản gốc