


原文标题:Wall Street Pulls Back From Bitcoin』s Money-Spinning Basis Trade 原文作者:Sidhartha Shukla,Bloomberg 编译:Peggy,BlockBeats
Biên tập viên lưu ý: Điều từng được coi là "kiếm lời chắc chắn" từ việc chênh lệch giá Bitcoin đang âm thầm mất đi sức hấp dẫn: các hợp đồng mở của CME và Binance đang có sự thay đổi lẫn nhau, khoảng cách giá thu hẹp đến mức gần như không đủ để trang trải chi phí vốn và chi phí thực hiện.
Bề ngoài, đây là việc không gian chênh lệch giá bị siết chặt; sâu hơn nữa, thị trường phái sinh tiền mã hóa đang tiến tới sự trưởng thành. Các tổ chức không còn cần dựa vào "chuyển tiền" để có lợi nhuận, và các nhà giao dịch cũng chuyển từ việc sử dụng đòn bẩy sang các công cụ quyền chọn và phòng ngừa. Thời kỳ lợi suất cao đơn giản đang kết thúc, sự cạnh tranh mới sẽ xảy ra trong các chiến lược phức tạp và tinh vi hơn.
以下为原文:
Thị trường phái sinh tiền mã hóa đang trải qua một sự thay đổi âm thầm nhưng có ý nghĩa sâu sắc: một trong những chiến lược giao dịch ổn định và sinh lời nhất trước đây giờ đây đang xuất hiện dấu hiệu thất bại.
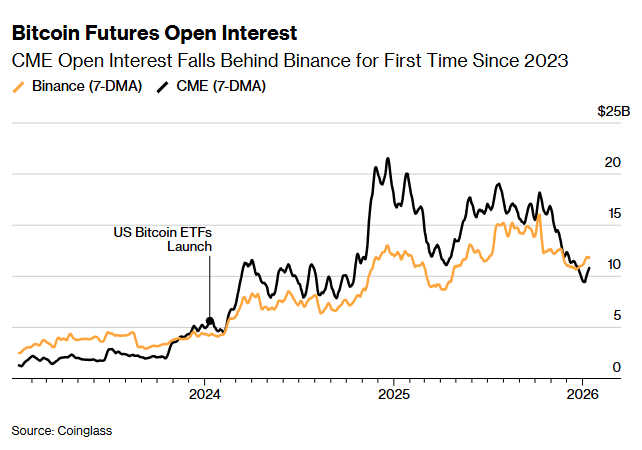
Giao dịch "tiền mặt và chênh lệch giá" (cash-and-carry) mà các tổ chức thường sử dụng, tức là mua Bitcoin giao ngay, đồng thời bán hợp đồng tương lai để kiếm chênh lệch giá, đang trên đà sụp đổ. Điều này không chỉ báo hiệu rằng không gian chênh lệch giá đang bị thu hẹp nhanh chóng, mà còn phát ra tín hiệu sâu sắc hơn: cấu trúc của thị trường tiền mã hóa đang thay đổi. Hợp đồng tương lai Bitcoin của Chicago Mercantile Exchange (CME) đã lần đầu tiên kể từ năm 2023 giảm xuống dưới Binance, điều này càng chứng minh rằng với việc khoảng cách giá thu hẹp và khả năng tiếp cận thị trường hiệu quả hơn, những cơ hội chênh lệch giá có lợi nhuận cao trong quá khứ đang bị xói mòn nhanh chóng.
Sau khi ETF giao ngay Bitcoin ra mắt vào đầu năm 2024, CME đã trở thành nơi ưa thích của các bàn giao dịch phố Wall để thực hiện chiến lược này. Logic hoạt động này rất giống với "giao dịch chênh lệch giá" (basis trade) trong thị trường truyền thống: thông qua ETF mua Bitcoin giao ngay, đồng thời bán hợp đồng tương lai, kiếm chênh lệch giá giữa hai bên.
Trong vài tháng sau khi ETF được phê duyệt, tỷ lệ lợi suất hàng năm cho chiến lược "Delta trung tính" này thường đạt hai con số, thu hút hàng chục tỷ USD đổ vào—những khoản đầu tư này không quan tâm đến việc giá Bitcoin tăng hay giảm, chỉ quan tâm đến việc có thể nhận được lợi nhuận hay không. Nhưng chính ETF, điều đã thúc đẩy sự mở rộng nhanh chóng của giao dịch này, đã đặt ra dấu hiệu chấm dứt cho nó: khi ngày càng nhiều bàn giao dịch đổ xô vào, chênh lệch giá bị xóa sạch nhanh chóng. Hiện tại, lợi suất của giao dịch này gần như chỉ đủ để trang trải chi phí vốn.
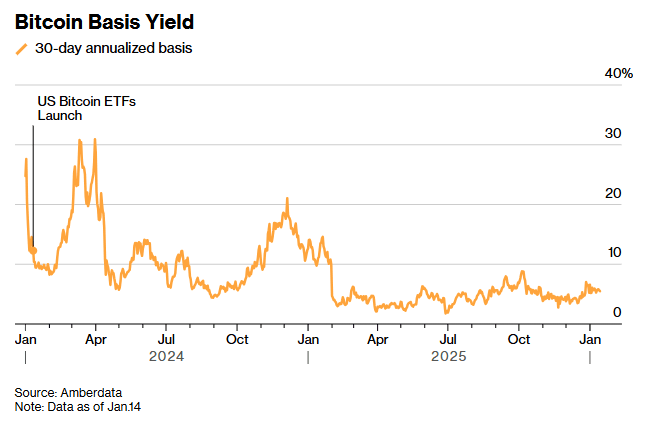
Theo dữ liệu tổng hợp từ Amberdata, hiện tại tỷ lệ lợi suất hàng năm cho kỳ hạn một tháng dao động khoảng 5%, ở mức thấp nhất trong nhiều năm qua. Greg Magadini, giám đốc phái sinh của Amberdata, cho biết, ngay tại thời điểm này năm ngoái, khoảng cách giá còn gần 17%, nhưng giờ đã giảm xuống còn khoảng 4,7%, gần như chỉ đủ để trang trải chi phí vốn và chi phí thực hiện. Trong khi đó, lợi suất trái phiếu chính phủ Mỹ kỳ hạn một năm khoảng 3,5%, khiến sức hấp dẫn của giao dịch này nhanh chóng suy giảm.
Trong bối cảnh khoảng cách giá tiếp tục thu hẹp, theo dữ liệu tổng hợp từ Coinglass, quy mô hợp đồng mở của hợp đồng tương lai Bitcoin CME đã giảm từ mức đỉnh hơn 21 tỷ USD xuống dưới 10 tỷ USD; trong khi hợp đồng mở của Binance gần như giữ ổn định, khoảng 11 tỷ USD. Giám đốc điều hành James Harris của công ty quản lý tài sản kỹ thuật số Tesseract cho biết, sự thay đổi này phản ánh nhiều hơn về việc các quỹ đầu cơ và các tài khoản lớn của Mỹ rút lui, chứ không phải là sự rút lui toàn diện khỏi tài sản tiền mã hóa sau khi giá Bitcoin đạt đỉnh vào tháng 10.
Các sàn giao dịch tiền mã hóa như Binance là nơi giao dịch chính của hợp đồng vĩnh viễn. Việc thanh toán, định giá và tính toán ký quỹ của loại hợp đồng này sẽ diễn ra liên tục, thường được cập nhật nhiều lần trong một ngày. Hợp đồng vĩnh viễn thường được gọi tắt là "perps", chiếm phần lớn khối lượng giao dịch của thị trường tiền mã hóa. Năm ngoái, CME cũng đã cho ra mắt các hợp đồng tương lai có mệnh giá nhỏ hơn và thời hạn dài hơn, bao gồm các tài sản tiền mã hóa và thị trường chỉ số chứng khoán, và cung cấp vị thế hợp đồng tương lai theo cách gần với thị trường giao ngay, cho phép nhà đầu tư giữ hợp đồng lâu nhất đến năm năm mà không cần thường xuyên chuyển đổi.
Harris của Tesseract cho biết, lịch sử cho thấy CME luôn là nơi ưa thích của các quỹ tổ chức cho giao dịch "tiền mặt và chênh lệch giá" (cash-and-carry). Ông bổ sung, quy mô hợp đồng mở của CME đã bị Binance vượt qua, "là một tín hiệu quan trọng, cho thấy cấu trúc tham gia thị trường đang thay đổi". Ông mô tả tình hình hiện tại như một "tái thiết chiến thuật", với lý do đằng sau là lợi suất giảm và tính thanh khoản mỏng đi, chứ không phải là sự lung lay niềm tin của thị trường.
Theo một tuyên bố của CME Group, năm 2025 sẽ là một bước ngoặt quan trọng của thị trường: với việc khung pháp lý ngày càng rõ ràng, kỳ vọng của các nhà đầu tư đối với lĩnh vực này cải thiện, các quỹ tổ chức cũng bắt đầu mở rộng từ việc đặt cược duy nhất vào Bitcoin sang các token như Ethereum, Ripple's XRP và Solana.
CME Group cho biết: "Quy mô hợp đồng mở bình quân hàng ngày cho hợp đồng tương lai Ethereum vào năm 2024 khoảng 1 tỷ USD, và đến năm 2025, con số này đã tăng gần 5 tỷ USD."
Mặc dù Cục Dự trữ Liên bang đã giảm lãi suất làm giảm chi phí vốn, nhưng kể từ khi giá các loại token đồng loạt giảm mạnh vào ngày 10 tháng 10, điều này không thể thúc đẩy thị trường tiền mã hóa có sự phục hồi liên tục. Hiện tại, nhu cầu vay vốn đang suy yếu, lợi suất tài chính phi tập trung (DeFi) đang ở mức thấp, và các nhà giao dịch cũng có xu hướng sử dụng các công cụ quyền chọn và phòng ngừa hơn là trực tiếp tăng đòn bẩy đặt cược.
Giám đốc điều hành Auros tại Hồng Kông, Le Shi, cho biết, khi thị trường dần trưởng thành, các nhà tham gia truyền thống giờ đây có nhiều kênh hơn để thể hiện quan điểm định hướng, từ ETF đến việc tiếp cận trực tiếp các sàn giao dịch. Việc tăng thêm lựa chọn này đã thu hẹp khoảng cách giá giữa các sàn giao dịch khác nhau, và tự nhiên cũng thu hẹp không gian chênh lệch giá đã từng đẩy cao quy mô hợp đồng mở của CME.
Le nói: "Tại đây có một hiệu ứng tự cân bằng". Ông cho rằng, khi các nhà tham gia thị trường liên tục tập trung vào nơi giao dịch có chi phí thấp nhất, khoảng cách giá sẽ thu hẹp lại, và động lực thực hiện giao dịch tiền mặt và chênh lệch giá (carry trade) cũng sẽ giảm đi.
Vào thứ Tư, giá Bitcoin đã giảm 2,4%, xuống còn 87,188 USD, sau đó thu hẹp mức giảm. Sự sụt giảm này đã xóa sạch toàn bộ mức tăng kể từ đầu năm.
Giám đốc đầu tư của 319 Capital, Bohumil Vosalik, cho biết thời kỳ kiếm lợi nhuận cao gần như không rủi ro có thể đã kết thúc, điều này sẽ buộc các nhà giao dịch chuyển sang các chiến lược phức tạp hơn trong thị trường phi tập trung. Đối với các tổ chức giao dịch tần suất cao và chênh lệch giá, điều này có nghĩa là họ cần tìm cơ hội ở những nơi khác.
[原文链接]