Báo cáo của Goldman Sachs này thực sự khá thú vị, nhưng thị trường có thể đang đánh giá thấp ý nghĩa của nó.
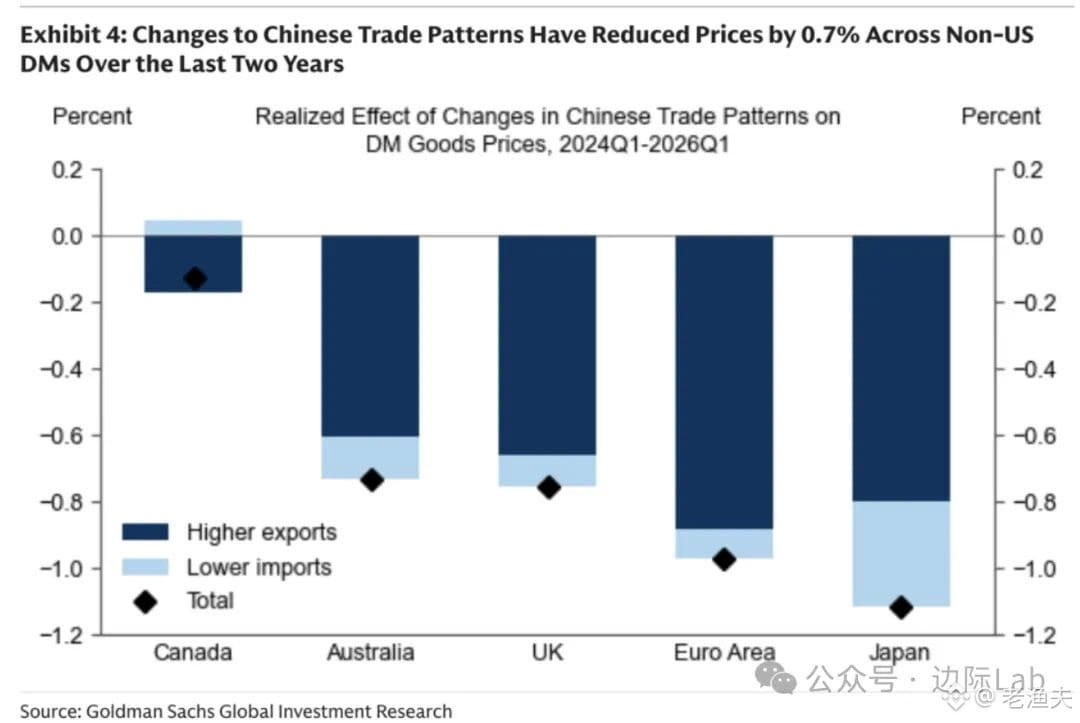
Từ Q1/2024 trở lại đây, việc xuất khẩu của Trung Quốc mở rộng + nhập khẩu thu hẹp đã tạo áp lực giảm khoảng 0,7% lên giá hàng hóa đối với các nền kinh tế phát triển (trừ Mỹ)—nghe có vẻ không lớn, nhưng con số này tương đương việc kéo lùi tổng thể và lạm phát lõi khoảng 0,1–0,2 điểm phần trăm mỗi năm. Xuất khẩu mở rộng đóng góp 0,6 điểm phần trăm, trong khi nhập khẩu thu hẹp đóng góp 0,1 điểm phần trăm. Do tỷ trọng hàng hóa sản xuất từ Trung Quốc cao, Nhật Bản và khu vực đồng euro bị ép giảm giá lần lượt 1,1% và 1,0%; Canada có liên kết thương mại với Trung Quốc yếu hơn nên mức giảm chỉ khoảng 0,2%.
Điểm mấu chốt nằm ở: việc truyền dẫn giá thương mại sang kênh bán lẻ thường có độ trễ. Nếu thặng dư tài khoản vãng lai của Trung Quốc tiếp tục mở rộng, mức kéo lùi lạm phát trong một vài quý tới có thể còn rõ rệt hơn.
Thực chất đây là một phiên bản mới của câu chuyện cũ—năng lực sản xuất của Trung Quốc “tràn” ra chu kỳ định kỳ, kéo giá hàng hóa toàn cầu xuống. Đầu những năm 2000 cũng từng chứng kiến tình huống tương tự, khi đó gọi là “Trung Quốc xuất khẩu giảm phát”. Điểm khác biệt hiện nay là: các ngân hàng trung ương ở các nền kinh tế phát triển vừa trải qua nỗi sợ về lạm phát và đang cân nhắc có nên hạ lãi suất hay không. Nếu Trung Quốc tiếp tục “chơi” như vậy, các ngân hàng trung ương châu Âu và Nhật có thể chuyển sang nới lỏng sớm hơn—nhưng điều đó cũng đồng nghĩa tăng trưởng của họ phụ thuộc nhiều hơn vào nhu cầu bên ngoài, trong khi nhu cầu trong nước yếu.
Một góc nhìn khác: việc nhập khẩu của Trung Quốc thu hẹp cho thấy nhu cầu nội địa vẫn yếu. Xuất khẩu mở rộng + nhập khẩu thu hẹp = thặng dư tài khoản vãng lai mở rộng = áp lực dòng vốn chảy ra hoặc tích lũy dự trữ ngoại hối. Điều này ảnh hưởng đến tỷ giá nhân dân tệ và thanh khoản trong nước. Nếu thặng dư tiếp tục mở rộng, hoặc ngân hàng trung ương sẽ phải “hấp thụ” (mua ngoại tệ, bơm tiền cơ sở), hoặc để tỷ giá lên giá—cả hai đều có cái giá của nó.
Thị trường hiện đang tập trung vào kỳ vọng Fed hạ lãi suất, nhưng có thể đang bỏ qua rằng: nếu Trung Quốc tiếp tục xuất khẩu giảm phát, chính sách tiền tệ của châu Âu và Nhật có thể “dovish” hơn Mỹ. Điều này sẽ kéo theo hiệu ứng dây chuyền đối với tỷ giá, hàng hóa thô và các thị trường mới nổi.
Người ta vẫn nói: chống giảm phát khó hơn chống lạm phát. Báo cáo của Goldman Sachs nhắc nhở chúng ta rằng xu hướng lạm phát toàn cầu đi xuống không chỉ do cầu yếu, mà còn có yếu tố cấu trúc về phía cung—và những yếu tố như vậy thường bền bỉ hơn chính sách của ngân hàng trung ương.
Từ Q1/2024 trở lại đây, việc xuất khẩu của Trung Quốc mở rộng + nhập khẩu thu hẹp đã tạo áp lực giảm khoảng 0,7% lên giá hàng hóa đối với các nền kinh tế phát triển (trừ Mỹ)—nghe có vẻ không lớn, nhưng con số này tương đương việc kéo lùi tổng thể và lạm phát lõi khoảng 0,1–0,2 điểm phần trăm mỗi năm. Xuất khẩu mở rộng đóng góp 0,6 điểm phần trăm, trong khi nhập khẩu thu hẹp đóng góp 0,1 điểm phần trăm. Do tỷ trọng hàng hóa sản xuất từ Trung Quốc cao, Nhật Bản và khu vực đồng euro bị ép giảm giá lần lượt 1,1% và 1,0%; Canada có liên kết thương mại với Trung Quốc yếu hơn nên mức giảm chỉ khoảng 0,2%.
Điểm mấu chốt nằm ở: việc truyền dẫn giá thương mại sang kênh bán lẻ thường có độ trễ. Nếu thặng dư tài khoản vãng lai của Trung Quốc tiếp tục mở rộng, mức kéo lùi lạm phát trong một vài quý tới có thể còn rõ rệt hơn.
Thực chất đây là một phiên bản mới của câu chuyện cũ—năng lực sản xuất của Trung Quốc “tràn” ra chu kỳ định kỳ, kéo giá hàng hóa toàn cầu xuống. Đầu những năm 2000 cũng từng chứng kiến tình huống tương tự, khi đó gọi là “Trung Quốc xuất khẩu giảm phát”. Điểm khác biệt hiện nay là: các ngân hàng trung ương ở các nền kinh tế phát triển vừa trải qua nỗi sợ về lạm phát và đang cân nhắc có nên hạ lãi suất hay không. Nếu Trung Quốc tiếp tục “chơi” như vậy, các ngân hàng trung ương châu Âu và Nhật có thể chuyển sang nới lỏng sớm hơn—nhưng điều đó cũng đồng nghĩa tăng trưởng của họ phụ thuộc nhiều hơn vào nhu cầu bên ngoài, trong khi nhu cầu trong nước yếu.
Một góc nhìn khác: việc nhập khẩu của Trung Quốc thu hẹp cho thấy nhu cầu nội địa vẫn yếu. Xuất khẩu mở rộng + nhập khẩu thu hẹp = thặng dư tài khoản vãng lai mở rộng = áp lực dòng vốn chảy ra hoặc tích lũy dự trữ ngoại hối. Điều này ảnh hưởng đến tỷ giá nhân dân tệ và thanh khoản trong nước. Nếu thặng dư tiếp tục mở rộng, hoặc ngân hàng trung ương sẽ phải “hấp thụ” (mua ngoại tệ, bơm tiền cơ sở), hoặc để tỷ giá lên giá—cả hai đều có cái giá của nó.
Thị trường hiện đang tập trung vào kỳ vọng Fed hạ lãi suất, nhưng có thể đang bỏ qua rằng: nếu Trung Quốc tiếp tục xuất khẩu giảm phát, chính sách tiền tệ của châu Âu và Nhật có thể “dovish” hơn Mỹ. Điều này sẽ kéo theo hiệu ứng dây chuyền đối với tỷ giá, hàng hóa thô và các thị trường mới nổi.
Người ta vẫn nói: chống giảm phát khó hơn chống lạm phát. Báo cáo của Goldman Sachs nhắc nhở chúng ta rằng xu hướng lạm phát toàn cầu đi xuống không chỉ do cầu yếu, mà còn có yếu tố cấu trúc về phía cung—và những yếu tố như vậy thường bền bỉ hơn chính sách của ngân hàng trung ương.