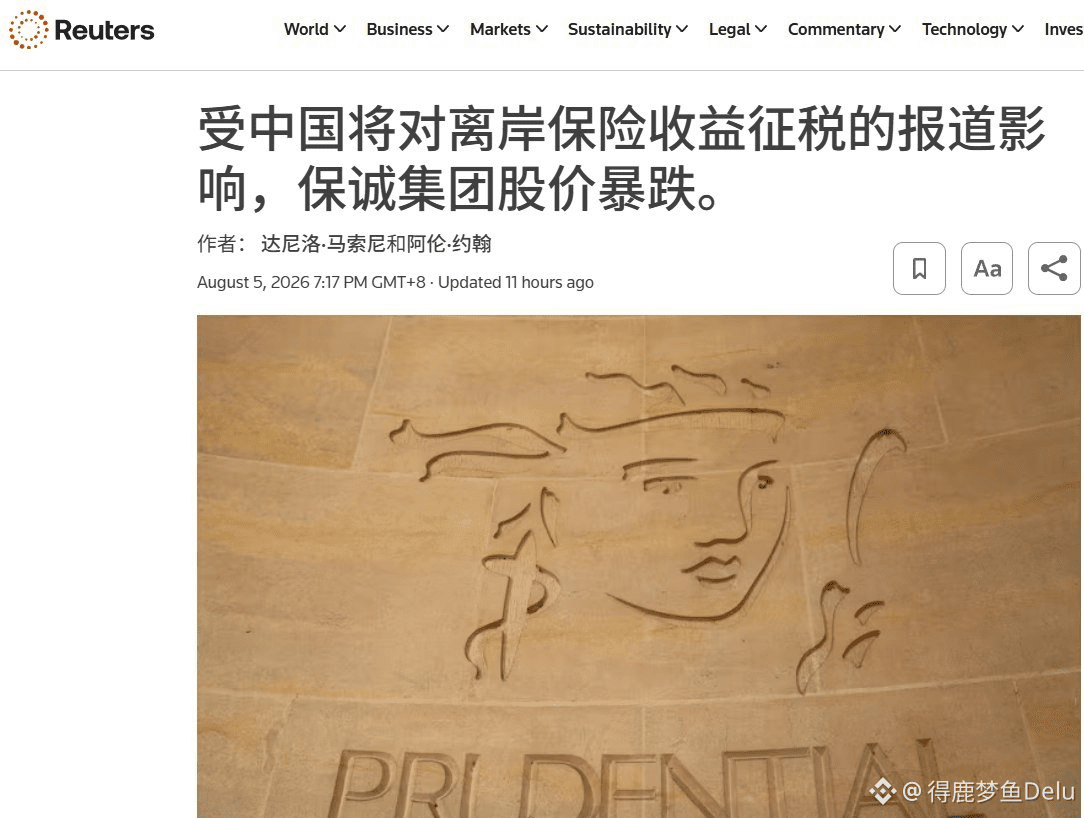
Bảo hiểm Hồng Kông chính thức được đưa vào tầm ngắm đánh thuế đối với thu nhập ngoài khơi, thị trường bắt đầu định giá lại.
Một thay đổi được thị trường quan tâm gần đây là thu nhập đầu tư của các sản phẩm bảo hiểm tiết kiệm - chia lãi tại Hồng Kông đã được đưa vào phạm vi quản lý thuế thu nhập cá nhân. Tương tự như các khoản thu nhập từ cổ phiếu ở nước ngoài, ủy thác (trust) ngoài khơi..., phần thu nhập sẽ bị đánh thuế. Các khoản chi trả từ bảo hiểm trọng bệnh, bảo hiểm y tế, bảo hiểm nhân thọ thường không thuộc đối tượng chịu thuế, nhưng với những hợp đồng có yếu tố tiết kiệm, chia lãi, đầu tư thì khi hoàn phí, nhận quyền lợi hoặc chia lãi, phần thu nhập liên quan cần nộp thuế theo quy định pháp luật.
Điều này có nghĩa là mức lợi suất dài hạn ban đầu khoảng 5% sẽ giảm xuống ở thực tế sau khi nộp khoảng 20% thuế trên phần lợi nhuận. Lợi thế về lợi suất của bảo hiểm Hồng Kông so với các sản phẩm tại nội địa cũng sẽ bị thu hẹp thêm.
Khi phạm vi bao phủ của CRS (Cơ chế khai báo và báo cáo chung) tiếp tục mở rộng, việc trao đổi thông tin tài khoản tài chính xuyên biên giới ngày càng hoàn thiện. Các khoản thu nhập phát sinh từ cổ phiếu, bảo hiểm, ủy thác, bất động sản ở nước ngoài cũng đang dần đi vào hệ thống giám sát thuế. Hiện tại, Hoa Kỳ vẫn chưa tham gia khung trao đổi thông tin đa phương theo CRS, nên tình hình có phần đặc biệt.
Thị trường vốn đã bắt đầu phản ứng với điều này. Sau khi thông tin được công bố, giá cổ phiếu của AIA có thời điểm giảm khoảng 6%, còn Prudential cũng ghi nhận đợt điều chỉnh rõ rệt. Thị trường lo ngại chính sách đánh thuế có thể làm suy giảm sức hấp dẫn của bảo hiểm Hồng Kông đối với khách hàng tại nội địa.
Trên thực tế, việc đánh thuế thu nhập ngoài khơi không phải là khái niệm hoàn toàn mới. Khi việc trao đổi thông tin thuế xuyên biên giới ngày càng được cải thiện, trong tương lai phân bổ tài sản ở nước ngoài không chỉ cần quan tâm đến tỷ suất lợi nhuận mà còn phải đưa chi phí thuế vào phép đo tính tổng lợi tức đầu tư.
Đầu tư xuyên biên giới đang bước vào giai đoạn định giá mới theo công thức "lợi nhuận + thuế".
Quản lý thuế nên được lập kế hoạch từ trước và ứng phó hợp lý, không phải đợi đến khi phải nộp thuế rồi mới bắt đầu nghĩ tới tránh thuế, tiết kiệm thuế. Đồng thời, các kiến thức phổ biến về tuân thủ thuế sau này, như lớp thẩm thấu năm tầng của CRS, và các hạng mục tuân thủ trong chiến dịch tăng cường nền tảng thuế giai đoạn 2026-2028.