Báo cáo tài chính của AMD tối qua, nói thật là không tìm ra điểm nào để chê.
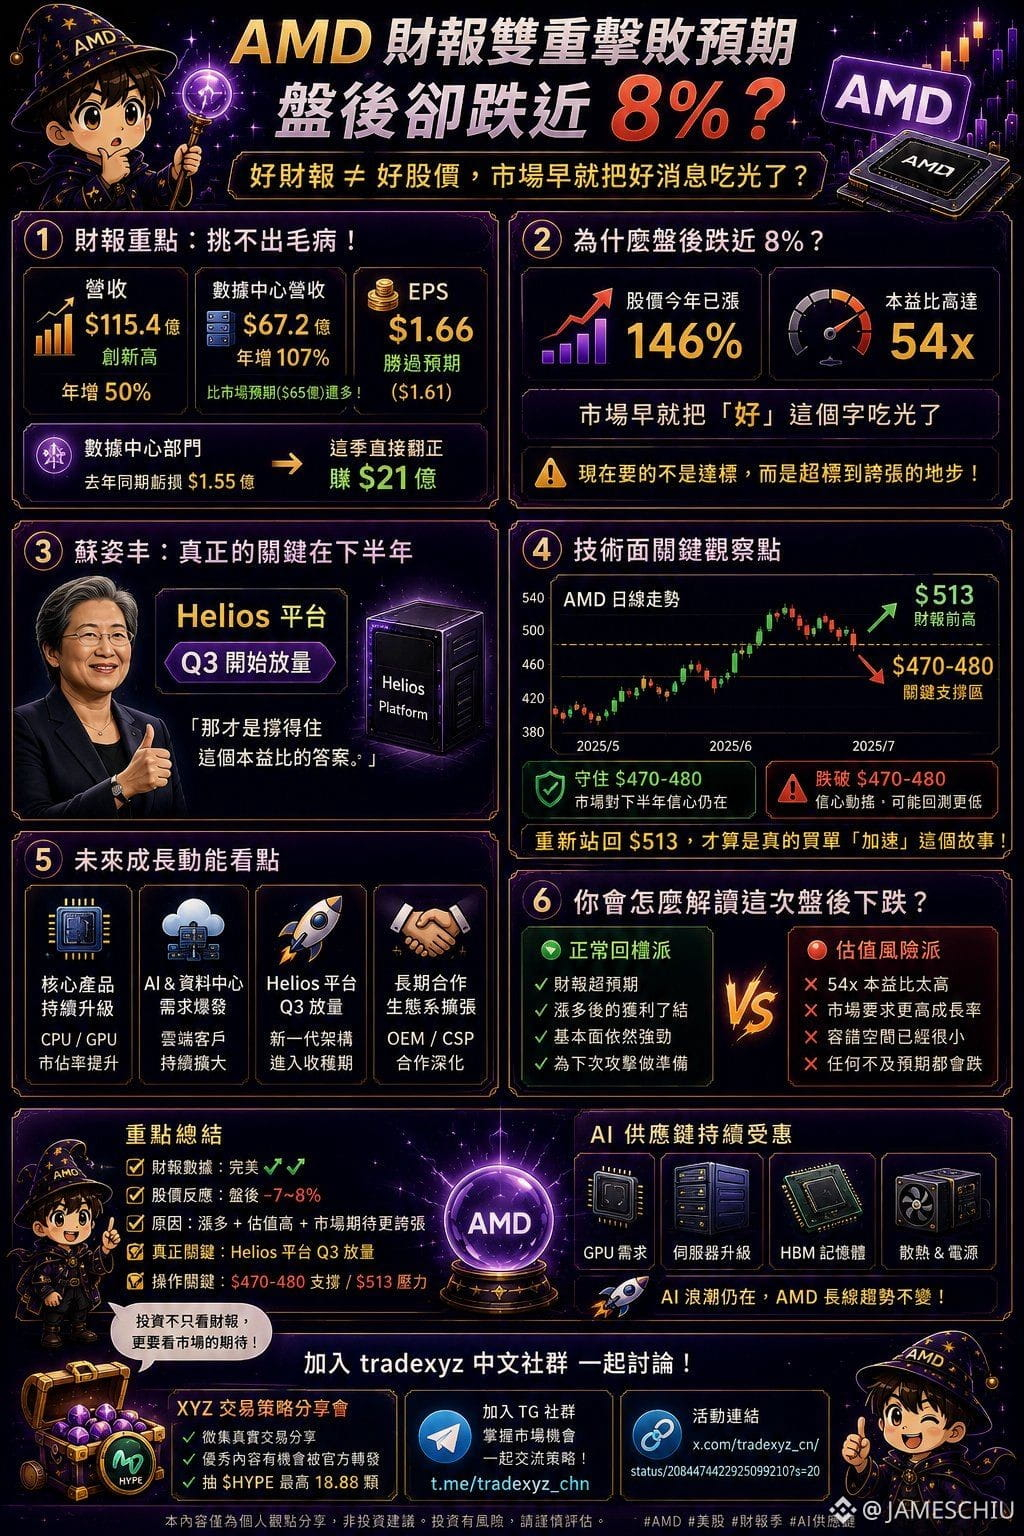
Doanh thu đạt 11,54 tỷ USD lập kỷ lục mới, tăng 50% so với cùng kỳ; doanh thu trung tâm dữ liệu là 6,72 tỷ USD, tăng 107%, cao hơn cả dự báo thị trường là 6,5 tỷ. EPS 1,66 cũng vượt kỳ vọng 1,61. Ở cùng kỳ năm ngoái, bộ phận trung tâm dữ liệu lỗ 155 triệu USD, nhưng quý này trực tiếp đảo chiều lãi 2,1 tỷ.
Kết quả là cổ phiếu sau giờ công bố giảm gần 8%.
Không phải vì báo cáo kém—mà vì trước khi báo cáo được công bố, giá cổ phiếu trong năm nay đã tăng tới 146%, đứng trên mức P/E 54 lần. Thị trường đã “ăn sạch” chữ “tốt” từ từ lâu rồi. Giờ thứ họ cần không chỉ là đạt, mà phải vượt đến mức quá đà, gây sốc.
Thứ thực sự cần theo dõi không phải là quý này, mà là nền tảng Helios mà bà Lisa Su (tức Susi Zhuangfeng) nói rằng từ Q3 sẽ bắt đầu tăng tốc mạnh về sản lượng—đó mới là câu trả lời giúp biện minh được mức P/E này.
Nếu sau giờ giao dịch kéo lại mà không giữ được vùng 470–480 USD, thì nghĩa là niềm tin của thị trường vào nửa cuối năm đã bắt đầu dao động; còn nếu quay lại và vượt vùng đỉnh trước khi công bố báo cáo là 513 USD, thì mới được tính là thị trường thực sự “xuống tiền” để “tăng tốc” câu chuyện này.
Đánh bại kỳ vọng kép mà vẫn giảm—bạn sẽ diễn giải là đợt điều chỉnh bình thường, hay là định giá đã không còn chỗ cho sai số nữa?
$AMDB #美股 #財報季 #AI供應鏈
Đang xác minh tài khoản Binance Square của tôi cho YZi Labs Amplify qua EchoHunt: EH-UVCSM4
Doanh thu đạt 11,54 tỷ USD lập kỷ lục mới, tăng 50% so với cùng kỳ; doanh thu trung tâm dữ liệu là 6,72 tỷ USD, tăng 107%, cao hơn cả dự báo thị trường là 6,5 tỷ. EPS 1,66 cũng vượt kỳ vọng 1,61. Ở cùng kỳ năm ngoái, bộ phận trung tâm dữ liệu lỗ 155 triệu USD, nhưng quý này trực tiếp đảo chiều lãi 2,1 tỷ.
Kết quả là cổ phiếu sau giờ công bố giảm gần 8%.
Không phải vì báo cáo kém—mà vì trước khi báo cáo được công bố, giá cổ phiếu trong năm nay đã tăng tới 146%, đứng trên mức P/E 54 lần. Thị trường đã “ăn sạch” chữ “tốt” từ từ lâu rồi. Giờ thứ họ cần không chỉ là đạt, mà phải vượt đến mức quá đà, gây sốc.
Thứ thực sự cần theo dõi không phải là quý này, mà là nền tảng Helios mà bà Lisa Su (tức Susi Zhuangfeng) nói rằng từ Q3 sẽ bắt đầu tăng tốc mạnh về sản lượng—đó mới là câu trả lời giúp biện minh được mức P/E này.
Nếu sau giờ giao dịch kéo lại mà không giữ được vùng 470–480 USD, thì nghĩa là niềm tin của thị trường vào nửa cuối năm đã bắt đầu dao động; còn nếu quay lại và vượt vùng đỉnh trước khi công bố báo cáo là 513 USD, thì mới được tính là thị trường thực sự “xuống tiền” để “tăng tốc” câu chuyện này.
Đánh bại kỳ vọng kép mà vẫn giảm—bạn sẽ diễn giải là đợt điều chỉnh bình thường, hay là định giá đã không còn chỗ cho sai số nữa?
$AMDB #美股 #財報季 #AI供應鏈
Đang xác minh tài khoản Binance Square của tôi cho YZi Labs Amplify qua EchoHunt: EH-UVCSM4