Bài đăng trên blog Babylon về thỏa thuận Aegis tối nay cứ liên tục xuất hiện lại trong nguồn cấp dữ liệu của tôi, nhiều tuần sau khi nó thực sự đã được công bố.
Tôi quay lại và đọc thật sự, thay vì lại lướt qua.
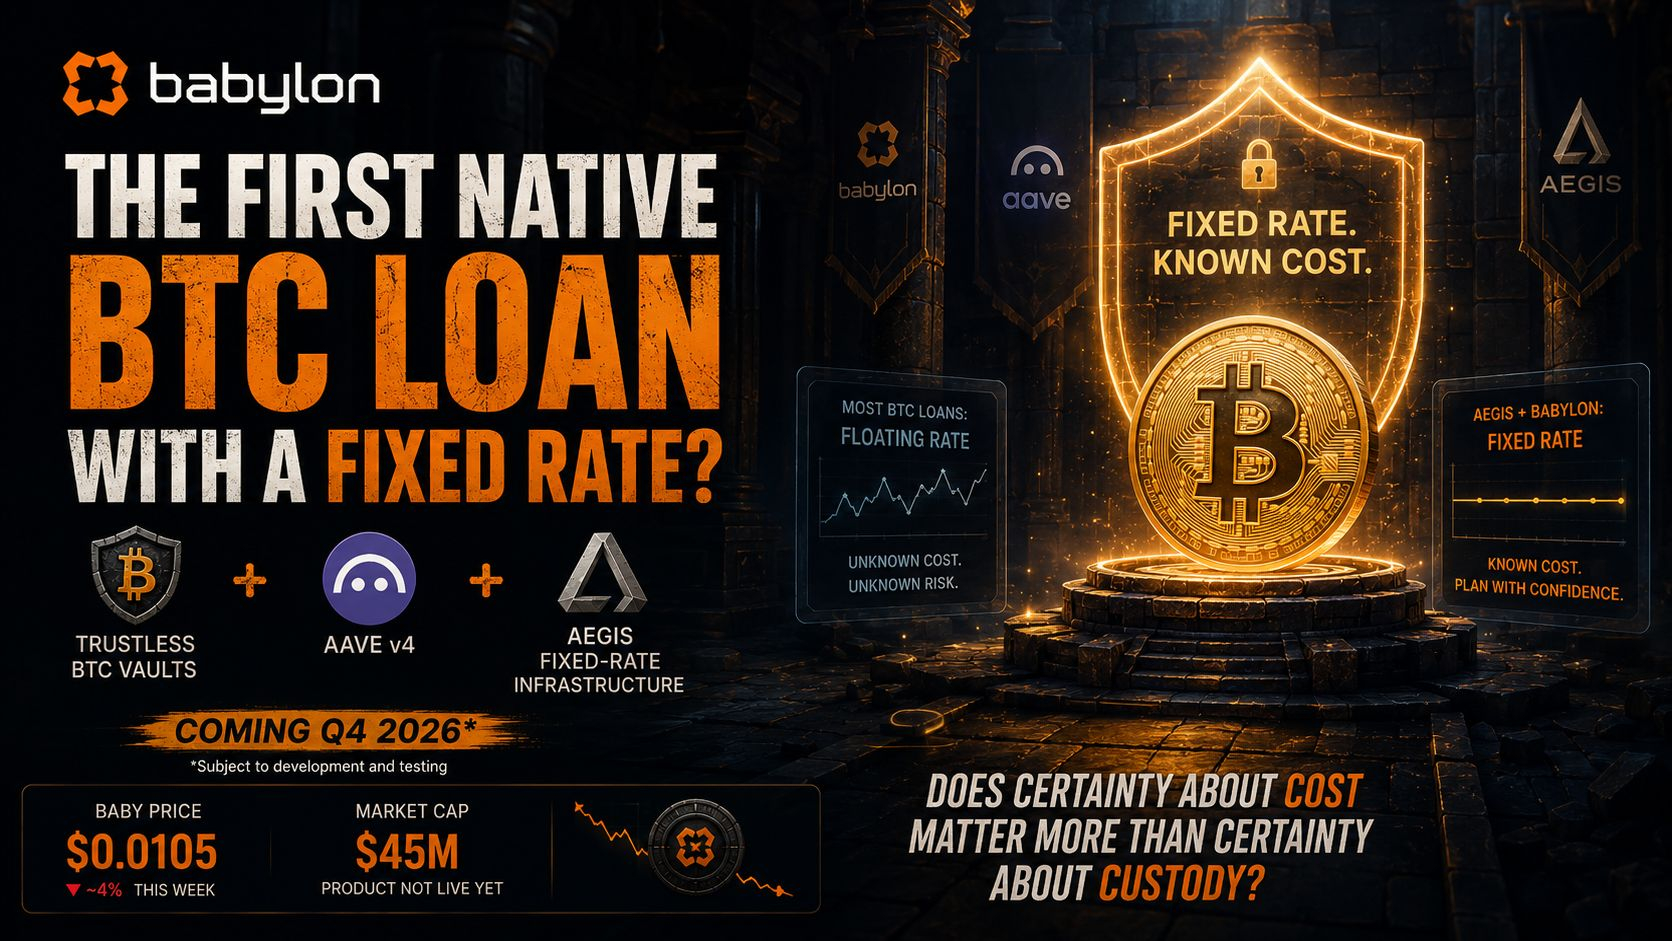
Ngày 25 tháng 6. Babylon Trustless Bitcoin Vaults, Aave v4 và hạ tầng lãi suất cố định của Aegis, kết hợp thành một sản phẩm tín dụng. Hướng đến các kho quỹ (treasuries), quỹ đầu tư, nhà tạo lập thị trường (market makers). Dự kiến Q4 năm 2026, vẫn phụ thuộc vào việc phát triển và thử nghiệm.
Lần đọc đầu tiên của tôi là, ồ, lại thêm một lần tích hợp cho mảng cho vay.
Không phải vậy.
Tất cả các khoản vay BTC được bảo đảm bằng tài sản BTC mà tôi từng gặp cho đến nay đều có lãi suất thả nổi. Lãi suất biến động theo thị trường, và bên đi vay sẽ gánh chịu bất cứ điều đó có nghĩa gì cho chi phí của họ trong tháng đó.
Một kho quỹ không thể bảo lãnh vị thế theo kiểu đó. Không phải vì lãi suất có thể xấu — mà vì lãi suất không được biết cho đến khi nó không còn là ẩn số.
Lãi suất cố định không làm Bitcoin kém biến động hơn. BTC vẫn dao động theo cách nó vẫn dao động.
Thứ mà nó giải quyết không phải là giá. Mà là một con số mà một kho quỹ thực sự cần cố định: chi phí vay vốn, được quyết định trước.
Tôi đã giả định rằng mọi khoản vay BTC bản địa được bảo đảm bằng tài sản BTC đều hoạt động theo cùng một cách — lãi suất thả nổi, bên đi vay chịu nó. Cái này thì không.
Đây là một dạng BTC bản địa khác mà tôi chưa thực sự gặp trước đây.
BABY vẫn đang giao dịch quanh mức $0.0105, giảm gần 4% trong tuần này, với vốn hóa thị trường khoảng $45M — trong khi bản thân sản phẩm vẫn chưa ra mắt. Có lẽ chính xác là điều nên xảy ra trước khi mọi thứ được đưa vào hoạt động.
Tôi không biết liệu một mức lãi suất cố định thực sự là thứ các tổ chức đang chờ, hay chỉ là điều đầu tiên mà bất kỳ ai cũng đề xuất với họ và trông có vẻ quen thuộc.
Sự chắc chắn về chi phí có quan trọng hơn đối với một kho quỹ so với sự chắc chắn về việc lưu ký (custody) không, hay đó lại là một phép so sánh đánh đổi sai lầm ngay từ đầu?
@BabylonLabs_io #baby $BABY
Tôi quay lại và đọc thật sự, thay vì lại lướt qua.
Ngày 25 tháng 6. Babylon Trustless Bitcoin Vaults, Aave v4 và hạ tầng lãi suất cố định của Aegis, kết hợp thành một sản phẩm tín dụng. Hướng đến các kho quỹ (treasuries), quỹ đầu tư, nhà tạo lập thị trường (market makers). Dự kiến Q4 năm 2026, vẫn phụ thuộc vào việc phát triển và thử nghiệm.
Lần đọc đầu tiên của tôi là, ồ, lại thêm một lần tích hợp cho mảng cho vay.
Không phải vậy.
Tất cả các khoản vay BTC được bảo đảm bằng tài sản BTC mà tôi từng gặp cho đến nay đều có lãi suất thả nổi. Lãi suất biến động theo thị trường, và bên đi vay sẽ gánh chịu bất cứ điều đó có nghĩa gì cho chi phí của họ trong tháng đó.
Một kho quỹ không thể bảo lãnh vị thế theo kiểu đó. Không phải vì lãi suất có thể xấu — mà vì lãi suất không được biết cho đến khi nó không còn là ẩn số.
Lãi suất cố định không làm Bitcoin kém biến động hơn. BTC vẫn dao động theo cách nó vẫn dao động.
Thứ mà nó giải quyết không phải là giá. Mà là một con số mà một kho quỹ thực sự cần cố định: chi phí vay vốn, được quyết định trước.
Tôi đã giả định rằng mọi khoản vay BTC bản địa được bảo đảm bằng tài sản BTC đều hoạt động theo cùng một cách — lãi suất thả nổi, bên đi vay chịu nó. Cái này thì không.
Đây là một dạng BTC bản địa khác mà tôi chưa thực sự gặp trước đây.
BABY vẫn đang giao dịch quanh mức $0.0105, giảm gần 4% trong tuần này, với vốn hóa thị trường khoảng $45M — trong khi bản thân sản phẩm vẫn chưa ra mắt. Có lẽ chính xác là điều nên xảy ra trước khi mọi thứ được đưa vào hoạt động.
Tôi không biết liệu một mức lãi suất cố định thực sự là thứ các tổ chức đang chờ, hay chỉ là điều đầu tiên mà bất kỳ ai cũng đề xuất với họ và trông có vẻ quen thuộc.
Sự chắc chắn về chi phí có quan trọng hơn đối với một kho quỹ so với sự chắc chắn về việc lưu ký (custody) không, hay đó lại là một phép so sánh đánh đổi sai lầm ngay từ đầu?
@BabylonLabs_io #baby $BABY