


Trong bài viết trước (ngày 1 tháng 8), chúng tôi đã nói rằng, xét cả về thời gian lẫn không gian, nếu chỉ đơn giản là mua định kỳ (DCA) và nắm giữ phần “bánh” spot, thì trong 2–3 năm tới, rất có khả năng sẽ có lợi nhuận 2–3 lần. Nhưng có bạn ở phía sau để lại bình luận rằng: 2–3 năm chỉ được 2–3 lần lợi nhuận thì ít quá, chẳng bằng đi đánh chứng khoán.
Có lẽ là vậy. Nếu trong 2–3 năm qua, bạn đã tự giao dịch và đạt được tổng lợi nhuận lớn hơn vốn gốc 3 lần, thì việc bạn không xem trọng tỷ suất lợi nhuận tôi nói cũng là điều có thể hiểu được.
Chúng ta hãy làm một phép đối chiếu dữ liệu đơn giản: dựa trên CAGR (tỷ lệ tăng trưởng kép hằng năm) để tính nhé:
Lợi nhuận 2 lần trong 2 năm, tương đương lãi suất hằng năm (annualized) 41%; lợi nhuận 2 lần trong 3 năm, tương đương annualized 26%; lợi nhuận 3 lần trong 3 năm, tương đương annualized 44%. Còn lợi nhuận annual hóa trung bình dài hạn của S&P 500 khoảng 8%–10%. Nếu bạn thực sự làm được lợi nhuận 3 lần trong 3 năm, thì về mặt lý thuyết bạn đã là một nhà giao dịch vô cùng xuất sắc.
Trọng điểm ở đây thật ra không chỉ nằm ở tỷ suất lợi nhuận bản thân, mà còn nằm ở việc lợi nhuận được cộng hưởng thêm theo chiều thời gian. Nói cách khác, nếu một người vừa khớp đúng lúc bắt được thị trường bull thì có thể ngày đó lợi nhuận đạt 2 lần, 3 lần, thậm chí còn hơn. Nhưng nếu bạn đầu tư liên tục trong 2 năm hay 3 năm, sau đó tổng lợi nhuận vẫn giữ được ở mức 2–3 lần, thì thực sự điều đó đã có thể vượt phần lớn mọi người. Nhà giao dịch thực sự giỏi không phải là người có thể kiếm được hơn 2 lần trong một ngày hay một tháng, mà là người có thể duy trì mức lợi nhuận kép tương đối cao trong dài hạn.
Đối với đa số người bình thường, điểm cần suy nghĩ không phải là có kiếm được 2 lần hay 3 lần hay không, mà là liệu bạn có thể giữ được lợi nhuận kép dương ở mỗi chu kỳ hay không. Trong những năm qua tôi đã thấy quá nhiều người: họ có thể dễ dàng chạm tới cái gọi là vài lần, thậm chí mười mấy lần lợi nhuận. Nhưng rồi sau đó, chỉ vì một vài lần dùng đòn bẩy, họ lại trả lại cả lợi nhuận lẫn vốn cho thị trường. Như câu mà chúng tôi đã cùng tổng kết ở phần cuối bài viết trước: muốn thắng thì phải tránh thua; muốn hiệu quả nhanh hơn thì phải giảm tốc độ.
Đầu tư là một cuộc chạy marathon, không phải nước rút 100 mét.
Chúng ta quay lại câu chuyện về thị trường crypto. Gần đây có vẻ nhiều người đang quan tâm đến vấn đề giá đáy. Nếu nhìn theo chiều thời gian, dựa trên các quy luật trong quá khứ thì thời điểm có khả năng tạo đáy nhất vào khoảng trước và sau tháng 10 năm nay. Ví dụ: trong bull market năm 2018, thời gian từ đỉnh lịch sử đến đáy lịch sử kéo dài 363 ngày; trong bull market năm 2022, thời gian từ đỉnh lịch sử đến đáy lịch sử kéo dài 376 ngày; còn ở chu kỳ bull hiện tại, đỉnh lịch sử rơi vào ngày 6/10/2025 (khi giá Bitcoin khoảng 126.200 USD). Tính đến nay (ngày 4/8) đã trôi qua 303 ngày. Nói một cách đơn giản theo kiểu “cứ lấy mốc rồi cộng trừ”, thì tháng 10 năm nay (đầu tháng) có thể chính là cửa sổ tạo đáy của chu kỳ này.
Tất nhiên, những điều ở trên chỉ là một quy luật tham khảo, chứ không phải định luật và không phải chân lý bất biến. Các quy luật hoặc mẫu dữ liệu của hai chu kỳ trước chỉ cung cấp cho chúng ta một góc nhìn và phạm vi quan sát, chứ không đưa ra câu trả lời chính xác cụ thể.
Với tình hình ở giai đoạn hiện tại, gom lại thì phía sau chỉ có 4 khả năng:
Thứ nhất là đáy đã hoàn tất sớm, tức là 58.035 USD vào tháng 6 chính là đáy của chu kỳ lần này.
Thứ hai, đáy sẽ đến sớm, tức là sẽ hoàn tất chạm đáy trước kỳ vọng của đám đông, vào tháng 10. Giá tương ứng thì khó nói; có thể trong hai tháng tới giá sẽ lại giảm xuống dưới 58.000 USD, cũng có thể sẽ không giảm.
Thứ ba, đáy tiếp tục đến vào khoảng tháng 10 theo quy luật lịch sử; hai tháng tới sẽ tiếp tục duy trì trạng thái dao động (sideways).
Thứ tư là Cục Dự trữ Liên bang Mỹ (Fed) tiếp tục duy trì thái độ “diều hâu”, khiến thời điểm tạo đáy bị dời sang cuối năm hoặc quý 1 năm sau. Như vậy, mốc đáy trước 58.000 USD nhiều khả năng sẽ bị phá vỡ, tức là đáy không loại trừ có thể rơi vào dải 44.000–54.000 USD mà chúng tôi từng phỏng đoán trong các bài viết trước.
Nhưng dù là khả năng nào trong các khả năng nêu trên, xét theo chiều không gian (mức độ), mức sụt giảm tối đa của chu kỳ 2018 là -84%, chu kỳ 2022 là -77%, còn mức sụt giảm tối đa từ năm 2025 đến trước đáy vào tháng 6 năm nay là -54%. Mức sụt giảm này cơ bản đã nằm trong một khoảng tương đối hợp lý. Xét theo chiều thời gian, nửa cuối năm nay (tháng 9?) có thể thị trường sẽ hoàn tất sớm việc giao dịch theo kỳ vọng tăng lãi suất của Fed. Thêm vào đó là dòng tiền từ ETF spot, công ty Quỹ Kho bạc của Wall Street, nguồn dự trữ chiến lược của Mỹ, dự luật CLARITY… tất cả có thể trở thành các yếu tố chống đỡ cho cấu trúc giá đáy của chu kỳ lần này.
Và nếu bạn thích theo dõi biến động giá cụ thể hơn, chúng tôi cũng có thể đưa ra hai vị trí tham khảo ngắn hạn (giả định):
Thứ nhất là quanh 65.650 USD. Nếu giá trong thời gian tới có thể bật tăng thành công lên trên mốc này và giữ vững, đồng thời dòng tiền của ETF cũng tiếp tục ở trạng thái ròng chảy vào, thì chu kỳ tăng giá tiếp theo có thể được kích hoạt. Khi đó, Bitcoin có cơ hội trước tiên chạm đến vị trí 72.000 USD, rồi sau đó thử tiếp vùng kháng cự quan trọng ở 78.000–82.000 USD phía trên.
Thứ nhất là quanh 62.350 USD. Nếu giá trong thời gian tới tiếp tục giảm xuống dưới mốc này và không thể giữ vững, đồng thời dòng tiền của ETF cũng vẫn tiếp tục ở trạng thái ròng chảy ra, thì không loại trừ khả năng giá sẽ tiếp tục đi xuống, chẳng hạn như giảm tiếp về 61.000 USD, 60.000 USD, thậm chí cũng không loại trừ việc còn giảm xuống dưới mức đáy trước 58.000 USD.
Còn ở giai đoạn hiện tại, miễn là không xảy ra thêm “thiên nga đen” mới, thị trường có lẽ vẫn sẽ tiếp tục chờ đợi; tức là tiếp tục dao động trong vùng 62.000–65.000 USD là kịch bản tương đối có khả năng xảy ra. Các yếu tố ảnh hưởng ngắn hạn ngoài kỳ vọng chính sách của Fed còn có diễn biến tình hình Iran sắp tới, tiến độ dự luật CLARITY, và cả vấn đề xử lý tiếp theo số Bitcoin bị đánh cắp từ Coldcard…
Tất nhiên, những điều ở trên chỉ là tham khảo ngắn hạn (giả định). Chúng tôi sẽ không cân nhắc việc đi đánh cược ngắn hạn, cũng không khuyến khích mọi người giao dịch quá thường xuyên. Và cũng chính vì chúng tôi vẫn tin rằng tương lai sẽ tiếp tục có một thị trường tăng giá (bull market), nên chúng tôi sẽ tiếp tục lựa chọn dùng vị thế thật theo kế hoạch để kiểm chứng. Còn người khác hiện giờ sẽ làm gì thì đó là việc của họ, chúng tôi không quan tâm và cũng không để ý thêm; ví là của chính mình, DYOR.
......
1/ MicroStrategy (Strategy) lại bán ra số Bitcoin trị giá 105 triệu USD!
Theo dữ liệu công khai mới nhất, trong giai đoạn từ ngày 27/7/2026 đến ngày 2/8, Strategy đã bán ra 1.638 đồng Bitcoin với giá trung bình khoảng 63.957 USD mỗi đồng, thu về khoảng 105 triệu USD tiền mặt (sẽ dùng để chi trả cổ tức ưu đãi). Tính đến hiện tại, Strategy vẫn nắm giữ 842.138 đồng Bitcoin, giá mua bình quân là 75.653 USD.
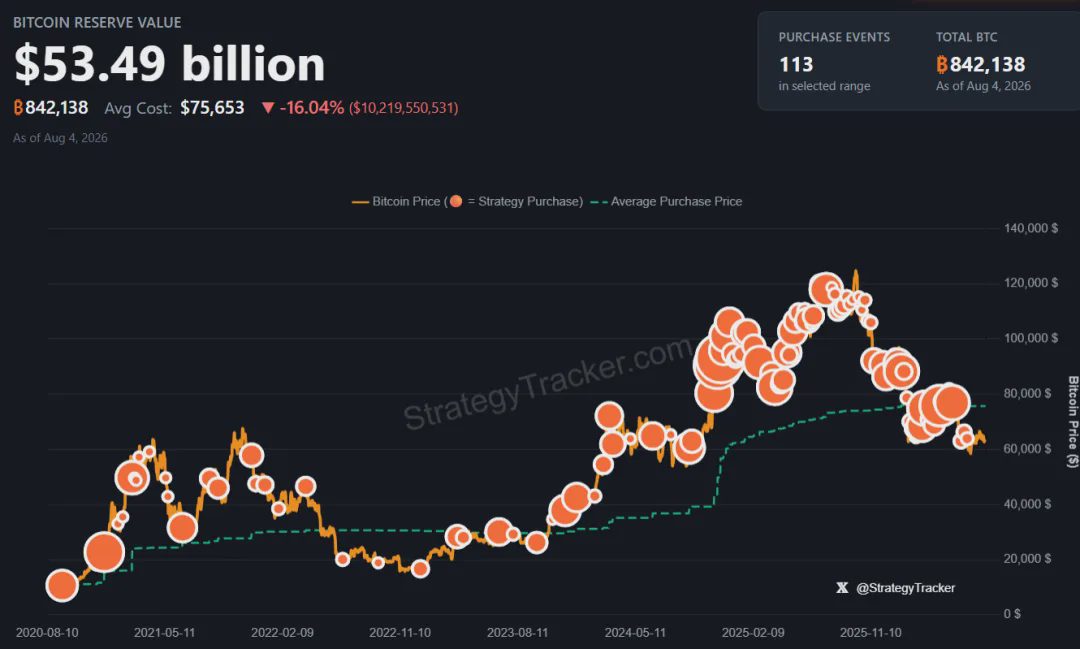
Vào tháng 5 năm nay, Strategy vốn được mệnh danh là không bao giờ bán đã lặng lẽ bán 32 đồng Bitcoin, khiến tâm lý thị trường thời điểm đó xuất hiện một chút hoảng sợ. Tuy nhiên, đến nay có vẻ mọi người đã quen với chuyện như vậy. Thực tế đây cũng là điều bình thường: tổ chức mua thì cũng sẽ bán. Đây cũng là một hành vi công ty hoặc hành vi thị trường khá bình thường. Nhà đầu tư lẻ có thể tự do mua bán; vậy có lý do gì mà lại yêu cầu tổ chức chỉ mua mà không bán? Coi nhẹ là được.
Rất nhiều người dường như vẫn đang chờ Strategy sẽ “toang” giống như FTX ngày trước. Tôi nghĩ kỳ vọng này không cao, ít nhất là xác suất để “toang” trong chu kỳ lần này cũng không lớn. Tuy nhiên, với vai trò là bộ khuếch đại giá Bitcoin, ông chủ của MicroStrategy là Saylor có lẽ hiện là người mong Bitcoin quay lại trạng thái bull mạnh nhất. Bởi chỉ khi Bitcoin tăng mạnh trở lại thì mô hình “vòng xoay” của ông ấy mới có thể tiếp tục chạy.
2/ Loại ví phần cứng Bitcoin được cho là an toàn nhất, Coldcard, giờ cũng không còn an toàn nữa?
Coldcard được mệnh danh là một trong những ví phần cứng đáng tin cậy nhất, nhưng gần đây lại xảy ra vụ đánh cắp Bitcoin quy mô khá lớn. Tin tặc đã khai thác một lỗ hổng của Coldcard: trong điều kiện không cần tiếp xúc với bất kỳ thiết bị vật lý nào để xác minh, chúng vẫn có thể tạo lại khóa riêng của người dùng, từ đó dễ dàng đánh cắp 2.055 đồng Bitcoin từ ví Coldcard (khoảng 130 triệu USD).
Nghe nói tin tặc đã tiến hành kiểu tấn công quét dò bằng kỹ thuật AI. Dù chỉ tạo ra khoản lỗ trên 100 triệu USD, nhưng ảnh hưởng mang lại lại khá xấu, dường như đang nói với mọi người rằng: công nghệ AI không những không trở thành “người bạn” của Crypto, mà ngược lại đang dần trở thành kẻ thù lớn nhất của Crypto.
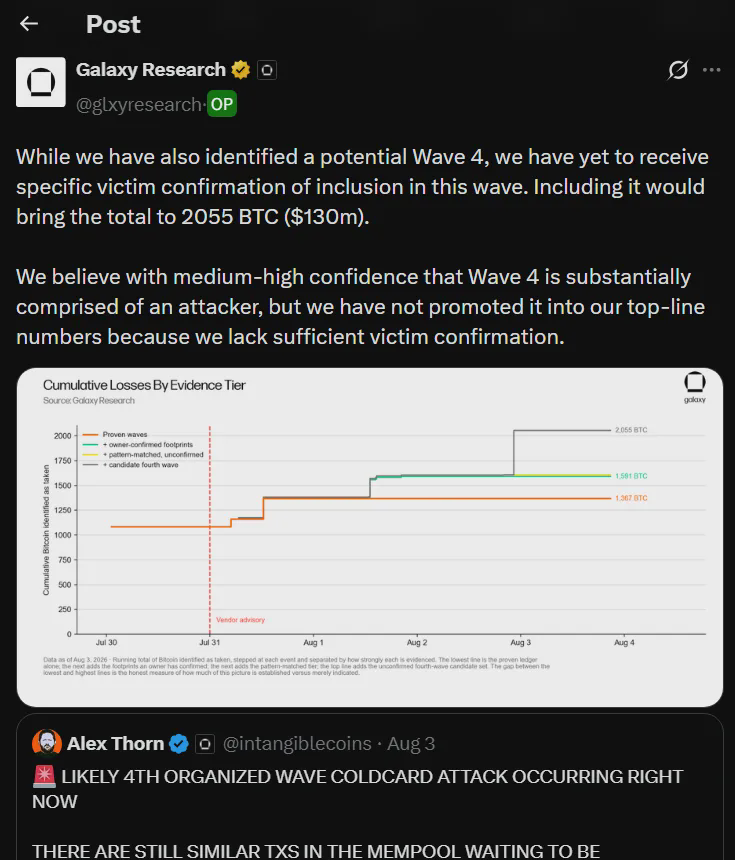
Một là lá chắn an toàn nhất (mật mã học), một là mũi giáo sắc bén nhất (năng lực tấn công của AI). Vậy cái nào mạnh hơn? Về mặt kỹ thuật thì việc khóa riêng của Bitcoin bị bẻ khóa bằng brute force là không thể. Nhưng việc tin tặc dùng AI để quét và khai thác lỗ hổng của một số ví (dự án) dường như lại là một xu hướng tấn công khả thi hơn.
Điều này tiếp tục nhắc nhở chúng ta: đừng mê tín bất kỳ chiếc ví nào. Một ví phần cứng của một thương hiệu nào đó có thể không nhất thiết an toàn hơn ví offline do chính bạn tạo bằng điện thoại iPhone. Đừng gom lượng vốn lớn vào một địa chỉ ví duy nhất. Trong khi quản lý tốt cụm từ ghi nhớ (seed phrase), thì cũng nên phân tán cất giữ tiền ở nhiều nơi. Hoặc nếu quy mô vốn không lớn thì tốt nhất cứ để trực tiếp trên sàn (BN hoặc OK) là xong, không cần bày biện qua lại cho mệt. Nếu có điều kiện thì có thể dùng ví đa chữ ký (multisig) để tăng độ an toàn cho tài sản. Thực ra các chủ đề về sử dụng ví và an toàn, trước đây chúng tôi cũng đã chia sẻ nhiều lần. Những bạn quan tâm có thể tìm lại các bài viết lịch sử liên quan.
3/ Trump tiếp tục bán tháo Bitcoin cắt lỗ, lỗ lũy kế đã vượt 300 triệu USD?
Dựa trên dữ liệu theo dõi trên chuỗi cho thấy, vào ngày 2 tháng 8, Tập đoàn Trump (TMTG) lại chuyển 2.628 đồng Bitcoin (tổng giá trị khoảng 165 triệu USD) vào sàn giao dịch (ở đây chúng tôi tạm coi đó là hành vi bán để giao dịch; nếu không thì sẽ là đang làm trò lừa mọi người xem, rồi cố gắng tạo ra tâm lý hoảng loạn).
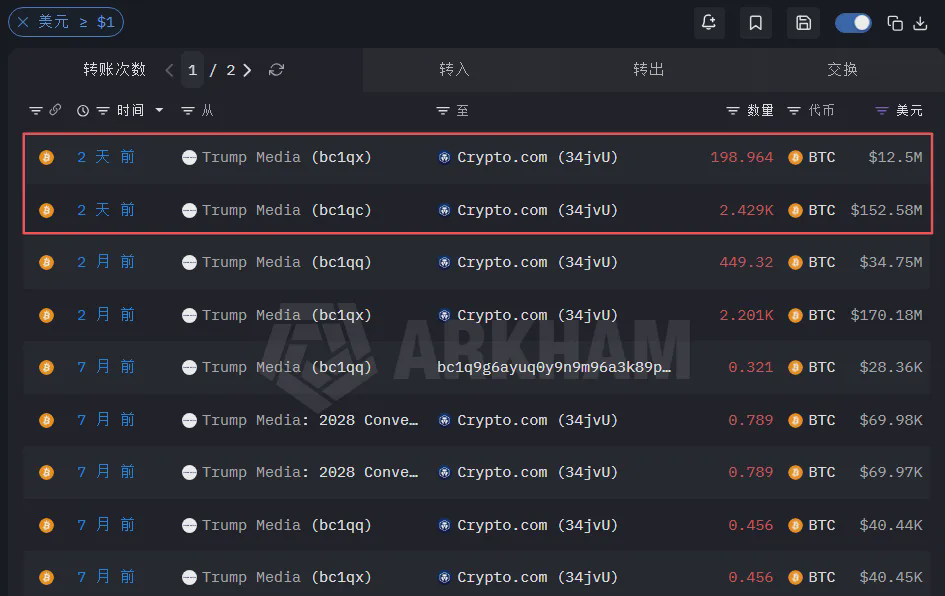
Kết hợp thêm một số dữ liệu on-chain và đối chiếu, ta có thể biết rằng, Tập đoàn Trump từng mua vào 11.542 đồng Bitcoin với tổng giá khoảng 1,368 tỷ USD trong giai đoạn từ tháng 7 đến tháng 8 năm 2025. Khi đó, giá mua trung bình vào khoảng 118.529 USD, đúng kiểu mua trúng đỉnh.
Tính từ đầu năm đến nay, Tập đoàn Trump đã bán ra (chuyển vào sàn) tổng cộng 7.281 đồng Bitcoin, giá bán bình quân khoảng 74.860 USD, trị giá khoảng 545 triệu USD. Nếu tính theo giá mua vào thời điểm đó thì hiện tại đã tạo ra khoản lỗ 318 triệu USD (theo đúng nghĩa phải gọi là lỗ tạm tính, chỉ khi họ bán hết toàn bộ số Bitcoin đã chuyển vào sàn trước đó thì mới có thể gọi là lỗ).
Tính đến hiện tại, trong danh mục nắm giữ của Tập đoàn Trump vẫn còn 4.261 đồng Bitcoin. Theo nhịp và tốc độ hiện tại, chắc rằng chỉ còn vài tháng nữa là cơ bản sẽ “cắt lỗ” xong. Tất nhiên, đây chỉ là phần lỗ trên sổ sách (hoặc lỗ tạm tính). Theo tài liệu công bố, trong năm đầu tiên sau khi quay lại Nhà Trắng, gia đình Trump đã thu được hơn 1,4 tỷ USD từ các hoạt động liên quan đến tiền mã hóa. Vì vậy, khoản lỗ 300 triệu USD trên Bitcoin cũng chẳng đáng là bao. Hơn nữa, ai mà biết được họ đã bí mật kiếm bao nhiêu qua giao dịch nội gián nữa nhỉ!
Bài kỳ này (20260804) nói đến đây thôi nhé. Nội dung trên đều là quan điểm và phân tích từ góc nhìn cá nhân, chỉ để ghi chép suy nghĩ và trao đổi, không cấu thành bất kỳ lời khuyên đầu tư nào.