


Tóm tắt
• Bức thư trắng Bitcoin đã xác lập bản chất của ví: đó là khóa riêng và công cụ ký tên, chứ không phải hệ thống tài khoản. Khóa riêng chính là quyền kiểm soát, từ đó hình thành sự đồng thuận cơ bản trong ngành mã hóa – Không phải khóa của bạn, thì không phải tiền của bạn.
• Mùa DeFi đã đẩy ví từ công cụ quản lý tài sản tần suất thấp trở thành điểm vào bắt buộc cho DeFi trên chuỗi khối.
• Thị trường giảm giá không ngăn cản quá trình tiến hóa của ví, mà còn thúc đẩy xu hướng All-In-One trở thành tuyến đường chủ lưu, và được xác nhận qua các tình huống thực tế tần suất cao trong làn sóng ký hiệu và Meme.
• CEX đã mở rộng biên giới của CEX thông qua ví tích hợp, mang các lợi thế sẵn có của CEX áp dụng vào sinh thái chuỗi khối, tạo ra trải nghiệm khép kín cho người dùng sàn giao dịch khi chỉ cần một thao tác để bước vào Web3.
I. Điểm Khởi Đầu của Ví
Nguồn gốc của ví tiền điện tử có thể bắt nguồn từ sự ra đời của mạng lưới Bitcoin.
1.1 Định nghĩa ban đầu của ví điện tử: một công cụ quản lý khóa riêng tư
Vào ngày 31 tháng 10 năm 2008, một nhà phát triển (hoặc nhóm) ẩn danh sử dụng bút danh Satoshi Nakamoto đã phát hành bản cáo bạch (Bitcoin: Hệ thống tiền điện tử ngang hàng), đặt nền tảng cho logic cốt lõi của các ví tiền điện tử hiện đại: ví về cơ bản là một công cụ để tạo, quản lý và ký các khóa riêng tư, chứ không phải là "kho lưu trữ tiền" theo nghĩa truyền thống.
Bitcoin được tạo ra với khối khởi nguyên vào ngày 3 tháng 1 năm 2009, và Bitcoin Core (các phiên bản đầu tiên được gọi là Bitcoin-Qt), được phát hành cùng năm đó, là bản triển khai tham chiếu hoàn chỉnh đầu tiên. Chức năng ví tích hợp của nó được thiết kế ngay từ đầu như một trình quản lý các bộ khóa riêng tư.
Theo tài liệu dành cho nhà phát triển Bitcoin, các ví Bitcoin Core đời đầu sử dụng mô hình Khóa rời (Loose-Key) hay JBOK (Just a Bunch Of Keys): phần mềm tự động tạo ra một loạt các cặp khóa riêng/công khai (ban đầu mặc định là 100 cặp) bằng cách sử dụng bộ tạo số giả ngẫu nhiên (PRNG), và các cặp khóa này được lưu trữ trong tệp cục bộ wallet.dat. Các nhiệm vụ chính của ví là: tạo khóa riêng, suy ra các khóa công khai và địa chỉ tương ứng, giám sát các đầu ra chưa được sử dụng (UTXO) được liên kết với các địa chỉ khóa công khai này trên chuỗi khối, ký các giao dịch cục bộ bằng các khóa riêng và phát sóng các giao dịch đã ký.
BTC của người dùng không được lưu trữ trong phần mềm ví hoặc trên thiết bị của người dùng, mà luôn nằm trên sổ cái phân tán của blockchain. Phần mềm ví chỉ chịu trách nhiệm giữ khóa riêng tư chứng minh quyền sở hữu và cho phép chuyển nhượng tài sản. Mất khóa riêng tư đồng nghĩa với việc mất vĩnh viễn quyền kiểm soát đối với UTXO tương ứng, điều này đã đặt nền móng cho quy tắc bất di bất dịch trong ngành "Không phải khóa của bạn, không phải tiền của bạn".
Điều quan trọng cần lưu ý là, không giống như các tài khoản ngân hàng truyền thống, mạng Bitcoin không có khái niệm tập trung về số dư tài khoản. Mỗi UTXO tồn tại độc lập và được khóa vào một mã băm khóa công khai cụ thể thông qua một tập lệnh (P2PKH phổ biến ban đầu). Để "chi tiêu" các UTXO này, người dùng phải cung cấp chữ ký để mở khóa tập lệnh, và chữ ký này chỉ có thể được tạo ra bởi khóa riêng tương ứng. Do đó, phần mềm ví hoạt động giống như một người ký và giám sát hơn là người giữ hộ hoặc người ghi sổ. Tuy nhiên, Satoshi không trực tiếp sử dụng thuật ngữ "ví" để định nghĩa phần mềm trong sách trắng, nhưng đã nhiều lần đề cập đến việc sử dụng khóa riêng để ký các giao dịch, ngầm nhấn mạnh sự cần thiết của việc quản lý khóa cục bộ. Các phiên bản Bitcoin Core sau này đã củng cố rõ ràng logic này như là hành vi mặc định của ví.
Ở giai đoạn này, chức năng của ví rất đơn giản: nó chỉ là một "khóa truy cập" cho tài sản trên chuỗi. Trải nghiệm người dùng và rào cản kỹ thuật rất cao, hầu như không có hướng dẫn sử dụng, cải tiến giao diện hoặc dịch vụ bổ sung nào. Hoàn toàn không có mô hình lợi nhuận; Bitcoin Core là phần mềm mã nguồn mở và miễn phí, và các nhà phát triển không tính bất kỳ khoản phí nào.
II. Ví điện tử: Từ công cụ chuyển tiền đến cổng thanh toán DeFi
Mùa hè năm 2020 được ngành công nghiệp tiền điện tử mệnh danh là "Mùa hè DeFi". Đây là thời kỳ rực rỡ nhất của sự đổi mới tài chính trong lịch sử tiền điện tử, trực tiếp thúc đẩy người dùng thực hiện bước nhảy vọt đầu tiên sang ví phi tập trung và đặt nền móng cho hệ sinh thái DeFi hiện đại.
2.1 Tác động của DeFi Summer đến ví điện tử
Mùa hè DeFi đánh dấu giai đoạn chuyển đổi từ giai đoạn thử nghiệm sang giai đoạn tăng trưởng bùng nổ. Trong thời gian này, sự đổi mới của nhiều giao thức cốt lõi trong hệ sinh thái Ethereum, cùng với các cơ chế khuyến khích thanh khoản, đã dẫn đến sự bùng nổ hoạt động tài chính trên chuỗi. Tổng giá trị gia tăng (TVL) đã tăng vọt từ khoảng 600 triệu đô la vào đầu năm 2020 lên hơn 10 tỷ đô la lần đầu tiên vào tháng 10, và sau đó vượt qua mốc 1.000 đô la lần đầu tiên vào tháng 4 năm sau.
Các yếu tố xúc tác cho sự bùng nổ của DeFi Summer chủ yếu đến từ sự trưởng thành liên tiếp và những đổi mới trong cơ chế khuyến khích của ba giao thức chính là Compound, Uniswap và Aave.
(1) Hợp chất
Vào giữa tháng 6 năm 2020, Compound đã ra mắt token quản trị COMP và giới thiệu cơ chế khai thác thanh khoản – người dùng có thể kiếm được phần thưởng token COMP theo thời gian thực bằng cách gửi tài sản để cho vay. Thiết kế này, lần đầu tiên, gắn chặt quyền quản trị giao thức với các ưu đãi kinh tế, nhanh chóng thu hút một lượng lớn thanh khoản. Sau khi ra mắt COMP, TVL của Compound đã tăng vọt từ dưới 100 triệu đô la lên hơn 1 tỷ đô la trong vòng bốn tháng, trở thành động lực trực tiếp cho Mùa hè DeFi, và lần đầu tiên vượt qua mốc 10 tỷ đô la vào tháng 4 năm 2021.
(2) Uniswap
Uniswap v1 ra mắt vào tháng 11 năm 2018, nhưng v2, ra mắt vào tháng 5 năm 2020, đã cải thiện đáng kể hiệu quả sử dụng vốn và trải nghiệm người dùng, giới thiệu các nhóm thanh khoản cặp giao dịch ERC-20/ERC-20. Sau đó, vào giữa tháng 9 năm 2020, Uniswap đã airdrop token UNI cho tất cả người dùng cũ và ra mắt chương trình khai thác thanh khoản riêng,进一步 khuếch đại lưu lượng truy cập. Vào tháng 9 năm đó, khối lượng giao dịch hàng tháng của Uniswap đã vượt quá 10 tỷ đô la lần đầu tiên trong lịch sử, khiến cộng đồng tuyên bố rằng các sàn giao dịch phi tập trung (DEX) có tiềm năng thách thức các sàn giao dịch tập trung.
(3) Ma
Aave đã hoàn thành bản nâng cấp V1 vào đầu năm 2020, giới thiệu các tính năng đột phá như cho vay nhanh (flash loan). Trong suốt mùa hè DeFi, tổng giá trị cho vay (TVL) của Aave đã tăng từ hàng chục triệu đô la vào đầu tháng 6 lên hơn 1 tỷ đô la lần đầu tiên vào tháng 8, trở thành một trong những công ty hàng đầu trong lĩnh vực cho vay.
Các giao thức này có một đặc điểm chung: chúng chuyển đổi tính thanh khoản từ dạng phân tán sang dạng có thể mở rộng thông qua các ưu đãi bằng token, dẫn đến sự gia tăng mạnh mẽ về tần suất tương tác của người dùng trên chuỗi và độ phức tạp của các chiến lược.
2.2 Ví điện tử trở thành điểm truy cập thiết yếu cho các ứng dụng phi tập trung (dApps)
Trước mùa hè DeFi, ví điện tử chủ yếu được sử dụng cho các giao dịch chuyển tiền đơn giản, xem tài sản và tương tác với một số ứng dụng phi tập trung (dApp) nhất định, dẫn đến số lượng người dùng hạn chế. Vào mùa hè năm 2020, với sự bùng nổ của các giao thức DeFi, người dùng được yêu cầu tương tác trực tiếp với các hợp đồng thông minh thông qua ví điện tử (ký giao dịch, ủy quyền hạn mức, gửi và rút thanh khoản, v.v.). Ví điện tử đã chuyển đổi từ "công cụ tùy chọn" thành cổng bắt buộc để tham gia DeFi. Ví dụ điển hình nhất cho điều này là sự tăng trưởng bùng nổ trong dữ liệu sử dụng MetaMask.
Vào tháng 10 năm 2020, Metamask đã kỷ niệm cột mốc vượt mốc 1 triệu người dùng hàng tháng lần đầu tiên trong lịch sử, đánh dấu mức tăng trưởng hơn 400% so với cùng kỳ năm 2019. Đường cong tăng trưởng của ví Metamask tương tự như xu hướng áp dụng DeFi, cho thấy người dùng mới đang tham gia vào cuộc cách mạng DeFi thông qua MetaMask, chủ yếu bị thu hút bởi các giao thức như Uniswap, Compound, Aave, Curve và Yearn.
Ví điện tử đã phát triển từ một cổng quản lý tài sản trên chuỗi thành nguyên mẫu của một hệ điều hành DeFi. Lần đầu tiên, người dùng được trải nghiệm mô hình ví điện tử tích hợp trên trình duyệt ở quy mô lớn—kết nối trực tiếp với các dApp và ký các giao dịch phức tạp ngay trong ví. Điều này không chỉ làm giảm rào cản gia nhập DeFi mà còn cho phép ví điện tử thu hút một lượng lớn lưu lượng truy cập trên chuỗi, đặt nền tảng cho sự nhận biết của người dùng đối với các chức năng Swap, chuyển đổi chuỗi chéo và các chức năng khác được tích hợp sau này.
2.3 Mùa hè DeFi mở ra các cổng giao thông, nhưng các ví điện tử vẫn đang khám phá các mô hình kinh doanh.
Mặc dù DeFi Summer đã làm tăng đáng kể tần suất sử dụng và lưu lượng truy cập ví, biến nó từ một công cụ quản lý tài sản đơn giản thành một cổng giao dịch thiết yếu cho tương tác DeFi, nhưng vấn đề thương mại hóa ví vẫn chưa được giải quyết triệt để. Vấn đề cốt lõi nằm ở chỗ, mặc dù ví đã thu hút được lượng truy cập đáng kể trên chuỗi, nhưng chúng vẫn gặp khó khăn trong việc "chặn" và chuyển đổi hiệu quả lượng truy cập đó thành doanh thu bền vững với tỷ lệ phần trăm cao. Việc thu được giá trị chủ yếu nằm ở cấp độ giao thức cơ bản, chứ không phải ở lớp ví.
Thứ nhất, ví điện tử không kiểm soát giá giao dịch. Trong các tương tác DeFi, sức mạnh định giá cốt lõi của các giao dịch (trượt giá, xác định giá, độ sâu thanh khoản) luôn được quyết định bởi DEX hoặc giao thức cho vay cơ bản. Ví điện tử chỉ đóng vai trò là người ký và bộ định tuyến chuyển tiếp, tạo điều kiện thuận lợi cho việc sử dụng dApps. Ví dụ, khi người dùng kết nối với Uniswap trong MetaMask để thực hiện giao dịch hoán đổi, giá thực hiện thực tế, độ trượt giá và chi phí gas được xác định bởi nhóm AMM của Uniswap và mức độ tắc nghẽn của mạng Ethereum; MetaMask không thể can thiệp hoặc trích xuất giá trị cốt lõi.
Thứ hai, trong giai đoạn này, hầu hết các ví không lưu ký vẫn hoạt động với tư duy "công cụ miễn phí". Doanh thu chỉ đến từ một khoản hoa hồng rất thấp với tư cách là nhà cung cấp kênh, hoặc không có hoa hồng nào cả (dựa vào ảnh hưởng của hệ sinh thái hoặc trợ cấp từ công ty mẹ). Metamask là ví đầu tiên ra mắt chức năng hoán đổi tích hợp, hoạt động như một công cụ tổng hợp để lấy báo giá từ nhiều nguồn như 1inch, Paraswap và API 0x. Đây là một nỗ lực kiếm tiền của một vài ví hàng đầu vào thời điểm đó. MetaMask tính phí hoán đổi 0,875% cho mỗi giao dịch, có nghĩa là người dùng phải trả nhiều khoản phí nếu họ giao dịch thông qua Metamask Swap, bao gồm phí LP, phí giao thức DEX (nếu có) và phí 0,875% của Metamask. Từ góc nhìn hiện tại, chức năng hoán đổi tích hợp đã trở thành một tính năng tiêu chuẩn và là nguồn doanh thu quan trọng cho các ví, nhưng vào thời điểm đó, không nhiều người tin rằng mô hình này sẽ thành công, và thậm chí một số lượng đáng kể các ví cũng không cung cấp chức năng hoán đổi tích hợp tương tự trong giai đoạn đầu.
III. Ví điện tử đang phát triển theo hướng cấu trúc "giống CEX".
Mùa hè DeFi đã thiết lập ví điện tử như là cánh cửa dẫn đến tài chính trên chuỗi, nhưng khi thị trường tăng trưởng bước vào năm 2021, câu chuyện thị trường đã nhanh chóng thay đổi: sự bùng nổ NFT (đỉnh điểm vào quý 1-3 năm 2021) và sự bùng nổ GameFi/P2E (quý 3 năm 2021-đầu năm 2022) đã chiếm lĩnh thị trường, trở thành động lực mới thúc đẩy lưu lượng truy cập. Mặc dù hai làn sóng này không trực tiếp giải quyết vấn đề lợi nhuận của ví điện tử, nhưng chúng đã làm phong phú thêm các yêu cầu chức năng và mô hình hành vi người dùng của ví, đặt nền tảng quan trọng cho sự chuyển đổi "Tất cả trong một" giống như CEX sau này.
3.1 Sự phát triển của ví điện tử đa năng
Sau khi bước vào thị trường gấu năm 2022, hoạt động giao dịch tổng thể trên thị trường tiền điện tử đã giảm, nhưng sự phát triển của các sản phẩm ví điện tử vẫn không dừng lại. Một số nhà phát triển ví đã nắm bắt được nhu cầu mạnh mẽ của người dùng về sự tiện lợi và tương tác tần suất cao được thể hiện rõ trong thị trường bò trước đó, nhanh chóng cải tiến sản phẩm của họ. Ví điện tử dần dần phát triển thành các siêu ứng dụng tài chính trên chuỗi tích hợp quản lý tài sản, giao dịch, giao dịch xuyên chuỗi, gửi và rút tiền pháp định và các tài sản mới nổi.
Trong bối cảnh đó, mô hình ví đa năng (All-In-One) dần hình thành. Ví được thiết kế lại dựa trên toàn bộ hành trình hoạt động trên chuỗi của người dùng, tích hợp nhiều chức năng vào một giao diện thống nhất, chủ yếu bao gồm: quản lý thống nhất và tự động nhận dạng tài sản đa chuỗi; dịch vụ tổng hợp hoán đổi và cầu nối xuyên chuỗi tích hợp; duyệt, giao dịch và hiển thị tài sản NFT; giao diện gửi và rút tiền pháp định; và duy trì khả năng truy cập nhanh chóng vào các tài sản mới nổi và các giao thức mới.
Mô hình "một cửa" đánh dấu một bước ngoặt thương mại đối với ví điện tử, chuyển chúng từ điểm truy cập thụ động sang nền tảng chủ động. Một mặt, ví điện tử bắt đầu chủ động xử lý các giao dịch và phân bổ tài sản, kéo dài đáng kể thời gian người dùng sử dụng một ứng dụng duy nhất. Mặt khác, ví điện tử dần dần kiểm soát được đường dẫn giao dịch và phân phối lưu lượng truy cập, giải phóng chúng khỏi sự phụ thuộc hoàn toàn vào các ưu đãi của giao thức cơ bản hoặc chia sẻ phí, và cho phép chúng xây dựng mô hình phí và phí dịch vụ riêng. Từ góc độ kinh doanh, điều này đánh dấu một bước ngoặt quan trọng đối với ví điện tử, chuyển từ "điểm truy cập thụ động" sang "nền tảng chủ động".
3.2 Sự phát triển của chữ khắc và meme
Sau quá trình cải tiến liên tục từ năm 2022 đến đầu năm 2023, các ví điện tử phi tập trung phổ biến đã gần đạt đến độ hoàn thiện về chức năng. Ở thời điểm này, điều mà các ví điện tử còn thiếu không phải là khả năng của sản phẩm, mà là một chất xúc tác bên ngoài có thể kích hoạt lại cộng đồng người dùng và đưa các tính năng phức tạp đến với công chúng.
Sự xuất hiện của các bản ghi dữ liệu đã trở thành chất xúc tác cho việc sử dụng rộng rãi ví điện tử đa năng. Vào tháng 12 năm 2022, Casey Rodarmor đã ra mắt giao thức Bitcoin Ordinals, ghi dữ liệu (như hình ảnh, văn bản và video) lên một satoshi duy nhất (đơn vị nhỏ nhất trong Bitcoin), từ đó mang lại cho không gian khối Bitcoin khả năng biểu đạt mới mà không cần đưa ra các quy tắc đồng thuận mới. Dựa trên điều này, vào tháng 3 năm 2023, Domo đã đề xuất một bộ tiêu chuẩn phát hành tài sản dựa trên các quy ước văn bản, cụ thể là BRC-20. Tiêu chuẩn này không sửa đổi giao thức Ordinals mà thay vào đó triển khai một cơ chế để phát hành và chuyển giao các token có thể hoán đổi trên mạng Bitcoin bằng cách thống nhất nội dung của các bản ghi ở định dạng JSON.
Sự xuất hiện của BRC-20 nhanh chóng thu hút sự chú ý của cộng đồng và tạo ra sự hào hứng đầu cơ, dẫn đến các giao dịch trên chuỗi và hoạt động tạo token đáng kể trong nửa đầu năm 2023. Người dùng cũng đặt ra những yêu cầu mới đối với ví điện tử: hỗ trợ hiển thị trực quan các tài sản được ghi nhận; đóng gói và đơn giản hóa quy trình tạo và chuyển token; và tối ưu hóa hoạt động cho các giao dịch trên chuỗi với số lượng nhỏ, tần suất cao trên mạng Bitcoin.
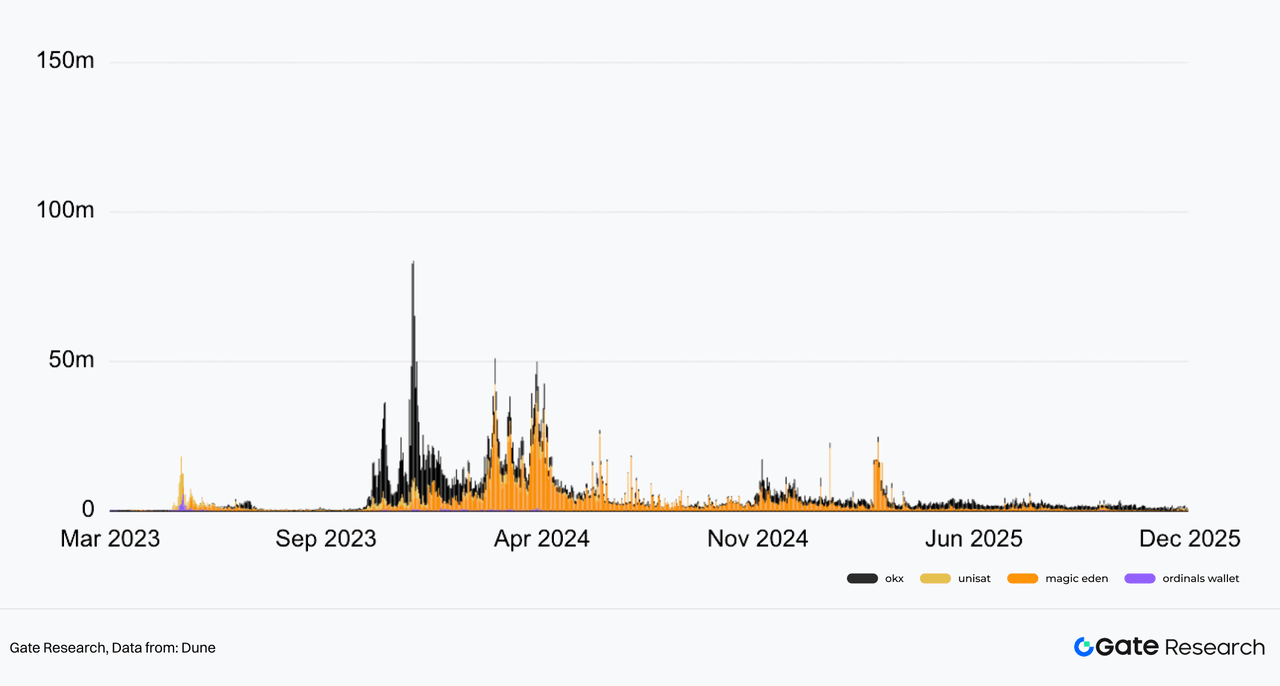
Các ví điện tử nhanh chóng hỗ trợ chức năng ghi chú đã chứng kiến sự tăng trưởng đáng kể về số lượng người dùng và khối lượng giao dịch trong thời gian ngắn. Đồng thời, phí giao dịch và phí dịch vụ liên quan đến các hoạt động ghi chú đã trở thành một trong những nguồn thu nhập trực tiếp có thể quan sát được của ví điện tử vào năm 2023. Mặc dù ghi chú không phải là điểm khởi đầu cho khả năng đa chức năng của ví điện tử, nhưng đây là lần đầu tiên trong thực tế hoạt động, khả năng của ví điện tử như một nền tảng toàn diện trên chuỗi được chứng minh và xác thực đầy đủ.
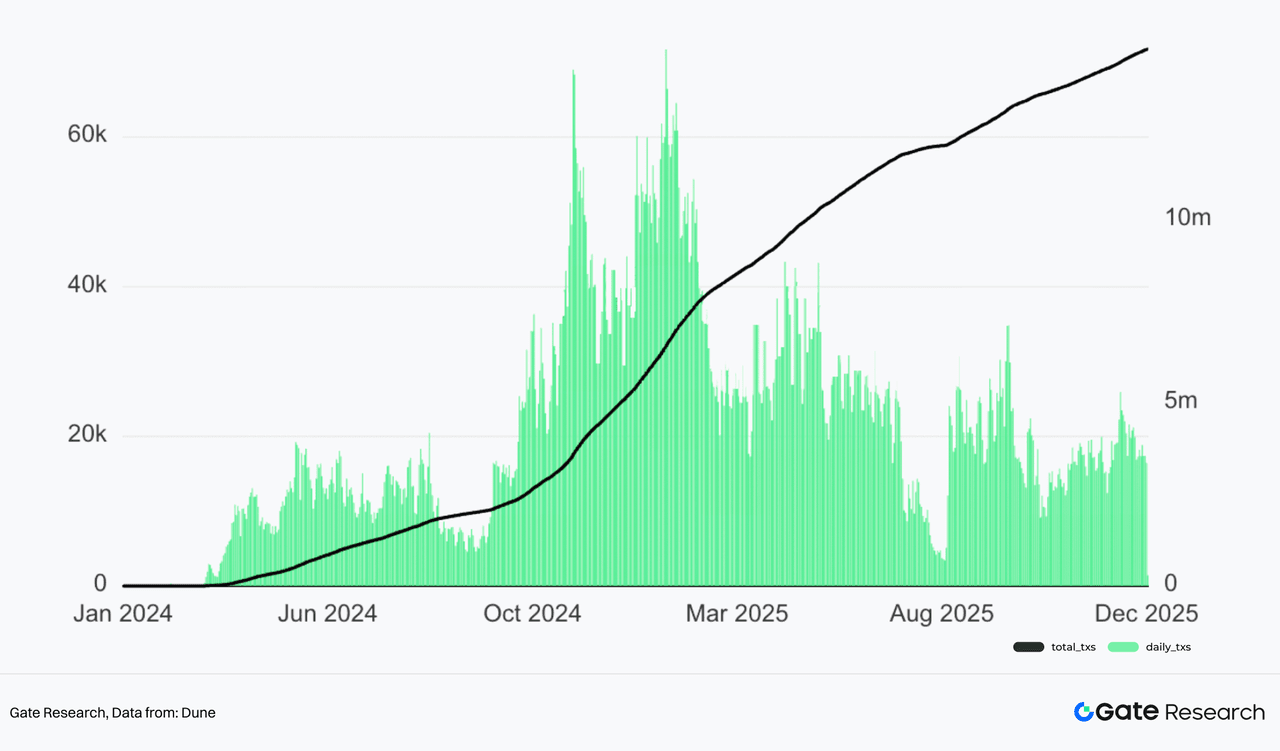
Sau khi cơn sốt khắc chữ lắng xuống, cơn sốt Meme trong hệ sinh thái Solana đã lên ngôi vào năm 2024, trở thành một thử nghiệm quan trọng cho sự bùng nổ hơn nữa của mô hình ví All-In-One. Làn sóng phổ biến Meme này, tập trung vào Pump.fun như cơ sở hạ tầng cốt lõi, đã nhanh chóng bùng nổ sau khi ra mắt chính thức vào năm 2024: nền tảng này đã hạ thấp rào cản tạo Memecoin xuống mức mà bất kỳ ai cũng có thể phát hành trong vài giây thông qua cơ chế Đường cong Liên kết tối giản và chi phí phát hành token cực thấp. Pump.fun đã thống trị việc phát hành Solana Memes trong suốt năm 2024. Bước này đòi hỏi sự tối ưu hóa chức năng sâu rộng từ các ví, đẩy nhanh việc tích hợp các công cụ dành riêng cho Meme, chẳng hạn như khởi chạy/giám sát chỉ bằng một cú nhấp chuột, biểu đồ Đường cong Liên kết thời gian thực, chế độ Lightning, cắt lỗ/chốt lời, bảo vệ MEV và các nút chia sẻ trên mạng xã hội, như được minh họa bởi Launchpad của Pump.fun.
Trong các tương tác và giao dịch tần suất cao liên quan đến văn bản và meme, việc phát hành và quản lý tài sản, thực thi giao dịch và các chức năng hướng dẫn người dùng của ví điện tử được khuếch đại, dẫn đến sự hiểu biết rõ ràng hơn về tiềm năng thương mại hóa và nền tảng của ví điện tử trên thị trường: khối lượng giao dịch khổng lồ đã mang lại khối lượng giao dịch lớn và việc thu phí mạnh mẽ hơn cho các giao dịch hoán đổi ví; định tuyến ví đã trở thành một điểm chặn quan trọng; chia sẻ doanh thu quảng cáo/hợp tác, v.v.
Khi những khả năng này tiếp tục được thể hiện trong các tình huống thực tế, ví điện tử dần được xem không chỉ là điểm truy cập cho các giao dịch, mà còn là các nền tảng toàn diện có khả năng bao phủ các tài sản gốc trên chuỗi và các kịch bản hành vi khó tiếp cận đối với các sàn giao dịch tập trung (CEX). Điều này đã tạo tiền đề cho các CEX phát triển CEX-On-Chain và ví điện tử nhúng.
3.3 Các công cụ phái sinh mở rộng phạm vi ví tiền
Là một loại hình cốt lõi của các sản phẩm phái sinh tiền điện tử, hợp đồng vĩnh cửu từ lâu đã được coi là rào cản đối với các sàn giao dịch tập trung (CEX) – đòn bẩy cao, giao dịch tần suất cao, thanh khoản dồi dào và lượng người dùng có ARPU (Doanh thu trung bình trên mỗi người dùng) cao. Từ cuối năm 2024 đến năm 2025, với sự bùng nổ của các giao thức phái sinh Layer 1 hiệu suất cao như Hyperliquid, và sự tích hợp sâu rộng của Builder Codes vào các ví phi lưu ký phổ biến, hợp đồng vĩnh cửu đã chính thức thâm nhập từ chiến trường độc quyền của CEX vào hệ thống ví trên chuỗi, đánh dấu một sự mở rộng đáng kể khác về ranh giới chức năng của các ví đa năng.
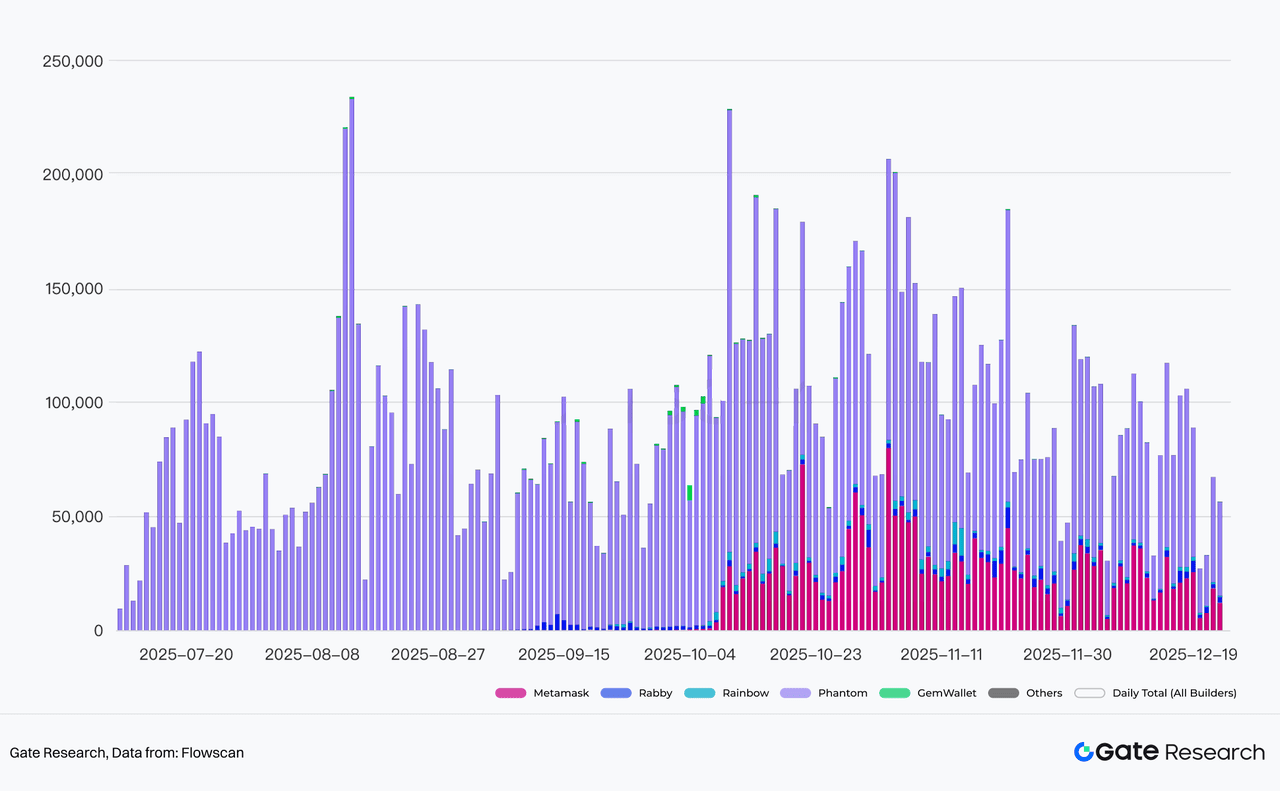
Tác động của Hyperliquid vượt xa một bản nâng cấp công nghệ đơn thuần; nó đã định hình lại toàn bộ hệ sinh thái giao dịch phái sinh trên chuỗi, thúc đẩy việc áp dụng rộng rãi "trải nghiệm CEX trên chuỗi": sổ lệnh hoàn toàn trên chuỗi (CLOB), thực thi dưới 10ms, giao dịch miễn phí gas (đạt được thông qua cơ chế đồng thuận tối ưu), đòn bẩy lên đến 100x và một thị trường đa dạng hỗ trợ hơn 100 tài sản tiền điện tử và RWA (như thị trường token chứng khoán của HIP-3).
Mã Builder của Hyperliquid là mắt xích quan trọng trong sự hợp tác hai chiều này với các ví điện tử. Chúng cho phép các ứng dụng của bên thứ ba (như thiết bị đầu cuối giao dịch và ví điện tử) chuyển tiếp các giao dịch đến lớp HyperCore của Hyperliquid thông qua mã tùy chỉnh. Người dùng có thể ký và thực hiện giao dịch trong ví của họ mà không cần truy cập trực tiếp vào giao diện Hyperliquid. Đối với Hyperliquid, Builder giúp tăng cường đáng kể khả năng phân phối; đối với các ví điện tử, chúng cũng mang lại giá trị đáng kể, tích hợp liền mạch với tất cả các thị trường của Hyperliquid (bao gồm cả các cặp Perp mới cho triển khai không cần cấp phép HIP-3) mà không cần phải xây dựng sổ lệnh hoặc thanh khoản riêng. Các ví điện tử kiếm được hoa hồng định tuyến/chia sẻ phí thông qua Mã Builder trong khi vẫn giữ lại lõi không lưu ký của chúng, giữ tiền trong ví của người dùng cho đến khi thanh toán. Phantom đã truy cập trực tiếp vào Hyperliquid thông qua mô hình này, nhanh chóng nắm bắt lưu lượng giao dịch phái sinh và trở thành Builder có khả năng thu phí mạnh nhất—thu về hơn 12,6 triệu đô la doanh thu phí kể từ khi ra mắt vào đầu tháng 7 năm nay. Các ví điện tử khác như Rabby, Metamask và Rainbow đã tích hợp Hyperliquid Builders, cho phép người dùng giao dịch hợp đồng vĩnh cửu trực tiếp trong ứng dụng ví của họ.
Sự trỗi dậy của các sàn giao dịch phi tập trung (DEX) vĩnh viễn hiệu năng cao như Hyperliquid, cùng với sự hỗ trợ kép từ kênh phân phối sáng tạo Builder Codes, là động lực quyết định thúc đẩy sự mở rộng phạm vi ví trong giao dịch phái sinh vào năm 2025. Điều này cho phép các ví không lưu ký thực sự sở hữu khả năng giao dịch tần suất cao, đòn bẩy cao ở cấp độ CEX, thu hút được lượng người dùng chuyên nghiệp có ARPU cao, đồng thời xây dựng mô hình doanh thu bền vững thông qua chia sẻ doanh thu. Điều này không chỉ phá vỡ thế độc quyền lâu dài của CEX trong lĩnh vực phái sinh mà còn đẩy nhanh xu hướng hội tụ CeDeFi: ví trở thành điểm vào ưa thích cho các sản phẩm phái sinh gốc trên chuỗi, trong khi CEX buộc phải chống trả thông qua các phương pháp nhúng/trên chuỗi hoặc thậm chí bằng cách tạo ra Perp trên chuỗi của riêng họ, tạo nên bối cảnh cạnh tranh và cộng sinh gay gắt nhất trong giai đoạn 2025-2026.
IV. Sự phân hóa trong quá trình phát triển ví điện tử: Ví phi tập trung so với ví nhúng
Vào cuối năm 2024 và đầu năm 2025, đối mặt với những thách thức nội bộ như định giá cao của VCcoin và thiếu hiệu ứng gia tăng giá trị khi niêm yết, cùng với sự bùng nổ gấp hàng trăm hoặc hàng nghìn lần của Solana Meme mà không có sự ra mắt sớm, người dùng CEX vẫn ở lại sàn giao dịch nhưng không thể tham gia vào các cơ hội sinh lời cao trên chuỗi, dẫn đến sự mất mát liên tục về tài sản và người dùng. Các CEX buộc phải đẩy nhanh quá trình chuyển đổi trên chuỗi của mình. Tuy nhiên, một số quá trình chuyển đổi trên chuỗi của CEX không chỉ theo đuổi việc người dùng tự quản lý hoàn toàn tài sản, mà thay vào đó chuyển sang chiến lược ví lai/nhúng thực tế hơn. Ví không còn là một công cụ độc lập, mà là một phần mở rộng trên chuỗi của tài khoản CEX.
4.1 Ưu điểm và nhược điểm của ví Web3 gốc
Ví Web3 gốc, còn được gọi là ví không lưu ký hoặc tự lưu ký, được thể hiện rõ nét qua MetaMask và Phantom, tuân thủ nguyên tắc cốt lõi "Không phải khóa của bạn, không phải tiền của bạn" ngay từ khi ra đời. Người dùng các ví này có toàn quyền kiểm soát khóa riêng tư của họ và không cần phải tin tưởng vào bên thứ ba lưu ký. Đến năm 2025, ví không lưu ký đã phát triển hoàn toàn thành các siêu ứng dụng đa năng trên chuỗi: hỗ trợ quản lý thống nhất tài sản trên nhiều chuỗi, tích hợp cầu nối hoán đổi/chuỗi chéo/lối vào/ra tiền pháp định, hỗ trợ nhanh chóng cho các tài sản mới, khởi chạy và giám sát Meme, giao dịch phái sinh vĩnh viễn và các chức năng khác. Lộ trình thương mại hóa của chúng cũng ngày càng rõ ràng, chủ yếu đạt được doanh thu bền vững thông qua chia sẻ phí hoán đổi và vĩnh viễn, phí định tuyến, dịch vụ giá trị gia tăng bảo vệ MEV và quảng bá ứng dụng.
Ưu điểm cốt lõi của ví Web3 gốc là người dùng có quyền kiểm soát độc quyền đối với khóa riêng tư của họ, tránh được các rủi ro lưu ký thường gặp liên quan đến các sàn giao dịch tập trung (CEX), chẳng hạn như tấn công nền tảng, đóng băng tài sản do phá sản và tịch thu hoặc đóng băng tài sản bắt buộc theo quy định. Ưu điểm này đã được chứng minh nhiều lần sau sự sụp đổ của FTX năm 2022; tài sản của người dùng ví không lưu ký không bị ảnh hưởng bởi sự cố nền tảng, trong khi người dùng CEX vẫn đang phải vật lộn để bảo vệ quyền lợi của mình và đối mặt với tổn thất một phần hoặc vĩnh viễn. Khi tiền điện tử ngày càng gắn bó với tài chính truyền thống, các cơ quan quản lý toàn cầu đang ngày càng chú ý đến các nền tảng tập trung và thậm chí cả các giao thức DeFi, khiến việc tự lưu ký trở nên tối quan trọng.
Tất nhiên, chi phí đào tạo người dùng đối với ví tự quản lý là rất cao. Nhìn vào lịch sử phát triển ví điện tử, nhiều ví điện tử quy mô lớn được áp dụng rộng rãi bắt nguồn từ sự xuất hiện của các tài sản và câu chuyện mới, chẳng hạn như DeFi, các bản ghi mã và meme. Dưới tác động mạnh mẽ của sự giàu có từ các tài sản và câu chuyện mới này, người dùng thường thể hiện khả năng tự học mạnh mẽ hơn nhiều lần so với bình thường. Tuy nhiên, việc có thể sử dụng ví để giao dịch không đồng nghĩa với việc hiểu và quản lý ví một cách đầy đủ. Các khái niệm cơ bản như sao lưu cụm từ ghi nhớ, bảo mật khóa/chữ ký riêng tư, hiểu phí gas và phòng chống rủi ro lừa đảo vẫn còn nhiều rào cản. Người dùng mới, đặc biệt là những người chuyển từ Web2, dễ mắc phải những sai lầm nghiêm trọng, chẳng hạn như ủy quyền các hợp đồng độc hại hoặc mất cụm từ ghi nhớ, dẫn đến mất tiền vĩnh viễn.
Hơn nữa, trong mô hình hoàn toàn không lưu ký, việc nạp/rút tiền pháp định của ví phụ thuộc rất nhiều vào các bên trung gian (như MoonPay), yêu cầu người dùng tự hoàn tất quy trình xác minh KYC/AML. Quá trình này gặp phải vấn đề về phạm vi phủ sóng không đồng đều theo khu vực, với nhiều quốc gia/vùng lãnh thổ gặp phải các hạn chế hoặc chi phí cao, dẫn đến ma sát đáng kể trong quá trình tích hợp. Dưới áp lực pháp lý, các bên trung gian có thể đột ngột điều chỉnh chính sách hoặc tăng phí, dẫn đến trải nghiệm người dùng không ổn định.
4.2 Lộ trình ví nhúng CEX
Các ví nhúng trong CEX, chẳng hạn như Gate Web3 Wallet, được xem là sự mở rộng tự nhiên của hệ thống CEX. Mục tiêu cốt lõi của chúng không phải là thay thế CEX hay chuyển hoàn toàn sang phi tập trung hóa, mà là mở rộng phạm vi của CEX: tích hợp liền mạch các lợi thế hiện có của CEX (tuân thủ quy định, kênh tiền tệ pháp định, quy mô người dùng, hỗ trợ khách hàng và độ sâu thanh khoản) vào hệ sinh thái trên chuỗi, cho phép người dùng CeFi tham gia trải nghiệm vòng khép kín của Web3 chỉ với một cú nhấp chuột.
Một số ví nhúng của CEX không còn theo đuổi mô hình tự quản lý hoàn toàn nữa. Thay vào đó, chúng sử dụng công nghệ MPC (Multi-Party Computation) hoặc TEE (Trusted Execution Environment) để xây dựng ví không cần khóa, đạt được trải nghiệm "gần như tự quản lý" – khóa riêng được phân mảnh/mã hóa để lưu trữ, loại bỏ nhu cầu người dùng phải quản lý cụm từ ghi nhớ. Tuy nhiên, việc khôi phục và ký vẫn yêu cầu sự cho phép của người dùng, trong khi nền tảng vẫn giữ một số quyền kiểm soát để tuân thủ quy định, kiểm soát rủi ro và can thiệp dịch vụ khách hàng. Ví được tích hợp sâu với tài khoản CEX, cho phép người dùng chuyển tiền từ sàn giao dịch sang các hoạt động trên chuỗi chỉ bằng một cú nhấp chuột và ngược lại, tạo ra trải nghiệm thống nhất "tài khoản sàn giao dịch được liên kết với địa chỉ trên chuỗi".
Tuy nhiên, đối với một loại CEX khác, quyền tự quản lý tài sản của người dùng vẫn là nguyên tắc cốt lõi. Ví Gate Web3 nhấn mạnh việc người dùng nắm giữ khóa riêng và quyền tự chủ tài sản của mình, điều này khác với các tài khoản lưu ký CEX truyền thống; nhưng thiết kế của nó được tích hợp sâu sắc vào hệ sinh thái Gate CEX, vốn là một lộ trình phi lưu ký điển hình trên chuỗi của CEX - trong khi vẫn giữ được cốt lõi của mô hình phi lưu ký, nó tối đa hóa lợi thế về quy mô và sự tiện lợi của CEX.
4.3 Nghiên cứu trường hợp: Phân tích quá trình tiến hóa của ví CEX sử dụng Gate Web3 làm ví dụ
4.3.1 Định vị chiến lược của Gate Web3: Tất cả trong Web3
Ví Gate Web3 được định vị là điểm khởi đầu quan trọng cho chiến lược cốt lõi "All-In-Web3" của Gate. Chiến lược "All-In-Web3" là một kế hoạch dài hạn mà Gate đã rõ ràng thúc đẩy từ năm 2025, nhằm mục đích tích hợp sâu sắc những lợi thế của các sàn giao dịch tập trung truyền thống (quy mô người dùng, khả năng tuân thủ, độ sâu thanh khoản và kinh nghiệm bảo mật) với tiềm năng phi tập trung của Web3 để xây dựng một hệ sinh thái chuỗi đầy đủ, mở, có khả năng mở rộng và thân thiện với người dùng.
Với Gate Web3 Wallet làm điểm khởi đầu, Gate đang đẩy nhanh quá trình xây dựng một hệ sinh thái Web3 tích hợp, bao gồm mạng lưới Layer2 hiệu năng cao Gate Layer, cung cấp cơ sở hạ tầng chi phí thấp; nền tảng hợp đồng vĩnh cửu phi tập trung Gate Perp DEX, kết hợp hiệu năng của CEX với tính minh bạch của DeFi; và nền tảng phát hành token trên chuỗi không cần lập trình Gate Fun, hỗ trợ phát hành Memecoin nhanh chóng, giao dịch Memecoin xuyên chuỗi theo thời gian thực và các mô-đun phân tích dữ liệu như Meme Go.
4.3.2 Thiết kế sản phẩm và tư duy người dùng
Thiết kế sản phẩm của Gate Web3 Wallet xoay quanh nguyên tắc cốt lõi là hoạt động không lưu giữ, trao cho người dùng quyền kiểm soát hoàn toàn đối với khóa riêng và tài sản của họ. Nó cũng được tích hợp sâu vào hệ sinh thái Gate CEX, đạt được sự tích hợp liền mạch giữa CEX và Web3. Thiết kế tập trung vào việc cân bằng giữa bảo mật, sự tiện lợi, khả năng tương thích đa chuỗi và tính thân thiện với người dùng. Bản nâng cấp năm 2025 đã tăng cường hơn nữa khả năng AI và bố cục chức năng theo mô-đun. Các nguyên tắc thiết kế cốt lõi và nền tảng công nghệ của Gate Web3 Wallet:
(1) Kiến trúc không lưu giữ: Người dùng nắm giữ toàn bộ khóa riêng và Cổng không có quyền truy cập hoặc kiểm soát tài sản. Điều này đảm bảo chủ quyền của "Không phải khóa của bạn, không phải tiền của bạn" và hỗ trợ xuất khóa riêng, sao lưu cụm từ ghi nhớ và kết nối ví phần cứng (như Ledger/Trezor), cho phép người dùng quản lý và khôi phục một cách độc lập.
(2) Hỗ trợ đa nền tảng và đa chuỗi: Hỗ trợ đồng bộ hóa trên Web, ứng dụng di động và plugin trình duyệt (tiện ích mở rộng Chrome); bao gồm hơn 100 chuỗi công khai bao gồm Ethereum, BNB Chain, Polygon, Arbitrum, Optimism, Solana, Base và các chuỗi EVM và không phải EVM chính thống khác, với quản lý tài sản thống nhất, nhận dạng tự động và chuyển giao xuyên chuỗi.
(3) Mô hình bảo vệ an ninh: Vào năm 2025, bản nâng cấp sẽ giới thiệu bảo mật cấp phần cứng + bảo vệ dựa trên AI, bao gồm bảo vệ cụm từ ghi nhớ cấp chip, sinh trắc học (vân tay/khuôn mặt) + sao lưu mã hóa đám mây, quét rủi ro AI, chẳng hạn như cảnh báo giao dịch bất thường, nhắc nhở kiểm toán hợp đồng thông minh, phát hiện lừa đảo, v.v.
(4) Giao diện và tương tác hướng đến trải nghiệm người dùng: Quá trình tạo người dùng mới áp dụng thiết kế có hướng dẫn, đơn giản hóa bố cục giao diện và hoàn tất quá trình khởi tạo chỉ trong vài bước; nó hỗ trợ đăng nhập bằng tài khoản Gate/email/Google mà không cần phải nhớ cụm từ ghi nhớ bắt buộc (nhưng vẫn giữ nguyên tùy chọn tự lưu trữ đầy đủ).
(5) Tích hợp liền mạch với hệ sinh thái Gate: Chuyển tiền một lần nhấp từ tài khoản CEX sang Ví (và ngược lại), các kênh KYC/tuân thủ chung, truy cập trực tiếp vào Gate Layer, Gate Perp DEX, Gate Fun, Meme Go, v.v. Kết nối DApp hỗ trợ hàng ngàn giao thức và đánh dấu ứng dụng rủi ro cao chỉ bằng một cú nhấp chuột.
Thiết kế lớp sản phẩm của Gate Web3 Wallet thể hiện mô hình điển hình của sàn giao dịch tập trung (CEX) phi tập trung trên chuỗi: với nguyên tắc phi tập trung là nền tảng cốt lõi, nó đạt được sự cân bằng giữa tiện lợi mà không làm mất đi tính độc quyền thông qua sự thống nhất đa thiết bị đầu cuối, khả năng tương thích đa chuỗi, bảo mật ba lớp, hỗ trợ trí tuệ nhân tạo và tích hợp sâu rộng với hệ sinh thái CEX.
4.3.3 Logic nghiệp vụ
Ví Gate Web3 không chỉ là một phần phụ thuộc vào hệ sinh thái Gate hay đơn thuần là một công cụ trên chuỗi, mà là một động lực tăng trưởng cho giai đoạn tiếp theo. Logic kinh doanh của nó được xây dựng chặt chẽ dựa trên tổng doanh thu của nền tảng CEX, mở rộng hành vi người dùng từ các sàn giao dịch tập trung sang trên chuỗi, từ đó đạt được khả năng kiếm tiền gia tăng đa kênh, kéo dài vòng đời người dùng và cải thiện khả năng giữ tài sản. Nguyên tắc cốt lõi là: lưu lượng truy cập trên chuỗi không bị mất đi, mà được chuyển hóa thành giá trị mà nền tảng có thể nắm bắt.
Ví Gate Web3 trực tiếp thu một phần phí giao dịch trên chuỗi thông qua các tính năng tích hợp như Swap, cầu nối xuyên chuỗi và Perp DEX. Trong số các tính năng này, Gate Perp DEX đã chứng kiến tốc độ tăng trưởng nhanh nhất và được kỳ vọng sẽ trở thành một nguồn thu quan trọng bổ sung cho tổng doanh thu của các sàn giao dịch tập trung (CEX) trong tương lai. Kể từ khi ra mắt vào cuối tháng 9, Gate Perp DEX đã tích lũy được khối lượng giao dịch hơn 21 tỷ đô la trong chưa đầy ba tháng, lập kỷ lục mới với hơn 800 triệu đô la khối lượng giao dịch trong một ngày vào ngày 24 tháng 12.
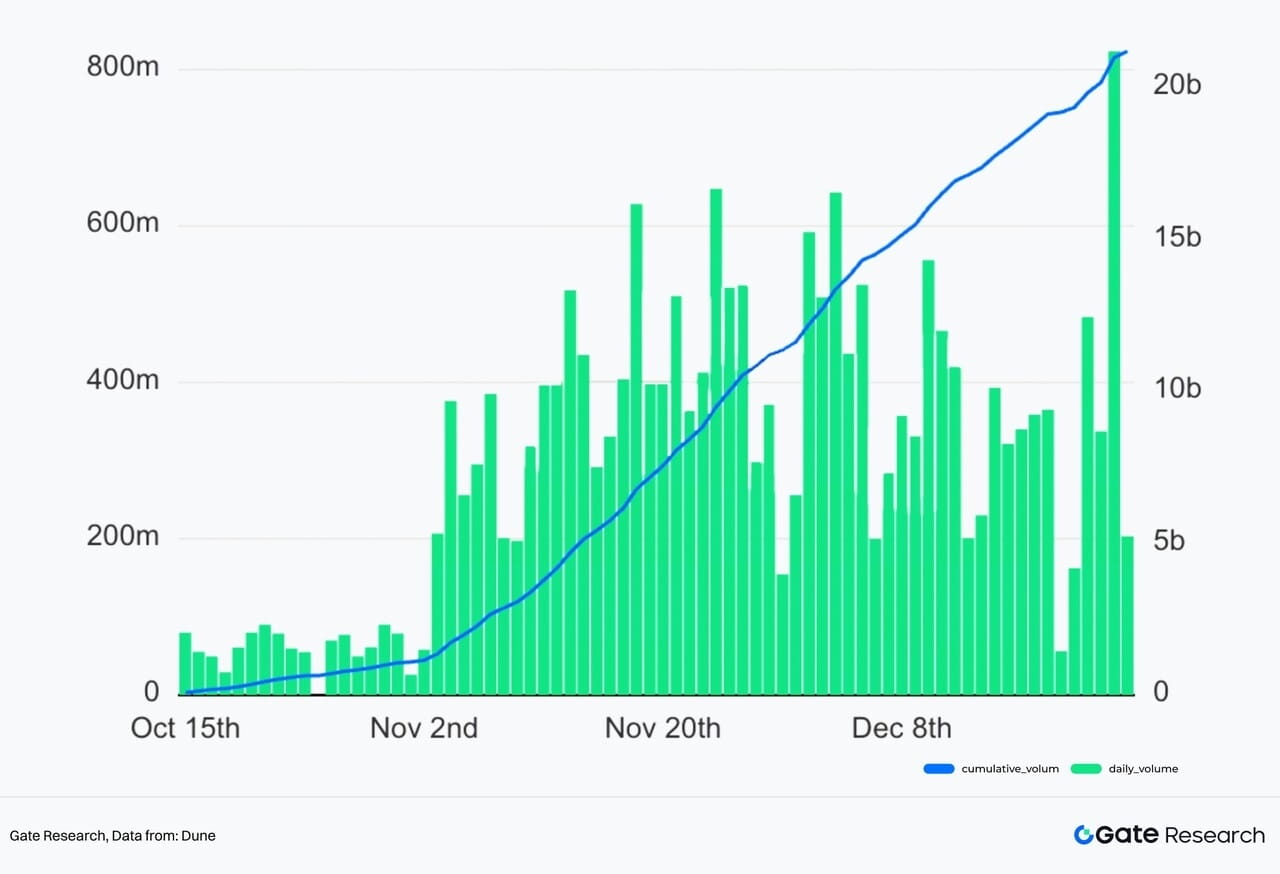
Với ví Gate Web3, người dùng có thể nhanh chóng mở rộng từ tài khoản sàn giao dịch sang tất cả các kịch bản trên chuỗi, giúp kéo dài hiệu quả chu kỳ hoạt động của người dùng đồng thời giữ tài sản của người dùng trong hệ sinh thái Gate.
V. Triển vọng tương lai: Giai đoạn cạnh tranh tiếp theo trên thị trường ví điện tử
Ví điện tử không phải là điểm kết thúc, mà là điểm khởi đầu cho một vòng cạnh tranh tài chính trên chuỗi mới.
5.1 Các khía cạnh cạnh tranh chính
Khi ví điện tử đã hoàn tất quá trình chuyển đổi cấu trúc từ công cụ sang nền tảng, giai đoạn cạnh tranh tiếp theo sẽ không còn tập trung vào việc ai có nhiều tính năng hơn, mà là ai có thể xây dựng được những rào cản bền vững trên bốn khía cạnh: chất lượng giao dịch, trải nghiệm người dùng, tuân thủ và kiểm soát rủi ro, và thực thi thông minh, đồng thời dần chuyển đổi những khả năng này thành việc giữ chân người dùng và doanh thu.
(1) Độ sâu giao dịch
Mức độ cạnh tranh trong các giao dịch ví tập trung vào ba yếu tố: thanh khoản dồi dào hơn, khả năng kết hợp đa dạng trên các chuỗi, giao thức và tài sản; cơ chế định tuyến và thực thi mạnh mẽ hơn, với định tuyến lệnh thông minh trở thành khả năng cơ bản của các bộ tổng hợp và tăng cường thực thi dựa trên ý định để cải thiện hiệu quả và khả năng chống lại MEV (lỗi giao dịch nội bộ); và bảo vệ MEV có hệ thống hơn, chuyển từ "khuyến khích người dùng tăng độ trượt giá" sang "bảo vệ người dùng mặc định", chẳng hạn như giảm nguy cơ bị loại bỏ và bị chiếm đoạt thông qua việc khớp ý định/cạnh tranh giải quyết và thực thi theo lô/nguyên tử. Nhìn chung, các chỉ số cạnh tranh sẽ giống với các chỉ số giao dịch CEX hơn (chênh lệch giá hiệu quả, phân bố độ trượt giá, tỷ lệ lỗi và thời gian thực thi), và nhận thức về thương hiệu sẽ được xây dựng dựa trên kết quả giao dịch chắc chắn hơn.
(2) Khả năng trừu tượng UX
Giới hạn tối đa của trải nghiệm ví điện tử không nằm ở giao diện người dùng, mà ở việc trừu tượng hóa sự phức tạp trên chuỗi xuống mức vô hình đối với người dùng. Việc trừu tượng hóa tài khoản (EC-4337) có thể là yếu tố tạo nên sự khác biệt thực sự. Thông qua các tài khoản có thể lập trình, thanh toán phí giao dịch/giao dịch hàng loạt/khôi phục xã hội, nó phù hợp hơn cho việc sản xuất hàng loạt, tích hợp các trải nghiệm rời rạc như phí giao dịch, giao dịch xuyên chuỗi, cửa sổ bật lên xác nhận chữ ký, quản lý ủy quyền và thử lại khi thất bại vào một quy trình mặc định không cần giải thích.
(3) Kiểm soát rủi ro và tuân thủ
Khi một ví điện tử cung cấp các dịch vụ như giao dịch tổng hợp, gửi và rút tiền, lưu ký/bán lưu ký, lợi suất và truy cập vào các công cụ phái sinh, nó có thể được coi là nhà cung cấp dịch vụ ở các khu vực pháp lý khác nhau và phải đáp ứng các yêu cầu tuân thủ và bảo vệ người tiêu dùng tương ứng. Khả năng tuân thủ và quản lý rủi ro có thể trực tiếp quyết định khả năng mở rộng của ví điện tử. Ví điện tử trong tương lai có thể không chỉ là một bộ phận của sàn giao dịch tập trung (CEX), mà sẽ ngày càng giống với các công ty fintech được quản lý chặt chẽ, với các tính năng như KYC/AML, giám sát giao dịch, danh sách đen và hệ thống cảnh báo rủi ro trở thành tiêu chuẩn.
(4) AI + Ví
Tác động của AI lên ví điện tử không chỉ nằm ở dịch vụ khách hàng do AI tạo ra, mà còn ở các khả năng gần hơn với giao dịch và thực thi – một mô hình hướng đến ý định. Ví dụ, nếu người dùng nói họ muốn một sản phẩm tài chính với lợi nhuận hàng năm là x%, AI có thể cung cấp các chiến lược DeFi tùy chỉnh dựa trên hành vi trước đây của người dùng và tự động hoàn thành các thao tác phức tạp này với sự cho phép của người dùng, cũng như tự động quản lý tài sản nắm giữ của người dùng.
5.2 Suy đoán về sự kết thúc của ví tiền
(1) Ví đa năng so với Ví dọc
Có thể dự đoán rằng mô hình "Tất cả trong một" sẽ tiếp tục là con đường phát triển chủ đạo cho các sản phẩm ví điện tử trong một thời gian dài, cho dù đó là ví phi lưu ký hay ví tích hợp trên sàn giao dịch tập trung (CEX). Ví điện tử có thể liên tục mở rộng phạm vi dịch vụ của mình trong các kịch bản trên chuỗi và các loại tài sản khác nhau, từ đó khám phá một cách có hệ thống các cơ hội thương mại hóa. Khi các mô-đun chức năng được liên tục bổ sung, ví điện tử không còn dựa vào một câu chuyện đơn lẻ hay các cơ hội ngắn hạn, mà dần dần hình thành khả năng dịch vụ toàn diện bao gồm nhiều tài sản và giao thức.
Tương ứng, có những cơ hội phát triển theo từng giai đoạn cho ví chuyên dụng trong các lĩnh vực ngách cụ thể. Những ví này thường tập trung vào một thị trường ngách rõ ràng, cung cấp trải nghiệm chuyên nghiệp cao thông qua sự hiểu biết sâu sắc về các tiêu chuẩn tài sản, phương thức tương tác và nhu cầu của người dùng. Ví dụ, UniSat, tập trung vào các tài sản gốc của mạng Bitcoin (Ordinals và Runes), là ví đầu tiên hỗ trợ các hình thức tài sản mới này trước khi các ví phổ biến đáp ứng đầy đủ các nhu cầu này, và đã thu hút được một nhóm người dùng ban đầu rất tích cực.
Ưu điểm của ví chuyên dụng thường đến từ sự linh hoạt của đội ngũ phát triển và cấu trúc sản phẩm. So với các ví chính thống lớn hơn, các đội ngũ nhỏ hơn có thể nhanh chóng hoàn thành việc tích hợp và cải tiến trong giai đoạn đầu của các tài sản và tiêu chuẩn mới, từ đó phục vụ các nhóm người dùng chưa được bao phủ đầy đủ. Con đường "lợi thế người tiên phong - xác minh - tổng hợp" đã nhiều lần xuất hiện trong nhiều lĩnh vực nhỏ của tài sản tiền điện tử.
Tuy nhiên, về lâu dài, những lợi thế mà ví chuyên dụng mang lại không nhất thiết là ổn định. Khi các ví đa năng phổ biến tiếp tục hoàn thiện sản phẩm và công nghệ, tốc độ xác định, đánh giá và tích hợp tài sản mới của chúng được cải thiện đáng kể. Một khi ví phổ biến lựa chọn tham gia vào một thị trường ngách đang dần được kiểm chứng, lượng người dùng lớn và khả năng phân phối trưởng thành của nó thường nhanh chóng khuếch đại nhận thức thị trường về tài sản đó, tạo ra áp lực cạnh tranh rõ rệt đối với các ví chuyên dụng. Do đó, thời điểm tích hợp một tài sản mới vào ví phổ biến đang dần trở thành một biến số quan trọng ảnh hưởng đến sự lan truyền thông tin và bối cảnh thị trường.
(2) Ví thay thế một số chức năng CEX
Từ lâu, các sàn giao dịch tập trung (CEX) đã có năm lợi thế cốt lõi so với các sàn giao dịch phi tập trung (DEX) hoặc ví điện tử: đóng vai trò là cổng giao dịch cho việc gửi và rút tiền pháp định; tập trung giao dịch và thanh khoản của các token đa chuỗi trên một nền tảng duy nhất; cung cấp trải nghiệm hợp đồng vĩnh cửu; đội ngũ chăm sóc khách hàng lớn; và đảm bảo tuân thủ quy định. Những lợi thế này tạo nên rào cản gia nhập thị trường của các CEX. Tuy nhiên, với sự phát triển không ngừng của các sản phẩm ví điện tử, một số lợi thế này đang dần bị suy yếu.
Về mặt gửi và rút tiền pháp định, theo truyền thống, các sàn giao dịch tập trung (CEX) là cổng giao dịch tiền pháp định duy nhất cho phần lớn người dùng tham gia vào thế giới tiền điện tử. Sự thống trị này bắt nguồn từ việc tích hợp tập trung các kênh ngân hàng, các tiêu chuẩn tuân thủ và hoạt động nội địa hóa của các CEX. Tuy nhiên, các nhà cung cấp dịch vụ tiền pháp định bên thứ ba như MoonPay đã được tích hợp rộng rãi vào các ví điện tử phổ biến, dần dần chuyển đổi khả năng gửi và rút tiền pháp định thành các dịch vụ có thể truy cập theo từng mô-đun. Mặc dù các CEX vẫn là những nút quan trọng cho việc gửi và rút tiền, nhưng vị thế độc quyền của chúng đang dần sụp đổ.
Về giao dịch tài sản đa chuỗi và tổng hợp thanh khoản, các sàn giao dịch tập trung (CEX) từ lâu là những nơi duy nhất có khả năng cung cấp cho người dùng giao dịch tài sản xuyên chuỗi và thanh khoản dồi dào trong một giao diện duy nhất. Giờ đây, các công cụ tổng hợp của sàn giao dịch phi tập trung (DEX) và các công cụ định tuyến tích hợp trong ví đã cho phép tổng hợp thanh khoản xuyên chuỗi.
Trong lĩnh vực hợp đồng vĩnh cửu, các sàn giao dịch tập trung (CEX) từ lâu đã độc chiếm trải nghiệm hợp đồng vĩnh cửu, cung cấp đòn bẩy cao, tốc độ thực thi dưới một giây, ký quỹ thống nhất và kiểm soát rủi ro theo thời gian thực. Tuy nhiên, các giao thức phái sinh trên chuỗi, chẳng hạn như Hyperliquid, đã thu hẹp đáng kể khoảng cách với CEX về thứ tự giao dịch, độ trễ thực thi và trải nghiệm người dùng thông qua môi trường thực thi chuyên dụng và cơ chế khớp lệnh trên chuỗi. Đồng thời, các phương pháp tích hợp sâu như Builder Codes cho phép ví truy cập trực tiếp vào thanh khoản hợp đồng vĩnh cửu trên chuỗi của Hyperliquid mà không cần phải xây dựng sàn giao dịch phái sinh riêng. Người dùng có thể thực hiện các thao tác như mở và đóng vị thế, điều chỉnh đòn bẩy và theo dõi tỷ lệ phí tài trợ trong môi trường ví của họ, đồng thời duy trì trạng thái tài sản không lưu ký mọi lúc.
Ngược lại, các sàn giao dịch tập trung (CEX) vẫn nắm giữ lợi thế đáng kể về hỗ trợ dịch vụ khách hàng và các biện pháp bảo vệ tuân thủ, một lợi thế khó có thể sao chép hoàn toàn trong ngắn hạn. Hầu hết các CEX hàng đầu đều cung cấp dịch vụ khách hàng 24/7, hệ thống xử lý yêu cầu mạnh mẽ và hỗ trợ đa ngôn ngữ, cho phép phản hồi nhanh chóng đối với các bất thường về tài khoản, lỗi vận hành hoặc sự cố hệ thống. Ngay cả Hyperliquid, công ty đang gây áp lực lên các CEX, cũng chỉ có một nhóm khoảng chục thành viên, khác xa so với hàng nghìn nhóm toàn cầu thường thấy ở các CEX. Việc tuân thủ cũng là một trong những rào cản vững chắc nhất hiện đang bảo vệ các CEX. Thông qua các cơ chế như KYC/AML, giấy phép quản lý, xác minh dự trữ và quỹ bảo hiểm, các CEX có thể cung cấp một mức độ bảo vệ thể chế cho người dùng trong trường hợp bị tấn công mạng, rủi ro nền tảng hoặc sự cố về quy định.
Tóm lại, mặc dù những lợi thế cốt lõi của CEX chưa biến mất trong ngắn hạn, nhưng lợi thế cạnh tranh của chúng đang trải qua những thay đổi cấu trúc: những lợi thế truyền thống như kênh tiền tệ pháp định, tổng hợp thanh khoản và một số khả năng phái sinh đang được chia nhỏ thành các mô-đun tích hợp và dần dần chuyển sang ví điện tử và các lớp cơ sở hạ tầng trên chuỗi. Do đó, bối cảnh ngành không phải là sự thay thế một chiều CEX bằng ví điện tử, mà là sự tái cấu trúc chức năng sâu sắc hơn—ví điện tử tiếp tục hấp thụ các khả năng tài chính có thể được tích hợp trên chuỗi, được thương mại hóa và tiêu chuẩn hóa, trở thành giao diện mặc định cho người dùng tham gia vào tài sản trên chuỗi và giao dịch tần suất cao. Đồng thời, CEX cũng đang giải quyết áp lực xói mòn ranh giới thông qua ví nhúng, giao dịch trên chuỗi và tích hợp hệ sinh thái chặt chẽ hơn, mở rộng lợi thế của họ về tuân thủ, tiền tệ pháp định và dịch vụ tổ chức sang các kịch bản trên chuỗi. Chìa khóa cho cuộc cạnh tranh trong tương lai không phải là ai loại bỏ ai, mà là ai có thể thiết lập sự kết hợp ổn định hơn giữa bảo mật, trải nghiệm người dùng, thanh khoản và tuân thủ, đồng thời nuôi dưỡng mối quan hệ người dùng và các kênh giao dịch trong hệ thống của riêng họ trong dài hạn.
VI. Tài liệu tham khảo
• bitcoindeveloper, https://developer.bitcoin.org
• Metamask, https://medium.com/@JS_MetaMask/metamask-exceeds-1-million-monthly-active-users-9da72a1e915d
• Dune, https://dune.com/gateresearch/gate-perp-dex
• Dune, https://dune.com/domo/ordinals-marketplaces
• Flowscan, https://www.flowscan.xyz/builders?builder=all
• Dune, https://dune.com/hashed_official/pumpdotfun
• DeFiLlama, https://defillama.com/
Gate Research là một nền tảng nghiên cứu toàn diện về blockchain và tiền điện tử, cung cấp cho người đọc nội dung chuyên sâu, bao gồm phân tích kỹ thuật, những hiểu biết về các chủ đề nóng, đánh giá thị trường, nghiên cứu ngành, dự báo xu hướng và phân tích chính sách kinh tế vĩ mô.
Tuyên bố miễn trừ trách nhiệm
Đầu tư vào thị trường tiền điện tử tiềm ẩn rủi ro cao. Người dùng nên tự nghiên cứu và hiểu rõ bản chất của bất kỳ tài sản và sản phẩm nào mà họ muốn mua trước khi đưa ra bất kỳ quyết định đầu tư nào. Gate không chịu trách nhiệm cho bất kỳ tổn thất hoặc thiệt hại nào phát sinh từ các quyết định đầu tư đó.