
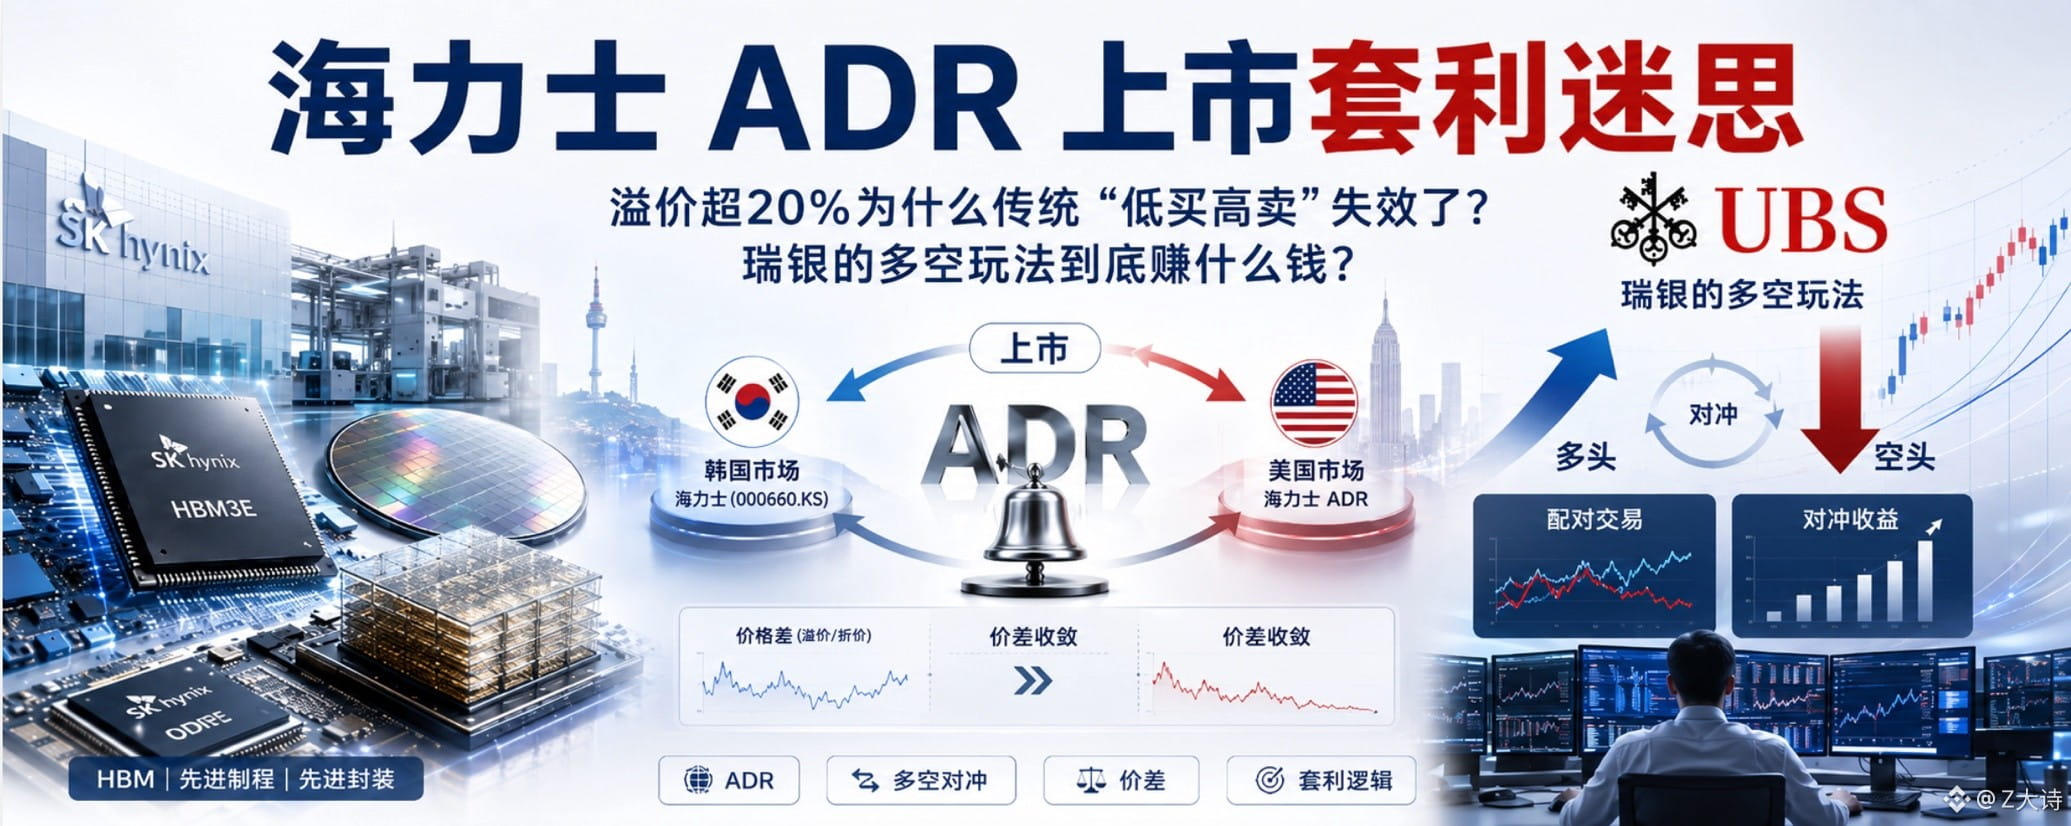
Trước hết phải hiểu vì sao lại có phần bù?
Một mặt, Mỹ là “bể chứa vốn” lớn nhất toàn cầu; có lượng lớn dòng tiền chủ đề bị giới hạn tuân thủ không thể trực tiếp chảy vào mua cổ phiếu chủ đề ở Hàn Quốc. Tình huống “tiền nhiều hàng ít” này tạo ra phần bù thanh khoản;
Mặt khác, mỏ neo định giá của SK Hynix tại thị trường Mỹ đã thoát khỏi “chiết khấu Hàn Quốc” gắn với P/E thấp; nó đối chiếu trực tiếp với các “ông lớn” như Micron, từ đó nhận được phần bù định giá từ việc được định giá lại;
ADR được niêm yết bằng USD và giao dịch đồng bộ mượt mà với cổ phiếu ở Mỹ. Nhà đầu tư để tránh những rắc rối khi mở tài khoản xuyên quốc gia, đổi ngoại tệ và quá trình kiểm tra tuân thủ, nên sẵn sàng trả thêm phần chênh lệch chỉ để có được sự tiện lợi này $SKHYB
Vì sao việc bán khống ADR và mua giá tăng cổ phiếu chính gốc Hàn Quốc lại không thành arbitrage?
Điều kiện để cách làm này hiệu quả là: giá cổ phiếu ADR và cổ phiếu chính gốc tại Hàn Quốc sẽ hội tụ
Về bản chất là do việc “bốc vác” (mang hàng) qua biên giới bằng cơ chế arbitrage tồn tại vô cùng nhiều rào cản. Việc nhà đầu tư nước ngoài mở tài khoản tại thị trường bản địa, chi phí ma sát khi ra vào vốn, và chi phí chuyển đổi hiện vật đều rất cao, khiến cho vốn arbitrage gần như không thể “mua cổ phiếu chính gốc giá rẻ, rồi đổi sang ADR giá cao để bán ra” một cách trơn tru. Khi kênh arbitrage vật lý bị chặn, giá đương nhiên không thể bị “san bằng” một cách cưỡng ép.
Hơn nữa, ADR của SK Hynix hiện có cơ chế chuyển đổi một chiều sang cổ phiếu chính gốc; nhà đầu tư cá nhân chỉ có thể đổi ADR lấy cổ phiếu chính gốc. Với cổ phiếu chính gốc, Mỹ đang ở trạng thái “phần bù dương” so với chính gốc thì không có kẻ ngốc nào lại đổi để làm gì—chỉ có các tổ chức mới tiện thao tác ở cả hai đầu.
Hãy xem TSMC $TSM là biết. Vì cùng một rào cản xuyên thị trường, ADR niêm yết ở Mỹ nhiều năm qua luôn duy trì mức premium khoảng 10%~20% so với cổ phiếu chính gốc ở Đài Loan, và nhiều năm vẫn chưa hề hội tụ
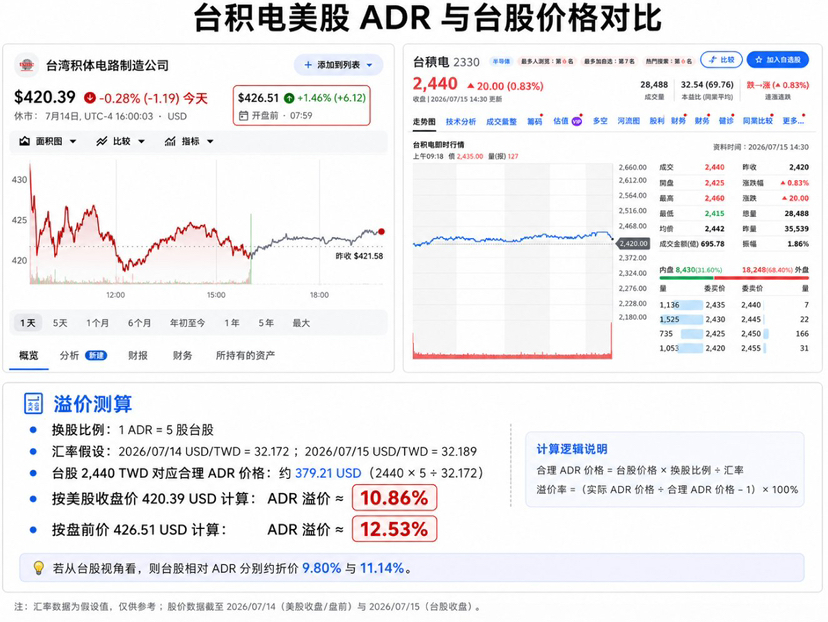
“phần bù thanh khoản và tiện lợi” dồi dào ở thị trường chứng khoán Mỹ sẽ được “đóng băng” lâu dài trong giá. Nếu bạn đi cược rằng chúng sẽ hội tụ, thường bạn sẽ không kịp đợi khoảng chênh lệch về 0; vốn của bạn đã bị “ăn mòn” bởi lãi suất vay để bán khống cao ngất. Thậm chí, khi cổ phiếu ADR ở Mỹ bị thổi phồng mạnh, vị thế bán khống của bạn còn có thể bị kéo bung và bị buộc phải mua bù (ép mua để đóng vị thế).
Vậy nếu không thể hội tụ, chiến lược arbitrage của UBS là gì?
Khi đã biết trạng thái “Mỹ đắt, Hàn rẻ” sẽ tồn tại lâu dài, chiến lược của UBS sẽ không còn là đi cược rằng “khoảng chênh lệch sẽ biến mất”, mà là đi cược rằng “khoảng chênh lệch sẽ mở rộng”; đây là một giao dịch điển hình về giá trị tương đối
Cách làm: Mua (long) ADR ở Mỹ, bán (short) cổ phiếu ở Hàn Quốc
🟢 Long ADR ở Mỹ: hưởng phần bù thanh khoản và định giá từ thị trường Mỹ
🔴 Short cổ phiếu chính gốc Hàn Quốc: bù trừ rủi ro hệ thống của chu kỳ bán dẫn và “beta” biến động từ các yếu tố cơ bản của công ty
Giao dịch này hoàn toàn không quan tâm ngày mai Hàn Quốc của SK Hynix sẽ tăng hay giảm. Dù cho ngành bán dẫn sụp đổ, SK Hynix giảm trên toàn tuyến; chỉ cần 【cổ phiếu chính gốc ở Hàn Quốc giảm 10%, còn ADR ở Mỹ được “bảo vệ” bởi phần bù nên chỉ giảm 5%】, thì giao dịch này vẫn có lợi nhuận.
Tóm lại một câu: lúc giảm thì ADR giảm ít hơn cổ phiếu chính gốc, lúc tăng thì ADR tăng nhiều hơn cổ phiếu chính gốc
Theo dõi tôi để học thêm nhiều kiến thức đầu tư nhé~🫡